super_naoki のすべての投稿

管理人のNaokiです。 東京在住、フリーランス(一人法人) 石油、FX、株のトレードをしながら、Web作成を行ってます メール:crudeoil123com◎yahoo.co.jp (◎を@に変えて下さい)

原油高だがドル高のために産油国通貨(カナダドル、ノルウェークローネ)が上値重い

原油価格は為替(FX)と相関があります。なかでも、カナダドルやノルウェークローネのような産油国通貨は原油価格との相関が高いことが知られていますが、世界の通貨取引の中核を担うのは言うまでもなくアメリカドルですから、アメリカの金融政策は要チェックです。

米国はリーマンショック以降、低金利政策を続けてきましたが、2016年12月14日の米連邦準備理事会(FRB)で、FF金利(フェデラルファンド金利)の誘導目標を0.25%引き上げて0.50-0.75%とする決定をしました。これは突然決まったわけではなくて、過去の米連邦公開市場委員会(FOMC)で何度も議論して「そのうち利上げするぞ」という雰囲気を醸し出していたので、特段のサプライズではなく予定通りの利上げが行われた、というのが大筋の見方です。私個人の予想では、材料出尽くしで一旦円高に振れるかと思ったのですが、ドル高に振れましたね。為替の動きは本当に難しいです。

それはさておき米ドルの金利が高くなれば、ドルは強くなります。ドルが強くなると(USダラーインデックスが強くなると)、過去の傾向からは、金(ゴールド)や原油価格は上値が抑えられる傾向があります。また、以前の検討において、カナダドル(対ドルレート)や、ノルウェークローネ(対ドルレート)は、原油価格との相関が強いことを示しましたが、最近のドル高の影響を受けたせいか、OPEC減産ニュース(2016年11月30日のOPEC協調減産決定、2016年12月10日に非OPECも減産決定)で原油価格が大きく跳ね上がった割に、原油価格と相関の強いカナダドルやノルウェークローネは対ドルで上値が重くなってます(下図の右の端っこのほう)。

WTI原油とカナダドルの関係2015年1月~2016年12月

WTI原油とカナダドルの関係2015年1月~2016年12月

原油ETF/ETNで投資する場合はコンタンゴによる減価があるので、FXでカナダドルやノルウェークローネを買い持ちしたほうが利益になるのではないかと筆者は考えておりましたが、ドル高の影響でこんなに上げ渋るとは思いませんでした。しかし少し言い訳させてもらうと、2016年1月~5月の原油の上げ相場においては、原油ETFではロールオーバーによる減価で期待以下のパフォーマンスだったと考えられますが、カナダドルやノルウェークローネ(いずれも対ドルレート)は、ロールオーバーによる減価が無いわけだから、そこそこのパフォーマンスでした。

2016年1月4日のWTI原油価格は36.76ドル、2016年5月31日は49.10ドルでした。約33%の上昇ですが、ETFに投資している場合は、ロールオーバの影響によりこの上昇を享受できませんでした。為替の影響を取り除くために、米国市場の原油ETFであるUSO(United States Oil Fund)の価格を見ると、2016年1月4日の価格は10.98ドル、2016年5月31日は11.87ドルでした。つまり、8%しか値上がりしていません。同時期の東証の原油ETF価格を見てみましょう。1699(NEXT FUNDS NOMURA原油インデックス上場投信)の2016年1月4日の始値は390円、2016年5月31日の終値は388円でした。少々円高になった影響で全然上がってませんね。

FXの場合は原油ETFで顕著なロールオーバー損がないので、「原油と相関が強い通貨」を低レバで買って粘る、という方法でそこそこいけると筆者は考えていましたが、最近のドル高の影響が思いのほか大きく、最近のカナダドルやノルウェークローネのパフォーマンスは期待以下でした。ちょっと残念。筆者はカナダドルは超低レバで少しだけ買い持ちで放置してます。

原油価格が上がるとカナダドルも上がる?
原油価格が上がるとノルウェークローネも上がる?
原油価格が100ドルになるとカナダドルやノルウェークローネはどれくらい上がる?
WTI原油先物のフォワードカーブと順鞘による負のロールイールドによる原油ETFの減価
米ドル指数が弱くなると原油、金(ゴールド)が上昇する
(広告)カナダドルの取り扱いがあるDMM FX
(広告)ノルウェークローネを1万通貨単位で売買できるヒロセ通商
(広告)価格形成が公正明大な取引所FXならくりっく365

東京商品取引所(TOCOM)でのガソリンとドバイ原油のサヤ取り

東京商品取引所(TOCOM)ではドバイ原油先物のほか、ガソリン先物や灯油先物も上場されております。ガソリン先物は「東京バージガソリン」という名称になっています。バージというのは「内航船」のことで当業者(石油元売会社や、商社など)が現物受け渡し決済を行うときに船に石油を積載した状態で受け渡しするルールになっているため、「東京バージガソリン」という名称になっています。一般投資家の立場では単に「ガソリン先物」と思えば良いです。取引量がかなり少ない灯油先物は、初心者はやめたほうが良いでしょう。

ガソリン価格と原油価格にはどんな関係があると思いますか。ガソリンは原油から精製されるので、リンゴジュースとリンゴの関係に似ています。製造原価という面から、超大雑把に言って以下の関係式が成り立ちます。

リンゴジュースの原価=原料のリンゴの価格+加工費
ガソリンの原価=原料の原油の価格+精製費

ガソリンの精製費は絶対にマイナスではないはずだし、ほぼ一定のはずです。とすると「ガソリン価格と原油価格の差」は、概ね、一定範囲になるであろうと予想されます。こうした背景から「ガソリン先物買い&原油先物売り」というようなサヤトリが機能するわけです。ガソリン等の石油製品と原油との価格差を「クラックスプレッド(Crack Spread)」と言います。

実際のところ、夏場はガソリンの需要が増える(冬場は減る)だとか、春や秋に製油所の定期補修があって稼働率が下がるだとか、輸入ガソリンもあるだとか、様々な要因でガソリンと原油の価格差は変動しますが、毎年似たような時期に同じような要素が作用する年が多いため、例えば「毎年11月初旬にはガソリン先物を買って原油先物を売ると利益になりやすい」というような攻略が可能となります。下図はガソリン先物5月と原油先物4月のクラックスプレッドです。執筆時は2016年11月ですが、先物ですから、ガソリン先物の2017年5月限と原油先物2017年4月限のクラックスプレッドですのでご注意下さい。冬場はクラックスプレッドの拡大狙い(ガソリン買い原油売り)で儲かりそうに見えますね。

TOCOM ガソリン5月限とドバイ原油4月限のサヤ(クラックスプレッド)

ガソリンのクラックスプレッドのような異なる先物銘柄を使ったサヤトリの注文は、ガソリン先物と原油先物の各々に別々に注文を出して片方を買って他方を売れば良いわけです。下図は2016年11月11日のガソリン先物と原油先物の同時刻の価格表です。今、この瞬間ではガソリンを43210円で買うことができ、原油を29750円で売ることができることが分かりますよね。この価格差は13460円となります。

ガソリンと原油の各々の価格表示(例)

ここで見逃せない情報があります。一部の商品先物会社では商品間SCOという超便利な注文を用意しておりまして、クラックスプレッドの値鞘で直接指値することが可能です。しかもこの注文は取引所が用意している注文方法であるため片方しか約定しない、ということがありません(売りと買いの両方が成立するか、または両方とも成立しないか、のどっちか)。商品間SCOを使える取引会社は少数派ですが、Evolution Japan株式会社や日産証券の取引ツールでは、この注文方法を使うことができます(商品間SCOは取引所が用意している注文方法にもかかわらず商品先物取引会社ではこの注文方法を使えないところが多数あります)。下図はガソリンと原油の商品間SCOの価格表です。こちらは13440円の売り注文がありますので、ガソリン買い原油売りを13440円で成立させることができることがわかります。

ガソリンのクラックスプレッド(商品間SCO)の価格表示(例)

ここではEvolution Japanで注文する例を書いてみます。まず取引ツールにログインします。左欄の注文に「新規」「新規複数」などいろいろありますが、上から7番目に「コンビネーション」があるのでそれをクリックします。するとコンビネーション注文を入力する欄が現れますので、「SCO(商品間)」を選択します。

ガソリンのクラックスプレッドの注文(例)

今回、新しい注文ですので一番左の欄はA,Bともに「新規」を選びます(もし決済するときはいちいち「仕切」を指定しなければなりません)。A,Bの意味は銘柄が2つ(ガソリンと原油)なので便宜的に記載されているだけで特に意味はありません。また注文条件は「指値 FAS」を選びます。SCO(商品間)の気配値は買い気配と売り気配がけっこう開いていることがあるので指値注文が基本だと考えて下さい。

FAS FAK FOK
一部約定後に未執行数量が残るとき、その残数量を有効とする 一部約定後に未執行数量が残るとき、その残数量を失効させる 全数量が直ちに約定しない場合は、その全数量を失効させる

いわゆる普通の指値注文は「指値 FAS」である、と考えて差し支えありません。寄り板合わせに注文を出すときなどにFAKを使う場合がありますが、使わなくてもあまり困りません。私は滅多に使いません。

次に商品を選択しますが、ガソリンと原油を選ぶ場合は上側(Aのほう)をガソリン、下側(Bのほう)を原油とします。限月は最も取引量の多い限月(もっとも取引期限が長い限月)を選ぶのが無難です。取引量の少ない限月は売り気配と買い気配の差が大きいためなかなか約定しないためです。原油の限月は自動的に選択されますが、ガソリンの2017年5月限に対応する原油は月が一つ前の2017年4月限となります(分かり辛いですが、そういうものなので仕方ありません)。

ガソリンのクラックスプレッド(ガソリン価格から原油価格を引いたもの)が、拡大すると思うのであれば、上側(Aのほう)を「買」、下側(Bのほう)を「売」とします。枚数は「ガソリンを1枚買い&原油を1枚売り」の注文をするなら「1枚」です(買いと売りで合計2枚だけど「1枚ずつ」だから「1枚」というわけです)。

有効期限は1日限りです。注文の例では16/11/09となっていますが、これは画面をキャプチャーした日が2016年11月9日だからです。ちなみに2016年11月8日の夕方四時半から始まる夕場は「2016年11月9日」扱いです。「2016年11月9日」扱いとなるのは、11/8の16時30分~11/9の15時15分までです(15時15分が取引終了時刻)。

夕場が始まるのは16時30分で、翌日の5時30分に終了します。その後8時45分に開始して15時15分に終了です(但しSCO注文は15時10分迄)。1セッションのみにチェックしない場合は夕場に出した注文を翌日の昼間(8時45分~15時15分)にも引き継がれるが、チェックしないと午前5時30分で失効します。サラリーマン等で昼間に取引する余裕がない人でも昼間に有効な指値を出し続けられるということですね。

必要証拠金は11/9の時点では「ガソリン1枚買い&原油1枚売り」の注文で28万円でした(ときどき変更されますのでギリギリしか資金を入れないと追証がかかるおそれがあるので注意)。これが高いか安いか?ですが、投機として考えれば資金効率が悪いと思うかもしれませんが、保守的な投資であると考えれば妥当な線だと思います。例えば「2週間かけて500円幅を狙う取引(倍率50倍ですので、手数料抜きの利益は25000円)」だとすると、28万円を2週間運用して2.5万の利益を狙うわけですので、十分な利益率であると言えます。チャンスは年に何度もあるので繰り返しやることで年間通して見ると馬鹿にならない金額を獲得でき(る人もい)ます。「50万円入金しておいて、1回あたり2万円目標で、月1回仕掛け、1年で資金を2割増やす」くらいのペースの投資という感じで考えるのが良いと思います。先物取引ですので目一杯仕掛けるとリスクは相当高くなります。資金一杯仕掛けるのはやめましょう。

クラックスプレッドの勝率を上げたい人は過去の季節傾向の分析をするだけでなく、毎週の石油連盟発表の週間在庫統計を見ると良いと思います。冬場の灯油のクラックスプレッドをやる人は、在庫統計のほか北海道及び東北地方の気温推移も監視すると良いと思います。

※EVOLUTION JAPAN株式会社は商品先物の取次業務をやめてしまいましたが、日産証券 商品先物取引でSCO注文は取り扱いがあります。

TOCOM(東京商品取引所)のドバイ原油のサヤ取り
ドバイ原油先物でコンタンゴ拡大を狙うサヤトリ

<注意>
2017年5月8日から新たに石油スワップ取引が上場されました。これにより従来のガソリン先物は「バージガソリン」、新しく上場されたガソリンスワップは「バージガソリンスワップ」という名称で呼ばれるようになりました。注文を出すときは間違えないように注意して下さい。まったく出来高がないほうに注文を出してしまうと危険です。

ドバイ原油先物でコンタンゴ拡大を狙うサヤトリ

WTI原油先物は10~12月頃に期近先物が期先先物に対して相対的に安くなりやすいです。その理由についてはここで詳しく考察しました。

個人投資家の立場ではWTI原油先物でコンタンゴ拡大狙いのポジションを構築するのは困難です。原油CFDは限月が1つしかありませんので、秋にWTI原油先物のコンタンゴが拡大しやすい現象を直接収益化することができません。そこで注目したいのが、東京商品取引所で取引されているドバイ原油です。ドバイ原油はWTI原油とは異なる原油ですが、多少動きが渋くなるものの、似たような傾向が見られるからです。

下図は2012年~2016年における東京商品取引所のドバイ原油先物の「翌年3月と1月の価格差」のチャートです。地味ながらも10~11月半ば頃にかけてコンタンゴが拡大(あるいはバックワーディションが縮小)する傾向が見られます。これを地味に収益化する方法がサヤトリという取引手法です。鞘(サヤ)は英語でスプレッド(Spread)と言いますので、決済期限の異なる先物(Futures)の限月間のサヤトリ(鞘取り)は英語ではカレンダースプレッド(Calendar Spread)と呼びます。
ドバイ原油先物のサヤ(翌年3月-1月) 2012-2016

東京商品取引所ではSCO注文(スタンダード コンビネーション オーダー)という注文が用意されており「2つの原油先物の価格差で指値して売買」することが可能です。下図はEVOLUTION JAPAN株式会社の取引ツールで見た、2017年2月限のドバイ原油先物の価格と、2017年4月限のドバイ原油先物の価格を示しています。上のチャートの例では3月と1月だったのに、ここでは4月と2月になってしまいましたが気にせず読んで下さい。
EVOLUTION JAPAN証券のドバイ原油先物の価格表の一例

17/02というのは2017年2月限という意味です。左側の欄はとりあえず無視して右側の板画面を見て下さい。板画面というのは売りたい人の指値とその数量、買いたい人の指値とその数量を見やすく並べたものです。17/02の板画面を見て分かることは、28910円で3枚売りたい人がいる、28920円で1枚売りたい人がいる、28930円で5枚売りたい人がいる、というようなことです。逆に買いたい人は、28860円で1枚買いたい人がいる、28850円で2枚買いたい人がいる、というようなことがわかります。1枚というのは最小取引単位で50KL(キロリットル)に相当します。表示価格は1KLあたりの価格ですので、もし1枚買って価格が10円動くと損益は500円動きます。100円動けば5000円です。

いま、コンタンゴ拡大狙いの建て玉をしたい場合、つまり、期限が短い先物を売って期限が長い先物を買いたい場合、2017年2月限のドバイ原油先物は28860円で売ることができ、2017年4月限のドバイ原油先物は29610円で買うことができます。これは買いたい人がいる値段しか売れないし、売りたい人がいる値段でしか買えないからです。このときの値鞘は29610-28860=750円となります。
一方、逆に期限が短い先物を買って期限が長い先物を売りたい場合は、2017年2月限のドバイ原油先物は28910円で買うことができ、2017年4月限のドバイ原油先物は29590円で売ることができます。このときの値鞘は29590-28910=680円となります。

2つの限月の原油先物で各々売買することで、コンタンゴ拡大狙いを行うこともできますが、各々の先物は各々価格が動いており、しかも有利な値鞘で仕込むのは結構むずかしいです。このような場合、SCO注文を使うことで自分の指値した値鞘で注文を成立させることができます。

下図は2017年2月限と2017年4月限と値鞘を示す板画面(鞘気配)です(一番上の欄で鞘気配を選び、限月を17/02と17/04の2つを選べばOK)。各々の先物の板と、値鞘の板(鞘気配)は、別の存在ですので、各々の先物の板から計算した値鞘と、値鞘の板画面(鞘気配)は必ずしも一致しません(裁定取引を通して矛盾ないように価格形成されています)。ここで混乱しやすいのは、コンタンゴ(先物のほうが価格が高い状態)の場合、価格がマイナス表示されるということです。私個人のExcelチャートではコンタンゴはプラスで表示してるんですが、一般に取引所のシステムでは、コンタンゴはマイナス表示が一般的です(NYMEXでもCMEでもTOCOMでも)。期限の短い先物価格から期限が長い先物価格を引いた価格を示すようになっているからです。

EVOLUTION JAPAN証券のドバイ原油先物のサヤ気配値の一例
値鞘を示す板画面(鞘気配)を見ると、売り気配値を見るとマイナス660円で2枚売り、買い気配値はマイナス710円で1枚買い、となっています。これがどういう意味かというと、「660円の値鞘で2017年2月限売り&2017年4月限買いを各々2枚ずつしたい人がいる」、「710円の値鞘で2017年2月限買い&2017年4月限売りを各々1枚ずつしたい人がいる」ということを意味します。私はコンタンゴ拡大狙いをしたいので、この板画面で即座に注文を成立させようとするならマイナス710円で売り注文を出せば、「710円の値鞘で2017年2月限売り&2017年4月限売りを各々1枚ずつ同時に成立」させることができます。

SCO注文はコンビネーション注文を使用します。
EVOLUTION JAPAN証券でのSCO注文の出し方の一例
「SCO」と「SCO(商品間)」がありますが「SCO」を選択します。一番左の欄は両方とも新規を選びます。東京商品取引所では新しく注文を出すことを「新規」注文と言い、決済する注文を出すことを「仕切」注文と言います。いちいち指示しなければならないので面倒ですが、年末に損してるほうを先に決済して今年の税金を減らす、みたいなことができるので、それはそれで便利です。次に執行条件は「指値 FaS」を選びます。商品は東京原油です。限月は期限が短い期近を上側の欄で選択し、期限が長い期先は下側の欄で選択します。枚数はここでは1枚です(2月と4月を1枚ずつ、という意味です)。コンタンゴ拡大狙いをする場合は期限が短い先物を売って期限が長い先物を買うわけですので、上側の欄を売り、下側の欄を買いにします。現在値段は参考表示されているだけです。というのは値鞘で指値するわけですので、価格の絶対値はあまり関係ないです。指定値段の欄が間違いやすいですが、順鞘時はマイナスを選びましょう。私は半年に1回くらいマイナスを付け忘れたり、限月の選択をミスって損していますが、皆さんはそんなことがないように十分気をつけましょう。特に符号を間違えると大損な価格で約定してしまう可能性があるので何度も確認しましょうね。

ドバイ原油のサヤトリは非常に地味ですが、原油価格の上げ下げを当てるよりはサヤの動きのほうが読みやすく、またゆっくり動くのでじっくり分割して大量に仕掛けることでけっこうな利益を得られることもあります。投機ではなく投資として原油市場を利用されたい方にとっては研究に値する手法だと思います。

SCO注文が使える商品先物会社は少数派で、EVOLUTION JAPANと、日産証券 商品先物取引などがあります。この2社の取引システムは、実質的にほぼ同じ(見た目は完全に同じにしか見えない)、使い勝手に差はありません。※EVOLUTION JAPANのほうは情報提供が充実しているのが強みだったのですが商品先物取引の取り扱いをやめてしまいました。

東京商品取引所(TOCOM)でのガソリンとドバイ原油のサヤ取り
カナダドルとノルウェークローネでFXサヤトリやってみました

秋は原油先物の順鞘(コンタンゴ)が拡大しやすい

WTI原油先物は10~12月頃に期近先物が期先先物に対して相対的に安くなりやすいという現象があります。現在は期限が長い先物ほど価格が高い順鞘(じゅんざや、コンタンゴ)ですので、この順鞘幅が拡大する可能性が高いということになります。

秋に原油のコンタンゴが拡大しやすいことは石油トレーダーの間でよく知られております。その根拠としては、メキシコ湾岸地域における石油会社は毎年1月初旬時点における原油在庫に対して課税されるため、12月に原油在庫を圧縮したいという意識が働くためであると言われています。

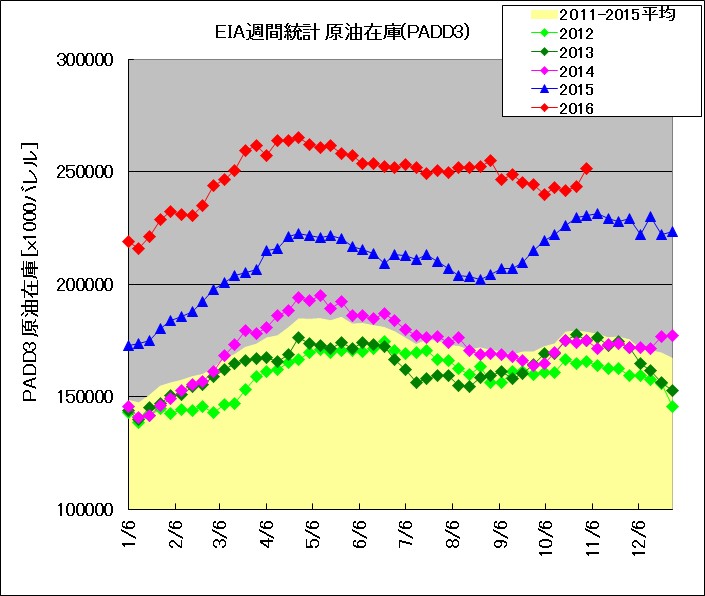
EIA(米エネルギー省エネルギー情報局)週間在庫統計では、実は地域別の原油在庫が発表されております。メキシコ湾岸地域は「PADD 3」という区域がそれにあたります。

下図は2007~2016年におけるメキシコ湾岸地域(PADD 3)の原油在庫の季節推移です。
2007年~2011年におけるメキシコ湾岸地域の原油在庫の季節推移(EIAデータによる)
2012年~2016年におけるメキシコ湾岸地域の原油在庫の季節推移(EIAデータによる)

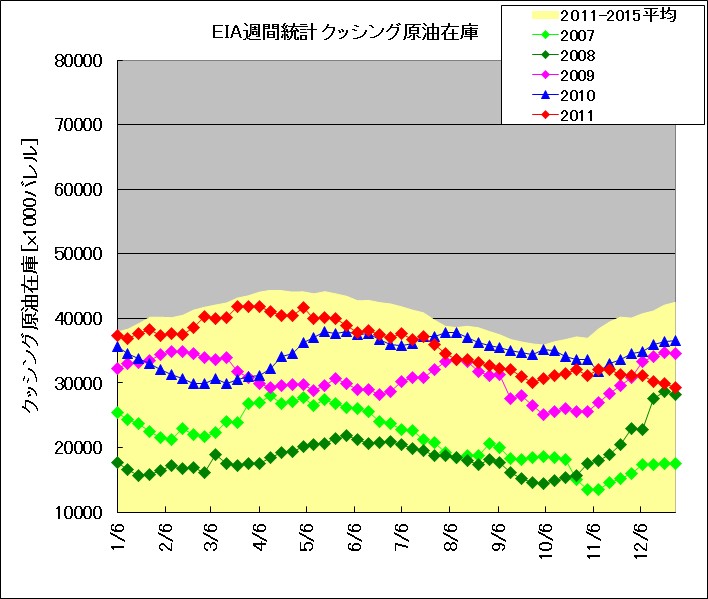
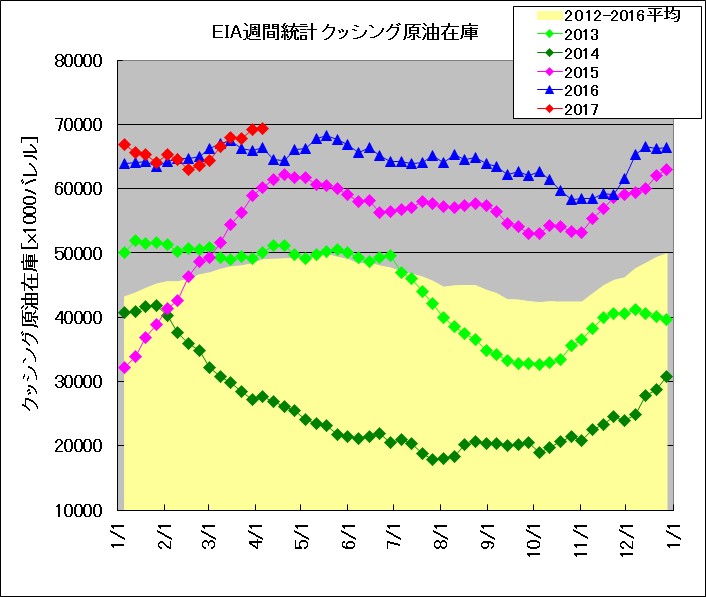
確かに12月にPADD 3における原油在庫が減少する傾向が見られます。しかし、PADD 3にあった原油は消えてしまうわけではなく、結局のところ、他の地域の在庫量が増える(あるいは減り渋る)という形で歪みが出る場合が出てきます。下図は2007~2016年におけるオクラホマ州クッシング(WTI原油先物の受け渡し地)の原油在庫の季節推移です。10~12月にかけて、在庫量が増加する傾向が見られます。

2007年~2011年におけるクッシング原油在庫の季節推移(EIAデータによる)
EIA発表 週間在庫統計 クッシング(2013~2017年比較)

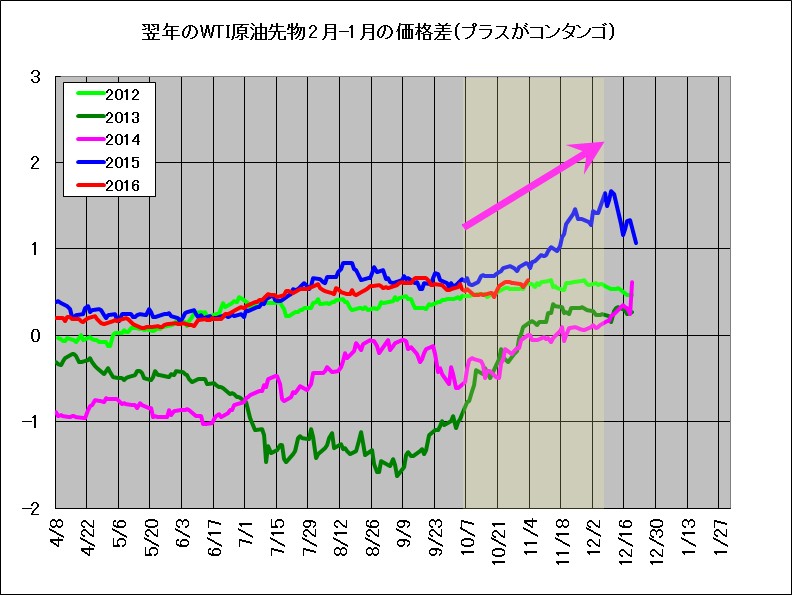
WTI原油は現物を渡して最終決済することができますから、原油の受け渡し地であるクッシングの原油在庫が増えれば増えるほど、期限の短い原油先物が上げ渋る(下げ易くなる)傾向が見られます。したがって、WTI原油先物は10~12月頃に期近先物が期先先物に対して相対的に安くなりやすいという現象が起こるわけですね。下図は翌年1月と2月の原油価格の差を示したものです(例えば2016年のグラフは、2017年1月の原油先物と、2017年2月の原油先物の価格差を示しており、プラス側がコンタンゴです)。※12/20頃に千切れているように見えますが1月限の原油先物の取引最終日が12/20前後のためです。

2007年~2011年における翌年2月と1月のWTI原油在庫の価格差(スプレッド、鞘)
2012年~2016年における翌年2月と1月のWTI原油在庫の価格差(スプレッド、鞘)

では原油に投資する立場の我々はどういう行動を取ったら良いでしょうか。NYMEX原油先物市場を直接トレードできる方は、コンタンゴ拡大狙いのポジションを構築すれば良いでしょうが、日本居住者はNYMEX市場で複数限月のトレードを容易に行えません。ドバイ原油先物であれば日本でも容易に取引できますので、WTI原油先物のコンタンゴ拡大狙いの代替として、ドバイ原油先物のコンタンゴ拡大狙いを行うことは可能です。特別な注文方法が必要となって原油先物の初心者は最初迷うと思うので(慣れれば楽勝です)、実例は別記事にしました。1699や1671等の原油ETFを買っている人は、コンタンゴ拡大でロールオーバーによる減価が加速するので、この時期は益々不利になってしまいますので、益々不機嫌なる可能性があります。原油CFDをトレードしている方はCFD会社によるロールオーバー時の価格調整額が増える可能性が高いため、価格調整額の積算額よりも上げ幅が小さいであろうという予想の下、売りポジションを構築するのもアリだと思います。少なくともメキシコ湾岸地域の石油精製会社が原油購入量を抑えるわけですので、米国単独の事情を考える限りは、原油価格は弱めで推移する可能性は高そうですから。

TOCOM(東京商品取引所)のドバイ原油のサヤ取り
クッシング在庫って何?原油価格に影響するの?
WTI原油先物のフォワードカーブと順鞘による負のロールイールドによる原油ETFの減価
(広告)EVOLUTION JAPAN株式会社[EVOCX]
(広告)GMOクリック証券CFD

WTI原油先物のフォワードカーブと順鞘による負のロールイールドによる原油ETFの減価

原油ETFやETN、CFDがなかなか上がらないのは(減価していくのは)、WTI原油先物の期間構造を調べることによって理解できます。本稿ではその点についてやや深く掘り下げてみます。
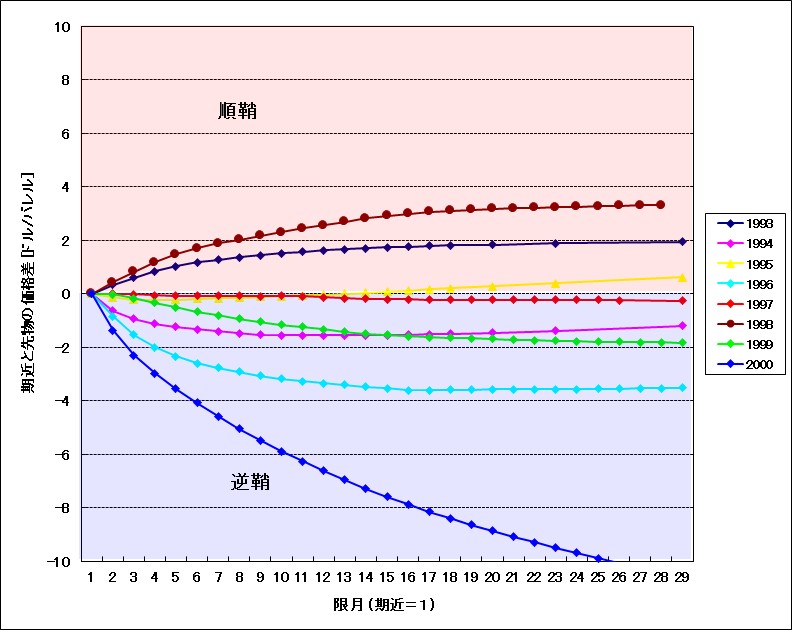
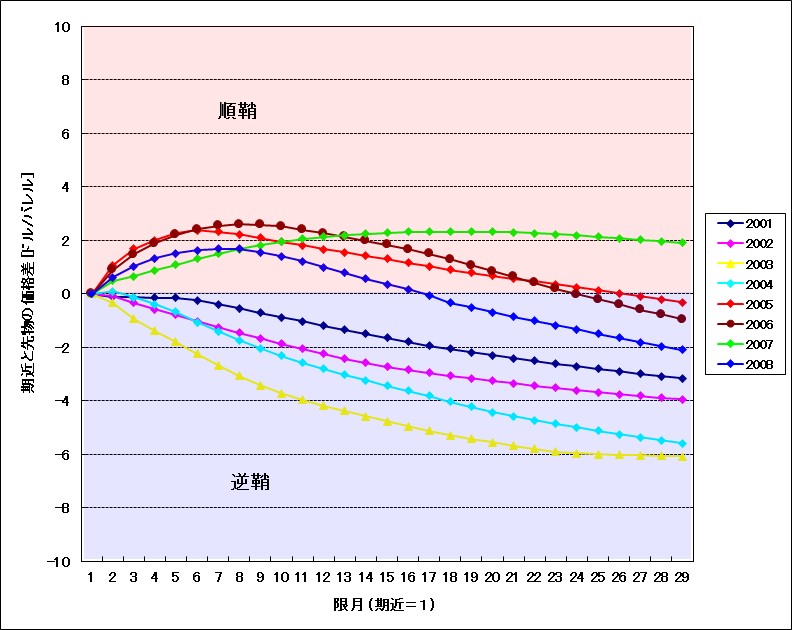
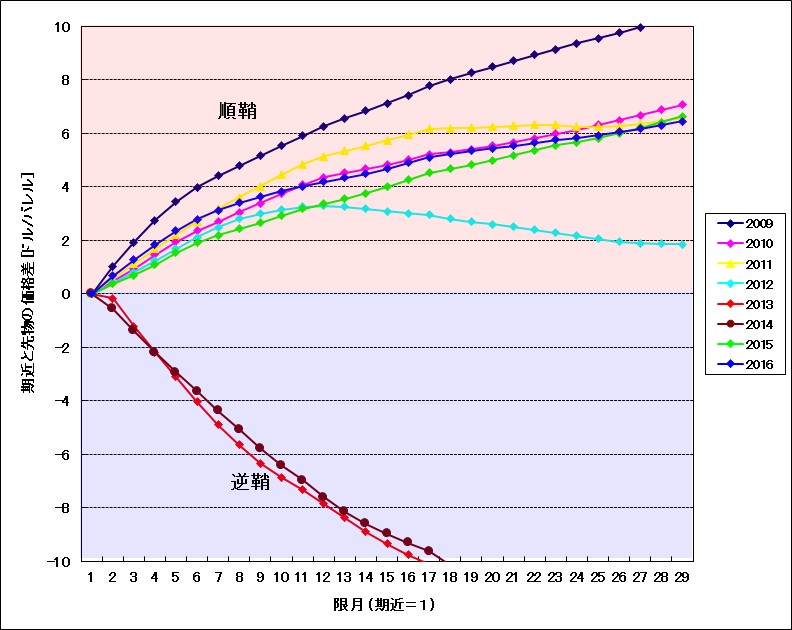
WTI原油先物は決済期限が異なる多数の先物が取引されています。決済期限の異なる限月(げんげつ)の価格を、横軸を限月、縦軸を価格として描いたグラフをフォワードカーブといいます。期限の短い先物価格よりも、期限の長い先物価格のほうが高い場合を順鞘(じゅんざや)と言い、その逆の場合を逆鞘(ぎゃくざや)と言います。ここでは、もっとも期限が短い先物(ほとんどの期間において取引の中心となっている期近先物)からの相対価格でフォワードカーブを描いてみました。1993年~2000年、2001年~2008年、2009年~2016年の7月1日おけるフォワードカーブを比較したものとなります(7月1日が休日の場合は前後に1~2日ずらしてあります)。フォワードカーブを見やすい形で提示している書籍やレポートはあまりありませんので、このグラフはなかなか貴重です。原油先物の過去データを入手すれば自分で作ることができます。筆者の場合はExcelで1つのSheetに1つの限月のデータを載せ、Vlookup関数で日付に応じてデータを抽出するという形でExcelでチャート化しています。

WTI原油フォワードカーブ(1993年~2000年)ドル表示

WTI原油フォワードカーブ(2001年~2008年)ドル表示

WTI原油フォワードカーブ(2009年~2016年)ドル表示

フォワードカーブを観察することで、原油ETFを長期保有した場合に価格がなかなか上がらないメカニズムを理解する助けになります。一般的な原油ETF(例えば東証の1699、1671、米国市場のUSOなど)は、最も期限の短い期近の先物を買い持ちしており、期近の先物の取引期限を迎える前に、次の先物に乗り換える操作を毎月行っています。この操作をロールオーバーと呼び、ロールオーバーによって得る損益をロールイールドと言います。

ロールイールドは必ずしも得をするわけではなく、損をする場合もあります。

ロールオーバー日における期近の原油先物価格が例えば50ドル、2番目の期限の原油先物価格が例えば50.5ドルのとき、原油ETFを組成している運営者は、期近原油先物を50ドルで売却し、2番目の原油先物を割高な50.5ドルで買いなおすことになります。このロールオーバーにおけるロールイールドは-0.99%となり、ETF価格が1%弱毀損することを意味します。1年間、同程度のロールイールドによる損失があった場合の毀損は、約12%に達します。このように順鞘のときのロールイールドはマイナスであり、ETF価格が減価してゆく隠れた要因となります。原油価格が1割上がっても、ロールイールドで1割損すればETF価格は上がりません。

期近の原油先物が2番目の原油先物よりも高い状態、すなわち逆鞘のときはどうなるでしょうか。ロールオーバー日における期近の原油先物価格が例えば50ドル、2番目の期限の原油先物価格が例えば49.5ドルのとき、原油ETF運営者は、期近原油先物を50ドルで売却し、2番目の原油先物を49.5ドルで買いなおすことになり、高く売って安く買いなおせるのでロールイールドは+1.01%となります。この逆鞘が1年続けばロールイールドは約12%となり、原油先物価格が横ばいであってもETF価格は約12%上昇することになります。

筆者は原油先物の期間構造を詳しく分析するためにかなり先までのフォワードカーブを見ていますが、原油ETFのロールイールドを考えるためだけであれば、上のように20ヶ月以上も先までのフォワードカーブを見る意味はありません。また、原油価格が25ドルのときと、50ドルのときでは、期近と2番目の先物の価格差が0.5ドルであっても、ロールイールドは同じではなく、価格が低いときほど影響度合いが大きくなりますので、期近価格に対して何パーセント高いか安いかというように変換したほうが良いですね。

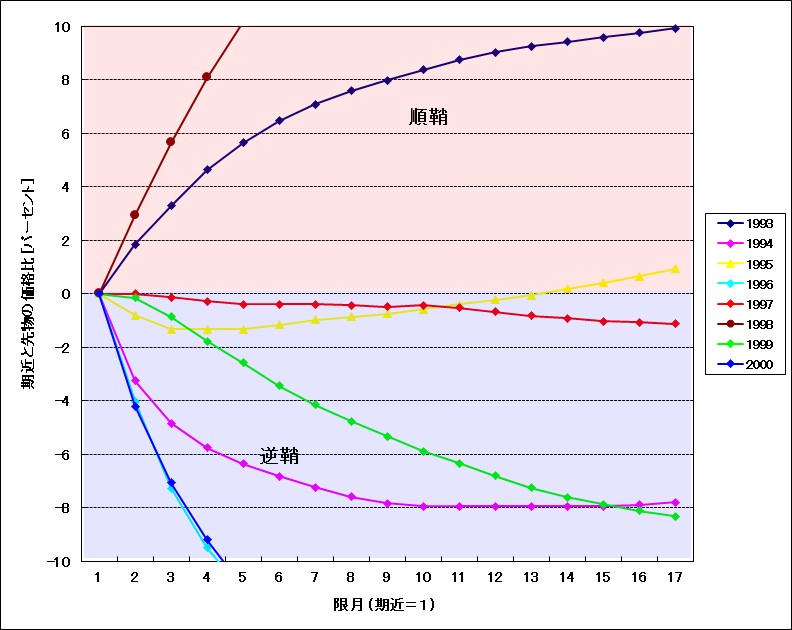
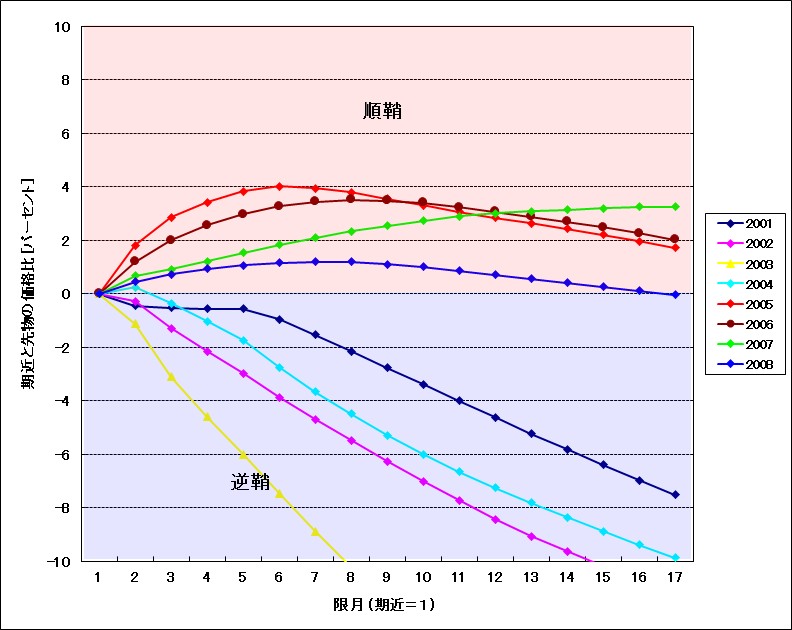
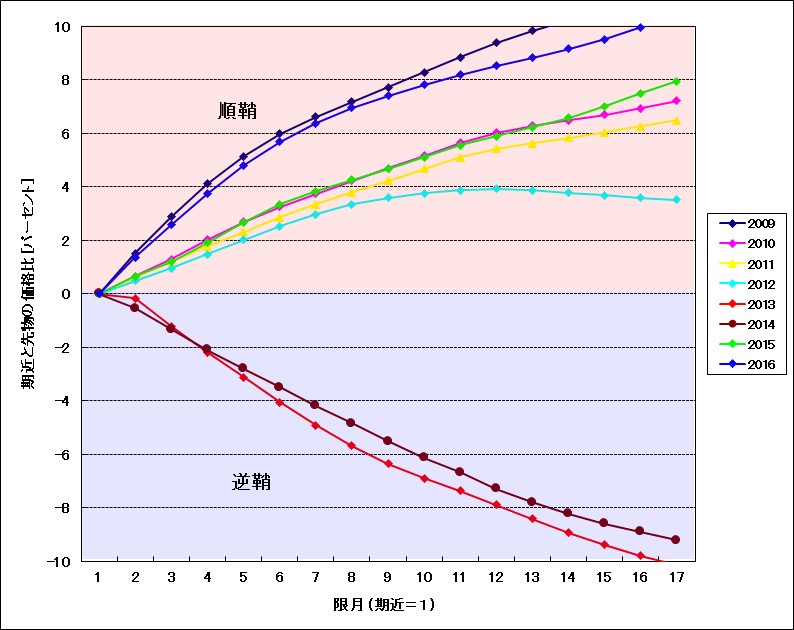
横軸を少し縮めて(もっと縮めても良いのですけども)、縦軸を期近先物価格を基準に何パーセント高いか安いかに変換したフォワードカーブのグラフを下に示します。期近を基準にしたので2番目の限月の(相対的な)価格にご注目です。1993年~2000年では、8年のうち2年だけが順鞘でした。2001年~2008年では、8年のうち5年が順鞘でした。2004年は一見、逆鞘ですが、1番目と2番目の部分は順鞘です。2009年~2016年では、8年のうち6年が順鞘でした。さきほど述べたように、順鞘の場合は、ロールオーバー時にETF価格が減価しますので、ETFの長期保有者にとっては向かい風となります。

WTI原油フォワードカーブ(1993年~2000年)パーセント表示

WTI原油フォワードカーブ(2001年~2008年)パーセント表示

WTI原油フォワードカーブ(2009年~2016年)パーセント表示

ちょっと古い文献ですが、石油・天然ガスレビュー2006年9月号「金融商品化する原油市場」によりますと、原油の市場規模に対する投資流入金額が大きすぎるために順鞘化が進行した、という懸念が述べられています。確かに近年は原油は、ほとんどの時期で順鞘であり、原油ETF保有者はロールオーバーでの減価をモロに被っています。2016年1月頃に東証で1699や1671を安値で買い仕込み原油先物50ドル回復まで粘ったのに、ETF価格がほとんど上がらずご立腹の方々が多数いらっしゃると思いますが、その原因は円高進行だけでなくロールオーバーでの減価(毀損)の影響です。毎月のロールイールドの損失の積み重ねが値上がり益の大半を消し去ったということです。

価格の価格低迷期は、一般に、順鞘の幅が大きくなる傾向があります。2016年1月下旬は原油価格は大きく下がりましたが、それと同時に順鞘が異常に拡大していた時期でありました。このため原油ETFを底値付近で買っても、その後のロールオーバーによる減価の影響で、ETF価格の上値が異様に重くなったわけです。じゃあCFDで原油を買った場合はどうかというと、これも同じようにロールオーバー損が積み重なるので長期保有では思ったような利益が上げられません。

順鞘が大きい時期は「売り有利」です。例えば「原油価格は大きく上がらないだろう&順鞘はしばらく続くであろう」という見通しのときにCFDを売れば、これまでロールオーバーで失っていた分を今度は利益として享受する側に回ることができます。順鞘がだらだら続くのを積極的に狙う戦略を古い相場師は「鞘すべり取り」などと呼びます。CFDを売るのではなく、1699や1671を信用口座で空売りすることも可能ですが、支払い金利が嵩む場合があるので、原油CFDでの売りのほうが有利と思われます(原油先物を参照しているCFDは、一般に、受払い金利はありません。ただしロールオーバー時に価格調整額の授受が発生します)。しかしながら、順鞘時に売り建てて得るロールオーバーによる利益よりも、値上がり幅のほうが大きければ当然損失が出ますので、そうそう簡単な話ではありません。やはりタイミングが重要と言えると思います。

原油をトレードするなら先物とCFDのどっちが良いか?
原油CFDの売買差金は損失でも、価格調整額を合計したら利益になることもある
原油CFDの売買差金が爆益でも、価格調整額を合計したら大した利益にならないときがある
原油CFDの価格調整額はロールオーバー時に発生する
原油インデックス連動型上場投信1699と、米国原油ETFのUSOの違いとは?
先物つなぎ足を見ると騙される
原油CFDの鞘滑り取りでコンタンゴを収益化する
ドバイ原油先物でコンタンゴ拡大を狙うサヤトリ
(広告)DMM CFD業界最狭水準スプレッド!取引手数料0円!
(広告)GMOクリック証券CFD

EIA在庫統計発表後のWTI原油先物1分足の例を3つ

毎週火曜の09:30米国中部時間(10:30米国東部時間)は、EIA(米エネルギー省エネルギー情報局)の在庫統計発表があります。発表後には原油価格が大きく動くことが多いわけですが、実際にどんな動きをしたのか見てみましょう。

下図は、米国中部時間で2016年9月21日、9月28日、10月5日のWTI原油先物の1分足です。09:30に発表があったときに価格がバタバタを上下に激しく動いている様子がよく分かります(日本時間は23:30です。眠いですなあ)。

<2016年9月21日のEIA統計発表日のWTI原油先物の動き>
EIA在庫発表日(2016年9月21日)のWTI原油先物の動き(1分足)

<2016年9月28日のEIA統計発表日のWTI原油先物の動き>
EIA在庫発表日(2016年9月28日)のWTI原油先物の動き(1分足)

<2016年10月5日のEIA統計発表日のWTI原油先物の動き>
EIA在庫発表日(2016年10月5日)のWTI原油先物の動き(1分足)

発表直前の価格+0.2ドル、-0.2ドルでダブル逆指値で動いた方向にエントリーしたらどうなったか思考実験してみますと、9月21日は「薄利で逃げれば利食い」、9月28日はトレーリングストップで粘れば0.6ドルほどの利食い、10/5は「あっという間に逆行したけど粘れば利益、もしポジションをひっくり返せば速攻損切り」という展開に見えますが、1分足の中の高値/安値をつぶさに見ると、9/28は最初の上げで買った直後に急反転して損切りになった可能性が高いです。WTI原油は値動きが速すぎるので、1分足とか5分足だと、「けっこう取れそう」に見えるんですが、実際には瞬間的な上げ下げでけっこう刈られて涙目になります。

チャートの真ん中辺に赤い線を引きました。これはWTI原油の当日の清算価格を決める時間帯です(米国中部時間の13:28-13:30のVWAPがその日の公式な清算価格となります)。ニューヨーク証券取引所(New York Stock Exchange,NYSE)は米国中部時間の15:00まで取引されているので、なぜ原油がこんな中途半端な早い時間に清算価格を決めるのか謎ですが、そういうルールになっているので仕方ありません。運命だと思って受け入れましょう。

米国には原油のETFやETNがありまして取引規模が大きいため、原油ETF/ETNとWTI原油先物との間では活発に裁定取引が行われていると考えられます。筆者がざっくり計算したところWTI原油の期近の取組高の3割以上が原油ETF/ETNによるものだと思います。米国市場には原油先物価格の日々の値動きの3倍に応じて動くETN(UWTI,VelocityShares 3X Long Crude ETN linked to the S&P GSCI Crude Oil Index Excess Return)などがありまして、ETNとWTI先物が相互に影響しあっているのは間違いないと思います。米国でも日本でもレバレッジ型ETF/ETNは市場のボラティリティを高めている可能性は高いと考えられます。デイトレードする側にとってはよく動くようになって好都合ですが、原油ETF/ETNの長期ホルダーにとっては価値が減価しやすくなるので嬉しくないですね。

なお最近ではクリック証券で原油の日々の動きの3倍に応じて動く激しいETNのCFDが売買できるようです。値動きがダイナミックなのでデイトレには最適ですが、持ち越すと日々の減価が半端なく大きいので長期保有には向いていません。原油ダブルブル(2038)よりも減価は速いです。

米国市場には原油ブル3倍ETNがある!
米国市場なら原油2倍ETFを空売りできる
注目すべき毎週発表される原油統計2つ
逆指値注文を原油CFD&先物の短期トレードに活用する方法
(広告)原油CFDや原油ブル2倍ETNのトレードならGMOクリック証券CFD
(広告)スマホでのドバイ原油先物トレードならEVOLUTION JAPAN株式会社[EVOCX]

<追記>ETF Daily Newsによりますと、米国の原油ブル3倍ETN(シンボルはUWTI)は2016年12月に上場廃止とのこと。GMOクリック証券でも、上場廃止に伴う当該CFDの扱い停止について掲示が出ていました。激しい動きが人気の銘柄でしたが上場廃止では仕方なし(;o;)

TOCOM(東京商品取引所)のドバイ原油のサヤ取り

下表は2016年1月6日のTOCOM(東京商品取引所、通称「トコム」)のドバイ原油先物の価格表です。

<TOCOM ドバイ原油先物価格 2016年1月6日>

限月 始値 高値 安値 終値 出来高
2016年1月 24250 24250 23390 23330 288
2016年2月 24900 24940 23930 23970 357
2016年3月 25760 25760 24740 24770 488
2016年4月 26420 26420 25490 25500 1523
2016年5月 27150 27150 26210 26220 12435
2016年6月 27820 27840 26910 26930 11689

TOCOMの原油先物の限月は6つあり、2016年1月6日現在、一番期限が短いものは2016年1月限(にせんじゅうろくねんいちがつきり)、2番目に長いものは2016年2月限、最も期限の長いものは2016年6月限でした。2016年1月限が取引期限を迎えると新たに2016年7月限が追加される仕組みになっています。

どれもドバイ原油先物ですが、売買する上ではまったく別の銘柄として取り扱われます。例えば2016年4月限の原油先物を1枚買っていた人が、2016年6月限の原油先物を1枚売ったとしても、決済したことになりません。以下のような建玉に状態になるだけです。

「2016年4月限 1枚買い建て」
「2016年6月限 1枚売り建て」

一見、単なる両建てに見えますが、限月が異なる両建てなので損益は僅かながら変動します。異なる限月の先物は、ほとんど同じ動きをするのですが僅かながら値動きに違いがあるためです。上手にやると利益を出すことができ、これを専門にやっている人も存在します。このように同じ種類の先物で、限月だけが異なるものの一つを買い、もう一つを売る売買を「異限月鞘取り(いげんげつさやとり)」と呼びます。しかし筆者がトレード仲間と会話するときは単に「原油先物のサヤ取り」などと言っています。

下図は2016年1月~2月のTOCOMのドバイ原油先物チャートです。6つある限月をすべて重ね描きしているのでごちゃごちゃして分かりづらいですが、2016年1月限が満期を迎えて消滅し(上場廃止となり)、2月初日から2016年7月限が登場している様子が分かると思います。なお、2016年1月限だけ「値動きが悪い」ように見えますが最終月の最終決済価格はドバイ原油の「月間平均値」になるように決められているためです。個人投資家はわざわざ期限が短い先物を売買せずに期限が長い先物を売買すれば良いので気にする必要はありません。

2016年1月~2月におけるTOCOMのドバイ原油先物チャート(全限月の重ね描き)

上のチャートから2016年6月限と2016年4月限だけを選び、更に2016年6月限の価格から2016年4月限の価格を引いたもの(ドバイ原油のサヤ)を重ね描きした結果を下図に示します。オレンジ色の棒グラフが原油先物のサヤで左側の軸に対応し、線グラフは原油先物価格で右側の軸に対応します。

2016年1月~2月におけるドバイ原油先物のサヤチャート(6月限と4月限の先物価格の差)

ドバイ原油先物の6月限と4月限の値動きは、ほとんど同じような動きをしますが、両者の差(ドバイ原油6月限の価格から、4月限の価格を引いた「サヤ」)は、「攻略しやすい動き」をします。1/6頃から1/20頃まで、原油先物は大きく下落していますが途中でリバウンドしている日もありますが、この期間においてサヤは単調に縮小しています。動き始めた方向に単調に動くのを狙うのは心理的負担が小さいことから、積極的にこの動きを狙うという方法が考えられます。心理的負担の大きさは資金投入量が大きくなるとボディーブローのように効いてきます。

あと講釈になってしまいますが、この時期に原油のサヤ取りを仕掛けるとしたら、1/6頃に「ドバイ原油 4月限1枚買い建て&6月限1枚売り建て」を仕込み、1/20頃に「ドバイ原油 4月限1枚売り決済&6月限1枚買い決済」をすれば良かったな、ということがわかります。

仕込日 限月 売買 価格 決済日 売買 価格
1/6 4月限 買建 25500 1/20 売(決済) 18650
1/6 6月限 売建 26930 1/20 買(決済) 19710

4月限は25500円で買い建てたものを18650円で売り決済したので6850円の損失ですが、6月限は26930円で売り建てたものを19710円で買い決済したので7220円の利益です。合計すると370円の利益となります(実際はこれの50倍です。後述)。

慣れてくると「サヤ」だけを見たほうが分かりやすくなります。1/6のサヤは26930-25500=1430円でした。1/20のサヤは19710-18650=1060円でした。1430円のサヤが縮むほうに賭け、1060円に縮んだので、利益は1430-1060=370円ということになります。当然ながらさきほどの計算結果と一致します。ちょっと考えてみると分かりますが、損益は先物価格が上がろうが下がろうがまったく関係なくて「サヤが広がるか、縮むか」ということだけで決まります。先物価格が上がるか下がるかに賭ける売買ではなく、サヤが広がるか縮むかに賭ける売買ということです。

この原油価格は1キロリットルあたりの価格なのですが、原油先物1枚は50キロリットルに相当します。つまり実際の損益は、これの50倍となります。370円×50=18500円です。この売買に要する資金は、取引会社によって異なりますが、ざっくり言って20~30万円程度必要です。利益率は低いのですが、慣れてくると勝率がかなり高くなるので安定運用するという点ではなかなか優れた売買だと筆者は考えています。もちろん負けることもあり、小さな値幅しか取れず手数料を払うと利益が全然残らないようなこともあります。理屈っぽい人向けかもしれません。

筆者の場合「毎年のサヤの季節変動の傾向」「過去のサヤの変動範囲」「サヤ変動のリズム」「海外市場との比較」などを総合的に考えて広がるか縮むかを予想して仕掛けてます。

東京商品取引所(TOCOM)でのガソリンとドバイ原油のサヤ取り
(広告)原油サヤ注文に必須のSCO注文が使える日産証券 商品先物取引
原油CFDの鞘滑り取りでコンタンゴを収益化する
カナダドルとノルウェークローネでサヤ取りができるか?

カナダドルとノルウェークローネでFXサヤトリやってみました

カナダドル(CADJPY)とノルウェークローネ(NOKJPY)は、どちらも原油価格と相関が強いという特徴があります。通貨の強弱は相対的なものであって絶対的理論値など存在しませんが、ファンダメンタルズ的に根拠があるかどうか筆者が考えた範囲においては、カナダドルは原油埋蔵量の点で原油価格との相関が強く、ノルウェークローネは原油輸出量の点で原油価格との相関が強いと考えております。これを根拠に筆者はカナダドルはノルウェークローネの2通貨を使用して「FXサヤトリ」が可能ではないかと考えており、今回、実際に自分のお金を使って実験してみました。ちなみに筆者は商品先物でのサヤトリ歴は15年以上であり、何かを買ってヘッジで何かを売るという売買は昔から得意です。

下図は2016年2月以降の、「カナダドル(CADJPY)からノルウェークローネ(NOKJPY)の6倍を引いたサヤ」と、「カナダドル(CADJPY)」「ノルウェークローネ(NOKJPY)の6倍」を重ね描きしたチャートです。筆者はこのサヤが当面の間、5~7円のレンジ相場であると予想し、サヤが約6円を超えて拡大したときに縮小狙いを仕掛けました。

2016年2月~7月のカナダドルとノルウェークローネのサヤチャート

売買内容は以下の通りです。

通貨ペア 売買 通貨の量 価格
CADJPY 売 10000 77.602
NOKJPY 買 60000 11.920

仕込んだサヤは77.602-11.920×6=6.082でした。6.4くらいで仕込もうとしたのですが、まずカナダドルを売ってから、クローネを買おうとしたら、どんどん価格が動いてしまったので当初予定より不利なサヤで仕込みとなってしまいました。同時に成行注文で仕込めば良かったんですが仕方ありません。必要証拠金は10万円くらいかかるかと思っていましたが僅か63000円で済みました。

ところで、ノルウェークローネ(NOKJPY)を扱っているFX会社はあまりなく、しかも1万通貨単位で売買できるところは非常に少なく(クローネは10万通貨単位のところが多い)、ようやく見つけたのはヒロセ通商でした。ヒロセ通商はFX会社の中ではけっこう歴史が長く、外為法が改正されて日本でFX会社がたくさん設立された黎明期から存在する会社です。なぜ「1万通貨単位」にこだわるかというと「カナダドル(CADJPY)からノルウェークローネ(NOKJPY)の6倍を引いたサヤ」を売買するためには「カナダドルを1万通貨、ノルウェークローネを6万通貨」としたいからです。

もし、「ノルウェークローネは10万通貨単位」だとすると、「カナダドルを5万通貨、ノルウェークローネは30万通貨」としなければならず、細かい売買ができないという問題があります。売買規模が大きい人は10万通貨単位のFX会社でも差し支えないと思いますが、まずは練習から開始したい人は1万通貨単位でノルウェークローネを売買できるFX会社が良いと思います。どんな売買でも「練習」が必要です。「つもり売買」ではダメで、実際にお金を賭けて練習することが必要です。というのは、実際に負けている状態のときの心理状態はリアルマネーを賭けているときでないと理解できないからです。ちょっと脱線しましたね。クローネは10万通貨単位でもかまわないひとは、例えば外為オンラインのくりっく365などで取り扱いがあります。「くりっく365」はFXの価格提示を複数のマーケットメーカーが行っていることからbid/askが狭いという特徴があります。

仕掛けた翌日くらいに含み益が1000円くらいになったのですが、千円拾うために仕掛けたわけじゃないので当然放置です。しかし1週間くらい経過したら(7/15頃)、逆に動いて含み損がマイナス8000円くらいになってしまいました。最大1回だけナンピンする計画でしたので、「もう少し損が拡大するまで待つか」と思って待っていたのですが、反転してしまったのでナンピンするチャンスを逸しました。

ナンピンというのは、負けているときに追加で仕込んで平均値を有利にすることです。最初6.082円のサヤで縮小狙いを行ったので、逆行して7円超えまで拡大したところで縮小狙いを追加するような売買がナンピンです。平均値が約6.5円に改善しますからね。ただし建て玉の量が増えるのでリスクも増えるので注意が必要です。

サヤの動きはマイルドなので、筆者は毎日細かく価格チェックしません。8月に入り、そろそろ儲かったかと思ってヒロセ通商のLION FXというツールにログインすると、おっと久しぶりに含み益がプラスになってました。しかし、よーく見ると、カナダドルもクローネもどっちもスワップが支払いになってるではありませんか!5000~10000円の利益になるだろうと思っていたんですが、粘るとスワップが馬鹿にならんなあと思い、一旦ここで利益確定することにしました。決済した内容は以下の通りです。

通貨ペア 売買 通貨の量 価格 売買差金 スワップ
CADJPY 買い決済 10000 78.617 -10150 -702
NOKJPY 売り決済 60000 12.151 +13860 -702

つまり、売買差金は+13860-10150=3710円、スワップが-702-702=-1404円、合計3710-1404=+2306円となりました。証拠金63000円に対して2306円なので、少々不満が残るものの初戦としては、こんなもんでしょう。途中でナンピンしていたとすれば、証拠金約12万に対して利益は1万円程度になっていたはずなので少々悔しいです。動きがマイルドなサヤトリとしては、なかなか悪くないと思います。ちなみに商品先物のサヤトリでは「資金10万円使って1~2万円の利益を取りに行く」のは、ありがちな売買です(そもそも10万円使って5万円取りに行くような売買は長続きしません)。

実際の売買結果の画面を以下に示します(横長で見難い)。
ヒロセ通商で実際にカナダドルとノルウェークローネのサヤトリを行った結果の画面キャプチャー

今回のFXサヤトリの反省点は以下の通りです。
(a)ノルウェークローネ(NOKJPY)のbid/askの開きがけっこう痛い
(b)カナダドルとクローネが両方ともマイナススワップなのは誤算だった

(a)について補足します。bid/askの開きは例えば12.153/12.183のような感じで3銭程度なのですが、カナダドルとのサヤを考えるために6倍して考えると、実質72.918/73.098ということになります。このため有利なサヤで仕掛けるのがけっこう難しかったです。(b)について補足します。片方が買いで片方が売りなので、どっちかはスワップがプラスだろうなと思っていたのですが、両方ともマイナスというのは誤算でした。マイナススワップが積み重なる速さよりサヤの変動のほうが速いので気にせず仕込めば良いのですが、サヤ変動が想定よりも長期化した場合は、苦戦する材料になりそうです。

ドバイ原油先物でコンタンゴ拡大を狙うサヤトリ
東京商品取引所(TOCOM)でのガソリンとドバイ原油のサヤ取り
(広告)ノルウェークローネ(NOKJPY)を1万通貨単位で売買できるヒロセ通商株式会社
(広告)公的な取引所でノルウェークローネ(NOKJPY)を10万通貨単位で売買できるくりっく365

WTI、ブレント、ドバイ原油先物の限月(げんげつ)

原油の先物取引では、最終取引期限が異なる先物が複数売買されています。先物の期限の満了する月のことを限月(げんげつ)と呼んでおり、期限ごとに例えば2016年9月限(にせんじゅうろくねんくがつきり)、2016年10月限(にせんじゅうろくねんじゅうがつきり)のように呼ばれています。限月の異なる先物は、別の銘柄として取り扱われます。例えば原油先物の9月限を買っていた人が10月限の先物を売ったとしても決済したことにはなりません。「9月限買い&10月限売り」になるだけです。9月限と10月限の原油先物は殆ど同じような値動きをしますが、限月が異なれば別の銘柄だからです。

原油先物で最も有名なものは米国CMEグループのNYMEX(New York Mercantile Exchange,通称「ナイメックス」)のWTI原油先物です。さらにICE(Intercontinental Exchange,通称「アイス」)のブレント原油先物も取引量が多く世界の原油取引の価格指標となっています。日本のTOCOM(Tokyo Commodity Exchange,東京商品取引所,通称「トコム」)のドバイ原油先物は、個人で取引するには問題ない流動性があり売買サイズもお手ごろで円建てで分かりやすいので筆者はちょくちょく取引していますが、王者であるNYMEXやICEと比べてしまうと市場規模は小さいのは否定できません。これら3市場の2016年7月29日の先物価格表を以下に示します。始値(はじめね)、高値(たかね)、安値(やすね)、終値(おわりね)と出来高(できだか)を示しています。始値とはその日の最初についた値段、高値はその日に最も高く取引された価格、安値はその日に最も安く取引された価格です。終値はその日の公式な最終価格であり必ずしも最後に取引された価格ではありません。取引所によって決め方に違いがあり、NYMEXの場合では米国東部時間(ET)の14:28~14:30の出来高加重平均であり、TOCOMの場合は日本時間15:10から15:15の出来高加重平均となっています。出来高はどれだけの売買単位の売買が行われたかを示しています。先物の売買単位の数え方は「枚(まい)」です。NYMEXとICEの原油先物1枚あたりの数量は1000バレル、TOCOMの原油先物1枚あたりの数量は50キロリットルです。1バレルは0.159キロリットルですので、NYMEXやICEの原油先物1枚分はTOCOM原油先物の3枚分よりやや多い数量ということになります。
※出来高加重平均(VWAP, Volume Weighted Average Price)は、売買された価格と数量を全部合計してから数量で割って平均値を計算したもの。例えば50ドルで3枚、51ドルで1枚、52ドルで2枚取引された場合、(50×3+51×1+52×2)÷6=50.8333ドルがVWAPです。NYMEXの場合はこういう計算をする時刻が、米国東部時間(ET)の14:28~14:30である、ということになります。ちなみにVWAPの仕組みを知っていたところで別段儲かるわけでもないので「終値はしっかりした仕組みで決めている」程度の認識で問題ありません。VWAPを決める時間帯は市場参加者が最も激しく売買するため超短期トレードをするならばこの時間帯は要チェックです(夜中ですけどねw)。

<NYMEX WTI原油先物価格の例 2016年7月29日>

限月 始値 高値 安値 終値 出来高
2016年9月 41.12 41.67 40.57 41.60 473289
2016年10月 41.83 42.39 41.30 42.33 112548
2016年11月 42.60 43.14 42.03 43.09 36515
2016年12月 43.31 43.89 42.72 43.84 55937
2017年1月 43.97 44.56 43.35 44.51 13929
2017年2月 44.45 45.10 43.98 45.06 7583
2017年3月 44.90 45.57 44.36 45.52 12862
以下略

<ICE ブレント原油先物価格の例 2016年7月29日>

限月 始値 高値 安値 終値 出来高
2016年9月 42.61 42.83 41.80 42.46 21544
2016年10月 43.14 43.60 42.52 43.53 286540
2016年11月 43.56 44.04 42.95 43.98 92952
2016年12月 44.08 44.64 43.52 44.57 113679
2017年1月 44.56 45.14 44.03 45.07 22987
2017年2月 45.02 45.62 44.50 45.54 14305
2017年3月 45.52 46.07 44.96 45.99 17317
以下略

<TOCOM ドバイ原油先物価格の例 2016年7月29日>

限月 始値 高値 安値 終値 出来高
2016年7月 27750 27820 27720 27810 39
2016年8月 26840 26910 26090 26110 981
2016年9月 26970 27140 26150 26240 858
2016年10月 27030 27160 26180 26220 615
2016年11月 27260 27340 26350 26400 947
2016年12月 27410 27570 26520 26590 14193

3つの取引所の原油価格表を見比べてみると、NYMEXは2016年9月限の出来高が最も多いことが分かります。取引所によって最終取引日が異なるため、売買数量の最も多い限月(売買の中心となる限月)は取引所によって異なります。海外の取引所では基本的には最も期限が短い限月の出来高が多くなります。しかし考えてみれば残り1日しかない限月をあえて選ぶ必要はありませんよね。このため最終売買日より少し前に売買数量が最も多い中心限月は次の限月に入れ替わって行きます。2016年7月29日の場合ですと、NYMEXの原油先物の中心限月は9月限ですが、ICEの場合は10月限になっています。

特殊なのがTOCOMです。日本の商品先物市場は例外的に「期限が最も長い限月」の売買数量が最も多いという変な特徴があり、2016年7月29日の場合ですと最も期限の長い2016年12月限の売買数量が最も多く、最も期限の短い2016年7月限の売買数量は殆どありません。ちなみに日本市場でも日経225先物の場合は海外の先物市場と同様に期限が短い先物ほど売買数量が多くなっております。

TOCOM原油の限月の数は常に6つです。期限が来て上場廃止になると新しい限月が追加されます。海外の原油先物市場の場合は最初から非常に多くの限月があります。NYMEXの場合、2016年7月現在、2024年12月限という超長期の先物が存在します。ICEの場合ですと2023年3月限まであるようです。

但し原油CFDでは、取引会社が原油の参照限月を決めており好きな限月を選べません。取引会社が決めている参照限月は基本的に「もっとも売買数量の多い中心限月」ですが、それは時間の経過で変化してゆくため、取引会社が強制的にロールオーバー作業を行い、そのときの差額を価格調整額として受け渡ししてきます。ロールオーバーに伴う差額は過不足なく授受されるので損をするわけではないのですが、「あれ? 俺っていくらで原油買ったんだっけ?」という状態になりがちであるという問題が発生します。

日経225先物のような株価指数先物の場合、限月交代しても異なる限月の価格差は僅かなので、限月交代(ロールオーバー)しながら先物を長期で買い持ち(あるいは売り持ち)していても、先物価格と損益の関係に違和感を感じることは殆どありません。しかしながら原油先物の場合は、期限の異なる限月の価格差が想像以上に大きいため、原油ETFの長期買い持ちを行う場合や、原油CFDの長期買い持ちを行う場合、「世の中の原油チャート」と見比べると思ったより儲からないと感じるケースがあります。この辺の議論に関しては他記事に展開してありますので、ご興味があればご覧下さい。

追記:現在はTOCOMの終値の決め方が変更なっています。2016年9月に新システムに移行したときに終値の決め方が15:10-15:15のVWAPから、15:15の引け板合わせに変更になっています。

先物つなぎ足を見ると騙される
先物つなぎ足を見ると騙される(2)
原油ETFでロールオーバーの影響を具体的に計算してみよう
原油CFDの価格調整額はロールオーバー時に発生する
原油CFDの売買差金が爆益でも、価格調整額を合計したら大した利益にならないときがある
(広告)CFD取引は初めてでも簡単な7銘柄
(広告)TOCOMドバイ原油先物ならEVOLUTION JAPAN株式会社[EVOCX]

原油をトレードするなら先物とCFDのどっちが良いか?

原油に投資する方法としては原油CFD、原油先物、原油ETFがあります。原油CFDはニューヨーク・マーカンタイル取引所(NYMEX)のWTI原油先物を小口で取引できるようにしたものです(一部の取引会社では後述するICEのブレント原油を小口で取引できるところもあります)。原油先物は東京商品取引所(TOCOM)に上場されているドバイ原油先物、ニューヨーク・マーカンタイル取引所(NYMEX)に上場されているWTI原油先物、インターコンチネンタル取引所(ICE)に上場されているブレント原油先物がありますが、日本居住者がNYMEXやICEで取引する環境を提供している取引会社は少ないことと、売買単位が大きすぎること、税制上の問題があるので、先物をやるなら消去法的にドバイ原油先物が選択肢となります。特徴を以下の表にまとめました。海外先物と原油ETFはおすすめできませんが比較のために表に載せています。

項目 先物取引(国内) CFD(※1)
対象市場 東京商品取引所(TOCOM) ニューヨーク市場(NYMEX)
取引の種類(※2) 取引所取引 店頭取引
原油の種類 ドバイ原油 WTI原油
取引単位 50キロリットル(50000リットル) 10バレル(1590リットル)
最低投資金額 約15万円 約3000円
限月 6 1
ロールオーバー 必要なら自分で 自動で強制的に
取引可能時間 08:45-15:15、16:30-05:30 日本時間早朝に1時間の中断時間あり
サヤ取り 可能 不可能
税金 申告分離、CFDと合算可 申告分離、先物と合算可
取引会社 EVOLUTION JAPAN株式会社[EVOCX]など DMM CFD、GMOクリック証券CFD
など
項目 先物取引(海外) 原油ETF
対象市場 ニューヨーク市場(NYMEX) 東京証券取引所(TSE)
取引の種類(※) 取引所取引 取引所取引
原油の種類 WTI原油 WTI原油
取引単位 1000バレル 約10バレル相当
最低投資金額 約50万円 約3000円
限月 多数あり なし
ロールオーバー 必要なら自分で 自動で強制的に
取引可能時間 日本時間早朝に1時間の中断時間あり 9:00-15:00
サヤ取り (※3) 不可能
税金 総合課税、繰越不可 証券口座同士で合算可
取引会社 楽天証券など 証券会社全般

(※1)取引会社によってはICEのブレント原油を扱っていたり、取引単位がもっと大きかったり、自動ロールオーバーがない場合があります。CFDは取引会社がルールを決めることができるため。GMOクリック、DMM.comはこの表の通り。
(※2)店頭取引とは売買の相手側が取引会社であるということを意味します。あなたがCFD取引会社から原油CFDを買った場合、取引会社があなたに売っているということになります。取引所取引は、その名の通り、取引所での取引であり売買の相手は多数の市場参加者の誰かということです。要するに価格の透明性という点では、取引所取引に軍配が上がりますが、大量に売買するわけでないのであればあまり気にする必要はないでしょう。
(※3)NYMEXではサヤトリ(スプレッド注文)はサポートしていますが、楽天証券は非対応のようです。

東京市場の原油先物はドバイ原油でありニューヨーク市場のWTI原油とは異なります。両者の動きは似通っていますが、まったく同じをするわけではありません。ドバイ原油先物は円建てですから分かりやすい反面、ニュースによく登場するWTI原油をトレードしたほうが分かりやすいという方もいらっしゃるかもしれません。CFDの最大のメリットは超小口で売りも買いも自由自在に行えることです。売買数量のイメージ図を下に示します。

TOCOMとCFDの売買サイズの比較
ドバイ原油先物の売買1ロットあたりの数量は50キロリットルです。先物の場合は何ロットと呼ぶ人は少なくて、業界の慣習としては1枚、2枚(いちまい、にまい)と数えます。1枚が50キロリットルになります。CFDはGMOクリックやDMMは10バレル単位を1ロットとしており最低売買単位が極めて小さいのが特長です。1バレルは159リットルなので、10バレルですと1590リットル(1.59キロリットル)ですね。30ロット(300バレル)で47.7キロリットルですから、だいたいドバイ原油1枚分と同じになります。

つまりCFDの最低取引単位は、ドバイ原油先物の1/30程度ということで、小口で練習したいという点ではWTI原油のCFDが一番お手軽。原油価格がドル表示ですが売買損益が円で発生する点も大きな特徴と言えるでしょう。原油CFDの場合、50ドルで100バレル買って55ドルで売った場合は、利益500ドル(値幅5ドルで、数量100バレルだから5×100=500)にコンバージョンレート(損益確定時の為替)を掛けて損益が決まります。もし円建で原油を取引している場合にはドル建てで見た原油は上昇したけど円高になったせいで値上がりが小さいということがありうることと比べれば有利と言えます。但し良いことばかりではなくてWTI原油が順鞘(コンタンゴ)のときにCFDを長期間買い持ちしていると、ロールオーバー時に発生する価格調整額の支払いが積み重なり、値上がりしたのに全然儲かってないどころか損をした、というようなケースも考えられます。これを逆手に取った高等戦略として、WTI原油が順鞘(コンタンゴ)のときにCFDを長期間売り持ちすることで鞘滑り取り(さやすべりとり)を行うという手もあります。上手に使えば上げも下げも狙うことができます。筆者の場合は戦略別に複数口座を持っていて、各々の口座の損益を記録しています。鞘滑り取り用の口座で少量の原油CFDを売りっぱなしで放置、短期トレード用口座ではCFDを買ったり売ったりしてるというわけです。

ドバイ原油先物はどうなんでしょうか。筆者はCFDよりも実はドバイ原油先物の取引頻度のほうが高いです。ドバイ原油先物では売買する先物の限月を選ぶことができる上、ガソリン先物や灯油先物と組み合わせてリスクを減らした保守的な売買戦略が可能だからです。例えばドバイ原油のコンタンゴの拡大を狙う鞘取り(さやとり)は筆者がよく仕掛けてる戦略です。商品先物の一番の問題は「先物会社のイメージが悪すぎること」でしょう。現在では規制強化により悪徳営業マンは死滅しました。ナニワ金融道に登場する教頭先生のような目に遭う人は現代では皆無であるといえ るでしょう。オンラインの取引ツールで自分自身の判断で売買注文を出すだけなのでCFDと同等のリスクであると考えて良いです。ドバイ原油先物で保守的な売買手法で売買するよりも、CFDで資金一杯にレバレッジかけて売買するほうがよほど危ないです。

買い気配値をbid、売り気配値をaskといいます。あなたが売りたいときは、相手はbidの価格で買ってくれるわけですので、あなたの売り値はbidです。あなたが買いたいときは、相手はaskの価格で売ってくれるわけですので、あなたの買い値はaskです。つまり、bidとaskの差(スプレッド)が小さいほど、スキャルピングなどの細かい機敏な売買に有利です。

項目 手数料 bid/askのスプレッド
先物取引 有料 時間帯によっては非常に狭い(広いときもある)
CFD(※) 無料 常に3~4pips以上開いている

※GMOクリック、DMMではCFD手数料は無料ですが、一部、有料のところもあるようです。

取引所取引ではbidとaskが少々開いていても、だいたい真ん中くらいで指値をすれば誰かがその指値に向かってくれて注文が成立する場合がありますが(あなたが買い注文としてbidを出して待っていると、誰かがそのbidに対して売り向かってくれる)、CFDの場合はあなたのbidに対して取引会社の提示するaskが下がってこない限り取引が成立しません。

超短期トレードが主体の方はドバイ原油とCFDを実際にトレードして比較してみるのが良いと思います。筆者個人の感想としては東京時間帯であればドバイ原油先物のほうが短期トレードしやすいです。ニューヨーク時間帯(東京は夜中)は、ドバイ原油は取引数量があまり多くなくてbid/askのスプレッドが広くて値が飛びやすい上に手数料も必要なのでCFDでWTI原油を売買したほうが良いと思います。短期トレードではなければ(数分以上、あるいは数日以上、建玉を維持する人は)、先物とCFDの間に大きな差は無いと思います。

原油CFDを扱うCFD会社の比較。銘柄、手数料、スプレッド
原油CFDを長期で買い持ちすると損をする。
原油ETFを長期で買い持ちすると損をする。
GMOクリック証券のCFD口座の開設方法
DMMのCFD口座の開設方法
(広告)CFD取引は初めてでも簡単な7銘柄
(広告)TOCOMドバイ原油先物ならEVOLUTION JAPAN株式会社[EVOCX]
東京商品取引所(TOCOM)でのガソリンとドバイ原油のサヤ取り
CFD,FX,くりっく365,商品先物の税金
原油CFDの鞘滑り取りでコンタンゴを収益化する

追記。原油ETFの話も少々。WTI原油が順鞘(コンタンゴ)のときにETFを長期間買い持ちしていると、ロールオーバー時の損失により価格が上昇しにくいという大きな問題があります。また問答無用で円建てになっていますので、「ドル建てで見た原油は上昇したけど円高になったせいで値上がりが小さい」ことも重しになるケースがあります。株の売買益が主たる金融取引益の人の場合は、ETFの売買損益を損益通算できることが最大のメリットです。原油価格下落に賭けるときだけに使うとしても、空売りすると貸し株料のコストがかかることを考慮しますとCFDのほうに軍配が上がるかな、と思います。(株で損してる人が、原油の値下がり益を狙う場合は、税金の点では原油CFDよりも原油ETFの空売りのほうが有利です。株と原油ETFは損益通算できるが、株とCFDは損益通算できないため)