super_naoki のすべての投稿

管理人のNaokiです。 東京在住、フリーランス(一人法人) 石油、FX、株のトレードをしながら、Web作成を行ってます メール:crudeoil123com◎yahoo.co.jp (◎を@に変えて下さい)

夏なのに、なんでガス価格がこんなに高いのだ?

半年くらい前のEIAのアウトルックでは、2021年の天然ガス価格は3ドル以上だ、みたいな話になってました。筆者も、まあそんなもんだろと思ってましたが、2021年2月の大寒波の大暴騰の後、下落していたのは僅かな期間であり、その後は天然ガス価格はほとんど棒上げでした。

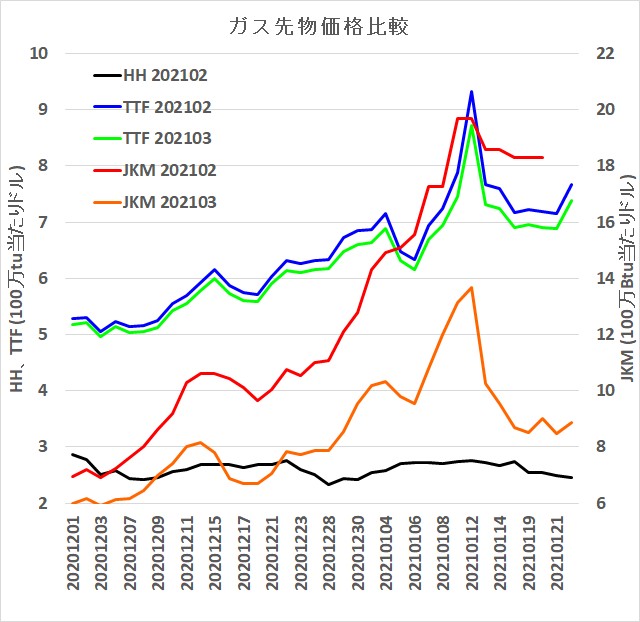
下図は2022年1月限のNYMEXの天然ガス先物価格、JKM先物価格(アジアのLNG価格の先物価格)、TTF先物価格(ヨーロッパの価格指標であるオランダの価格のドル建変換価格)でありますが、夏だというのに馬鹿みたく上昇しております。NYMEXの天然ガス価格(HH,Henry Harbor),日本韓国向けLNG価格(JKM)、オランダのガス価格(TTF)の比較

これは2021年4月の気候変動サミットでバイデン大統領が「米国の温室効果ガス排出量を2030年までに半減させる」という公約と、2021年5月の国際エネルギー機関(IEA)が提案した化石燃料事業への投資禁止提案の2つが大きく影響しているためであろうと筆者は考えております。

単位熱量あたりのCO2排出量という観点では、化石燃料系の燃料の中で、天然ガスは最も優秀です(同じ熱量を得るためであれば一番二酸化炭素が少なくて済む)。CO2削減はEUが中心となって推進しているわけなので、アメリカのみならず、EUでもCO2削減が急速に進んでおり、当面の目標達成のために化石燃料の天然ガス化が消極的選択肢となっていると考えられます。長期的には天然ガスもボツにしたいが当面はガス使用量を増やすであろう、と考えられます(だからTTF価格は上昇してるのでしょう)。またICE(Intercontinental Exchange)には、排出権の先物が上場されてます。下図は2021年12月限の排出権先物のチャートですが、馬鹿みたく上昇しています。CO2排出量の削減は非常に難しい課題なので、とりあえずカネ払って解決しようというニーズが高まっているからでしょう。

EUA future chart

ところで、アメリカの天然ガスの在庫水準は、例年と比較して確かに低水準ではありますが、今の高値を正当化するほど低水準には見えません。

天然ガス在庫

季節傾向を見ると、冬場の「不足」を先取りしていることがわかります。アメリカのガス消費量には季節的な傾向があります。冷房需要(すなわち電力需要)が高まる夏場と、暖房需要(アメリカでは一般家庭にガス管を引いて直接暖房用燃料に使います)が高まる冬場に消費量が増加します。圧倒的に多くなるのは冬場です(下図)。

U.S. Natural Gas Deliveries to Electric Power Consumers and Residential Consumption

アメリカ以外の国でも、ガス需要のピークは暖房需要が増加する冬場です。近年、アメリカの輸出量の季節傾向を見ると、冬場の輸出量が増加する傾向が見えてきました。また2021年はまだ冬が来ていないのに輸出量が高水準となっています(下図)。

U.S. Natural Gas Exports

上の2つの図をくっつけて(さらに電力、暖房以外の消費量も加えて)、消費量と輸出量の合計の月ごとのトレンドを見ると下図のようになります。

U.S. Natural Gas Total Consumption and Exports

これより明らかなように「消費量&輸出量の合計量は冬場に激増する」ということがわかります。今はまだ夏だけど、この調子で行くと12月頃にはガスが足りなくなる可能性が高いということをマーケットが先取りしているわけですね。

というわけで今年の筆者の戦略は11月頃まではひたすら押し目買いかなあ、と妄想中。投資判断は自己責任で。

アジアLNG価格価格が約20ドルまで大暴騰
天然ガス発電が急速に伸びて天然ガス相場に大きな影響を与えている
いくらなんでも天然ガスは安すぎではないか?

アメリカの株価指数の特徴と、そのCFDが売買できる証券会社

アメリカで有名な株価指数としてはダウ工業株30種、S&P500種、ナスダック総合指数があります。

ダウ工業株30種は、工業株という名前になっていますが、ゴールドマンサックスのような金融株やファストフードチェーン店として誰でも知ってるマクドナルドが含まれており、もはや工業株ではありません。また、構成銘柄がたった30銘柄しかありません。

S&P500種は、アメリカの株価を示す最も代表的な指数です。ダウのほうが馴染みがあるかもしれませんが市場全体の動きを示してるのはダウじゃなくてS&Pです。S&P500種は米国企業を幅広く代表する500の企業の株から構成されており、米国株式市場全体に対し約8割の時価総額比率を占めています。

ナスダック総合指数は、もともとは米国の新興企業を中心とした株価指数として発展してきたことから、構成銘柄の多くがハイテク株、インターネット株となっています。構成銘柄数は2000を超えます。実はS&P500種と銘柄がかなり被ってます。アップル、マイクロソフト、アマゾンはどちらの株価指数にも含まれています。

以下はダウ工業株30種の構成銘柄トップ10です(2021年6月現在)。

銘柄名称 シンボル 構成割合
UnitedHealth Group Inc UNH 7.8%
Goldman Sachs Group Inc GS 7.1%
The Home Depot Inc HD 6.1%
Microsoft Corp MSFT 4.7%
Boeing Co BA 4.7%
Caterpillar Inc CAT 4.6%
Amgen Inc AMGN 4.5%
Salesforce.com Inc CRM 4.5%
McDonald’s Corp MCD 4.5%
Honeywell International Inc HON 4.4%

以下はナスダック総合指数の構成銘柄トップ10です(2021年6月現在)。

銘柄名称 シンボル 構成割合
Apple Inc AAPL 10.7%
Microsoft Corp MSFT 9.6%
Amazon.com Inc AMZN 8.3%
Facebook Inc A FB 4.1%
Alphabet Inc Class C GOOG 4.0%
Tesla Inc TSLA 3.8%
Alphabet Inc A GOOGL 3.6%
NVIDIA Corp NVDA 3.1%
PayPal Holdings Inc PYPL 2.4%
Comcast Corp Class A CMCSA 2.0%

株価指数は個別銘柄の値動きではなくて、たくさんの銘柄群を代表する値動きであることから、個別株と比べるとマイルドに動く特徴があります。また株価指数に連動した先物市場の流動性が高いことから、平日はほとんどの時間で株価指数を取引することが可能になっています。

日本からアメリカの株価指数先物を売買するのはハードルが高いですが、日本で営業許可を得ている証券会社が株価指数のCFDという形で売買手段を提供しているので、日本在住者であっても、アメリカの株価指数先物の値動きを利用した売買は可能です。また先物よりもサイズが小さくなっていることが多いため、小口で売買できるというメリットもあります。

なお、東証には1546(ダウ工業株のETF)や1545(ナスダックのETF)などが上場されているので買ってほったらかしの人はそれもアリですが、取引時間は東証が開いてる時間だけなので短期で回転売買する場合は、日本時間の夜中(アメリカの昼間)によく動くCFDのほうが適していると思います。

ところでコロナショック後の株価指数の動きは、リーマンショック後の動きとソックリでした。具体的に言うと、ナスダック総合指数のリバウンドが最も大きかったということになります。

なぜこのようなことが起きるかというと、大きなショックが起きると世界中の銀行が金融緩和を行い、長期金利が下がります。金利が下がるとハイテク株のようなPER(株価収益率)の高いグロース株は、金利と比較した利回りが魅力的になるので、買われやすくなるというメカニズムが働きます。

下図はリーマンショック時と、コロナショック時の各株価指数の値動きの推移ですが、どちらも暴落後に強くリバウンドしているのはナスダックであることがわかると思います。(赤がDIA[ダウのETF]、青がQQQ[ナスダックのETF])

リーマンショック前後のアメリカの株価指数の動き

コロナショック前後のアメリカの株価指数の動き

これから先の展開は誰にもわかりませんが、鍵を握るのはアメリカの金利動向です。米連邦公開市場委員会(いわゆるFOMC)で、アメリカの金利政策について重大な決定がなされることが多いのでFOMCのニュースは欠かさずチェックしましょう。

もし量的緩和の縮小(テーパリング)について具体的な規模が提示され、その影響が大きい場合、これまでとは逆に、ナスダックが売られ、相対的にダウが下げ渋る可能性が高まると考えられます。

CFDの場合は空売りもできるため、ナスダック売りダウ買いなどのスプレッドポジション(いわゆる異銘柄の鞘取り)で、損益のブレを抑えつつ、ナスダックが相対的に弱い(あるいはダウが相対的に強い)のを収益化できるかもしれません。実際の値動きはどうなるかわからないので、もちろんリスクはあります。各人で研究するのがよいと思います。

ところで、ナスダックやダウなどのアメリカの株価指数のCFDを売買できる証券会社は現在では複数あります。昔は海外の証券会社に口座を開くしかなかったわけですが、今では日本語環境を提供している証券会社を選ぶことができるようになりました。2021年にはネット証券大手である楽天証券もCFDに参入してきています。

項目 GMOクリック証券 楽天証券CFD IG証券の株式CFD
手数料 無料(※1) 無料(※1) 無料(※2)
リアルタイム入金 可 可 可
銘柄 ダウ、ナスダック、ほか主要国株価指数 ダウ、ナスダック、ほか主要国株価指数 ダウ、ナスダック、ほか主要国株価指数
その他の特徴 証券,FX,銀行口座との連携 証券,FX,銀行口座との連携 ノックアウトオプション可
スマホ対応 iPhone、Android iPhone、Android iPhone、Android
MT4 不可 可 不可
口座開設にマイナンバーは必要か(※3) 必要 必要 必要
金融商品取引業の登録(※4) 関東財務局長(金商)第77号 関東財務局長(金商)第195号 関東財務局長(金商)第255号

(※1)証券会社の提示する売値と買値でしか売買できないのでその差(スプレッド)が実質的なコストとなる
(※2)スプレッドに加え翌日以降に持ち越す場合はファンディングコストが実質的なコストとなる
(※3)取引会社が税務署に支払い調書を提出するため、あなたのマイナンバーの登録が必要。
(※4)日本で営業を許可されている取引業者は金融庁で確認できます。

米国個別株CFDを売買できる証券会社の比較

VIX投資する方法で一番簡単なのはCFD。先物・オプションは難易度高い。

米国個別株CFDを売買できる証券会社の比較

米国株を特定口座で取引できる証券会社が増えてきました。米国市場の現物株を買うことに関しては既に門戸は開かれており、ネット証券のそこそこ安い手数料で米国株(現物株)を買うことができます。

しかしながら、本稿執筆時点(2021年4月)において、米国株の信用取引ができる日本の証券会社はありません。このため現物株しか扱えない証券会社では、米国株の下げを狙うトレードを行うことができません。

日本証券業協会で「外国上場株式の信用取引制度に関するワーキング・グループ」が発足され、外国上場株式の信用取引を取り扱うにあたっての制度整備に関する検討が開始されましたが、実現までは時間がかかりそうです。

一方、FXと同じような仕組み(売り買いの価格差を差金決済できる取引)の、米国株CFD取引が可能な証券会社を使えば、実質的に米国株の空売りが可能です。筆者の調査範囲では日本で正式にサービス提供している証券会社は、サクソバンク証券株式会社、IG証券、GMOクリック証券の3社です。この3社であれば米国株の値下がりで利益を得るようなトレードが可能であり、もちろん値上がりで利益を得られるトレードをレバレッジをかけて実施することもできるようになります。

項目 サクソバンク証券株式会社 IG証券 GMOクリック証券
手数料 取引金額×0.2%(最低5ドル)(※1) 2.2セント/株(最低16.5ドル)(※1) 無料(※2)
金利コスト(※3) 買いはオーバーナイト金利支払い 買いはファンディングコスト支払い 買いは金利調整額の支払い
リアルタイム価格(※4) 有料 有料 無料
クイック入金 可 可 可
口座維持手数料 なし 半年不稼働の場合月550円 なし
取り扱い銘柄数 米国は約6000銘柄 世界約12000銘柄 主要銘柄のみ
スマホ対応 Android、iPhoneに対応 Android、iPhoneに対応 Android、iPhoneに対応
口座開設にマイナンバーは必要か(※5) 必要 必要 必要
その他の特徴 FX、貴金属、外国株式オプションの取り扱いあり ノックアウトオプションの取り扱いもある 証券口座と銀行口座連携で総合資産管理できる
金融商品取引業の登録(※6) 関東財務局長(金商)第239号 関東財務局長(金商)第255号 関東財務局長(金商)第77号

※1 サクソバンク証券株式会社、IG証券は証券取引所の最良価格で取引できるが手数料がかかる。
※2 GMOクリック証券CFD提示する価格でしか取引できないが手数料が無料。
※3 買いポジションの持ち越しはどの取引会社でも金利コストの支払いとなる。
※4 取引所価格で売買できる証券会社ではリアルタイム価格配信料が必要。
※5 日本で正式に営業している金融商品取引業者は、税務署に支払い調書提出のために、必ずマイナンバー提示を求める。
※6 日本で営業を許可されている取引業者は金融庁で確認できます。

サクソバンク証券株式会社は聞きなれない名称ですが母体はデンマークのオンライン銀行(1992年に為替ブローカーとして設立)であり、海外へ手広く金融サービスを提供しています(非上場企業)。もちろん日本で正規に営業することを認められた証券会社です。

IG証券は聞きなれない名称ですがイギリスの金融サービス企業IGグループ(1974年設立)の日本法人です。IGグループはFTSE250種総合株価指数の採用銘柄となっている大手企業です。IG証券はもちろん日本で正規に営業することを認められた証券会社です。

GMOクリック証券は、東証に上場されているGMOフィナンシャルホールディングス傘下の証券会社です。証券、FX、CFD口座間で即座に資金移動できるので昼間は日本株のデイトレ、夜間はCFDトレードというように資金を遊ばすことなく有効に使えるメリットがある証券会社です。GMOあおぞらネット銀行との連携も可能です。

米国株CFDを使えば、米国株の空売りと同じような損益を生むトレードが可能になるわけですが、注意点を一つ。アメリカ市場では企業買収は日常茶飯事で、小さい企業は勿論のこと巨大企業でさえも突然TOB(株式公開買い付け)されることがあります。例えば株価20ドルの銘柄をCFDで空売りしているときに、TOBのニュースで50ドルになったような場合、一撃で破産するレベルの大損を食らう可能性があります。滅多にないかもしれませんが個別株の空売りは、リスクが極めて高いことを十分理解しておく必要があります。

最後にセミプロ向けの情報を少々。米国の個別株オプションを本格的に売買したい方(naked WritingとかTarget buyingしたいようなマニアな人)は米国系証券会社に口座を開く必要があります。10年くらい前はネットで探した米国系証券会社に英語で問い合わせすると日本在住の日本人でも口座開設させてくれたところがあるのですが、最近は殆ど駄目になってしまいました。現在でも口座開設できるのはinteractive brokersくらいだと思います。ここは日本口座と米国口座に分かれているので興味ある方はご自分で問い合わせてみて下さい(日本法人に問い合わせても大丈夫です)。米国口座を開けば米国株の空売りもオプション取引もできます。元々マーケットメーカーとして発展した老舗企業であり、上場会社です。殆ど誰も売買していない日本株の個別株オプションのマーケットメイクなども行っているようです。ちなみにSBI証券や楽天証券で米国株を買った場合は、interactive brokersに取り次がれています。しかし、言語の壁(英語)と、確定申告の手間を考えると、個人投資家が直接interactive brokersの米国口座を開設するのは、ハードルが高いと思います。私は口座開いてありますけど確定申告が超面倒なのでたまにしか使ってないです。PUTオプション売って権利割当されて買った株をカバードCALLで現物渡して決済した場合の損益の計算をしたりするのが本当に面倒くさすぎる。

とまあ、その辺まで考慮すると、米国株CFDの取り扱いがあって日本で正式に営業している証券会社のCFDを利用するのが最もお手軽と言えると思います。ただしCFDの場合は金利コストがけっこう大きいので長期トレードは不利な点は理解しておきましょう。ボラが高い銘柄(よく動く銘柄)の短期トレード(売り、買いどちらとも)に特化するのであるならば米国株CFDは強力なツールとなりえると思います。サクソバンクではイフダンOCO注文ができるので米国市場がよく動く時間に注文を出して寝てしまう(寝てる間に新規買い注文成立、さらに決済売りまで成立してしまう)ような使い方もできます。なお、IG証券では新規のポジションを保有するためのOCO注文はできません。

原油CFDを扱うCFD会社の比較。銘柄、手数料、スプレッドなどなど。
VIX投資する方法で一番簡単なのはCFD。先物・オプションは難易度高い。

アジアLNG価格価格が約20ドルまで大暴騰

2021年1月はアジアのLNG価格価格が約20ドルまで大暴騰しました。数か月前の2020年春にはコロナショックの影響でLNG価格は2ドル程度まで低迷していたので、そこから10倍になったわけです。

カタールやオーストラリアのLNG設備で相次ぐトラブルがあってLNGが品薄になっているところに2020年冬シーズンのアジアの寒波が重なったからとか、東電と中電が出資する世界最大級の火力発電会社でLNG調達も手掛ける株式会社JERAが需要予測を誤ったからとか、いろいろ言われておりますが、最大の理由は、そもそも日本はガスの在庫量が普段の消費量に対して極端に少ないことでしょう。

ヨーロッパ全体では古くから大量のガスを輸入しておりますが、ロシアからのパイプライン輸入のみならず、LNG輸入量も多く、需要ピーク時期の冬季に不足しないように地下ガス備蓄設備が充実しています(ガス需要の少ない春~秋にガスを貯蔵しておいて冬場のピークに使うわけです)。
 一方、日本のガスの輸入はLNGだけに偏っており、超低温で冷却しなければならないというLNGの性質上、大量在庫を持つことは困難であるという問題を抱えています。JERAの立場としては石炭火力を減らせと苛められた上でLNG在庫を増やせと言われても営利企業である以上は限界があると思われ、国策として有効性のある方策(例えば法定で在庫日数の延長と、税優遇のセット策とか)が示されない限り、今回のような事例(LNG暴騰、電力スポット暴騰)は再発する可能性があると個人的には思います。

日本はガス生産地(カタール、オーストラリア、アメリカ等)から遠く離れており、慌ててLNGを輸入しようとしても最低でも約2ヵ月かかります。したがって今年の冬のように、在庫が少なくなっているときに寒波到来で電力需要が急増すると、LNGが足りなくなり、市場原理に基づいて価格が急騰したというわけです。聞くところによれば火力発電用LNGの在庫日数3日以下まで追い込まれていたようです。なぜもっと早く節電要請しないのか疑問に思います。

ところでアジアのLNG高騰はヨーロッパにも影響を与えました。ヨーロッパに荷揚げする予定だったLNGをアジアに転売すれば儲かる状態だったため、ヨーロッパのLNGが品薄になったためです。極端な話、日本がガス在庫が少ないせいでヨーロッパの方々の今シーズンのガス代が上がってしまった、と言えるかもしれません。

筆者はNYMEXの天然ガスをトレードしている関係もあり、LNG市況やヨーロッパガス市況も監視しているわけですが、NYMEXの天然ガス先物は、なかなか上がりませんでした。下図はNYMEXの天然ガス価格(HH,Henry Harbor)と、ヨーロッパのガス価格(TTF,Natural Gas at the Title Transfer Facility Virtual Trading Point)と、アジアのLNG価格(JKM,LNG Japan/Korea Marker)の比較ですが、HH価格は上値が重いままです。

gas price comparison(HH,JKM,TTF)

というのはアメリカは2020/21シーズンの冬は、1950年以降で13番目の暖冬だったため、今シーズンは在庫水準が高いことと、輸出能力がまだ不十分なので、海外市況が高いからといって海外市況を冷やすほど十分な量を輸出することができないからです。しかしアメリカの輸出能力は2016年頃からは約10倍(1日あたり約11BCF)になっており、アメリカの冬の寒波と輸出増が重なった場合は、大暴騰する可能性はあります。ということで10ヵ月の2021年の冬シーズンのNYMEXの天然ガスのラリーに期待している筆者であります。ファンドも同じような見方をしているようで、万年売り越しだったファンドが、昨年から買い越しになってますね。

なおHH価格が一番安いのは、ある意味、当たり前です。LNGにするためには液化して輸送するためのコストが乗るので、原価という点ではJKMが一番高いわけです。HH価格を3ドル、液化コストを2.5ドル、輸送コストを2ドルとすると、アメリカからLNGを日本まで持ってくると、7.5ドルくらいになってしまいます。

天然ガス発電が急速に伸びて天然ガス相場に大きな影響を与えている
いくらなんでも天然ガスは安すぎではないか?

天然ガス発電が急速に伸びて天然ガス相場に大きな影響を与えている

発電に用いる原料は国によってかなり異なっています。日本の場合は東日本大震災以前は原子力発電の割合が3割近くありましたが、震災後は石炭を用いる火力発電、天然ガスを用いる火力発電が増加しています(日本はアメリカからLNGは殆ど輸入していません。したがって日本はアメリカの天然ガス先物市場には殆ど影響を与えていません)。一方、アメリカの場合は原子力発電の割合はほとんど変化しておらず、石炭火力発電の割合が右肩下がりの減少、一方で天然ガス火力発電の割合が急激に増加しています。

下図は2010~2019年におけるアメリカの年間発電量の原料別の推移です。青線のCoalが石炭、赤線のNatural Gasが天然ガス、
灰色線のNuclearが原子力です。石炭はこの10年でほぼ半減、天然ガスは6割増というようになっています。

US electricity generation by source

アメリカの空調設備は、冬場は天然ガス暖房を熱源とするセントラルヒーティングが主流のため、冬場の天然ガス消費量は激増する傾向にあります。大雑把に言って夏場の家庭用暖房の天然ガス消費量は100BCF程度、冬場は800~1000BCFとなります(10倍になる)。※BCFはbillion cubic feet、10億立方フィート。

一方、夏場の冷房は日本と同様に電気を用いるために、夏場は電力需要が増加する傾向にあります。

天然ガス相場に与える影響という点で見た場合、冬場のガス消費量は夏場の10倍前後に達するため冬場は大相場になることが多いのですけれど、夏場の火力発電用の天然ガス消費量は、夏以外の季節の消費量を基準にして考えると1.5倍くらいなので、あまり相場の材料にされることはありませんでした。

U.S. Natural Gas Deliveries to Electric Power Consumers

ところが2020年の夏は、天然ガス火力発電が増加してるところに猛暑となったこともあり、過去最大の天然ガス消費量となりました。ファンドも買い越しとなり大相場となりました。

天然ガスチャート2020年4月-2020年11月

筆者の頭の中では「夏場の上げはショボイ」と思って弱気ポジションをガンガン積み増ししたのですけど、仕込むのが早すぎたこともあって、結構な金額を吹き飛ばすはめになりました。チャート見るとこんな感じで、結局秋になって下がったんですが、8月の負けを取り戻すのに3ヵ月もかかってしまった。

いくらなんでも天然ガスは安すぎではないか?
天然ガスの在庫が少ない割に、なかなか先物価格が暴騰しないのは、なぜか?
海外先物を使って例年お決まりの天然ガスのサヤ滑りを収益化する
CFD会社の比較。銘柄、手数料、スプレッドなどなど。

アメリカの原油生産量がようやく減少に転じた

サウジアラビアやロシアの場合は国策として原油生産量をコントロールできますが、米国の場合は民間企業が生産者であるために価格カルテル的な手法(皆で申し合わせて減産)は難しいという問題がありました。しかしながら、さすがに価格下落に耐え切れなくなり多くの民間企業が減産するようになり、ようやく全米合計での原油生産量は減少に転じました。

米国の原油生産量推移

減ったとは言っても、2010年頃と比べて生産量は2倍に増えているわけなので新型コロナウイルス感染症(COVID-19)による需要減を埋め合わせることができるか疑問なレベルではあります。

WTI原油受け渡し地であるオクラホマ州クッシングの在庫は、まだまだ高水準ですが僅かながら減少に転じたのは原油価格に対しては好材料と言えますね。

クッシング在庫(2020年5月13日発表)

WTI原油先物は一時マイナス価格となるなどの大波乱を演じましたが、そこそこ落ち着きを取り戻しつつあります。下図は過去の暴落と今回の暴落を比較するために作成したチャートですが、日柄的に見ても、そろそろ最悪期を脱したかという感じに見えます。

原油下落の様子。過去との比較

原油先物のフォワードカーブ(期限の短い先物を基準に、期限の長い先物価格を繋いだチャート)を見ると、おそろしいほどの順鞘(コンタンゴ)が縮小してきて、コンタンゴの幅の小さい状態まで回復しているのがわかります。ETF等のロールオーバー時の減価の度合いは今後改善されてゆくと考えられますが、そうは言ってもまだコンタンゴなので長期買い持ちは不利な状況には変わりません。

WTI原油先物のフォワードカーブ

コロナの感染リスクを減らすためには人間に近づかないことが必要です。このため公共交通機関は使わないけれども自動車で移動する、というニーズは確実に存在します。Appleが期間限定で移動傾向レポートを無償で提供しており、これによればアメリカにおける自動車の移動アクティビティは公共交通機関を上回る勢いでけっこう回復していることが確認できます。ちなみに移動傾向レポートはアメリカのみならず世界中の傾向を見ることができるのでいろいろな地名を入れていろいろ試してみると楽しいよ。

原油1バレル(42ガロン)から、ガソリンは19~20ガロン、中間留分(ディーゼル燃料とかヒーティングオイルとかジェット燃料)は11~12ガロン生産されます。つまり、車社会のアメリカにおける原油消費量を予想する上で、ガソリンの需給動向の監視は重要です。

アメリカの移動傾向レポートを見る限りは自動車移動量はかなり回復していることがわかります。じゃあガソリン価格はどうでしょうか。下図は2020年7月限のガソリンクラックスプレッド(ガソリン先物と原油先物の価格差)ですが、クラックがマイナスになるほど叩き売られた後、大幅に戻していることがわかります。つまりガソリンの需要はかなり回復傾向にあることが伺えます。

アメリカのガソリンのクラックスプレッド(7月)

ガソリンの在庫量の推移を見ると確かに減ってますね。

アメリカのガソリン在庫推移(2020年5月13日発表)

しかし、単純に喜ぶことはできません。製油所の稼働率はまだまだかなりの低水準のまま。つまり、ガソリンの需要が回復したというよりも、生産量が減っているので在庫が減ったという見方をしたほうが良いでしょうね。

アメリカの製油所稼働率推移(2020年5月13日発表)

当面は、移動傾向レポート、ガソリン在庫や製油所稼働率、クッシング在庫等から目を離せませんね。筆者は戻り売り目線で見ていたのですが、原油のコンタンゴがかなり縮小してきた様子を見ると売るのは怖くなり、押し目で強気ポジションを作るかどうか思案中です。

WTI原油先物の終値が驚きのマイナス37.63ドルに
OPECが減産してもアメリカが増産するから需給がなかなか均衡しない
クッシング在庫って何?原油価格に影響するの?
原油CFDの鞘滑り取りでコンタンゴを収益化する
原油ETFを長期で買い持ちすると損をする。上がらない理由とは。

日本の石油関連企業株、アメリカシェール企業株に投資するのはどうだろう

原油に投資する方法としては、原油関連のETFやETNの買い、原油CFDの買いを検討する方が多いようです。しかしながら原油価格低迷期は原油先物が大きな順鞘(コンタンゴともいう。期限の長い先物価格に比べて、期限の短い先物価格が安い状態)になることが多く、そのような状況下での原油ETFの長期買い持ちや、原油CFDの長期買い持ちは、思ったほど上がらない、という問題があります。一般的に使われる原油のチャートは期限の短い先物のチャートを繋げて作ったもの(つなぎ足チャート)ですが、これは限月乗り換え(ロールオーバー)時の限月間の価格の差を無視したチャートであるため、この「つなぎ足チャート」は実際にETF,ETN,CFD等に投資してる人の実損益と乖離してしまうという問題があります。これは先物市場を利用した金融商品として、取引機構上どうしても避けられないものなのであり、ETFやCFDの取引会社が差額を収奪しているわけではありません。そういう仕組みだから仕方ないのです。

原油に長期投資するのであれば、間接的な銘柄となりますが、石油関連株が良いのではなかなあ、と筆者は考えております。株であればロールオーバーによる減価はありませんからね。しかしながら倒産して紙くずになるリスクはありますので、一極集中はリスクが高いので分散は必要でしょう。

筆者がチェックしてる銘柄をご紹介しておきます。
・1605 国際石油開発帝石(株)
経済産業大臣が大株主。つまり国策会社と考えて良いと思う。潰れる可能性は非常に低いと思う。

・1963 日揮ホールディングス(株)
建設業に分類されてますが、世界で活躍している石油に強い総合エンジニアリング会社。

・5019 出光、5020JXTG、5021 コスモ
皆さんご存じの石油元売り会社。

・6269 三井海洋開発(株)
浮体式の原油生産貯蔵設備を設計・建造している。

・6376 日機装(株)
一見、全然関係なさそうなんだけど(人工腎臓でトップシェア)、シェール会社向けの特殊ポンプのシェアが高いので、原油価格と一緒に動くことが多い、という面白い銘柄です。

リスク許容度の高い方は、財務的に危なくなって暴落してるアメリカのシェール企業の株価という選択肢もあるかもしれない。最近では特定口座で米国株を買える証券会社が増えてますので投資のハードルも下がってると思います。東洋経済のこの記事は、シェール企業に関してよくまとめてあっておすすめ。この記事に記載されていた銘柄はネット証券大手のSBI証券で扱いの有無を調べたところでは大半の銘柄で取り扱いがありました(売買可能)。あと、この記事に掲載されていた企業の株価一覧をアメリカのYahoo financeで見れるようにまとめてみました。

アメリカのYahoo financeで本当に潰れそうなシェール会社株を探すと、けっこうたくさん出てきます(興味ある人は御自分で調べてみましょう。resource等のキーワードで探すと株価がゼロに近い会社が大量に出てきます)。そういう銘柄を10銘柄くらい買うという方法で利益を出している人を知っています。10銘柄に各々千ドル分ずつ投入したとします。このうち2社が5倍になれば残りが全部倒産して紙くずになってもモトが取れます。私はやりませんけどw

日本企業の石油埋蔵量
先物つなぎ足を見ると騙される
原油CFDを長期で買い持ちすると損をする。
原油ETFを長期で買い持ちすると損をする。上がらない理由とは。
原油CFDの鞘滑り取りでコンタンゴを収益化する

FRBによるジャンクボンド購入はシェール企業を延命させ、WTIのコンタンゴを長期化させるのではないか?

OPECプラス(OPECとロシア等)は、2020年5月1日から日量970万バレルの減産に合意していますが、新型コロナウイルスの世界的大流行による需要量の著しい低下を考慮すると、減産量は生ぬるいと言わざるを得ません。しかしながら貯蔵量には限界があるため、生産量はいずれは嫌でも減って行くことが予想されます。

ところで、FRB(米連邦準備制度理事会)が2020年4月9日に投機的格付けの社債(いわゆるジャンクボンド)の購入に踏み切りました。下図はジャンクボンドETFであるHYGと、オイルセクターを除いたジャンクボンドETFのHYXEの比較チャートですが、どちらも大きく反発していることが分かります。これが何を意味するか簡単に言うと、ヤバイ会社の社債をFRBが買うことにしたので、シェール企業を含む財務的にヤバイ会社の資金繰りが助かる、ということになります。

HYGとHYXEの比較

本来は原油価格下落によって資金繰りに困ったシェール企業が倒産や他社に買収される等の形で淘汰されることで生産量が減少するはずだったのに、FRBの施策によって淘汰が進まなくなり、原油生産に歯止めがかからない可能性が出てくるかもしれません。シェール企業が沢山倒産すると今以上に失業者があふれるため仕方ないとは思いますが。

一方、テキサス鉄道委員会(米国で原油生産量が最も多いテキサス州のエネルギー分野の規制当局)が原油の生産制限の導入について検討を始めましたが、もともとアメリカは市場競争原理を重視する国ですので、反対論が根強いようです。

このような状況ですのでアメリカ国内では貯蔵限界が近いにもかかわらず原油生産削減がなかなか進まず、大幅なコンタンゴが長期化する可能性が高いだろうと筆者は見ています。下図は2020年4月24日におけるWTI原油先物、ブレント原油先物、ドバイ原油先物のフォワードカーブの比較です。WTIの期近付近の落ち込みが相対的に大きいことが分かると思います。このような大コンタンゴ時は原油ETFの長期買い持ちは想像以上に不利なので注意しましょう。

forward_curve_Brent_WTI_Dubai

コロナにより石油需要が急減し在庫が積みあがり価格下落を招いている
原油ETFの影響でWTI原油はコンタンゴになりやすい?!
原油CFDの鞘滑り取りでコンタンゴを収益化する

WTI原油先物の終値が驚きのマイナス37.63ドルに

2020/4/20にCMEで取引されている原油先物価格(2020年5月限)がマイナス価格になりました。4/8時点においてCMEはマイナス価格をテストしていると表明しておりましたが、まさか原油先物価格が本当にマイナスになるとは驚きです。

下図は4/20の取引終了後(米国時間)のCMEのWTI原油先物価格一覧の画面です。
原油マイナス価格

一番上のMAY20(2020年5月限先物)のところを見ると、OPEN(始値)が17.73、LOW(安値)が-40.32、LAST(最終価格)が-17.39、Change(前日比)が-55.90、Settle(清算価格)が-37.63となっています。これまでの清算価格の最安値は1986/3/31の10.42ドルだったわけですが、その記録を一気に更新してしまいました。

4/17(金)における2020年5月限の取組高は108593枚ありました。4/1時点から約52万枚減っており、ほとんどの建玉は決済されたか、もしくは2020年6月限月にロールオーバーされたわけですが、残っていた約11万枚の買い建玉の一部が血祭りにされたものと考えられます(取組高11万枚の場合、売り建玉と買い建玉がそれぞれ11万枚残っている状態)。

現物受渡決済が可能な先物取引の場合、取引期限ギリギリになる前に投機筋やETFの建玉は次の限月にロールオーバーされます。取引期限ギリギリまで参加するのは、現物を扱える参加者と、無鉄砲な投機筋であると考えられます。

平時の原油マーケットであれば、5月の原油先物と、6月の原油先物の値鞘が10ドルを超える順鞘(コンタンゴ)になることは考えられません。なぜならば5月の原油先物契約を「現物受け取り決済」を行い、タンクに貯蔵し、翌月6月の原油先物契約で「現物渡し決済」すれば、「5月と6月の価格差からタンク保管コストその他経費を引いたもの」が利益として残るからです。

このように、現物の原油を用いた裁定(キャッシュ・アンド・キャリー取引)が働くであろうという根拠により、5月限を買い建てつつ、6月限を売り建てしていた投機的な市場参加者が一部残っていたのだろうと考えられます。そしてその参加者は自らは現物を引き取る気はなく「俺以外の誰かが、現物を使った裁定取引を実施するだろうから値鞘は縮まるだろう」という楽観的なシナリオで仕掛けていたものと考えられます。

下図は4/15に発表されたクッシング在庫ですが、異様な速度で激増しているのがわかります(なお、最新のデータは米国時間で4/22に発表されます)。
EIA_Weekly_Stocks_Cushing_Release200415

クッシング在庫とはWTI原油先物の受け渡し地であるオクラホマ州クッシングにおける原油在庫なのですが、内陸の不便な場所にあるため、過剰在庫になると容易には解消されないという問題があります。本来、主たる在庫基地はVLCC(Very Large Crude Oil Carrier、原油用の超大型タンカー)が着岸できる沿岸部に作るべきでしょうが、そもそもアメリカは長年に亘って原油輸出を禁止していた国ですから、WTI原油の受け渡し場所が、辺鄙な場所になったままであるという問題を抱えているわけです。

クッシングのタンクがもうすぐ一杯となって原油の置き場がない。でも油井を止めたほうが損害が大きい、だったら赤字でも先物のヘッジ用の売り建て玉を「現物渡し決済してしまえ」という原油生産者が多く存在したのだろうと考えられます。

平時では、先物市場で現物渡し決済される量は、先物市場の取引量全体に占める割合は僅かです。先物市場で売り建てていた生産者の多くは、平時では、ヘッジで行っていた売り建て玉をそのまま買い戻すことで差金決済します。ところがこの「買い戻し」が非常に少なかったため、暴落したのではないかと筆者は考えております。買い戻しが非常に少なかったため、ジワジワと価格が下がっていき最後は投げ売りになったのでしょう。現物受け渡しを伴う商品先物の最終決済日付近では、暴騰・暴落は、時々ある出来事です。さすがに今回の原油の事例は歴史に残る異常事態ではありますが。。。

ところで原油ETF(1699,1671,米国市場のUSO)の場合は、既に2020年6月限にロールオーバーが完了しているので、2020年5月限のマイナス価格は直接の関係はありません。GMOクリック等でCFDで投資している方も、既に2020年6月限にロールオーバーが完了しているので関係ありません(先週15日頃に巨大な価格調整額が発生して驚いてるかもしれませんが)。原油ETNの2038の場合は、TOCOMのドバイ原油の期先なので、WTIの値動きは直接は関係ありません。

コロナにより石油需要が急減し在庫が積みあがり価格下落を招いている
クッシング在庫って何?原油価格に影響するの?
原油がいきなり10ドルも下がったのはコロナ騒ぎではなくてサウジアラビアの大増産宣言
原油生産量上位三国(サウジアラビア、ロシア、アメリカ)の原油生産量の推移
原油CFDの鞘滑り取りでコンタンゴを収益化する
原油ETFを長期で買い持ちすると損をする。上がらない理由とは。

コロナにより石油需要が急減し在庫が積みあがり価格下落を招いている

米国では新型コロナウイルス感染症(COVID-19)の拡大に伴う外出禁止令により原油及び石油製品の需要が大幅に減少しています。下図は2020年4月15日に発表されたアメリカ原油在庫量です。見ての通り急激に在庫量が増加していることが分かります。

EIA原油在庫2020/4/15

下図はアメリカのガソリン在庫量です。車社会のアメリカでは春頃からガソリン消費量が増加して在庫が取り崩されていくのが例年の傾向ですが今年はコロナによる外出禁止の影響でガソリン消費量が激減し、在庫が急増しています。

EIAガソリン在庫2020/4/15

下図はガソリン需要期(先物の7月限)のクラックスプレッドの推移です。ガソリンクラックスプレッドとは、ガソリン価格と原油価格の差のことです。原油を加工してガソリンを作ることから原油価格よりもガソリン価格のほうが価格が高くなるのが通常の状態なのですが、今年の場合は需要が激減した影響でガソリン価格が原油価格よりも更に大幅に下落したため、ガソリンのクラックスプレッドが一時的にマイナスになってしまいました。ガソリンクラックがマイナスになるのはリーマンショック以来であり、しかもその変動速度はリーマンショック時の5倍くらいの速さでした。

NYMEX RB Crack Spread

クラックスプレッドがマイナスのまま生産を続けると製油所(石油の精製業者)は赤字が増える一方なので、当然のことながら稼働率を下げて対応しています。なお、2017年9月に稼働率が急低下しているのはハリケーンによる影響です。
アメリカ製油所稼働率

コロナの収束は、短期間のうちに「ハイ、もう大丈夫」という形にはならないだろうと筆者は見ています。つまり外出禁止命令が発令されなくなった後であっても、外出自粛しなければならない状況が長期化する可能性が高いと見ています。このため原油価格、ガソリン価格は、なかなか上がらないかもしれません。一方、効果的なワクチンが開発されれば状況は一変するわけで、、、どうなるかは分かりません。

2020年の原油価格の見通しと投資戦略へのヒント
原油ETFを長期で買い持ちすると損をする。上がらない理由とは。
原油がいきなり10ドルも下がったのはコロナ騒ぎではなくてサウジアラビアの大増産宣言
原油CFDを長期で買い持ちすると損をする。
原油CFDを扱うCFD会社の比較。銘柄、手数料、スプレッドなどなど。
原油生産量上位三国(サウジアラビア、ロシア、アメリカ)の原油生産量の推移