「原油や天然ガスの統計」カテゴリーアーカイブ

天然ガス発電が急速に伸びて天然ガス相場に大きな影響を与えている

発電に用いる原料は国によってかなり異なっています。日本の場合は東日本大震災以前は原子力発電の割合が3割近くありましたが、震災後は石炭を用いる火力発電、天然ガスを用いる火力発電が増加しています(日本はアメリカからLNGは殆ど輸入していません。したがって日本はアメリカの天然ガス先物市場には殆ど影響を与えていません)。一方、アメリカの場合は原子力発電の割合はほとんど変化しておらず、石炭火力発電の割合が右肩下がりの減少、一方で天然ガス火力発電の割合が急激に増加しています。

下図は2010~2019年におけるアメリカの年間発電量の原料別の推移です。青線のCoalが石炭、赤線のNatural Gasが天然ガス、
灰色線のNuclearが原子力です。石炭はこの10年でほぼ半減、天然ガスは6割増というようになっています。

US electricity generation by source

アメリカの空調設備は、冬場は天然ガス暖房を熱源とするセントラルヒーティングが主流のため、冬場の天然ガス消費量は激増する傾向にあります。大雑把に言って夏場の家庭用暖房の天然ガス消費量は100BCF程度、冬場は800~1000BCFとなります(10倍になる)。※BCFはbillion cubic feet、10億立方フィート。

一方、夏場の冷房は日本と同様に電気を用いるために、夏場は電力需要が増加する傾向にあります。

天然ガス相場に与える影響という点で見た場合、冬場のガス消費量は夏場の10倍前後に達するため冬場は大相場になることが多いのですけれど、夏場の火力発電用の天然ガス消費量は、夏以外の季節の消費量を基準にして考えると1.5倍くらいなので、あまり相場の材料にされることはありませんでした。

U.S. Natural Gas Deliveries to Electric Power Consumers

ところが2020年の夏は、天然ガス火力発電が増加してるところに猛暑となったこともあり、過去最大の天然ガス消費量となりました。ファンドも買い越しとなり大相場となりました。

天然ガスチャート2020年4月-2020年11月

筆者の頭の中では「夏場の上げはショボイ」と思って弱気ポジションをガンガン積み増ししたのですけど、仕込むのが早すぎたこともあって、結構な金額を吹き飛ばすはめになりました。チャート見るとこんな感じで、結局秋になって下がったんですが、8月の負けを取り戻すのに3ヵ月もかかってしまった。

いくらなんでも天然ガスは安すぎではないか?
天然ガスの在庫が少ない割に、なかなか先物価格が暴騰しないのは、なぜか?
海外先物を使って例年お決まりの天然ガスのサヤ滑りを収益化する
CFD会社の比較。銘柄、手数料、スプレッドなどなど。

アメリカの原油生産量がようやく減少に転じた

サウジアラビアやロシアの場合は国策として原油生産量をコントロールできますが、米国の場合は民間企業が生産者であるために価格カルテル的な手法(皆で申し合わせて減産)は難しいという問題がありました。しかしながら、さすがに価格下落に耐え切れなくなり多くの民間企業が減産するようになり、ようやく全米合計での原油生産量は減少に転じました。

米国の原油生産量推移

減ったとは言っても、2010年頃と比べて生産量は2倍に増えているわけなので新型コロナウイルス感染症(COVID-19)による需要減を埋め合わせることができるか疑問なレベルではあります。

WTI原油受け渡し地であるオクラホマ州クッシングの在庫は、まだまだ高水準ですが僅かながら減少に転じたのは原油価格に対しては好材料と言えますね。

クッシング在庫(2020年5月13日発表)

WTI原油先物は一時マイナス価格となるなどの大波乱を演じましたが、そこそこ落ち着きを取り戻しつつあります。下図は過去の暴落と今回の暴落を比較するために作成したチャートですが、日柄的に見ても、そろそろ最悪期を脱したかという感じに見えます。

原油下落の様子。過去との比較

原油先物のフォワードカーブ(期限の短い先物を基準に、期限の長い先物価格を繋いだチャート)を見ると、おそろしいほどの順鞘(コンタンゴ)が縮小してきて、コンタンゴの幅の小さい状態まで回復しているのがわかります。ETF等のロールオーバー時の減価の度合いは今後改善されてゆくと考えられますが、そうは言ってもまだコンタンゴなので長期買い持ちは不利な状況には変わりません。

WTI原油先物のフォワードカーブ

コロナの感染リスクを減らすためには人間に近づかないことが必要です。このため公共交通機関は使わないけれども自動車で移動する、というニーズは確実に存在します。Appleが期間限定で移動傾向レポートを無償で提供しており、これによればアメリカにおける自動車の移動アクティビティは公共交通機関を上回る勢いでけっこう回復していることが確認できます。ちなみに移動傾向レポートはアメリカのみならず世界中の傾向を見ることができるのでいろいろな地名を入れていろいろ試してみると楽しいよ。

原油1バレル(42ガロン)から、ガソリンは19~20ガロン、中間留分(ディーゼル燃料とかヒーティングオイルとかジェット燃料)は11~12ガロン生産されます。つまり、車社会のアメリカにおける原油消費量を予想する上で、ガソリンの需給動向の監視は重要です。

アメリカの移動傾向レポートを見る限りは自動車移動量はかなり回復していることがわかります。じゃあガソリン価格はどうでしょうか。下図は2020年7月限のガソリンクラックスプレッド(ガソリン先物と原油先物の価格差)ですが、クラックがマイナスになるほど叩き売られた後、大幅に戻していることがわかります。つまりガソリンの需要はかなり回復傾向にあることが伺えます。

アメリカのガソリンのクラックスプレッド(7月)

ガソリンの在庫量の推移を見ると確かに減ってますね。

アメリカのガソリン在庫推移(2020年5月13日発表)

しかし、単純に喜ぶことはできません。製油所の稼働率はまだまだかなりの低水準のまま。つまり、ガソリンの需要が回復したというよりも、生産量が減っているので在庫が減ったという見方をしたほうが良いでしょうね。

アメリカの製油所稼働率推移(2020年5月13日発表)

当面は、移動傾向レポート、ガソリン在庫や製油所稼働率、クッシング在庫等から目を離せませんね。筆者は戻り売り目線で見ていたのですが、原油のコンタンゴがかなり縮小してきた様子を見ると売るのは怖くなり、押し目で強気ポジションを作るかどうか思案中です。

WTI原油先物の終値が驚きのマイナス37.63ドルに
OPECが減産してもアメリカが増産するから需給がなかなか均衡しない
クッシング在庫って何?原油価格に影響するの?
原油CFDの鞘滑り取りでコンタンゴを収益化する
原油ETFを長期で買い持ちすると損をする。上がらない理由とは。

FRBによるジャンクボンド購入はシェール企業を延命させ、WTIのコンタンゴを長期化させるのではないか?

OPECプラス(OPECとロシア等)は、2020年5月1日から日量970万バレルの減産に合意していますが、新型コロナウイルスの世界的大流行による需要量の著しい低下を考慮すると、減産量は生ぬるいと言わざるを得ません。しかしながら貯蔵量には限界があるため、生産量はいずれは嫌でも減って行くことが予想されます。

ところで、FRB(米連邦準備制度理事会)が2020年4月9日に投機的格付けの社債(いわゆるジャンクボンド)の購入に踏み切りました。下図はジャンクボンドETFであるHYGと、オイルセクターを除いたジャンクボンドETFのHYXEの比較チャートですが、どちらも大きく反発していることが分かります。これが何を意味するか簡単に言うと、ヤバイ会社の社債をFRBが買うことにしたので、シェール企業を含む財務的にヤバイ会社の資金繰りが助かる、ということになります。

HYGとHYXEの比較

本来は原油価格下落によって資金繰りに困ったシェール企業が倒産や他社に買収される等の形で淘汰されることで生産量が減少するはずだったのに、FRBの施策によって淘汰が進まなくなり、原油生産に歯止めがかからない可能性が出てくるかもしれません。シェール企業が沢山倒産すると今以上に失業者があふれるため仕方ないとは思いますが。

一方、テキサス鉄道委員会(米国で原油生産量が最も多いテキサス州のエネルギー分野の規制当局)が原油の生産制限の導入について検討を始めましたが、もともとアメリカは市場競争原理を重視する国ですので、反対論が根強いようです。

このような状況ですのでアメリカ国内では貯蔵限界が近いにもかかわらず原油生産削減がなかなか進まず、大幅なコンタンゴが長期化する可能性が高いだろうと筆者は見ています。下図は2020年4月24日におけるWTI原油先物、ブレント原油先物、ドバイ原油先物のフォワードカーブの比較です。WTIの期近付近の落ち込みが相対的に大きいことが分かると思います。このような大コンタンゴ時は原油ETFの長期買い持ちは想像以上に不利なので注意しましょう。

forward_curve_Brent_WTI_Dubai

コロナにより石油需要が急減し在庫が積みあがり価格下落を招いている
原油ETFの影響でWTI原油はコンタンゴになりやすい?!
原油CFDの鞘滑り取りでコンタンゴを収益化する

WTI原油先物の終値が驚きのマイナス37.63ドルに

2020/4/20にCMEで取引されている原油先物価格(2020年5月限)がマイナス価格になりました。4/8時点においてCMEはマイナス価格をテストしていると表明しておりましたが、まさか原油先物価格が本当にマイナスになるとは驚きです。

下図は4/20の取引終了後(米国時間)のCMEのWTI原油先物価格一覧の画面です。
原油マイナス価格

一番上のMAY20(2020年5月限先物)のところを見ると、OPEN(始値)が17.73、LOW(安値)が-40.32、LAST(最終価格)が-17.39、Change(前日比)が-55.90、Settle(清算価格)が-37.63となっています。これまでの清算価格の最安値は1986/3/31の10.42ドルだったわけですが、その記録を一気に更新してしまいました。

4/17(金)における2020年5月限の取組高は108593枚ありました。4/1時点から約52万枚減っており、ほとんどの建玉は決済されたか、もしくは2020年6月限月にロールオーバーされたわけですが、残っていた約11万枚の買い建玉の一部が血祭りにされたものと考えられます(取組高11万枚の場合、売り建玉と買い建玉がそれぞれ11万枚残っている状態)。

現物受渡決済が可能な先物取引の場合、取引期限ギリギリになる前に投機筋やETFの建玉は次の限月にロールオーバーされます。取引期限ギリギリまで参加するのは、現物を扱える参加者と、無鉄砲な投機筋であると考えられます。

平時の原油マーケットであれば、5月の原油先物と、6月の原油先物の値鞘が10ドルを超える順鞘(コンタンゴ)になることは考えられません。なぜならば5月の原油先物契約を「現物受け取り決済」を行い、タンクに貯蔵し、翌月6月の原油先物契約で「現物渡し決済」すれば、「5月と6月の価格差からタンク保管コストその他経費を引いたもの」が利益として残るからです。

このように、現物の原油を用いた裁定(キャッシュ・アンド・キャリー取引)が働くであろうという根拠により、5月限を買い建てつつ、6月限を売り建てしていた投機的な市場参加者が一部残っていたのだろうと考えられます。そしてその参加者は自らは現物を引き取る気はなく「俺以外の誰かが、現物を使った裁定取引を実施するだろうから値鞘は縮まるだろう」という楽観的なシナリオで仕掛けていたものと考えられます。

下図は4/15に発表されたクッシング在庫ですが、異様な速度で激増しているのがわかります(なお、最新のデータは米国時間で4/22に発表されます)。
EIA_Weekly_Stocks_Cushing_Release200415

クッシング在庫とはWTI原油先物の受け渡し地であるオクラホマ州クッシングにおける原油在庫なのですが、内陸の不便な場所にあるため、過剰在庫になると容易には解消されないという問題があります。本来、主たる在庫基地はVLCC(Very Large Crude Oil Carrier、原油用の超大型タンカー)が着岸できる沿岸部に作るべきでしょうが、そもそもアメリカは長年に亘って原油輸出を禁止していた国ですから、WTI原油の受け渡し場所が、辺鄙な場所になったままであるという問題を抱えているわけです。

クッシングのタンクがもうすぐ一杯となって原油の置き場がない。でも油井を止めたほうが損害が大きい、だったら赤字でも先物のヘッジ用の売り建て玉を「現物渡し決済してしまえ」という原油生産者が多く存在したのだろうと考えられます。

平時では、先物市場で現物渡し決済される量は、先物市場の取引量全体に占める割合は僅かです。先物市場で売り建てていた生産者の多くは、平時では、ヘッジで行っていた売り建て玉をそのまま買い戻すことで差金決済します。ところがこの「買い戻し」が非常に少なかったため、暴落したのではないかと筆者は考えております。買い戻しが非常に少なかったため、ジワジワと価格が下がっていき最後は投げ売りになったのでしょう。現物受け渡しを伴う商品先物の最終決済日付近では、暴騰・暴落は、時々ある出来事です。さすがに今回の原油の事例は歴史に残る異常事態ではありますが。。。

ところで原油ETF(1699,1671,米国市場のUSO)の場合は、既に2020年6月限にロールオーバーが完了しているので、2020年5月限のマイナス価格は直接の関係はありません。GMOクリック等でCFDで投資している方も、既に2020年6月限にロールオーバーが完了しているので関係ありません(先週15日頃に巨大な価格調整額が発生して驚いてるかもしれませんが)。原油ETNの2038の場合は、TOCOMのドバイ原油の期先なので、WTIの値動きは直接は関係ありません。

コロナにより石油需要が急減し在庫が積みあがり価格下落を招いている
クッシング在庫って何?原油価格に影響するの?
原油がいきなり10ドルも下がったのはコロナ騒ぎではなくてサウジアラビアの大増産宣言
原油生産量上位三国(サウジアラビア、ロシア、アメリカ)の原油生産量の推移
原油CFDの鞘滑り取りでコンタンゴを収益化する
原油ETFを長期で買い持ちすると損をする。上がらない理由とは。

コロナにより石油需要が急減し在庫が積みあがり価格下落を招いている

米国では新型コロナウイルス感染症(COVID-19)の拡大に伴う外出禁止令により原油及び石油製品の需要が大幅に減少しています。下図は2020年4月15日に発表されたアメリカ原油在庫量です。見ての通り急激に在庫量が増加していることが分かります。

EIA原油在庫2020/4/15

下図はアメリカのガソリン在庫量です。車社会のアメリカでは春頃からガソリン消費量が増加して在庫が取り崩されていくのが例年の傾向ですが今年はコロナによる外出禁止の影響でガソリン消費量が激減し、在庫が急増しています。

EIAガソリン在庫2020/4/15

下図はガソリン需要期(先物の7月限)のクラックスプレッドの推移です。ガソリンクラックスプレッドとは、ガソリン価格と原油価格の差のことです。原油を加工してガソリンを作ることから原油価格よりもガソリン価格のほうが価格が高くなるのが通常の状態なのですが、今年の場合は需要が激減した影響でガソリン価格が原油価格よりも更に大幅に下落したため、ガソリンのクラックスプレッドが一時的にマイナスになってしまいました。ガソリンクラックがマイナスになるのはリーマンショック以来であり、しかもその変動速度はリーマンショック時の5倍くらいの速さでした。

NYMEX RB Crack Spread

クラックスプレッドがマイナスのまま生産を続けると製油所(石油の精製業者)は赤字が増える一方なので、当然のことながら稼働率を下げて対応しています。なお、2017年9月に稼働率が急低下しているのはハリケーンによる影響です。
アメリカ製油所稼働率

コロナの収束は、短期間のうちに「ハイ、もう大丈夫」という形にはならないだろうと筆者は見ています。つまり外出禁止命令が発令されなくなった後であっても、外出自粛しなければならない状況が長期化する可能性が高いと見ています。このため原油価格、ガソリン価格は、なかなか上がらないかもしれません。一方、効果的なワクチンが開発されれば状況は一変するわけで、、、どうなるかは分かりません。

2020年の原油価格の見通しと投資戦略へのヒント
原油ETFを長期で買い持ちすると損をする。上がらない理由とは。
原油がいきなり10ドルも下がったのはコロナ騒ぎではなくてサウジアラビアの大増産宣言
原油CFDを長期で買い持ちすると損をする。
原油CFDを扱うCFD会社の比較。銘柄、手数料、スプレッドなどなど。
原油生産量上位三国(サウジアラビア、ロシア、アメリカ)の原油生産量の推移

原油がいきなり10ドルも下がったのはコロナ騒ぎではなくてサウジアラビアの大増産宣言

2020年3月9日に原油がいきなり10ドルほど暴落しました。コロナウイルスの影響だと思っている方が多いようなのですけど、主要な原因はサウジアラビアの大増産宣言のためです。コロナの影響で需要が減るだろうという状況下での増産宣言がトドメという感じです。

最近の主なトピックを箇条書きすると以下の通りであります。

・サウジがロシアに「追加減産」を打診する(2月末頃)。しかし、決裂してしまった。
・3月末で期限が切れる「従来から実施していた協調減産」すら延長しないことを決定(3/6)。このため3/6に原油は5ドル下落。
・その上、ロシアが「4月からどの国も好きなだけ生産できる」と煽る(余計なことを。。。)
・それにブチ切れたサウジが超・大増産発表(3/8の日曜)。過去最大の日量1200万バレルまで増やすこともできると非公式に発表。
・3/9月曜には原油が10ドルギャップダウン(NY時間で日曜の夜に原油の取引が始まるのだけど、いきなり暴落)
・3/10頃にロシアが「近い将来に日量50万バレルの増産もあり得る」と言い出す

こんな感じなのでサウジとロシアが再び手を結ぶ可能性は低いと考えられます。

で、サウジの言うところの過去最大の日量1200万バレルとは、どの程度か分かる図がこれです。まさに大増産と言える量。
top 3 crudeoil production countries

ちなみにOPEC及びロシアは、以前は手を組んで協調減産していたわけですが、結果として、下図のようにOPEC(主にサウジ)のシェアをアメリカが全部奪った形になっています。

opec vs us crude production

下図は3/6時点(サウジがブチ切れる前)のWTI原油先物のフォワードカーブです。
WTI forward curve

フォワードカーブとは期限が短い先物を基準に、期限が先の先物の価格が高いか安いかをつないだもの。期限が先のものほど価格が高いので「将来値上がりする」と誤解する人が多いですが、違います。投げ売り状態なので期限が短いものが安い、と考えるべきです。このような状態をコンタンゴ(順鞘、じゅんざや)といいますが、コンタンゴのときはETFの買い持ちや、CFDの買い持ちはロールオーバー時に大変損ですので、原油が安いからと言って安易に買うのは危ないです。短期リバウンド狙いは良いですが長期買い持ちは想像以上に不利です。

OPECが減産してもアメリカが増産するから需給がなかなか均衡しない
原油CFDを扱うCFD会社の比較。銘柄、手数料、スプレッドなどなど。
原油CFDの鞘滑り取りでコンタンゴを収益化する
原油CFDを長期で買い持ちすると損をする。
WTI原油先物のフォワードカーブと順鞘による負のロールイールドによる原油ETFの減価

天候相場期に生育状況(Crop Progress)を参考にコーン(とうもろこし)投資する方法

アメリカのコーン(とうもろこし)の作付面積は年2回発表されます。最初に3月に作付意向面積が発表されます(年1回、3月末だけ)。これは種まきも全然してない段階の作付け予定の面積ですが、農家は去年の作物の残りを種にしているわけではなくて、タネ屋からタネを購入する必要があるので、農家のテキトーな申告というわけではありません。去年の実をまけばいいじゃん、と素人は思いますけど、収穫量が激減してしまうのでタネ屋から買わざるを得ません。

で、4月~6月頃にコーンの作付けが行われます。米国農務省(USDA,US Department of Agriculture)は毎週月曜16時(米国時間,4月~11月のみ)に、生育状況(Crop Progress)を発表しています(Release Calendarをクリックして、月曜のCrop Progressをクリック)。つまり日本時間の火曜の朝に穀物相場が急変することがあるのでコーンや大豆で勝負している人はこの時間は注意しましょう。2019年の場合、コーンの作付けが例年より大幅に遅れたのでCrop Progressを監視していた人は上げ相場に乗れたことでしょう。下図は2019年,2018年、2014-2018年平均の作付け進捗率です。今年は荒天のため作付けの進捗が例年の半分くらいの速度で進んだため、コーンが暴騰しました。

US Corn Crop Progress (Planting) 2019

下図は上のコーン作付け進捗率と同一時間軸における、コーンの投機筋の買い玉(COTレポート)とシカゴ市場のコーン先物価格の関係ですが、コーンの作付け遅れが明らかとなった5月上旬に、投機筋が一気に売り越しから買い越しに変化し、先物価格が急騰しているのがわかりますよね。Crop Progressを監視していた人は売り越しだったファンドがやべーぞ、と焦って買い戻ししてくることを先読みできたかもしれません。

コーン先物価格と投機筋の建玉(COT)の関係

作付けが終わる6月末に、実際の作付面積が発表されます。2019年のコーンの作付面積見通しは9170万エーカー(前年比で3%増,市場予想8666万エーカーより大幅増)でした。農家の気持ちになって考えるとコーン価格が上がってるから沢山植えれば儲かるぞ、ということなんでしょうかね。

コーンの作付けが終わってしまえば、あとは収穫を待てばよいというわけではありません。7月中旬から8月初旬にかけて、コーンは受粉期に入ります(シルキングと言います)。この時期に高温乾燥が続くと受粉できないコーンは実らすことができなくなるため、収穫量が大幅に減少する危険性があります。したがってこの時期はアメリカ国立気象局(NWS,National Weather Service)の6~10日間予想(6 to 10 Day Outlooks)などによってコーン先物価格が乱高下しますので短期トレードには好適な時期と言えるでしょう。

CMEで必要なデータがまとめられてます。コーン作付け面積はUS Corn Crop Progress – Plantingを見よう。
作付意向面積(年1回、3月末発表)
作付面積(年1回、6月末発表)
NWS 6~10日間予想(Temperatureは気温、Precipitationは降水量。カラフルで見やすい)
COTでファンド動向を見ながらコーン(とうもろこし)相場を張る
コーン(とうもろこし)に投資する方法は、商品CFDが一番簡単

COTでファンド動向を見ながらコーン(とうもろこし)相場を張る

コーン(とうもろこし)相場を張る上で材料にされるものとして、在庫は当然のこととして、天気が悪いから作付けが遅れるだとか、単収(単位面積あたりの収穫量)の予想が多いとか少ないとか、輸出量が増えてるとか減ってるとか、いろいろなものがあります。さらに米国商品先物取引委員会(CFTC)が発表しているCFTC建玉明細(Commitments of Traders report、略してCOTと呼ばれてる)を見ることで、取引参加者の動向をある程度読めます。簡単に言うとファンドが買い捲れば上がりやすいわけです。

ファンドは大金をぶち込むため、個人投資家のように勘で買ったり売ったりするわけではありません。ファンダメンタルズ情報を精査した上で買いのほうが勝算が高いと考えれば買ってくるわけですから、COTを見て、ファンドの後追いをすることで上げ相場に簡単に乗れることもあります。下図は2012年~2019年における投機筋のコーンの数量(右軸。プラスが買い越し)と、シカゴコーン先物価格(左軸)の関係です。2012年が大相場だったせいでそれ以降の年が一見イマイチに見えますけれども、ファンドが買ってるときはだいたい上がってるときである、というのがわかると思います。

Corn Price vs Commitments of Traders,2012-2019

もう少し細かく見てみましょう。2019年の場合(下図)、5/14発表時は売り越しだったのに、翌週5/21発表時は買い越しになりました。この時点で黙ってコーンCFDを少々買って握っていれば、10%以上の値上がりをゲットできています。毎年そんなにうまく行くわけではないですが、天候相場期である5~7月頃に、ファンドが買い玉を増やしてきたら乗ってみるという手は覚えておいても良いと思います。

Corn Price vs Commitments of Traders,201902-201907

参考までに2018年、2017年の天候相場時期の結果も載せておきます。が、2017-2018はイマイチでした。

Corn Price vs Commitments of Traders,201802-201810

Corn Price vs Commitments of Traders,201702-201710

COT(CFTC建玉明細)の最新データは、ここで無料でダウンロードできます。が、自分でまとめるのは大変手間がかかるので、例えばここで毎週眺めれば十分でしょう。単位が303.2Kとか書いてありますが、Kはキロなので1000倍です。「投機筋は3032000枚の買い越し」という意味です。

コーン(とうもろこし)に投資する方法は、商品CFDが一番簡単
CFTC建玉明細で原油の投機筋のポジションを読む
天候相場期に生育状況(Crop Progress)を参考にコーン(とうもろこし)投資する方法
コーンの作付け情報(Crop Progress)
各種統計データはCMEでまとめられてます。

いくらなんでも天然ガスは安すぎではないか?

アメリカの天然ガス生産量は急ピッチで増加しています。下図は天然ガスの総生産量の推移ですが、2010年から2019年にかけて約1.5倍の増加です。しかし消費量や輸出量を簡単に増やすことはできないので、恒常的にガス余りとなっていると考えられます。石油の場合はパイプラインが無い生産地からタンクローリーや鉄道で輸送することができるわけですが、ガスはパイプライン輸送にしないと割に合わないし、かといって輸送キャパシティが十分ではないという問題があります。

U.S. Natural Gas Gross Withdrawals(2010/1-2019/3)

天然ガスが、余りまくっている影響で、わざわざ冬場のピークシーズンに向けてガスを貯蔵するモチベーションも低いため、在庫は例年と比べて妙に低いまま推移しています。この辺の理由についてはここで考察しました。

EIA発表 天然ガス週間在庫統計(2015~2019年比較)

売り物として集めるのが難しいガスは元々、燃焼させるか大気放出してしまうわけですが、近年では売れるはずのガスの一部(5%超)もパイプラインの輸送能力不足から燃やさざるを得ないようです。その数量が近年、激増しています。Rystadenergyによると、2019年第一四半期における日次燃焼量は661MCfに達するとのこと。記事の図を見て頂けると分かりますが(天然ガスの主要生産地である)パーミヤンとバッケンで「余って燃やしてるガス」の合計量は、ハンガリー、イスラエル、アゼルバイジャン、コロンビア、ルーマニアの国単位の消費量より多くなっています。

これではNYMEXの天然ガス先物は当分上がりそうも無いですなあ。CFDで空売りして放置するしかないか。

PERMIAN NATURAL GAS FLARING AND VENTING REACHING ALL-TIME HIGH
Oil Producers Are Burning Enough ‘Waste’ Gas to Power Every Home in Texas
(広告)天然ガスCFDの取り扱いがあるGMOクリック証券CFD
天然ガスの在庫が少ない割に、なかなか先物価格が暴騰しないのは、なぜか?
ファンダメンタルズ的な季節傾向を利用した1-2月の天然ガスのトレードプラン
天然ガスブル3倍ETNの特徴と取引上の注意点、攻略のヒント。

天然ガスの在庫が少ない割に、なかなか先物価格が暴騰しないのは、なぜか?

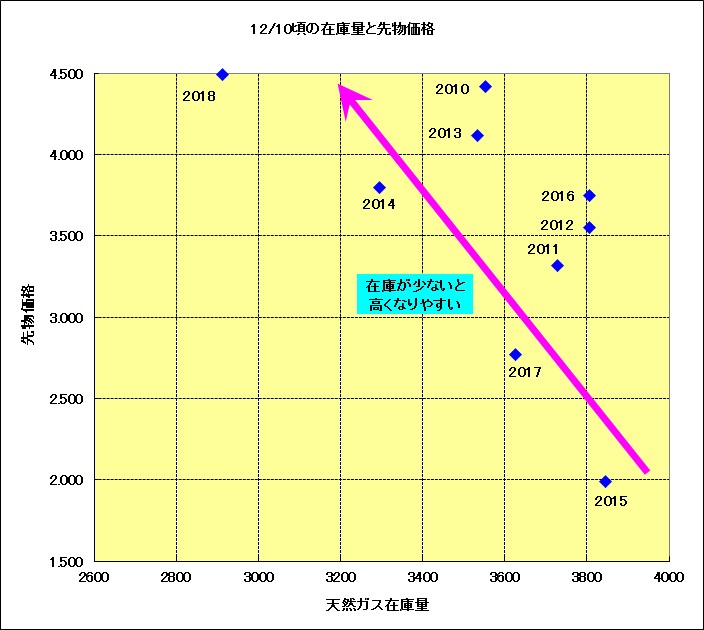
下図は毎年12月10日頃の天然ガス在庫量と、天然ガス先物価格の関係です。なお在庫発表日と先物価格の日付が一致していないので、ざっくりしたイメージ図として見て下さい。今さらではありますが、在庫が少ないときは、概ね、先物価格が高くなりやすいことが分かります。なお、在庫量は時期によって在庫量が全然違うため毎年、同時期でどうか?という視点で比べる必要があります。
毎年12/10頃の天然ガス在庫と天然ガス先物価格の関係

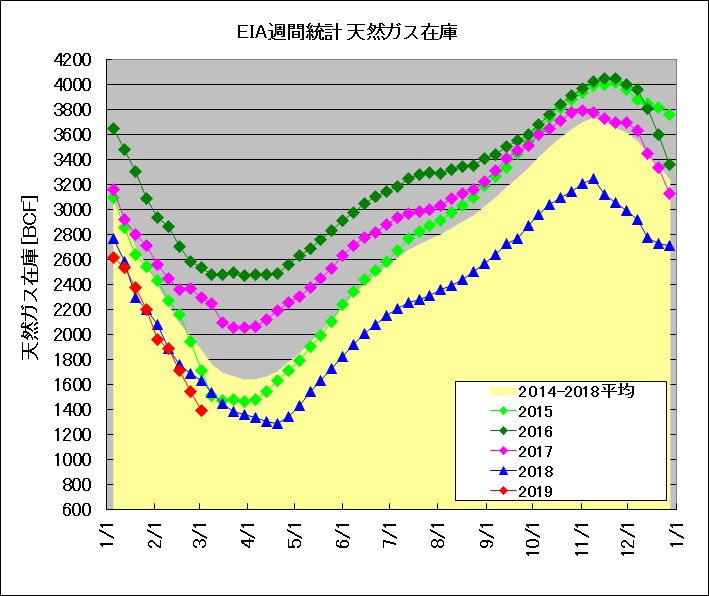
ところで過去数年の天然ガスのEIAの週間在庫統計を見ると(下図)、以前と比べて近年は低在庫となっています。その割に天然ガス価格は、以前は10ドル以上だったこともあるのに近年は3ドルとか4ドルといった安値をウロウロしています。なぜこんなに安値圏をウロウロしてるんでしょうか。
天然ガス週間在庫統計(2015~2019年)

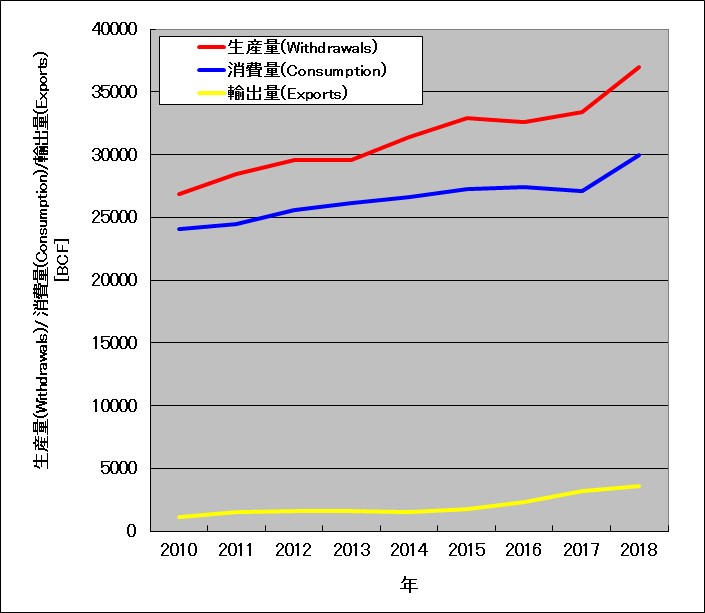
下図はアメリカにおける天然ガス生産量、消費量、輸出量の年間合計量の推移です。消費量+輸出量の伸びに対して、生産量の伸びのほうが大きくなっています。つまりアメリカでは天然ガスが生産過剰となっているために先物価格が低価格で推移しているわけです。
アメリカ天然ガスの年間の生産量、消費量、輸出量の推移(2010-2018)

原油の場合は液体であるためにVLCC(Very Large Crude Oil Carrier,原油用大型タンカー)積みで輸出することができますが、天然ガスを輸出するためにはパイプラインで繋がっている国(例えばメキシコ)向けに輸出するか、あるいは液化設備で液化してからLNG(liquefied natural gas,低温で圧力を加えて液化させたガス)として輸出するしかありません。しかし液化設備及びLNG船に充填可能な港のキャパシティは十分ではなく、また新規投資は莫大な金額を要することから、LNG輸出量を短期間でドカっと増やすことは困難なわけです(2018年はかなり増えてきたが)。それに中国や日本向けに輸出するとしてもLNG輸出港はメキシコ湾岸の内側のテキサス州のサビーン・パス(Sabine Pass)かコーパス・クリスティ(Corpus Christi)を利用せざるを得ず、遠回りで運ぶわけには行かないからパナマ運河を経由せざるを得ないため通行料もかかるし運行期間も長くなってしまいます。パナマ運河は門を開けてハイ、どーぞ、というわけには行きません。幾重にも作られた巨大な門を閉じ、海水を流し込んで高低差を埋める、という作業を延々と繰り返すので大変な手間隙とコストがかかります(通行料がとっても高い)。関西電力がLNG船がパナマ運河を通過する動画をyoutubeにアップしてるので興味ある人はどうぞ。アメリカのLNG輸出能力のみならず、スポット契約のLNG船も不足しています。その一方で三菱重工、川崎重工は2016-18年におけるLNG船の受注がゼロの模様(ライバルの韓国企業は2018年に40隻以上を受注)。

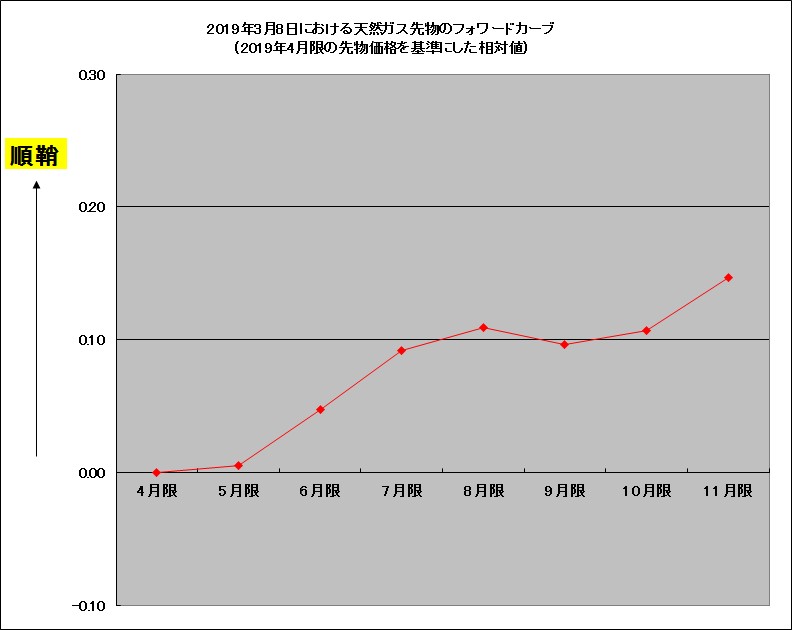
下図は2019年3月8日における天然ガス先物のフォワードカーブ形状です(期限が短い先物価格を基準に、期限が長い先物価格をつなげたもの。先物のほうが高い右肩上がりの場合がコンタンゴ[日本語では順鞘、じゅんざや])。直近の在庫発表は3/7で、この在庫は過去最低レベルなのに、フォワードカーブはコンタンゴのままとなっています(今、本当に足りないのであれば期限が最も短い4月限の先物価格が一番高くなるはず)。つまり貯蔵している天然ガスの量は現時点では少ないものの、生産されるガスが潤沢だから不足にはならないだろう、とマーケットは考えているのでしょう。時期的に需要期はもうすぐ終わりですからね。
2019年3月8日における天然ガス先物のフォワードカーブ形状

ただし2018年11月のように在庫が少ないことを材料に暴騰することがあるので需要期(11~3月頃)前の安易な売りは危険。かといって在庫が少なくとも生産量が潤沢だから、以前よりも暴騰しづらくなっているわけで、安易な買いは損しやすい。難しいですね。筆者は基本的には売りのチャンスをうかがう目線で監視してますが、美味しいときもあれば血祭りのときもあって、、、難しいっす。でも、原油よりは方向性は読みやすいと思う。季節性が強いコモディティですからね。

ここまで読んで、ちょっと待て、生産量が多いなら余剰のガスが多いはずだから、なんで在庫がじゃぶじゃぶにならないんだ?おかしいだろ?と思いませんか。私もそう思って調査したところ理由が分かりました。天然ガスの生産量が消費量・輸出量よりも伸びているが、その影響で価格が下がり、天然ガス先物価格のフォワードカーブが平坦化している(コンタンゴが小さくなっている)影響のようです。

先物の理論価格は、超大雑把に言うと以下の式が成り立ちます。
先物価格=現物価格+保管コスト

例えば保管コストが一ヶ月あたり0.3ドルと仮定します(実際のコストは不明。あくまでも例です)。このとき現物価格(スポット価格)が5ドルで、2ヶ月先の先物価格が6ドルだったとしましょう。このような場合、生産者は現在価格で販売せずに、2ヶ月間、在庫として溜めておいてから販売したほうが利益が大きくなります。つまりコンタンゴが十分大きい場合、少なくとも一部生産者や一部流通業者が現物価格と先物価格の差を利用したアービトラージ(Arbitrage,裁定取引)を行う結果、在庫量が増加する力が働きます。

ところが最近は生産量が多すぎるため現在価格も先物価格もたいした値段の差がありません(コンタンゴの幅が小さい)。先物価格が現物価格+保管コストよりも低い場合は、生産者、流通業者等はわざわざガスを貯蔵する理由がありません。今すぐ売るより、貯蔵してから売るほうが利益が減って損するわけですから。このため天然ガス生産量が増えて余剰ガスも増加しているのにも関わらず、貯蔵設備の利用者が減り、そのため貯蔵設備の新規建設も滞っているというわけです。

詳しい話は、このPDFファイルが参考になります(英語で長い)。ライス大学の学生が書いた論文のようです。ちょっと補足するとSalt Cavernというのは密閉性が高い岩塩層でできた洞穴の貯蔵設備のことで、天然ガスの貯蔵設備としては一般的なものの一つです。

ファンダメンタルズ的な季節傾向を利用した1-2月の天然ガスのトレードプラン
天然ガスブル3倍ETNの特徴と取引上の注意点、攻略のヒント。
2018年11月の天然ガス暴騰の件
注目すべき毎週発表される天然ガスの在庫統計
(広告)小資金、小ロットで天然ガスCFDを売買できるGMOクリック証券CFD
いくらなんでも天然ガスは安すぎではないか?