「原油や天然ガスの統計」カテゴリーアーカイブ

2017年1月のOPEC減産動向(1)

OPEC、非OPECの1月の減産動向に関するニュースのポイントは以下の通りでした。

・OPECと非OPECの1/22会合で150万バレルの減産実行を確認(予定は日量180万バレルなので、予定の83%)。
・OPEC全体として減産合意は約88%履行(石油・ガス業界専門調査会社JBCエナジー推計)
・1月末までに170万バレルの減産が可能に(ロシアのノバク・エネルギー相、インタファクス通信)
・協調減産は2月には100%(180万バレル)達成できる(サウジアラビアのファリハ・エネルギー産業鉱物資源相)
・OPECによる原油輸出は1月は減少している(タンカー追跡会社ペトロロジスティクス)

原油先物市場のうち、中東産原油の流通量がより大きな影響を与えるほうはブレント原油です。実際、ブレント原油のフォワードカーブが1月下旬から2月上旬にかけて急激に縮んでいることが確認できました(グラフ1枚目。22ヶ月先のデータ点が抜けてるのは筆者の手抜きです)。これは確かに余剰原油が急激に減少していることを示唆しています。フォワードカーブとは、取引量が最も多い期限の短い原油先物(期近の先物価格)を基準に、決済期限が先の原油価格を繋いでいった曲線のことであり、長・中期の需給トレンドを読むために役立つことがあります。比較のためブレントとWTIのフォワードカーブの両方を載せておきます。WTIは2枚目のほうです。

ブレント原油のフォワードカーブ2017年2月3日現在(2)

WTI原油のフォワードカーブ2017年2月3日現在(2)

米国内の石油生産者はOPECと一緒に減産するわけではないので、米国内の原油の過剰在庫は、そう簡単に減るわけではなさそうで、WTIのフォワードカーブは未だにコンタンゴ幅が大きい様相を呈していますね。統計的には2~3月はブレントもWTIも原油買いが有利な時期ですが、コンタンゴ幅を考慮するとブレント買いのほうが多少有利かもしれません。ただし、既に投機筋はお腹一杯の買い建玉を持っているので、このまま大逆鞘になって馬鹿上げする可能性は低く、じわじわと行くのかな?と筆者は予想しています。と言っても、予想は当たらないんですけどね。

<参考ニュースソース>
OPECと非加盟産油国、既に150万バレルの協調減産実行を確認
OPEC、減産合意ほぼ順守か-原油相場は堅調
OPEC、原油減産履行で投資家納得させる-買越残高が増加

IG証券
ブレント原油も取り扱うIG証券

2016年秋のOPEC減産合意前後におけるWTI原油先物のフォワードカーブの変化

OPECは2016年11月30日の総会で、原油生産量の削減で合意しました。2017年1月~6月迄のOPEC全体での生産量を日量3250万バレルに抑えるというものです。OPECの2016年10月、11月の生産量は日量3372万バレル、3387万バレルでしたので日量約130万バレルの減産ということになります。一方、12月10日にウィーンのOPEC本部で行われた閣僚会合において、一部の非OPEC諸国も1月から減産することに合意しました。非OPECで最も減産量が多いのはロシアで2016年11~12月の生産量を基準に2017年前半に日量30万バレルの減産予定とのこと。これらの報道を受け、原油価格は50ドル台を回復しました(下図)。
2016年8月~12月のWTI原油先物チャート

一方、WTI原油先物(ブレント原油先物もそうですけど)のフォワードカーブは長い間、「原油余り」を反映した大順鞘で推移してきましたが、減産発表を受けてフォワードカーブ形状に大きな変化が現れました。2016年11月30日のOPEC総会に先立って9月28日にアルジェリアで行われたOPEC臨時総会において減産合意が行われ原油価格は急騰したものの、WTIのフォワードカーブ形状に大きな変化は現れませんでしたが、11月30日の総会で減産が確定すると、一気にフォワードカーブが変化しました(2017年7~8月限以降が一気に逆鞘化しました)。さらに、12月10日にロシア等の非OPECの減産が決まると、逆鞘幅が拡大しました(下図)。世界全体の消費量よりも世界全体の生産量が減れば、いずれ在庫が減少し、需要が逼迫するであろうと市場参加者が予想しているのでしょう。

2016年8月~12月のOPEC減産関連イベント前後でのWTI原油のフォワードカーブ

フォワードカーブについて若干説明を加えておきます。期限が短い先物価格から、期限が長い先物価格で、横軸を期限、縦軸を価格としたグラフのことをフォワードカーブといいます。筆者の場合は期限が一番短い先物を基準にしてグラフ化してます。例えば1月限先物が50ドル、2月限先物が51.3ドル、3月限先物が52.4ドルだったら、1月を基準にすると0、1.3、2.4というふうになるわけです。期限が長い先物ほど価格が長いことを「順鞘」と言います。順鞘は「将来の価格が高い」という見方をしがちですが、「現在の価格+保管費用」という見方をしたほうが良いでしょう。なお、逆鞘の場合は「保管費用」では説明することができません。この場合はコンビニエンスイールドという概念が用いられます。例えば非常に大掛かりな設備で一旦動かしたら容易に止めれないような設備の場合、原料が枯渇すると大きな損害が発生してしまいます。このため「多少、割高でも在庫を持っていたほうがマシだ」という経営判断がなされる場合があります。こういう考えを数値化したものがコンビニエンスイールドです。順鞘の幅は保管費用(教科書ではキャッシュ&キャリーとか言います)の観点から無限に広がりませんが、逆鞘幅は理論限界がありません。砂漠で干乾びそうなときの「水の値段」のように、どこまでも上昇する可能性があります。古い相場格言で「逆鞘売るべからず」というのがあります。もし原油が大逆鞘になっても安易に売るのはやめましょうね。

ところで、OPECと非OPECの減産計画をよ~く読むと、減産するのは「2017年1月以降」なんですよね。ということは2016年11~12月は「今のうちに売りまくれ」という行動を取ってもおかしくない。ロシアの場合は「2016年11~12月の生産量を基準に削減」と言ってるわけなので11~12月に増産しておいてから、そこから30万バレル減らせば、実質の減産量を抑えることができるはずだ、という行動をしてもおかしくはないし経済合理的ともいえる。

とすると、「2016年中に全力で原油を出荷したい」国が多くなるはずなので、原油タンカー(VLCC)のスポット市場がタイトになり、運賃が上昇するんじゃね?と筆者は考えました。Plattsでちょっとだけペルシャ湾から日本へのVLCCのレートが無料で見れますが、9月から12月にかけて3倍近く高騰してますな。こりゃびっくり。なお、正確なレートを知りたい人は日本海時新聞のマリナビがオススメです(有料ですが、ほぼ毎日更新されますのでExcel等に手入力してチャートを描けます)。日本海時新聞電子版2016年12月16日によると、「北半球の冬場のエネルギー需要に加えて来年1月開始のOPEC減産を前にサウジアラビアなどが出荷量を高めている可能性がある」とのこと。なるほど、、、筆者の読みは正解かな?

話が少々脱線しましたが、各種報道と、WTI原油先物のフォワードカーブ形状とVLCCのレート(船の運賃)から筆者が予想したことは、
・OPECやロシアは2016年11月~12月は出荷量を増やしている可能性が高い(2017年第1四半期はまだ余剰分が残ってる可能性が高い)
・2017年1月以降は約束通り出荷量を減らすだろうと市場では予想されている(現時点では)
・その結果、2017年夏頃には原油市況は「やや逼迫」状態となるだろうと予想されている(逆鞘になっている)
というところではないかと思います。

じゃあ実際のトレードはどうしたら良いか?というとこれは難しい。2016年後半に駆け込みで出荷された原油がVLCCに山積みになって海に浮かんでいるというのが2016年12月の状況だと思うのですよ。とすると、これらが消費されるまでは「原油は過剰」な状態になるのではないかと(つまり順鞘が続くのではないかと)。とすると、ETF/ETNはロールオーバー損が積み重なるので、上値が重い状態が続く可能性が高いだろうから、買ったまま粘ると減価でやられそう。やるとしたら長期保有は避けて突っ込み買い、噴き値で売り、という感じかなあ。とするとWTI原油のCFDかドバイ原油先物で小玉で回転させるのが効率よいかな?という感じ。

(広告)GMOクリック証券CFD
(広告)EVOLUTION JAPAN株式会社[EVOCX]

秋は原油先物の順鞘(コンタンゴ)が拡大しやすい

WTI原油先物は10~12月頃に期近先物が期先先物に対して相対的に安くなりやすいという現象があります。現在は期限が長い先物ほど価格が高い順鞘(じゅんざや、コンタンゴ)ですので、この順鞘幅が拡大する可能性が高いということになります。

秋に原油のコンタンゴが拡大しやすいことは石油トレーダーの間でよく知られております。その根拠としては、メキシコ湾岸地域における石油会社は毎年1月初旬時点における原油在庫に対して課税されるため、12月に原油在庫を圧縮したいという意識が働くためであると言われています。

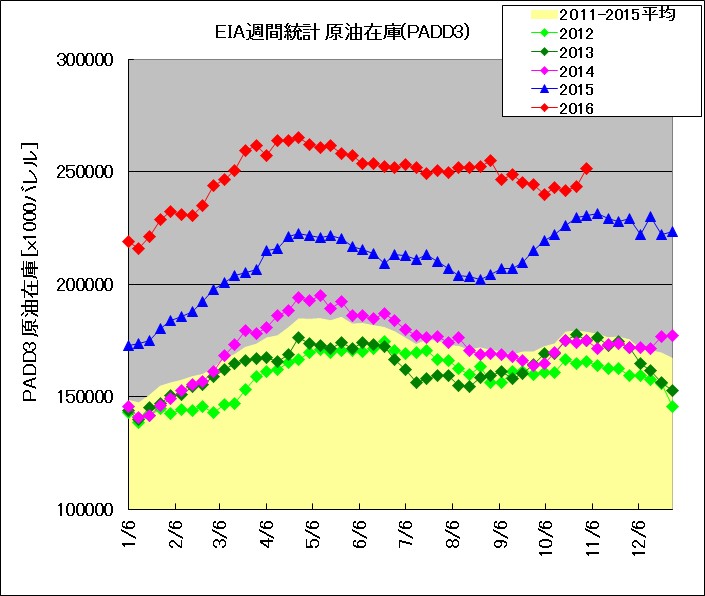
EIA(米エネルギー省エネルギー情報局)週間在庫統計では、実は地域別の原油在庫が発表されております。メキシコ湾岸地域は「PADD 3」という区域がそれにあたります。

下図は2007~2016年におけるメキシコ湾岸地域(PADD 3)の原油在庫の季節推移です。
2007年~2011年におけるメキシコ湾岸地域の原油在庫の季節推移(EIAデータによる)
2012年~2016年におけるメキシコ湾岸地域の原油在庫の季節推移(EIAデータによる)

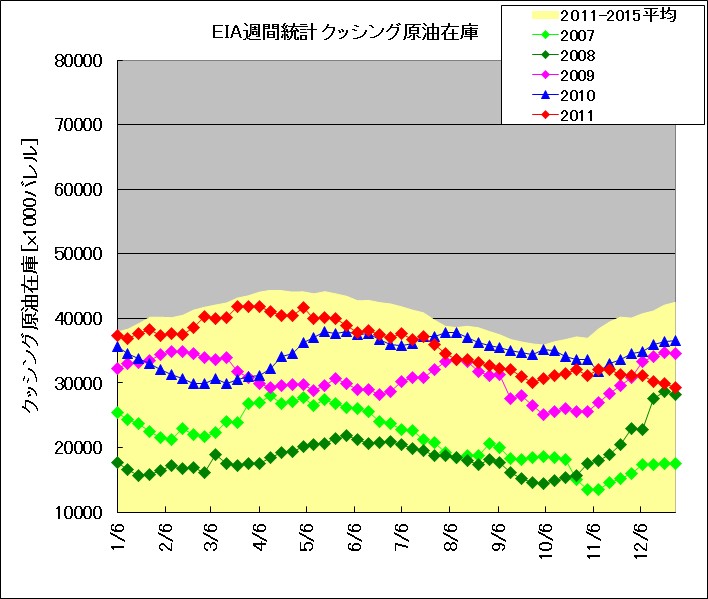
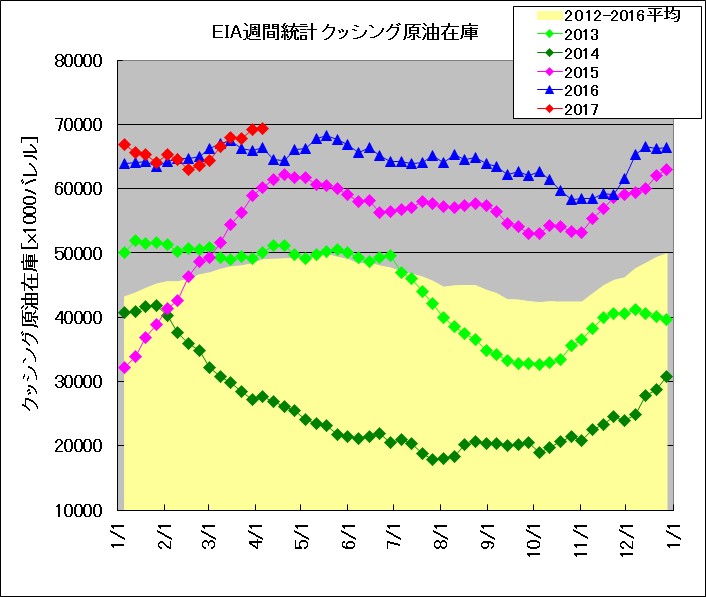
確かに12月にPADD 3における原油在庫が減少する傾向が見られます。しかし、PADD 3にあった原油は消えてしまうわけではなく、結局のところ、他の地域の在庫量が増える(あるいは減り渋る)という形で歪みが出る場合が出てきます。下図は2007~2016年におけるオクラホマ州クッシング(WTI原油先物の受け渡し地)の原油在庫の季節推移です。10~12月にかけて、在庫量が増加する傾向が見られます。

2007年~2011年におけるクッシング原油在庫の季節推移(EIAデータによる)
EIA発表 週間在庫統計 クッシング(2013~2017年比較)

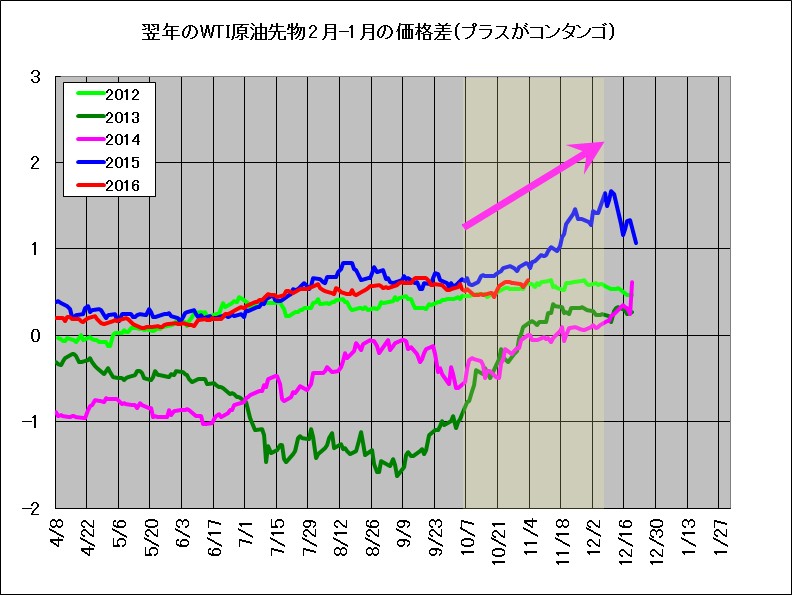
WTI原油は現物を渡して最終決済することができますから、原油の受け渡し地であるクッシングの原油在庫が増えれば増えるほど、期限の短い原油先物が上げ渋る(下げ易くなる)傾向が見られます。したがって、WTI原油先物は10~12月頃に期近先物が期先先物に対して相対的に安くなりやすいという現象が起こるわけですね。下図は翌年1月と2月の原油価格の差を示したものです(例えば2016年のグラフは、2017年1月の原油先物と、2017年2月の原油先物の価格差を示しており、プラス側がコンタンゴです)。※12/20頃に千切れているように見えますが1月限の原油先物の取引最終日が12/20前後のためです。

2007年~2011年における翌年2月と1月のWTI原油在庫の価格差(スプレッド、鞘)
2012年~2016年における翌年2月と1月のWTI原油在庫の価格差(スプレッド、鞘)

では原油に投資する立場の我々はどういう行動を取ったら良いでしょうか。NYMEX原油先物市場を直接トレードできる方は、コンタンゴ拡大狙いのポジションを構築すれば良いでしょうが、日本居住者はNYMEX市場で複数限月のトレードを容易に行えません。ドバイ原油先物であれば日本でも容易に取引できますので、WTI原油先物のコンタンゴ拡大狙いの代替として、ドバイ原油先物のコンタンゴ拡大狙いを行うことは可能です。特別な注文方法が必要となって原油先物の初心者は最初迷うと思うので(慣れれば楽勝です)、実例は別記事にしました。1699や1671等の原油ETFを買っている人は、コンタンゴ拡大でロールオーバーによる減価が加速するので、この時期は益々不利になってしまいますので、益々不機嫌なる可能性があります。原油CFDをトレードしている方はCFD会社によるロールオーバー時の価格調整額が増える可能性が高いため、価格調整額の積算額よりも上げ幅が小さいであろうという予想の下、売りポジションを構築するのもアリだと思います。少なくともメキシコ湾岸地域の石油精製会社が原油購入量を抑えるわけですので、米国単独の事情を考える限りは、原油価格は弱めで推移する可能性は高そうですから。

TOCOM(東京商品取引所)のドバイ原油のサヤ取り
クッシング在庫って何?原油価格に影響するの?
WTI原油先物のフォワードカーブと順鞘による負のロールイールドによる原油ETFの減価
(広告)EVOLUTION JAPAN株式会社[EVOCX]
(広告)GMOクリック証券CFD

原油価格が下がるとアメリカの新車販売台数は増えるか減るか?

カリフォルニア大Lucas W.Davis教授によると、米国の一人あたりの年間ガソリン消費量は約350ガロン(約1300リットル)、サウジアラビアが約200ガロン(約750リットル)、日本では約110ガロン(約420リットル)となっており、米国は世界で最もガソリン消費が多い国であることが示されています(※1)。

こんなにガソリンをドバドバと消費するのなら、原油価格が大きく下がった今、陽気なアメリカ人は新車を買ってしまう気がしますね(筆者の偏見ですか?w)。米国新車販売台数(※2)は景気判断指数として注目されているものの、原油価格と直接比較した図が見当たらなかったので、筆者自身で比較図を作成しました。

米国の新車販売台数(月間)と、WTI原油先物価格(月間平均値)の関係

残念ながら筆者の雑な予想は的外れのようで、原油価格が半額になったからと言って新車販売台数が大幅増加する傾向は見られませんでした。原油価格が下がった影響で景気が悪化するという負の要因も出てきますから、そう単純な話ではないようです。

※1:The Economic Cost of Global Fuel Subsidies(PDFファイルに直リンク)
※2:Autodata, U.S. Market Light Vehicle Deliveries

IG証券

ベンチマーク原油スポット価格推移(年次)

一言で原油と言っても、比重による違い、炭化水素成分(パラフィン系、ナフテン系)の含有量の違い、硫黄含有量の違いなどの大きな差異があり、世界で取引される原油の油種は400種類に達するといわれています。比重はAPI値で比較することが一般的です。API値とは水を基準として原油の比重を示した値でありAPI値が大きいほど、さらさらした軽い油でありガソリンなどの価値の高い石油製品がたくさん精製できます。このためAPI値が高いほど原油の価値が高いとされます。また大気汚染の原因となる硫黄の含有量が多いほど精製設備が大掛かりになるため、硫黄含有量が少ない原油ほど価値が高いとされます。

ベンチマークとしてよく知られている原油は、WTI、ブレント、ドバイの3つです。この3つのベンチマーク原油と、高API値かつ低・硫黄濃度のナイジェリアのブラスリバー原油、サウジアラビアの代表原油のアラビアンライト、低API値かつ高・硫黄濃度のベネズエラのBCF17を比較したものを下図に示します(コモディティファイナンス、日経BP社、掲載データから筆者作成)。少々重なっていて見づらいですが、WTIとブレントの性状が似ていることや、アラビアンライトやドバイ原油は硫黄濃度がやや高めであることが分かりますね。
[bubbleChart width=”400px” vaxis=”{title: ‘API値’, titleTextStyle: {color: ‘black’}}” haxis=”{title: ‘硫黄濃度(%)’, titleTextStyle: {color: ‘black’}}” colorstart=’yellow’ colorend=’red’ bubble=”{textStyle: {auraColor: ‘none’}}”]
[‘油種’, ‘硫黄濃度’, ‘API値’],
[‘WTI’, 0.3, 39 ],
[‘ドバイ’, 2, 32 ],
[‘ブレント’, 0.3, 38 ],
[‘アラビアンライト’,1.8, 33.4],
[‘BCF17’, 2.4, 16.8],
[‘ブラスリバー’, 0.08, 43],
[/bubbleChart]

原油価格はその種類によって価値が各々異なるわけですがその品質の差による価格差よりも、原油価格そのものの価格変動のほうが遥かに大きいです。このため取引量の多いベンチマーク原油を基準にして、その他の原油の価格も決められていきます。「ブレントが50ドルだからxxx原油は1ドルディスカウントで49ドルだ」のように。原油先物やCFD、原油ETF/ETN等の手段で原油投資する個人投資家は、ベンチマーク原油価格のみを監視すれば良いと思います。下図はこれらベンチマーク原油の価格推移です。大きな流れだけを見ると、どれも同じような価格変動をしていることがわかると思います。

[lineChart vaxis=”{title: ‘価格(ドル/バレル)’}” haxis=”{title: ”}” title=”ベンチマーク原油価格推移(BP Stats 2016より筆者作成)”]
[‘ 年’, ‘Dubai ‘, ‘Brent ‘, ‘WTI ‘],
[‘2000’, 26.2, 28.5, 30.4],
[‘2001’, 22.8, 24.4, 25.9],
[‘2002’, 23.7, 25.0, 26.2],
[‘2003’, 26.8, 28.8, 31.1],
[‘2004’, 33.6, 38.3, 41.5],
[‘2005’, 49.4, 54.5, 56.6],
[‘2006’, 61.5, 65.1, 66.0],
[‘2007’, 68.2, 72.4, 72.2],
[‘2008’, 94.3, 97.3,100.1],
[‘2009’, 61.4, 61.7, 61.9],
[‘2010’, 78.1, 79.5, 79.5],
[‘2011’,106.2,111.3, 95.0],
[‘2012’,109.1,111.7, 94.1],
[‘2013’,105.5,108.7, 98.0],
[‘2014’, 97.1, 99.0, 93.3],
[‘2015’, 51.2, 52.4, 48.7],
[/lineChart]

少し細かく見てみましょう。ベンチマーク原油の価格差を見てみます。「API値が高く、硫黄濃度が低いほど原油の価値が高い」はずだから、WTI原油のほうがドバイ原油より安くなることはなさそうですが、WTI原油がドバイ原油より10ドル以上も安くなっている時期があります。WTI原油とブレント原油はAPI値と硫黄濃度がほぼ同じなので、ほとんど同じ価値になるはずです。しかしWTI原油のほうがブレント原油より10ドル以上安くなっている時期があります。

米国の原油は1975年に輸出禁止となりました。その後、シェールオイル革命によって米国での原油生産量が大幅に増えましたが、相変わらず輸出は禁止されたままでした。このため米国内でだぶついた原油は米国内で安値で売らざるを得なかったために、高品質原油なのにもかかわらず、ドバイやブレントより安値で放置されていたわけです。

[lineChart vaxis=”{title: ‘価格差(ドル/バレル)’}” haxis=”{title: ”}” title=”ベンチマーク原油の価格差(BP Stats 2016より筆者作成)”]
[‘ 年’, ‘WTI-Dubai ‘, ‘WTI-Brent ‘],
[‘2000’, 4.2, 1.9],
[‘2001’, 3.1, 1.5],
[‘2002’, 2.4, 1.1],
[‘2003’, 4.3, 2.2],
[‘2004’, 7.9, 3.2],
[‘2005’, 7.2, 2.1],
[‘2006’, 4.5, 0.9],
[‘2007’, 4.0,-0.2],
[‘2008’, 5.7, 2.8],
[‘2009’, 0.5, 0.3],
[‘2010’, 1.4, 0.0],
[‘2011’,-11.1,-16.2],
[‘2012’,-15.0,-17.5],
[‘2013’, -7.5,-10.7],
[‘2014’, -3.8, -5.7],
[‘2015’, -2.5, -3.7],
[/lineChart]

米国では40年ぶりに原油輸出が解禁されました。このため米国内でだぶついた原油は海外に売ることが可能となったため、数年前のようにWTIがドバイやブレントよりも大幅に安くなる可能性は殆どないでしょう。なお、輸出が解禁されたと言っても、米国は原油の生産量より消費量のほうが多い純輸入国であることに変化はありません。

GMOクリック証券CFD

DMM CFD

EIA週間統計:原油、ガソリン、中間留分の在庫推移(グラフ)

※グラフのデータは2019年9月27日(EIA 10月2日発表分)まで反映されております。

週間在庫統計にはAIP発表のものとEIA発表のものがあります。EIA発表値は公的機関の発表値ですから公式なデータであり、過去データも含めて無料でExcelデータ形式で閲覧できます。筆者はこれを用いて原油相場動向を判断しやすい形のグラフに加工しています。

 筆者が作成しているグラフをここで紹介します。原油や石油製品の需給には季節性がありますから、前年同期比との比較ができるように毎年1/1~12/31の統計値を年ごとに重ね描きして比較しています。原油から精製される石油製品のうち、価値の高い成分はガソリン、軽油、ジェット燃料等ですが、軽油やジェット燃料は成分が似ているので中間留分としてまとめて集計しています(EIA発表値では分けられておりますが、筆者は合計してグラフにしています)。少々脱線しますが、日本で時々問題になる不正軽油とは軽油よりも安価な灯油を混ぜて作られています。成分が似ているので灯油を混ぜてもディーゼル車は走ります。

EIA発表 週間在庫統計 原油(2015~2019年比較)

EIA発表 週間在庫統計 クッシング(2015~2019年比較)

EIA発表 週間在庫統計 ガソリン(2015~2019年比較)

EIA発表 週間在庫統計 中間留分(2015~2019年比較)

細かい話ですが2016年10月13日発表の数値からリースされている原油の統計上の扱いが変わった影響で1982年までのデータ全てが遡及して修正されています(EIAが遡及修正しました)。このため昔の書籍等の数字と比べると誤差が発生するのでご注意下さい。もちろん上のグラフは現在の統計基準に基づく数値で作成されております。

注目すべき毎週発表される原油統計2つ
EIA在庫統計発表後のWTI原油先物1分足の例を3つ
EIA原油在庫統計発表を利用してカナダドルのスキャルピング(短期トレード)
CFTC建玉明細で原油の投機筋のポジションを読む
原油生産量上位三国(サウジアラビア、ロシア、アメリカ)の原油生産量の推移
原油価格の下げ期間は、想像よりも遥かに長期化することがある
注目すべき毎週発表される天然ガスの在庫統計
(広告)原油CFD取り扱いがあって初心者でも使いやすいGMOクリック証券CFD

注目すべき毎週発表される原油統計2つ

原油の需給動向を読むにあたり、毎週発表される週間在庫統計は非常に重要です。紛らわしいことに発表機関は業界団体のAPIと米政府機関のAPIの2つがあります。EIAはDOE(Department of Energy,米エネルギー省)内の組織です。

略称 正式名称 日本語訳名称 どんな機関か
API American Petroleum Institute 米国石油協会 業界団体
EIA US Energy Information Administration 米国エネルギー情報局 米政府の公的機関

どちらの統計も米国東部時間の金曜日午前7時時点での在庫統計ですがAPIはサンプリング調査、EIAは全数調査のため、データの正確性という点では当然EIAに軍配が上がります。とは言うものの、APIの在庫統計発表のほうが先に行われるため、それを材料に原油相場が動き、その後に発表されたAPIの在庫統計発表を材料に、これまた原油相場が動くという場合があります。ドル円を売買されている方は雇用統計発表などで為替がビュンと大きく動く経験をされたことがあると思いますが、原油相場も在庫統計を材料に急激に動く場合があります。

発表者 調査方法 発表日時※1 日本時間※2
API サンプリング調査 毎週火曜16:30EST 水曜05:30
EIA 全数調査 毎週水曜10:30EST 水曜23:30

※1:APIの発表日は原則火曜日ですが、米国の休日の関係で水曜日になる週もあります。EIAの発表日は原則水曜ですが木曜になる週もあります。ESTは米国東部時間の略称です(Eastern Standard Time)。ちなみに日本時間はJSTと略記します(Japan Standard Time)。
※2:米国サマータイム終了後は時間がずれます。夏時間終了後(2018年11月5日以降)は、日本時間(JST)は1時間ずれて06:30と24:30になります。

原油価格は夜中に動くイメージがありますが、前日のWTI原油先物の終値が高かったのに東京時間帯で原油価格が大きく下落しているような日があります。これは日本時間の水曜早朝に発表されたAPI在庫統計の影響を受けて大きく原油相場が動いたからかもしれません。すなわち、日本市場で原油ETF,ETN(例えば野村原油の1699や、WTI原油の1671、原油ダブルブルETNの2038)をデイトレするなら「水曜日」が好適かもしれません。原油CFDの場合はほぼ24時間取引できるので、水曜早朝05:30と、水曜深夜23:30頃は原油相場から目が離せませんね。

EIA週間統計:原油、ガソリン、中間留分の在庫推移(グラフ)
EIA週間統計:天然ガス在庫推移(グラフ)
APIの在庫統計発表カレンダー(注意。PDFリンクです)
EIAの在庫統計発表カレンダー(祝日などがあると、ときどき曜日がずれます)
(広告)原油や天然ガスCFDの取り扱いがあり初心者にも使いやすいGMOクリック証券CFD
(広告)原油CFDの取り扱いがあるDMM CFD
EIA在庫統計発表後のWTI原油先物1分足の例を3つ
EIA原油在庫統計発表を利用してカナダドルのスキャルピング(短期トレード)
CFTC建玉明細で原油の投機筋のポジションを読む
原油生産量上位三国(サウジアラビア、ロシア、アメリカ)の原油生産量の推移
原油価格の下げ期間は、想像よりも遥かに長期化することがある

アメリカのシェールオイルのマップと生産量

下図はアメリカにおける主要なシェールガス、オイル産地のマップです。このうち、テキサス州のイーグルフォード(Eagle Ford)と、モンタナ州とノースダコタ州にまたがるバッケン(Bakken)の生産量を合計すると日量220万バレルに達し、これは後述するタイトオイルの日次生産量の約5割を占めます。

日本では非在来型原油のことを指してシェールオイルと表現することが多いですが、非在来型原油にはシェールオイルとタイトサンドオイルがあり、EIAではこれらをまとめてタイトオイルとし、統計データを発表しています。タイトオイルは名前のイメージからは重質油と誤解するかもしれませんが、実は中・軽質油ですからオイルの価値は高く、通常の原油と同等の価値を持つと考えて差し支えありません。

[barChart vaxis=”{title: ”}” haxis=”{title: ”}” title=”アメリカ主要産地のタイトオイル生産量合計(EIAデータより筆者作成) “]
 [”, ‘万バレル/日’],
 [‘2007年 1月’, 40],
 [‘2007年 2月’, 39],
 [‘2007年 3月’, 41],
 [‘2007年 4月’, 43],
 [‘2007年 5月’, 40],
 [‘2007年 6月’, 42],
 [‘2007年 7月’, 43],
 [‘2007年 8月’, 43],
 [‘2007年 9月’, 44],
 [‘2007年10月’, 45],
 [‘2007年11月’, 45],
 [‘2007年12月’, 46],
 [‘2008年 1月’, 46],
 [‘2008年 2月’, 46],
 [‘2008年 3月’, 48],
 [‘2008年 4月’, 48],
 [‘2008年 5月’, 49],
 [‘2008年 6月’, 50],
 [‘2008年 7月’, 52],
 [‘2008年 8月’, 52],
 [‘2008年 9月’, 53],
 [‘2008年10月’, 57],
 [‘2008年11月’, 60],
 [‘2008年12月’, 58],
 [‘2009年 1月’, 57],
 [‘2009年 2月’, 58],
 [‘2009年 3月’, 58],
 [‘2009年 4月’, 58],
 [‘2009年 5月’, 58],
 [‘2009年 6月’, 58],
 [‘2009年 7月’, 59],
 [‘2009年 8月’, 59],
 [‘2009年 9月’, 61],
 [‘2009年10月’, 61],
 [‘2009年11月’, 63],
 [‘2009年12月’, 63],
 [‘2010年 1月’, 64],
 [‘2010年 2月’, 67],
 [‘2010年 3月’, 70],
 [‘2010年 4月’, 71],
 [‘2010年 5月’, 75],
 [‘2010年 6月’, 77],
 [‘2010年 7月’, 79],
 [‘2010年 8月’, 82],
 [‘2010年 9月’, 85],
 [‘2010年10月’, 88],
 [‘2010年11月’, 93],
 [‘2010年12月’, 95],
 [‘2011年 1月’, 96],
 [‘2011年 2月’, 96],
 [‘2011年 3月’,104],
 [‘2011年 4月’,105],
 [‘2011年 5月’,111],
 [‘2011年 6月’,115],
 [‘2011年 7月’,123],
 [‘2011年 8月’,130],
 [‘2011年 9月’,137],
 [‘2011年10月’,145],
 [‘2011年11月’,153],
 [‘2011年12月’,159],
[‘2012年 1月’,165],
 [‘2012年 2月’,172],
 [‘2012年 3月’,177],
 [‘2012年 4月’,188],
 [‘2012年 5月’,196],
 [‘2012年 6月’,201],
 [‘2012年 7月’,210],
 [‘2012年 8月’,219],
 [‘2012年 9月’,226],
 [‘2012年10月’,237],
 [‘2012年11月’,240],
 [‘2012年12月’,248],
[‘2013年 1月’,249],
 [‘2013年 2月’,259],
 [‘2013年 3月’,267],
 [‘2013年 4月’,272],
 [‘2013年 5月’,282],
 [‘2013年 6月’,289],
 [‘2013年 7月’,300],
 [‘2013年 8月’,309],
 [‘2013年 9月’,314],
 [‘2013年10月’,318],
 [‘2013年11月’,323],
 [‘2013年12月’,329],
[‘2014年 1月’,336],
 [‘2014年 2月’,345],
 [‘2014年 3月’,354],
 [‘2014年 4月’,368],
 [‘2014年 5月’,376],
 [‘2014年 6月’,391],
 [‘2014年 7月’,402],
 [‘2014年 8月’,410],
 [‘2014年 9月’,416],
 [‘2014年10月’,426],
 [‘2014年11月’,436],
 [‘2014年12月’,451],
[‘2015年 1月’,442],
 [‘2015年 2月’,453],
 [‘2015年 3月’,464],
 [‘2015年 4月’,461],
 [‘2015年 5月’,460],
 [‘2015年 6月’,455],
 [‘2015年 7月’,453],
 [‘2015年 8月’,449],
 [‘2015年 9月’,450],
 [‘2015年10月’,450],
 [‘2015年11月’,450],
 [‘2015年12月’,441],
[‘2016年 1月’,441],
 [‘2016年 2月’,440],
 [‘2016年 3月’,441],
 [‘2016年 4月’,432],
 [‘2016年 5月’,425],
 [‘2016年 6月’,416],
 [‘2016年 7月’,409],
 [‘2016年 8月’,398],
 [‘2016年 9月’,392],
[/barChart]

BP Statistical Review of World Energy 2016によると、2015年の米国の原油生産量(※)は日量1270万バレルでした。上図からわかるように非在来型原油のタイトオイル(シェールオイルも含まれる)は、米国の原油生産量の1/3を占めることが分かります。
※筆者注。正確には「オイル生産量」なのですが、タイトオイルも結局は原油と同じようにガソリン等の出発原料なのですべて原油とみなしています

2016年に入ってから、ようやくタイトオイル生産量の減少がはっきりしてきましたが、このまま原油価格が上向くのかどうかを予測するのは難しいところです。
DMM CFD

GMOクリック証券CFD

原油チャートの出来高に規則的な山と谷が現れるのはなぜ?

下図は1699「NEXT FUNDS NOMURA 原油インデックス連動型上場投信」の2015年11月から2016年5月の価格と出来高を併記したチャートです。株価(正確にはETF価格)が急落した日に出来高が急増している様子などが良く分かりますね。

2015年11月-2016年5月の野村原油(1699)の価格、出来高チャート

同時期におけるWTI原油先物の期近(最も取引期限が短い先物)価格と、期近の出来高を併記したチャートを以下に示します。何かおかしいですね。出来高が規則的に増えたり、激減したりしているように見えます。

2015年11月-2016年5月のWTI原油期近の価格、出来高チャート

原油先物は毎月、最も期限が短い先物が上場廃止になってゆくので次の月にロールオーバーを行っていきます。ロールオーバーは取引最終日に一斉に行われるのではなく、一ヶ月くらい前から行われてゆき、取引最終日のだいたい2週間前くらいからピーク迎えます。

具体的なデータを見てみましょう。下に示す2つの図はWTI原油先物の2016年3月限と2016年4月限の出来高の推移、取組高の推移です。2016年3月限の取引最終日は2016年2月22日でした。2016年3月限の出来高は最終取引日の数日前まで高水準ですが、数日前から急激に減少していることがわかります。取組高のほうはもっと綺麗な傾向が見えますね。2月に入ると、ほぼ一方通行で3月限の取組高が激減してゆき、代わりに4月限の取組高が急増する様子がわかります。これはロールオーバーをしている投資家、すなわち3月限の建玉を手仕舞いして4月限に建て直している投資家が多いことを物語っており、したがって、この期間の出来高の多くはロールオーバーによるものであり、相場の盛り上がり状況とは殆ど関係ありません。ロールオーバーは3月売り4月買い、または3月売り4月買いという売買ですから原油市場全体の方向性にあたえる影響はニュートラルです。

WTI原油の2016年3月限と2016年4月限で出来高が入れ替わって行く様子

WTI原油の2016年3月限と2016年4月限で取組高が入れ替わって行く様子

以上より、本稿中で二番目に示した「WTI原油先物の期近価格と、期近の出来高を併記したチャート」の中で、期近の出来高部分を見ても殆ど意味がありません!。証券会社によってはこうしたチャートをホームページに掲載している場合があります。株のチャートを見る感覚で原油チャートを見ると誤解するかもしれないのでご注意下さいね。

クッシング在庫って何?原油価格に影響するの?

オクラホマ州クッシング市は、アメリカの原油先物市場NYMEXの原油の受け渡し場所です。アメリカは国土が広いため、原油輸送にはパイプラインが広く用いられており原油生産地からの多くのパイプラインがクッシングまで延びています。もちろん、ここが原油の行き着くゴール地点ではなく、シカゴやニューヨークなどの大消費地まで繋がっています。

クッシングの役割

原油先物市場の参加者の行動パターンを考えてみましょう。これにより、クッシングの在庫の多寡が需給を反映する鏡であることが見えてきます。主な参加者は、原油の生産者、需要家、投機家(ファンドも投機家)です。

生産者:今後、値下がりすると考えている原油の生産者がいるとしましょう。この生産者は値下がりリスクをヘッジするために先物市場で先物を売ります。例えば原油先物が50ドルのとき先物を売っておけば、自分が生産している原油価格が40ドルに値下がりしても、先物の下落分が利益になります。つまり自分の生産した原油の現物を40ドルで売り、予め売っておいた先物は買戻し決済をして10ドルを得ます。結局50ドルで売れたことと同じ経済効果を得ます。このように投機ではなくヘッジ目的の先物市場参加者も、重要な市場参加者です。

需要家:生産者から毎月一定量を、そのときの時価で仕入れる契約をしてる需要家がいるとしましょう。この需要家は値上がりリスクをヘッジするため先物市場で先物を買います。例えば原油先物が40ドルのとき先物を買っておけば、その後、現物価格が50ドルに値上がりして仕入れ価格が上がってしまったとしても、予め買ってあった原油先物の値上がり益のおかげで価格ヘッジができます(投資銀行が間に入って「固定価格で仕入れる契約」を結ぶケースもありますが、この場合は、需要家に代わって投資銀行が先物市場でヘッジすることになります)。

投機家:先物を買う人もいれば売る人もいますが、値上がり益または値下がり益を得るのが目的ですから、買った人は売り決済し、売った人は買い決済して、差金決済します。現物の原油を引き取ることはありません(※)。筆者はもちろん投機家であります(笑)。※一部の投資銀行等は現物を引き取って貯蔵した上、値上がり時に売却する行動を行うことがありますが、稀なケースです。

ファンド:原油の値上がりで利益を狙うため、先物を買い持ちしています(ベア型ファンドは逆に売り持ちです)。必ずしも期限が短い限月を買う必要はありませんが、流動性を考慮すると、期限が短い限月の先物を買っているファンドが主流です。このため毎月、期限がくるたびに、期限が短い先物を売り、期限が一つ先の先物を買いなおします(ロールオーバー、限月乗り換え)。ETFの場合は、延々とロールオーバーしてゆきます。現物の原油を引き取ることはありません。1699や1671を買っている方の資金の一部も、こうして運用されています。世界最大の原油ETFのUSOも同様です。

先物価格は現物価格と乖離した値段で勝手に動いているわけではなく密接に結びついています。上に挙げた生産者の例では、生産者は売っておいた先物を買い戻して利益を確定しました。しかし差金決済で利益確定するのではなく現物の原油を渡して決済することも可能です。生産する原油の全量の売り先が決まっているわけではないので、売り先が決まっていない原油は、売り建てた先物を現物渡しという形で決済してしまえば良いわけです。

その先物市場での受け渡し場所がオクラホマ州クッシング市にあるのです。生産地からクッシングまでパイプラインで送油して現物の原油を渡して売り建て玉を決済することができるのです。つまりクッシングの原油在庫が多いときは「売り先が決まっていない原油が多い」ことになります。クッシングの在庫量が多いときは(あるいは在庫が増える速度が速いときは)、原油の売れ行きが悪いということがわかります。一方、在庫が減る速度が速いときは原油の売れ行きが良いことを暗示していますので、在庫水準が高いのにも関わらず買い材料となることがあります。

下図は2008年1月から2016年5月までのEIA(Energy Information Administration)発表のクッシング在庫とWTI原油先物の推移です。クッシング在庫が少ない場合には原油が高くなりやすいことが分かります。現在のクッシング在庫は歴史的な高水準にありますが、石油掘削リグの稼動数が一時期と比べて大きく減少していることから、在庫が減少して行くであろうと見られていますが、そのまま素直に行くかどうかはわかりません

クッシング在庫とWTI原油先物価格の関係(2008年から2016年)

上のチャートに用いたデータから日時要素を取り除き在庫と原油価格の相関図を作成した結果が下図になります。クッシング在庫が40000(x1000バレル)程度の適正水準に戻った場合、原油価格はおおよそ80ドル前後まで戻りそうだということが予想できます。もちろん原油がこのまま一様に減少していくわけではないでしょうから、それほど単純に原油価格が上向くわけではないと思いますが。

クッシング在庫とWTI原油先物価格の相関図

ところで、クッシング在庫の量そのものではなく、在庫が前週から減少したことを材料に原油が買われることがあります。前の週からのクッシング在庫の変動率と、その期間におけるWTI原油先物変動率の関係を調べた結果を下図に示します。残念ながら、ほとんど相関は見られませんでした。EIAが発表する前に民間調査会社ジェンスケープ(Genscape)などが予想値を事前に発表するため、既に先物価格には織り込まれてしまっているようです。個人投資家が入手可能な情報は、プロ投資家が入手する情報よりも遅れています。

クッシング在庫変動率とWTI原油先物価格変動率の関係

クッシングの在庫量は季節的な波もあるので、例年の同時期と比較することで相場が読みやすくなります。以下に1月~12月の在庫量を重ね描きした図を掲載しておきます。

2008年~2012年におけるクッシング原油在庫の季節推移(EIAデータによる)

EIA発表 週間在庫統計 クッシング(2013~2017年比較)

注目すべき毎週発表される原油統計2つ
EIA週間統計:原油、ガソリン、中間留分の在庫推移(グラフ)
(広告)業界最狭水準スプレッド!取引手数料0円!
(広告)ドバイ原油先物ならEVOLUTION JAPAN株式会社[EVOCX]