「天然ガス先物とCFD」カテゴリーアーカイブ

夏なのに、なんでガス価格がこんなに高いのだ?

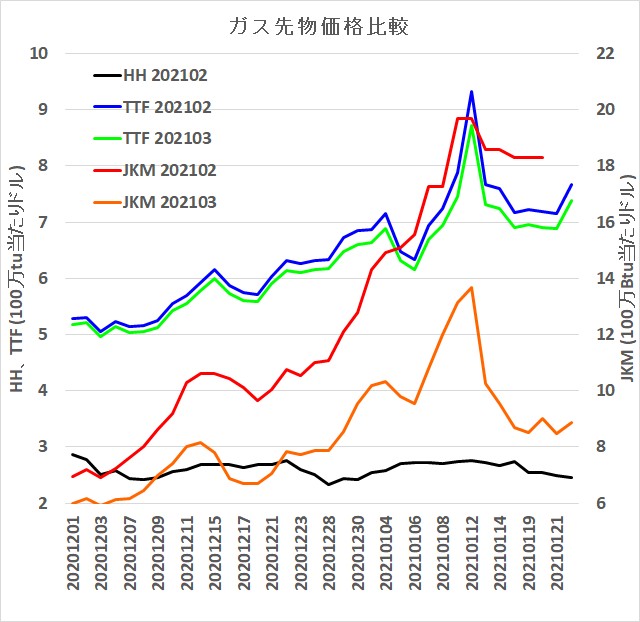
半年くらい前のEIAのアウトルックでは、2021年の天然ガス価格は3ドル以上だ、みたいな話になってました。筆者も、まあそんなもんだろと思ってましたが、2021年2月の大寒波の大暴騰の後、下落していたのは僅かな期間であり、その後は天然ガス価格はほとんど棒上げでした。

下図は2022年1月限のNYMEXの天然ガス先物価格、JKM先物価格(アジアのLNG価格の先物価格)、TTF先物価格(ヨーロッパの価格指標であるオランダの価格のドル建変換価格)でありますが、夏だというのに馬鹿みたく上昇しております。NYMEXの天然ガス価格(HH,Henry Harbor),日本韓国向けLNG価格(JKM)、オランダのガス価格(TTF)の比較

これは2021年4月の気候変動サミットでバイデン大統領が「米国の温室効果ガス排出量を2030年までに半減させる」という公約と、2021年5月の国際エネルギー機関(IEA)が提案した化石燃料事業への投資禁止提案の2つが大きく影響しているためであろうと筆者は考えております。

単位熱量あたりのCO2排出量という観点では、化石燃料系の燃料の中で、天然ガスは最も優秀です(同じ熱量を得るためであれば一番二酸化炭素が少なくて済む)。CO2削減はEUが中心となって推進しているわけなので、アメリカのみならず、EUでもCO2削減が急速に進んでおり、当面の目標達成のために化石燃料の天然ガス化が消極的選択肢となっていると考えられます。長期的には天然ガスもボツにしたいが当面はガス使用量を増やすであろう、と考えられます(だからTTF価格は上昇してるのでしょう)。またICE(Intercontinental Exchange)には、排出権の先物が上場されてます。下図は2021年12月限の排出権先物のチャートですが、馬鹿みたく上昇しています。CO2排出量の削減は非常に難しい課題なので、とりあえずカネ払って解決しようというニーズが高まっているからでしょう。

EUA future chart

ところで、アメリカの天然ガスの在庫水準は、例年と比較して確かに低水準ではありますが、今の高値を正当化するほど低水準には見えません。

天然ガス在庫

季節傾向を見ると、冬場の「不足」を先取りしていることがわかります。アメリカのガス消費量には季節的な傾向があります。冷房需要(すなわち電力需要)が高まる夏場と、暖房需要(アメリカでは一般家庭にガス管を引いて直接暖房用燃料に使います)が高まる冬場に消費量が増加します。圧倒的に多くなるのは冬場です(下図)。

U.S. Natural Gas Deliveries to Electric Power Consumers and Residential Consumption

アメリカ以外の国でも、ガス需要のピークは暖房需要が増加する冬場です。近年、アメリカの輸出量の季節傾向を見ると、冬場の輸出量が増加する傾向が見えてきました。また2021年はまだ冬が来ていないのに輸出量が高水準となっています(下図)。

U.S. Natural Gas Exports

上の2つの図をくっつけて(さらに電力、暖房以外の消費量も加えて)、消費量と輸出量の合計の月ごとのトレンドを見ると下図のようになります。

U.S. Natural Gas Total Consumption and Exports

これより明らかなように「消費量&輸出量の合計量は冬場に激増する」ということがわかります。今はまだ夏だけど、この調子で行くと12月頃にはガスが足りなくなる可能性が高いということをマーケットが先取りしているわけですね。

というわけで今年の筆者の戦略は11月頃まではひたすら押し目買いかなあ、と妄想中。投資判断は自己責任で。

アジアLNG価格価格が約20ドルまで大暴騰
天然ガス発電が急速に伸びて天然ガス相場に大きな影響を与えている
いくらなんでも天然ガスは安すぎではないか?
アジアLNG価格価格が約20ドルまで大暴騰

2021年1月はアジアのLNG価格価格が約20ドルまで大暴騰しました。数か月前の2020年春にはコロナショックの影響でLNG価格は2ドル程度まで低迷していたので、そこから10倍になったわけです。

カタールやオーストラリアのLNG設備で相次ぐトラブルがあってLNGが品薄になっているところに2020年冬シーズンのアジアの寒波が重なったからとか、東電と中電が出資する世界最大級の火力発電会社でLNG調達も手掛ける株式会社JERAが需要予測を誤ったからとか、いろいろ言われておりますが、最大の理由は、そもそも日本はガスの在庫量が普段の消費量に対して極端に少ないことでしょう。

ヨーロッパ全体では古くから大量のガスを輸入しておりますが、ロシアからのパイプライン輸入のみならず、LNG輸入量も多く、需要ピーク時期の冬季に不足しないように地下ガス備蓄設備が充実しています(ガス需要の少ない春~秋にガスを貯蔵しておいて冬場のピークに使うわけです)。
 一方、日本のガスの輸入はLNGだけに偏っており、超低温で冷却しなければならないというLNGの性質上、大量在庫を持つことは困難であるという問題を抱えています。JERAの立場としては石炭火力を減らせと苛められた上でLNG在庫を増やせと言われても営利企業である以上は限界があると思われ、国策として有効性のある方策(例えば法定で在庫日数の延長と、税優遇のセット策とか)が示されない限り、今回のような事例(LNG暴騰、電力スポット暴騰)は再発する可能性があると個人的には思います。

日本はガス生産地(カタール、オーストラリア、アメリカ等)から遠く離れており、慌ててLNGを輸入しようとしても最低でも約2ヵ月かかります。したがって今年の冬のように、在庫が少なくなっているときに寒波到来で電力需要が急増すると、LNGが足りなくなり、市場原理に基づいて価格が急騰したというわけです。聞くところによれば火力発電用LNGの在庫日数3日以下まで追い込まれていたようです。なぜもっと早く節電要請しないのか疑問に思います。

ところでアジアのLNG高騰はヨーロッパにも影響を与えました。ヨーロッパに荷揚げする予定だったLNGをアジアに転売すれば儲かる状態だったため、ヨーロッパのLNGが品薄になったためです。極端な話、日本がガス在庫が少ないせいでヨーロッパの方々の今シーズンのガス代が上がってしまった、と言えるかもしれません。

筆者はNYMEXの天然ガスをトレードしている関係もあり、LNG市況やヨーロッパガス市況も監視しているわけですが、NYMEXの天然ガス先物は、なかなか上がりませんでした。下図はNYMEXの天然ガス価格(HH,Henry Harbor)と、ヨーロッパのガス価格(TTF,Natural Gas at the Title Transfer Facility Virtual Trading Point)と、アジアのLNG価格(JKM,LNG Japan/Korea Marker)の比較ですが、HH価格は上値が重いままです。

gas price comparison(HH,JKM,TTF)

というのはアメリカは2020/21シーズンの冬は、1950年以降で13番目の暖冬だったため、今シーズンは在庫水準が高いことと、輸出能力がまだ不十分なので、海外市況が高いからといって海外市況を冷やすほど十分な量を輸出することができないからです。しかしアメリカの輸出能力は2016年頃からは約10倍(1日あたり約11BCF)になっており、アメリカの冬の寒波と輸出増が重なった場合は、大暴騰する可能性はあります。ということで10ヵ月の2021年の冬シーズンのNYMEXの天然ガスのラリーに期待している筆者であります。ファンドも同じような見方をしているようで、万年売り越しだったファンドが、昨年から買い越しになってますね。

なおHH価格が一番安いのは、ある意味、当たり前です。LNGにするためには液化して輸送するためのコストが乗るので、原価という点ではJKMが一番高いわけです。HH価格を3ドル、液化コストを2.5ドル、輸送コストを2ドルとすると、アメリカからLNGを日本まで持ってくると、7.5ドルくらいになってしまいます。

天然ガス発電が急速に伸びて天然ガス相場に大きな影響を与えている
いくらなんでも天然ガスは安すぎではないか?

天然ガス発電が急速に伸びて天然ガス相場に大きな影響を与えている

発電に用いる原料は国によってかなり異なっています。日本の場合は東日本大震災以前は原子力発電の割合が3割近くありましたが、震災後は石炭を用いる火力発電、天然ガスを用いる火力発電が増加しています(日本はアメリカからLNGは殆ど輸入していません。したがって日本はアメリカの天然ガス先物市場には殆ど影響を与えていません)。一方、アメリカの場合は原子力発電の割合はほとんど変化しておらず、石炭火力発電の割合が右肩下がりの減少、一方で天然ガス火力発電の割合が急激に増加しています。

下図は2010~2019年におけるアメリカの年間発電量の原料別の推移です。青線のCoalが石炭、赤線のNatural Gasが天然ガス、
灰色線のNuclearが原子力です。石炭はこの10年でほぼ半減、天然ガスは6割増というようになっています。

US electricity generation by source

アメリカの空調設備は、冬場は天然ガス暖房を熱源とするセントラルヒーティングが主流のため、冬場の天然ガス消費量は激増する傾向にあります。大雑把に言って夏場の家庭用暖房の天然ガス消費量は100BCF程度、冬場は800~1000BCFとなります(10倍になる)。※BCFはbillion cubic feet、10億立方フィート。

一方、夏場の冷房は日本と同様に電気を用いるために、夏場は電力需要が増加する傾向にあります。

天然ガス相場に与える影響という点で見た場合、冬場のガス消費量は夏場の10倍前後に達するため冬場は大相場になることが多いのですけれど、夏場の火力発電用の天然ガス消費量は、夏以外の季節の消費量を基準にして考えると1.5倍くらいなので、あまり相場の材料にされることはありませんでした。

U.S. Natural Gas Deliveries to Electric Power Consumers

ところが2020年の夏は、天然ガス火力発電が増加してるところに猛暑となったこともあり、過去最大の天然ガス消費量となりました。ファンドも買い越しとなり大相場となりました。

天然ガスチャート2020年4月-2020年11月

筆者の頭の中では「夏場の上げはショボイ」と思って弱気ポジションをガンガン積み増ししたのですけど、仕込むのが早すぎたこともあって、結構な金額を吹き飛ばすはめになりました。チャート見るとこんな感じで、結局秋になって下がったんですが、8月の負けを取り戻すのに3ヵ月もかかってしまった。

いくらなんでも天然ガスは安すぎではないか?
天然ガスの在庫が少ない割に、なかなか先物価格が暴騰しないのは、なぜか?
海外先物を使って例年お決まりの天然ガスのサヤ滑りを収益化する
CFD会社の比較。銘柄、手数料、スプレッドなどなど。

原油がいきなり10ドルも下がったのはコロナ騒ぎではなくてサウジアラビアの大増産宣言

2020年3月9日に原油がいきなり10ドルほど暴落しました。コロナウイルスの影響だと思っている方が多いようなのですけど、主要な原因はサウジアラビアの大増産宣言のためです。コロナの影響で需要が減るだろうという状況下での増産宣言がトドメという感じです。

最近の主なトピックを箇条書きすると以下の通りであります。

・サウジがロシアに「追加減産」を打診する(2月末頃)。しかし、決裂してしまった。
・3月末で期限が切れる「従来から実施していた協調減産」すら延長しないことを決定(3/6)。このため3/6に原油は5ドル下落。
・その上、ロシアが「4月からどの国も好きなだけ生産できる」と煽る(余計なことを。。。)
・それにブチ切れたサウジが超・大増産発表(3/8の日曜)。過去最大の日量1200万バレルまで増やすこともできると非公式に発表。
・3/9月曜には原油が10ドルギャップダウン(NY時間で日曜の夜に原油の取引が始まるのだけど、いきなり暴落)
・3/10頃にロシアが「近い将来に日量50万バレルの増産もあり得る」と言い出す

こんな感じなのでサウジとロシアが再び手を結ぶ可能性は低いと考えられます。

で、サウジの言うところの過去最大の日量1200万バレルとは、どの程度か分かる図がこれです。まさに大増産と言える量。
top 3 crudeoil production countries

ちなみにOPEC及びロシアは、以前は手を組んで協調減産していたわけですが、結果として、下図のようにOPEC(主にサウジ)のシェアをアメリカが全部奪った形になっています。

opec vs us crude production

下図は3/6時点(サウジがブチ切れる前)のWTI原油先物のフォワードカーブです。
WTI forward curve

フォワードカーブとは期限が短い先物を基準に、期限が先の先物の価格が高いか安いかをつないだもの。期限が先のものほど価格が高いので「将来値上がりする」と誤解する人が多いですが、違います。投げ売り状態なので期限が短いものが安い、と考えるべきです。このような状態をコンタンゴ(順鞘、じゅんざや)といいますが、コンタンゴのときはETFの買い持ちや、CFDの買い持ちはロールオーバー時に大変損ですので、原油が安いからと言って安易に買うのは危ないです。短期リバウンド狙いは良いですが長期買い持ちは想像以上に不利です。

OPECが減産してもアメリカが増産するから需給がなかなか均衡しない
原油CFDを扱うCFD会社の比較。銘柄、手数料、スプレッドなどなど。
原油CFDの鞘滑り取りでコンタンゴを収益化する
原油CFDを長期で買い持ちすると損をする。
WTI原油先物のフォワードカーブと順鞘による負のロールイールドによる原油ETFの減価

いくらなんでも天然ガスは安すぎではないか?

アメリカの天然ガス生産量は急ピッチで増加しています。下図は天然ガスの総生産量の推移ですが、2010年から2019年にかけて約1.5倍の増加です。しかし消費量や輸出量を簡単に増やすことはできないので、恒常的にガス余りとなっていると考えられます。石油の場合はパイプラインが無い生産地からタンクローリーや鉄道で輸送することができるわけですが、ガスはパイプライン輸送にしないと割に合わないし、かといって輸送キャパシティが十分ではないという問題があります。

U.S. Natural Gas Gross Withdrawals(2010/1-2019/3)

天然ガスが、余りまくっている影響で、わざわざ冬場のピークシーズンに向けてガスを貯蔵するモチベーションも低いため、在庫は例年と比べて妙に低いまま推移しています。この辺の理由についてはここで考察しました。

EIA発表 天然ガス週間在庫統計(2015~2019年比較)

売り物として集めるのが難しいガスは元々、燃焼させるか大気放出してしまうわけですが、近年では売れるはずのガスの一部(5%超)もパイプラインの輸送能力不足から燃やさざるを得ないようです。その数量が近年、激増しています。Rystadenergyによると、2019年第一四半期における日次燃焼量は661MCfに達するとのこと。記事の図を見て頂けると分かりますが(天然ガスの主要生産地である)パーミヤンとバッケンで「余って燃やしてるガス」の合計量は、ハンガリー、イスラエル、アゼルバイジャン、コロンビア、ルーマニアの国単位の消費量より多くなっています。

これではNYMEXの天然ガス先物は当分上がりそうも無いですなあ。CFDで空売りして放置するしかないか。

PERMIAN NATURAL GAS FLARING AND VENTING REACHING ALL-TIME HIGH
Oil Producers Are Burning Enough ‘Waste’ Gas to Power Every Home in Texas
(広告)天然ガスCFDの取り扱いがあるGMOクリック証券CFD
天然ガスの在庫が少ない割に、なかなか先物価格が暴騰しないのは、なぜか?
ファンダメンタルズ的な季節傾向を利用した1-2月の天然ガスのトレードプラン
天然ガスブル3倍ETNの特徴と取引上の注意点、攻略のヒント。

天然ガスの在庫が少ない割に、なかなか先物価格が暴騰しないのは、なぜか?

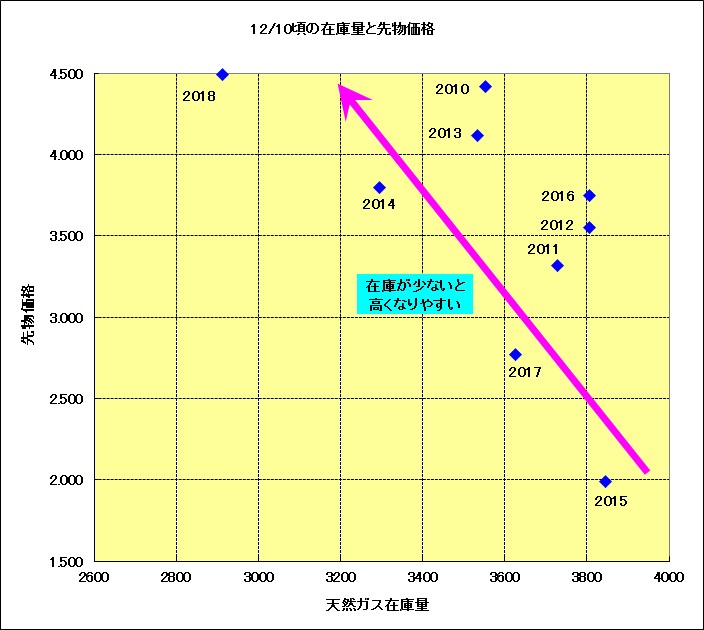
下図は毎年12月10日頃の天然ガス在庫量と、天然ガス先物価格の関係です。なお在庫発表日と先物価格の日付が一致していないので、ざっくりしたイメージ図として見て下さい。今さらではありますが、在庫が少ないときは、概ね、先物価格が高くなりやすいことが分かります。なお、在庫量は時期によって在庫量が全然違うため毎年、同時期でどうか?という視点で比べる必要があります。

毎年12/10頃の天然ガス在庫と天然ガス先物価格の関係

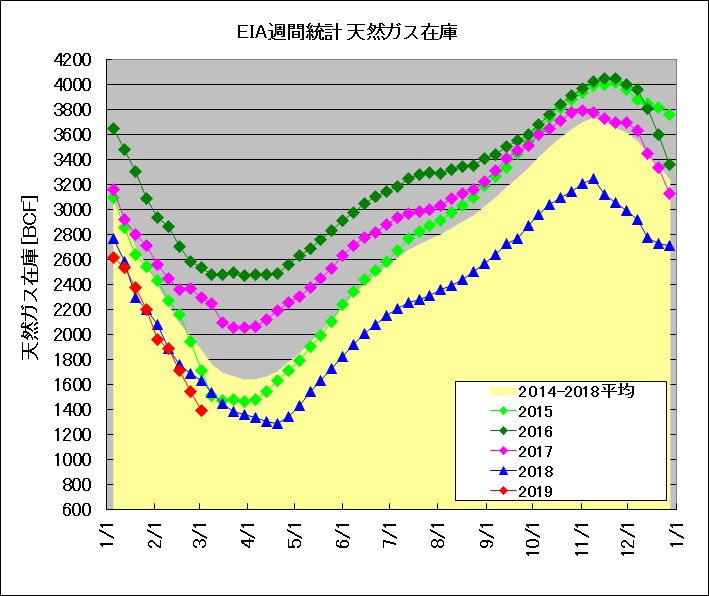
ところで過去数年の天然ガスのEIAの週間在庫統計を見ると(下図)、以前と比べて近年は低在庫となっています。その割に天然ガス価格は、以前は10ドル以上だったこともあるのに近年は3ドルとか4ドルといった安値をウロウロしています。なぜこんなに安値圏をウロウロしてるんでしょうか。

天然ガス週間在庫統計(2015~2019年)

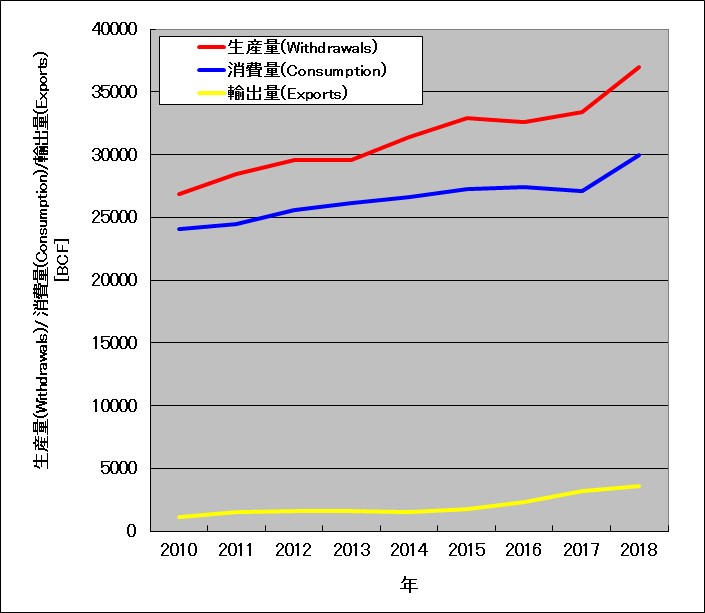
下図はアメリカにおける天然ガス生産量、消費量、輸出量の年間合計量の推移です。消費量+輸出量の伸びに対して、生産量の伸びのほうが大きくなっています。つまりアメリカでは天然ガスが生産過剰となっているために先物価格が低価格で推移しているわけです。

アメリカ天然ガスの年間の生産量、消費量、輸出量の推移(2010-2018)

原油の場合は液体であるためにVLCC(Very Large Crude Oil Carrier,原油用大型タンカー)積みで輸出することができますが、天然ガスを輸出するためにはパイプラインで繋がっている国(例えばメキシコ)向けに輸出するか、あるいは液化設備で液化してからLNG(liquefied natural gas,低温で圧力を加えて液化させたガス)として輸出するしかありません。しかし液化設備及びLNG船に充填可能な港のキャパシティは十分ではなく、また新規投資は莫大な金額を要することから、LNG輸出量を短期間でドカっと増やすことは困難なわけです(2018年はかなり増えてきたが)。それに中国や日本向けに輸出するとしてもLNG輸出港はメキシコ湾岸の内側のテキサス州のサビーン・パス(Sabine Pass)かコーパス・クリスティ(Corpus Christi)を利用せざるを得ず、遠回りで運ぶわけには行かないからパナマ運河を経由せざるを得ないため通行料もかかるし運行期間も長くなってしまいます。パナマ運河は門を開けてハイ、どーぞ、というわけには行きません。幾重にも作られた巨大な門を閉じ、海水を流し込んで高低差を埋める、という作業を延々と繰り返すので大変な手間隙とコストがかかります(通行料がとっても高い)。関西電力がLNG船がパナマ運河を通過する動画をyoutubeにアップしてるので興味ある人はどうぞ。アメリカのLNG輸出能力のみならず、スポット契約のLNG船も不足しています。その一方で三菱重工、川崎重工は2016-18年におけるLNG船の受注がゼロの模様(ライバルの韓国企業は2018年に40隻以上を受注)。

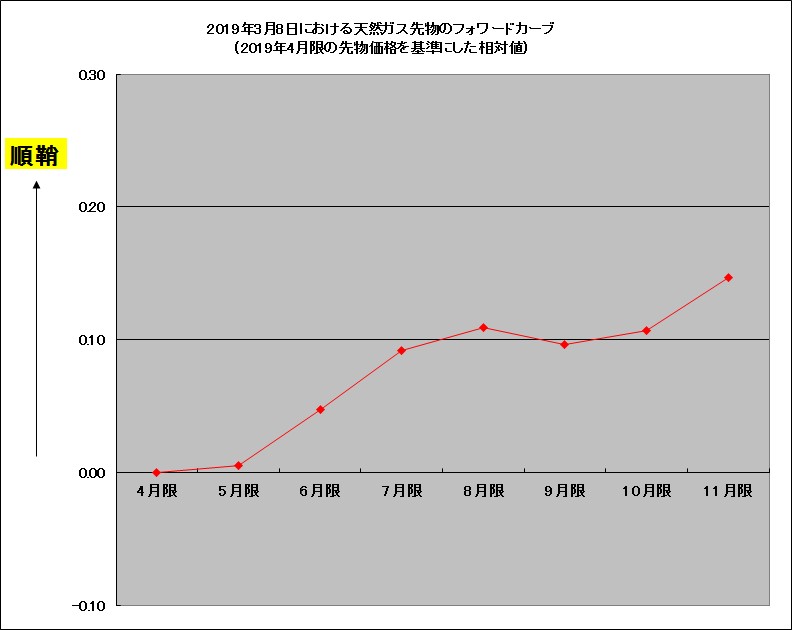
下図は2019年3月8日における天然ガス先物のフォワードカーブ形状です(期限が短い先物価格を基準に、期限が長い先物価格をつなげたもの。先物のほうが高い右肩上がりの場合がコンタンゴ[日本語では順鞘、じゅんざや])。直近の在庫発表は3/7で、この在庫は過去最低レベルなのに、フォワードカーブはコンタンゴのままとなっています(今、本当に足りないのであれば期限が最も短い4月限の先物価格が一番高くなるはず)。つまり貯蔵している天然ガスの量は現時点では少ないものの、生産されるガスが潤沢だから不足にはならないだろう、とマーケットは考えているのでしょう。時期的に需要期はもうすぐ終わりですからね。

2019年3月8日における天然ガス先物のフォワードカーブ形状

ただし2018年11月のように在庫が少ないことを材料に暴騰することがあるので需要期(11~3月頃)前の安易な売りは危険。かといって在庫が少なくとも生産量が潤沢だから、以前よりも暴騰しづらくなっているわけで、安易な買いは損しやすい。難しいですね。筆者は基本的には売りのチャンスをうかがう目線で監視してますが、美味しいときもあれば血祭りのときもあって、、、難しいっす。でも、原油よりは方向性は読みやすいと思う。季節性が強いコモディティですからね。

ここまで読んで、ちょっと待て、生産量が多いなら余剰のガスが多いはずだから、なんで在庫がじゃぶじゃぶにならないんだ?おかしいだろ?と思いませんか。私もそう思って調査したところ理由が分かりました。天然ガスの生産量が消費量・輸出量よりも伸びているが、その影響で価格が下がり、天然ガス先物価格のフォワードカーブが平坦化している(コンタンゴが小さくなっている)影響のようです。

先物の理論価格は、超大雑把に言うと以下の式が成り立ちます。
先物価格=現物価格+保管コスト

例えば保管コストが一ヶ月あたり0.3ドルと仮定します(実際のコストは不明。あくまでも例です)。このとき現物価格(スポット価格)が5ドルで、2ヶ月先の先物価格が6ドルだったとしましょう。このような場合、生産者は現在価格で販売せずに、2ヶ月間、在庫として溜めておいてから販売したほうが利益が大きくなります。つまりコンタンゴが十分大きい場合、少なくとも一部生産者や一部流通業者が現物価格と先物価格の差を利用したアービトラージ(Arbitrage,裁定取引)を行う結果、在庫量が増加する力が働きます。

ところが最近は生産量が多すぎるため現在価格も先物価格もたいした値段の差がありません(コンタンゴの幅が小さい)。先物価格が現物価格+保管コストよりも低い場合は、生産者、流通業者等はわざわざガスを貯蔵する理由がありません。今すぐ売るより、貯蔵してから売るほうが利益が減って損するわけですから。このため天然ガス生産量が増えて余剰ガスも増加しているのにも関わらず、貯蔵設備の利用者が減り、そのため貯蔵設備の新規建設も滞っているというわけです。

詳しい話は、このPDFファイルが参考になります(英語で長い)。ライス大学の学生が書いた論文のようです。ちょっと補足するとSalt Cavernというのは密閉性が高い岩塩層でできた洞穴の貯蔵設備のことで、天然ガスの貯蔵設備としては一般的なものの一つです。

ファンダメンタルズ的な季節傾向を利用した1-2月の天然ガスのトレードプラン
天然ガスブル3倍ETNの特徴と取引上の注意点、攻略のヒント。
2018年11月の天然ガス暴騰の件
注目すべき毎週発表される天然ガスの在庫統計
(広告)小資金、小ロットで天然ガスCFDを売買できるGMOクリック証券CFD
いくらなんでも天然ガスは安すぎではないか?

人気のあるコモディティー関連のレバレッジETFとETN

日本の証券市場で最も人気があるETFはNEXT FUNDS 日経平均レバレッジ上場投信(1570)で、東証の売買代金一位の常連です。やはりボラティリティ(変動率)の大きい銘柄は何時の世でも人気がありますね。筆者は楽天証券とか松井証券の一日信用(手数料無料)を使って1570のデイトレをやってます。

ところで本場のアメリカ市場では、売買高が豊富で流動性の高いレバレッジ型ETF,ETNが日本市場よりも多くあります。本稿ではコモディティのレバレッジ型ETFとETNについてまとめてみました。

アメリカ市場には原油、天然ガス、金、銀などのレバレッジ型ETF/ETNがあります。しかしながら日本の取引会社で売買可能なものは一部だけとなっているようです。海外証券会社の口座開設のハードルは高いので日本国内で正規に営業許可されているCFD会社で売買するのが一番お手軽と言えると思います。

通称 シンボル 名称 何に連動? レバレッジ 長期保有 取引可能CFD業者(日本国内)
原油ブル2倍ETF UCO ProShares Ultra Bloomberg Crude Oil 原油 2倍 不利 GMOクリック証券CFD
原油ベア2倍ETF SCO ProShares Ultra Bloomberg Crude Oil 原油 マイナス2倍 不利 GMOクリック証券CFD
原油ブル3倍ETN UWT VelocityShares 3x Lng Crude Oil ETN New 原油 3倍 とても不利 なし
原油ベア3倍ETN DWT VelocityShares 3x Invrs Crude Oil ETN New 原油 マイナス3倍 とても不利 なし
天然ガスブル3倍ETN UGAZ VelocityShares 3x Long Natural Gas ETN 天然ガス 3倍 とても不利 GMOクリック証券CFD
天然ガスベア3倍ETN DGAZ VelocityShares 3x Long Natural Gas ETN 天然ガス マイナス3倍 とても不利 GMOクリック証券CFD
金ブル3倍ETN UGLD VelocityShares 3x Long Gold ETN 金 3倍 とても不利 なし
金ベア3倍ETN DGLD VelocityShares 3x Inverse Gold ETN 金 マイナス3倍 とても不利 なし
金ブル3倍ETF NUGT Direxion Daily Gold Miners Bull 3X ETF 金鉱山株 3倍 とても不利 GMOクリック証券CFD
金ベア3倍ETF DUST Direxion Daily Gold Miners Bear 3X ETF 金鉱山株 マイナス3倍 とても不利 GMOクリック証券CFD
銀ブル3倍ETN USLV VelocityShares 3x Long Silver ETN 銀 3倍 とても不利 なし
銀ベア3倍ETN DSLV VelocityShares 3x Inverse Silver ETN 銀 マイナス3倍 とても不利 なし

原油ブル2倍ETFは、1日の原油の動きの2倍の価格変動をするように設計されています。ポイントは「1日の」です。過去3日間連続で原油が+10%、+10%、+10%上昇する場合は、このETFは1.2×1.2×1.2=1.728倍となります。しかし上がったり下がったりすると、想像より上げ幅が小さくなります。例えば昨日原油が10%上がって今日10%下がったとすると1.2×0.8=0.96となり、4%も下がるハメになります。
ベア型は元になるコモディティーが下がったときに上がるようになってます。例えば天然ガスベア3倍ETNは、天然ガスの1日の変動率がマイナス10%のとき、3倍の+30%上昇するようになっています。レバレッジが大きいほど上げ下げが繰り返された場合に、思ったよりも損が拡大するので注意が必要です。

レバレッジ型のETFやETNは、短期売買ではレバレッジ特性で短期間で大儲けする可能性(大損する可能性)がありますが、年単位で長期保有した場合、ほぼ確実に損しますのでご注意下さい。また短期売買であっても、急激な価格変動によって、投資元本の全額以上を失う可能性はゼロではありませんのでリスク許容度の低い投資家は近寄らないのが無難でしょう。

注意点を一つ。GMOクリック証券CFDの金ブル3倍ETN、金ベア3倍ETNは、金価格の変動率の3倍ではありません。「金鉱山株」の1日の変動率の3倍なのでご注意下さい。金が動けば鉱山株も動くので、短期デイトレであれば特に支障はないと思いますが。

(以下、細かい話を補足)
コモディティは直訳すると「商品」ですが、投資の世界ではエネルギー(原油、天然ガスなど)、貴金属(金、銀、白金、銅など)、農産物(大豆、とうもろこし、小麦など)を意味します。これらは先物市場で活発に取引されているわけですが、先物市場にアクセスできない投資家が証券市場で容易に投資するために、ETFやETNが作られているというわけです。コモディティーは値動きが荒いときがけっこうあるのですけどレバレッジ型のETFやETNを活用することで短期利益を追求することができるというわけです。

ETFとはExchange-Traded Fundの略で、日本語では上場投信(取引所で自由に売買できる投資信託)となります。ETNはExchange-Traded Noteであり、指標連動証券などと訳されることが多いようです。平時においては小口で取引する個人投資家の立場では両者の違いを細かく云々する必要性はありません。しかしながらETNの場合は、金融機関が発行する債券という位置づけですので発行金融機関が破綻した場合には紙屑になるリスクがあります。リーマンショック時は金(ゴールド)のETFとETNが人気でしたが、当時は金融機関のデフォルトリスク(破綻リスク)が無視できなかったため、ETNのほうが僅かに割安で取引されていました。

天然ガスブル3倍ETNの特徴と取引上の注意点、攻略のヒント。
天然ガスベア3倍ETNの特徴と取引上の注意点、攻略のヒント。
VIXを売買する方法で一番簡単なのはCFD。
米国市場なら原油2倍ETFを空売りできる。
EIA原油在庫統計発表を利用してカナダドルのスキャルピング(短期トレード)
(広告)レバレッジ型ETF/ETNの取り扱いが豊富なGMOクリック証券CFD

ファンダメンタルズ的な季節傾向を利用した1-2月の天然ガスのトレードプラン

筆者は秋冬の天然ガスのトレードが大好きです。長期投資対象ではなく短期取引の対象としています。原油は国際情勢によって価格が左右されやすいため予想を外しまくりますが、天然ガス先物価格はどちらかというとアメリカ国内単独の事情で変動することが多く、その変動パターンの多くはファンダメンタルズに裏づけされた分かりやすい動きが多く、しかも個人レベルで入手可能な情報で攻略できる点が大きな特徴と言えると思います。

下図はアメリカの天然ガス在庫の季節パターンです。図は2014年~2018年の平均を表しております。見ての通り季節傾向は愚直なまでにシンプルで毎年4月~11月頃に在庫を積み上げて行き、積み上げた在庫は12月~3月頃に主に暖房需要で消費して行く繰り返しということが分かると思います。毎年微妙に傾向が違いますので例年の傾向と今年の傾向を比べつつ作戦を練ることになります。

天然ガス在庫の季節変動(2014~2018年の平均)

下図はアメリカの大都市である、ニューヨークとシカゴの月間平均気温の推移と、アメリカ全土の天然ガス月間消費量の推移です。ニューヨークとシカゴで一番寒いのは1月で、2月になるとやや気温が上昇することが分かります。それに呼応するように、天然ガス消費量は1月にピークをつけ2月以降は減少していくことが分かります。こちらもアメリカ全土の気温予想等を見ながら作戦を練ります。

ニューヨーク及びシカゴの月間平均気温(2014~2018年の平均)

アメリカの天然ガスの月間消費量(2014~2017年の平均)

例年のファンダメンタルズの傾向を見ていくと、大雑把な傾向としては、2月の天然ガス価格は1月よりも下がりやすいだろう、ということが予想できるというわけです。実際に近年の動きを見てみましょう。下図は1/15頃から2/15頃の動きに特化したチャートです。2014~2019年で別々のチャートにしてあります。

1月中旬~2月中旬の天然ガス先物のチャート(2014年)

1月中旬~2月中旬の天然ガス先物のチャート(2015年)

1月中旬~2月中旬の天然ガス先物のチャート(2016年)

1月中旬~2月中旬の天然ガス先物のチャート(2017年)

1月中旬~2月中旬の天然ガス先物のチャート(2018年)

1月中旬~2月中旬の天然ガス先物のチャート(2019年)

2月に戻り高値を付ける年もありますが、多くの年では1月よりも2月のほうが安いことが分かります。また、月替わりで急に傾向が変わっている年もあります。筆者は毎年1月末が近づくと、「そろそろ頃合かな」と思って売り仕掛ける場合が多いです。2019年は1月中旬以降に戻り高値の指値が不発で売れなかったので見てるだけでしたが、2月に戻り高値があれば少量売りたいなあと考えています。CFDの場合ですと長期トレードをすると価格調整額の支払い(または受け取り)の影響で損してるんだか儲かってるんだか訳が分からなくなりますので、攻略しやすい時期だけの短期間トレードが筆者のお決まりの手法となっています。

気象庁のホームページで世界主要都市の過去の気温が分かります
NOAA(アメリカ海洋大気庁)ではアメリカ全土の気温予想をカラフルな絵で見れて便利
注目すべき毎週発表される天然ガスの在庫統計
天然ガスブル3倍ETNの特徴と取引上の注意点、攻略のヒント。
2018年11月の天然ガス暴騰の件
アメリカにおける天然ガス生産量、消費量、輸出量の推移
(広告)天然ガスCFDを小口で取引できて初心者向きのGMOクリック証券CFD
いくらなんでも天然ガスは安すぎではないか?

天然ガスベア3倍ETNの特徴と取引上の注意点、攻略のヒント。

米国市場には天然ガス先物の日々の変動率の逆方向の動きの3倍をトラックする恐ろしいETNがあります。その名は天然ガスベア3倍ETN(DGAZ)です(VelocityShares 3x Inv Natural Gas ETN)。ETNそのものは日系の証券会社での取り扱いは無いようですがGMOクリック証券CFDで取り扱いがあります。しかしながら、このETNはリスクが非常に高いため、特徴をよく理解しておく必要があります。儲かると思ってトレードしたのに大きな損失を抱える可能性が非常に高い商品設計となっています。天然ガスの長期投資には全然向いておらず短期トレード専用と考えて下さい。

※天然ガスブル3倍ETNの記事はこちら。

下図は2018年10月1日から2019年1月25日における、天然ガス先物と、天然ガスベア3倍ETNの価格変動の比較をしたものです。天然ガス先物が3.2くらいから4.8くらいまで1.5倍くらい上昇してる過程で、天然ガスブル3倍ETNが300くらいから50くらいまで大暴落しているのが分かります。微妙に千切れていて見づらいのですがその後、天然ガス先物が4.8くらいから3くらいまで落ちる過程では50割れレベルから120くらいまで2.5倍くらい暴騰してるのが分かると思います。天然ガスの下げに賭けるツールとして見た場合、凄い威力です。

天然ガス先物と天然ガスベア3倍ETNのチャート重ね描き

天然ガスベア3倍ETNの基本的な仕組みとしては「天然ガス先物の1日の動きのマイナス3倍の動き」をするようになっています。天然ガス先物が前日比で5%下がったら、ベア3倍ETNは前日比で15%上昇する、というわけです。ポイントは「1日の動き」です。3日かけて天然ガス先物が10%下がったとしても、天然ガスベア3倍ETNが30%上がるとは限りません。連続して下落するときに爆発的に上昇しやすいが、ギザギザと下げ上げを繰り返すと上昇しにくい(減価しやすい)という特徴があります。3日前に10%下げて、2日前に10%上げて、1日前に10%下げたらどうなるかというと1.3倍になったものが0.7倍になって、それが1.3倍になるので、18%しか上がりません。

下表は2018年12月~2019年1月における天然ガス先物価格、天然ガスベア3倍ETN価格と、天然ガス先物価格の変動率と、その3倍、天然ガスベア3倍ETN価格の変動率を比較したものです。表を見れば分かるように、天然ガスブル3倍ETN価格の「日々の変動率」は、概ね先物の変動率のマイナス3倍となっていることが分かると思います。

天然ガス先物と天然ガスベア3倍ETNの日々の変動率の比較

下図は2015年1月から2019年1月における天然ガス先物の日々の変動率と、天然ガスベア3倍ETN価格の日々の変動率を比較したものです。商品設計上は、天然ガスベア3倍ETN価格の日々の変動率は天然ガス先物の日々の変動率のマイナス3倍と一致するはずですがマイナス2.66倍にしかなっていません。この理由としては値動き荒すぎ&貸株不足(マーケットメーカーが頑張って正当な価格にしたくても追随しきれない)、天然ガス先物の清算価格決定時間とETNの清算価格決定時間が一致していないためであると考えられます。筆者は金融危機時に金融株の価格変動の3倍動くFASというETFをトレードしていましたけど、このときも理論価格とマーケット価格には大きな乖離が見られました。値動きが荒い銘柄では仕方ありません。

天然ガス先物と天然ガスベア3倍ETNの日々の変動率の比較(長期の相関図)

よく誤解されるのは、春になれば気温が上がるから暖房用途が減って天然ガス価格も下がるだろうから、12月くらいに天然ガスベア3倍ETNを買って春までほったらかしにしておくと、そのうち馬鹿みたく上がるだろう、というものです。天然ガスベア3倍ETN(UGAZ)の目論見書を読むと、おそるべきことが書いてあります。要点をざっくり書きましょう。
・このETNは日々のリスクを管理できる賢い人向きの商品です(sophisticatedな人向けだと英語で書いてあります)
・長期投資目的で保有すると大変大きなリスクを抱えます(1日以上保有すると危険ですぞ)。
※目論見書(prospectus)はこちらです。英語で長ったらしい上にPDFファイルなのでご注意下さい。

実際に天然ガスベア3倍ETNを長期保有するとどうなるか、天然ガス先物価格と同時に描画したチャートが以下の通りです。見れば分かるように長期保有すると、物凄い速さで減価します。2016年2月頃に3000くらいだったのに2019年1月25日の終値はたった74.53です。これはひどい。

天然ガス先物と天然ガスベア3倍ETNの長期チャート重ね描き

下がるんだったら空売りして放置すれば良いのでは?と思いますよね。ところがそうそう甘くはありません。1552(国際のETF VIX短期先物指数)もそうなんですけど、長期で値下がりしやすいETFやETNは、空売りのためのコストが高いとか、空売りしたいときに売り禁止になるという問題があります。CFDは空売りをできることにはなっていますが、貸し株料は「金利調整額」という名目で徴収されますので、値下がり幅よりもこうしたコストのほうが高い場合は、利益を出すことができません。

目論見書に書いてあるように、あくまでも短期トレード向きのETNである、ということを理解する必要があります。こうした難しい商品には近寄らないのが一番ですが、リスク許容度の高い方々があえてこの銘柄を触るのであれば、特性をよく理解した上でデイトレや数日以内の短期決戦だけに用いるべきでしょう。デイトレする場合は「よく動く日」に照準を合わせれば良いと思います。例えば、在庫統計発表直後や、アメリカに寒波襲来のニュースが出たときなど。あとは毎日、天然ガス先物の清算価格が決まる2分間(14:28:00-14:30:00EST、アメリカ東部標準時間。日本は夜中ですけど)前後は激しく動きます。

天然ガスブル3倍ETNの特徴と取引上の注意点、攻略のヒント。
注目すべき毎週発表される天然ガスの在庫統計
米国市場なら原油2倍ETFを空売りできる
2018年12月下旬のVIX暴騰時の関連CFD等の動きを比較する
(広告)天然ガスベア3倍ETNのCFDの取り扱いがあるGMOクリック証券CFD

天然ガスブル3倍ETNの特徴と取引上の注意点、攻略のヒント。

米国市場には天然ガス先物の日々の変動率の3倍をトラックする恐ろしいETNがあります。その名は天然ガスブル3倍ETN(UGAZ)です(VelocityShares 3x Long Natural Gas ETN)。ETNそのものは日系の証券会社での取り扱いは無いようですがGMOクリック証券CFDで取り扱いがあります。しかしながら、このETNはリスクが非常に高いため、特徴をよく理解しておく必要があります。儲かると思ってトレードしたのに大きな損失を抱える可能性が非常に高い商品設計となっています。天然ガスの長期投資には全然向いておらず短期トレード専用と考えて下さい。

※天然ガスベア3倍ETNの記事はこちら。

下図は2018年10月1日から2019年1月25日における、天然ガス先物と、天然ガスブル3倍ETNの価格変動の比較をしたものです。天然ガス先物が3.2くらいから4.8くらいまで1.5倍くらい上昇してる過程で、天然ガスブル3倍ETNが80くらいから250くらいまで3倍くらい上昇しているのが分かります。確かに凄い爆発力です。

天然ガス先物と天然ガスブル3倍ETNのチャート重ね描き

天然ガスブル3倍ETNの基本的な仕組みとしては「天然ガス先物の1日の動きの3倍の動き」をするようになっています。ポイントは「1日の動き」です。3日かけて天然ガス先物が10%上がったとしても、天然ガスブル3倍ETNが30%上がるとは限りません。連続して上昇するときに爆発的に上昇しやすいが、ギザギザと上げ下げを繰り返すと上昇しにくい(減価しやすい)という特徴があります。連続して上昇する場合は例えば天然ガス先物が3日連続10%上昇すると天然ガス先物は1.1×1.1×1.1=1.331で33%の上昇ですけど、ブル3倍ETNは1.3×1.3×1.3=2.197なので約2.2倍まで暴騰する仕組みです。天然ガスが10%上昇した翌日に10%下落した場合は、天然ガス価格は1.1×0.9=0.99なので1%の下落なのですけどブル3倍ETNは1.3×0.7=0.91となるので9%の損失となります。思ったよりも損をしやすい仕組みになっている点が大変危険であるというわけです。

下表は2018年12月~2019年1月における天然ガス先物価格、天然ガスブル3倍ETN価格と、天然ガス先物価格の変動率と、その3倍、天然ガスブル3倍ETN価格の変動率を比較したものです。表を見れば分かるように、天然ガスブル3倍ETN価格の「日々の変動率」は、概ね先物の変動率の3倍となっていることが分かると思います。

天然ガス先物と天然ガスブル3倍ETNの日々の変動率の比較

下図は2015年1月から2019年1月における天然ガス先物の日々の変動率と、天然ガスブル3倍ETN価格の日々の変動率を比較したものです。商品設計上は、天然ガスブル3倍ETN価格の日々の変動率は天然ガス先物の日々の変動率の3倍と一致するはずですが細かく見ると2.6倍にしかなっていません。この理由としては値動きが荒いことと、天然ガス先物の清算価格決定時間とETNの清算価格決定時間が一致していないためであると考えられます。

天然ガス先物と天然ガスブル3倍ETNの日々の変動率の比較(長期の相関図)

よく誤解されるのは天然ガスブル3倍ETNを買ってほったらかしにしておくと、そのうち馬鹿みたく上がるだろう、というものです。天然ガスブル3倍ETN(UGAZ)の目論見書を読むと、おそるべきことが書いてあります。要点をざっくり書きましょう。
・このETNは日々のリスクを管理できる賢い人向きの商品です(sophisticatedな人向けだと英語で書いてあります)
・長期投資目的で保有すると大変大きなリスクを抱えます(1日以上保有すると危険です)。
※目論見書(prospectus)はこちらです。英語で長ったらしい上にPDFファイルなのでご注意下さい。

実際に天然ガスブル3倍ETNを長期保有するとどうなるか、天然ガス先物価格と同時に描画したチャートが以下の通りです。見れば分かるように長期保有すると、物凄い速さで減価します。

天然ガス先物と天然ガスブル3倍ETNの長期チャート重ね描き

下がるんだったら空売りして放置すれば良いのでは?と思いますよね。ところがそうそう甘くはありません。1552(国際のETF VIX短期先物指数)もそうなんですけど、長期で値下がりしやすいETFやETNは、空売りのためのコストが高いとか、空売りしたいときに売り禁止になるという問題があります。CFDは空売りをできることにはなっていますが、貸し株料は「金利調整額」という名目で徴収されますので、値下がり幅よりもこうしたコストのほうが高い場合は、利益を出すことができません。

目論見書に書いてあるように、あくまでも短期トレード向きのETNである、ということを理解する必要があります。こうした難しい商品には近寄らないのが一番ですが、リスク許容度の高い方々があえてこの銘柄を触るのであれば、特性をよく理解した上でデイトレや数日以内の短期決戦だけに用いるべきでしょう。デイトレする場合は「よく動く日」に照準を合わせれば良いと思います。例えば、在庫統計発表直後や、アメリカに寒波襲来のニュースが出たときなど。私はこういう銘柄は好きですね。

天然ガスベア3倍ETNの特徴と取引上の注意点、攻略のヒント。
注目すべき毎週発表される天然ガスの在庫統計
米国市場なら原油2倍ETFを空売りできる
米国市場には原油ブル3倍ETNがある!
2018年12月下旬のVIX暴騰時の関連CFD等の動きを比較する
(広告)天然ガスの取り扱いがあって初心者向きのGMOクリック証券CFD