「VIX」カテゴリーアーカイブ

コロナショック時におけるNYダウとVIXの挙動をリーマンショック時と比較する

コロナウイルスの問題が顕在化してきたのは2020年1月半ば頃です。この頃のNYダウの動きを見れば分かるように、まったく材料視されておらず、むしろ新高値を更新するような力強い動きをしていました。この頃はVIXは高々20まで行くかどうかという動きでした。

ところが2020年2月3日に横浜港に寄港したクルーズ船「ダイヤモンド・プリンセス号」の船内での新型コロナウイルスの感染(COVID-19)が確認された頃から、株価に変調が見られるようになり、やがて3月にかけて全世界に感染が広がったことから、世界中の株価が急落(VIXが上昇)しました。

コロナショック時のNYダウとVIXの動き

下の2つの図は時間軸の幅を2年(横軸)とした、リーマンショック時のダウとVIXの挙動と、コロナショック時のダウとVIXの挙動(3/20迄)の比較です。今回の株価下落速度はリーマンショックとは比べ物にならないほど速いことがわかります。

リーマンショック時のダウとVIXの挙動

コロナショック時のダウとVIXの挙動

今回の株価暴落がどこで落ち着くか誰にも分かりませんが、今回の暴落においては、株価と債券とゴールドが同時に下がることも観測されており、株で大損した投資家が債券やゴールドを投げ売りして清算した可能性もあります。シカゴのローニンキャピタル(Ronin Capital)というプロップ業者(自己資金を運用する業者)が追証を払えずに吹き飛んでいますが、こうした動きは氷山の一角の可能性があり、株価急落に伴うファンドの強制決済などが連鎖することで信用恐慌が惹き起こされる可能性があるかもしれません。

リーマンショック時は各国が大規模な金融緩和をすることでなんとかしたわけですが、今回は既にアメリカも日本もEUも、これ以上金融緩和できないくらいバランスシートがぱんぱんに膨らんでおり、打つ手がない可能性があるかもしれない。

2018年12月下旬のVIX暴騰時の関連CFD等の動きを比較する
VIX投資する方法で一番簡単なのはCFD。先物・オプションは難易度高い。
Clearing firm Ronin Capital unable to meet capital requirements at CME

VIXの季節的変動を利用できるか

筆者は天然ガス、ガソリン、穀物など季節ごとの毎年の傾向がある銘柄が好きです。天然ガスは冬場が最大の需要期であり(暖房に使うため)、ガソリンは製油所の定期補修が毎年春にあって夏場が需要期、穀物は春に種まきして秋に収穫するので季節的なトレンドがあります。じゃあVIX指数はどうでしょう。株は秋に下落しやすいので、秋にピークをつけることが多いのか、それとも、あんまり関係ないのか。早速見てみましょう。横軸は12ヶ月ではなくて14ヶ月になっています。前年の10/1から、その年の12/31迄を描画しています。まずは2008~2013年です。

VIXチャート(2008~2013年)

2008年秋のリーマンショック時は10~11月にピークをつけています。VIXは終値ベースで80を超えている日があります。よく勘違いする人がいるのですがVIXの最大値は100ではありません。VIXはアメリカの株価指数のオプション価格から算出されている数字であり、理屈上はVIXが120とか200になってもおかしくありません。したがって「VIXが40超えた。歴史的高値だ。もう下がるに違いない」というような安易な相場観でVIX先物のCFDを売ったりすると一撃で退場(全資金吹き飛んだ挙句、不足金の請求)になる可能性があります。CFD会社のロスカットは、必ずしも「口座残高が僅かに残ったところで決済」してくれません。VIXは大変危険なので近寄らないというのもアリだし、超小口売買しかやらないのもアリだと思います。

次に2014~2019年(1月迄)。
VIXチャート(2014~2019年)

2018年2月にVIXが急騰しVIXベア型のETFの2049が一撃で終了してしまいました。このときのVIX指数終値は37.32です。リーマンショック時と比較して特段大きな値ではありませんでしたが「前日からの変動率が大きかった」ために、あのようなことになりました。VIXの計算方法は難解なのですがちょっと専門的な話をすると、たいして売買代金が多くない、アウトオブザマネーのオプション価格が指数を嵩上げしやすいという構造問題があります。

話を戻しますが、季節傾向はどうやらなさそうに見えますね。。。そりゃそうか。

2049(VIXインバースETN)が2018年2月19日に早期償還するが償還価格は妥当なのか計算する
2018年12月下旬のVIX暴騰時の関連CFD等の動きを比較する
2018年11月の天然ガス暴騰の件
(広告)VIXのCFDの取り扱いあり GMOクリック証券CFD
(広告)オプションの素晴らしい参考書。VIXの説明もあるよ。実務家のためのオプション取引入門 基本理論と戦略

VIX投資する方法で一番簡単なのはCFD。先物・オプションは難易度高い。

実はVIXそのものは売買できません。直接の売買はできないので代替物(先物、CFD、オプションなど)で売買するしかありません。VIX指数とVIX先物は同じものではないので、VIX指数が40まで上がったのにVIX先物は30迄しか上がりませんでした、ということは良くあります。下表はVIX関連で世の中でよくトレードされているものの一覧です(これ以外にもあります)。

(参考記事)2018年12月下旬のVIX暴騰時の関連CFD等の動きを比較する
(参考記事)コロナショック時におけるNYダウとVIXの挙動をリーマンショック時と比較する

海外の取引会社に口座を開けばVIX先物やオプションの取引も可能ですが、多くの資金と英語力が必要なのでセミプロ級の方を除いてお勧めできません(税金の問題もあります)。個人投資家で小口でトレードするとしたらCFDが最も簡単だと思います。

No. 名称 その正体 お手軽度 取引会社
1 VIX先物 シカゴ市場にある先物 プロ向け 米国の取引会社
2 VIXオプション シカゴ市場にある先物 プロ向け 米国の取引会社
3 米国VI VIX先物のCFD 初心者も可 GMOクリック証券CFD
4 米国VIブルETF VIX連動ブル型ETFのCFD 初心者も可 GMOクリック証券CFD
5 米国VIベアETF VIX連動ベア型ETFのCFD 初心者も可 GMOクリック証券CFD
6 1552 VIX連動ETF(円建) 初心者も可 国内証券会社
7 VXX VIX連動ETF(ドル建) 上級者向け 米国の取引会社
8 2049 VIX連動ベア型ETF(円建) 初心者も可 上場廃止されました
9 SVXY VIX連動ベア型ETF(ドル建) 上級者向け 米国の取引会社
10 UVXY VIX連動ブル型ETF(ドル建) 上級者向け 米国の取引会社

そもそもVIXは何かというとアメリカの株価指数S&Pのオプションのインプライドボラティリティを指数化したものです。株価が暴落した場合、現在価格よりも低い価格のプットオプション価格が、ありえないほど上がることがあり、そのような場合はオプション価格から計算されるVIX指数は想像を絶するほど大きな値となることがあります。実際の計算は大変複雑でありますが、恐怖指数と呼ばれているように、株価が暴落すると跳ね上がる数字と考えれば、だいたい合ってます。理系の人はvix calculationでググって下さい。CBOEのサイトに説明があります。

以下、もう少し詳しく説明してゆきます。長いので興味あるところだけ読んで下さい。

VIX先物

まず売買サイズが大きすぎ(倍率1000倍なのでVIXが1動くと1000ドルの損益、必要資金が大きい)、海外先物を売買できる取引会社に口座を開かないと売買できません(日本語環境で簡単に口座を開ける取引会社がない)。

VIXオプション

口座開設のハードルが高い点はVIX先物と同様で一般投資家は売買が困難です。特長としてはVIX指数を原資産とするヨーロピアンタイプのオプションで倍率は100倍とお手ごろ。荒れ相場時には「VIXオプションのPUT買い」などで損失限定で勝負できるのですが、口座開設のハードルが高いので実質使えません。。残念

VIX先物のCFD

GMOクリック証券CFDで取り扱いがあります(米国VIという名称)。取引単位はCFD価格の10倍であり、本家本元のVIX先物(1000倍)の1/100サイズで小口売買ができる点が素晴らしい。ツールは使いやすくホームページの説明も過不足なく必要な情報が網羅されており、口座開設の難易度は低いと思う(但し、リスクのある投資を許容できる経済力やリスクの理解はもちろん求められます)。クリック証券のように国内で認可された取引会社で取引する場合は、個人口座においては、日経平均先物、日経オプション、CFD、商品先物間で、損益通算できるというメリットがあるので、いろいろなトレードをする人にとっては都合良いといえます(株の損益とは通算できないのは法律のせいだから仕方ありません)。

CFDの元になっているものが先物なので、長期保有するとロールオーバー時に価格調整額が発生します(月1回)。VIX先物はコンタンゴ期間が長いので長期買い持ちは一般的に著しく不利なので注意が必要ですね。コンタンゴ時に長期保有すると価格調整額の支払い額が根雪のように積み上がり、ほぼ損します。逆に長期売り持ちは理屈上は有利なのですが荒れ相場時はVIX先物が突然大きな価格変動をするため資金不足で強制決済になるリスクがあります。例えるならば線路に落ちてる100円玉を一生懸命拾ってたら、気づいたときには電車が来て逃げれない、みたいな目に遭う可能性あり。甘い話はありませんね~。

個人的には、荒れ相場時の短期売買に好適なCFDだと思います。

クリック証券は普通の株の取引もできるので1552も売買できます。株、FX、CFD間で、資金振り替えがあっという間にできるので、いろんなものを売買する人にとっては超便利。一般信用取引を開始したので優待クロスもできます。筆者の好きな証券会社の一つでもあります。優待クロスを知らない人はググって下さい。本稿の趣旨を外れるので説明は省略します。

VIXに関連するETFのCFD

これもGMOクリック証券CFDで取り扱いがあります。「米国VIブルETF」の元になっているのが「UVXY,プロシェアーズ・ウルトラ・VIX短期先物ETF/NYSE ARCA」です。「米国VIベアETF」の元になっているのが「SVXY,プロシェアーズ・ショート・VIX短期先物ETF/NYSE ARCA」です。

「米国VIブルETF」は、超ざっくり説明すると、VIX先物の1日の動きの1.5倍の動きをするETFです。「1日の動きの1.5倍」なのでVIXが10日間で2倍になったから、3倍になるかというと、実はそうじゃないです。上がったり下がったりすると、その過程で減価してしまうため、3倍以上になることもあれば、3倍以下のこともあります。2日以上連続して同じ方向に動いた場合に大きな利益を狙えます。が、相場はえてして行ったり来たりなので、粘ると減価と金利調整額で想像以上にヤラレる、という性質があるので仕組みが良く分からない人は触らないほうが良いでしょう。

「米国VIベアETF」は、超ざっくり説明するとVIX先物の1日の動きのマイナス0.5倍の動きをするETFです。先物が10パーセント上昇したら、このETFは半分の5パーセント下落する仕組みです。逆に先物が10パーセント下落したら、このETFは半分の5パーセント上昇する仕組みです。相場が平穏なときはVIX先物はコンタンゴが続くことが多いため、「米国VIベアETF」はジワジワ上昇してゆきます。しかしながら同じような仕組みの2049は一撃で価値を失ったことがあるため、見かけよりも危険が多いです。

VIXに関連するETFのCFD全般に言えることですが、「CFDの元になっているもの」がETFなので、金利調整額と権利調整額が発生します。このうち特に要注意なのが金利調整額。買いの場合は「借金してレバレッジかけて買ってる」のと同じなので、丸代金に対して、アメリカの短期金利程度の金利がかかります。丸代金に対してかかるので、長期保有すると馬鹿にならない金額になります。

VIX関連のETFは貸し株が少ないことが多く、空売り禁止の場合や、貸し株料が高額な場合があります。したがって「VIXに関連するETF」のCFDを特に長期間空売りした場合は想像を絶する金利調整額になる可能性があります。UVXYの長期チャートを見れば分かりますけど「驚くほどの右肩下がり」なんですよ。皆、空売りしたくなる。だから貸し株が全然ないか、あるいは馬鹿みたいな高額貸し株料が徴収されることがある、ということになります。

原油CFDを扱うCFD会社の比較。銘柄、手数料、スプレッドなどなど。
CFDで儲けるなら価格調整額、金利調整額、権利調整額を理解せよ
2018年12月下旬のVIX暴騰時の関連CFD等の動きを比較する
2049(VIXインバースETN)が2018年2月19日に早期償還するが償還価格は妥当なのか計算する
(広告)原油CFD、天然ガスCFD、VIX関連CFDを小口で売買できるGMOクリック証券CFD
(広告)オプションの素晴らしい参考書。VIXの解説もあり。実務家のためのオプション取引入門 基本理論と戦略

おまけ。セミプロ向け情報

VIX先物、VIXオプションはinteractivebrokersでトレードできます。リンク先は日本語ページにしてありますが実際は英語で申し込みが必要です。ここは日本口座とアメリカ口座が分かれておりましてVIX先物、VIXオプションのトレードをするためにはアメリカ口座の開設が必要。APIでExcelに価格を引っ張ってきて計算させたりすることもできますがリアルタイムデータ料金は有料です。また投資資金は外国送金しなければならないので手間がかかります。海外の取引会社でのデリバティブの利益は個人の場合は雑所得で総合課税なので確定申告が面倒な上、大儲けしてしまうと累進課税なのでキツイです。法人口座も可能ですが法人口座はリアルタイムデータ料金がプロ向け料金になって高いという問題があります。

2018年12月下旬のVIX暴騰時の関連CFD等の動きを比較する

2018年12月下旬にアメリカ市場主導で株価が暴落しました。VIX指数は株価が暴落すると、逆に暴騰する性質がありますのでVIXは激しく上昇しました。しかしながら、VIX指数はアメリカの株価指数のオプションから計算された数値であって直接売買することはできず、代替品を売買せざるを得ません。我々一般人がCFD等で容易に売買できるものとしてVIX先物のCFD(GMOクリック証券CFDでの名称は米国VI)や、VIX連動型のETFのCFD(GMOクリック証券CFDでの名称は、米国VIブルETF、米国VIベアETF)があります。また東証で株と同じように売買できる銘柄として1552があります。これらを比較してみましょう。

下図は米国時間2018年10月1日から2019年1月8日における、VIX指数とVIX先物を重ね描きしたチャートになります。先物は一ヶ月ごとに消滅するため10月限(じゅうがつきり、と読む。じゅうがつゲンじゃないぞ)、11月限(じゅういちがつきり、と読む)、12月限、1月限を各々、描画してあります。クリスマスイブの暴落時にCFDの参照してる先物は1月限でしたが、VIX指数が36.07まで暴騰したのに対して、1月限の先物は25.90までしか上昇していません。先物は「未来のVIX指数の予想値」なので、このようなことはよくあります。当たったと思ったのに期待ほどではないのは、このためです。

VIX指数とVIX先物の比較(2018年10月~2019年1月)

では次に、米国VIブルETF(UVXY,プロシェアーズ・ウルトラ・VIX短期先物ETF)はどうだったか見てみましょう。このETFは、ざっくり言って「VIX先物の1日の変動率の1.5倍動く」という性質があり、VIXが数日連続で上昇したりしたような場合に爆発的に価格が上昇する性質があります。今回の下げでは、ほぼ連続して米国株価指数が下がったこともあり(ほぼ連続してVIXが上昇したこともあり)、ETF価格は大きく上昇していることが分かります。12月初旬の底で買って12/24のピークで売ると約1.8倍になっていますので、CFDでレバレッジをかけて相当な利益を享受した方もいらっしゃることでしょう。

VIX指数とUVXYの比較(2018年10月~2019年1月)

次に、米国VIベアETF(SVXY,プロシェアーズ・ショート・VIX短期先物ETF)はどうだったか見てみましょう。このETFは、ざっくり言って「VIX先物の1日の変動率の0.5倍、逆に動く」という性質があり、株価が上昇基調のときに、じわじわ上昇しやすい性質を有しています。もちろん、株価が暴落してVIX指数が急伸した場合は、このETFは価値が下がることになります。レバレッジが低いため米国VIブルETFと比べると、かなりマイルドな動きをしていることが分かります。なお「2049 NEXT NOTES S&P500 VIXインバースETN」は2018年2月に暴落して早期償還されました。SVXYも2049とほぼ同様の仕組みでしたが、SVXYは早期償還されず、現在も売買されています。但し、レバレッジが-1倍から-0.5倍に下げられていますが、一晩で半額以下に暴落する可能性があることは理解しておきましょう。

VIX指数とSVXYの比較(2018年10月~2019年1月)

最後に、証券口座で売買できるということで根強い人気を誇る「1552 国際のETF VIX短期先物指数」を見てみましょう。これは米国市場のVXXとほぼ同様の仕組みで円建てにしてあるETFであり、株価暴落時にVIX指数が上昇するとご覧のように暴騰する性質があります。しかしながら上昇幅は米国VIブルETFよりも小さく、また、長期保有すると大幅に減価する性質があるため、あくまでも短期決戦用銘柄でしょう。一番の難点は、アメリカのVIX先物に連動するのにも関わらず、アメリカ株が一番良く動く、アメリカの昼間(日本の夜)に売買できないことですね。この銘柄を売買するのであれば夜間にCFDで売買したほうが効率が良いと思いますが、株がメインの人は税金の関係もあるので、1552を選ばざるを得ない方もいるかもしれませんね。

VIX指数と1552の比較(2018年10月~2019年1月)
2049(VIXインバースETN)が2018年2月19日に早期償還するが償還価格は妥当なのか計算する
VIX投資する方法で一番簡単なのはCFD。先物・オプションは難易度高い。
VIX指数の計算方法(リンク先は英語、超難しい)
VIX先物の正式な説明(リンク先は英語でござる)

2049(VIXインバースETN)が2018年2月19日に早期償還するが償還価格は妥当なのか計算する

インバース型ETNの価値は、そのETNの元となってるモノの価格変動の「経路」によって全然異なります。2049(NEXT NOTES S&P500 VIX インバースETN)が一晩で暴落したことで大騒ぎになっていますが、そもそも、下落幅は妥当なのかという疑念が湧いている方が多いと思います。結論を先に書きますが下落幅は妥当です。

2049の構造は、超簡略化して考えると、シカゴ市場(CBOEの中のCFEという市場)で取引されているVIX先物を売り持ちしていることと同じです。VIXそのものを売り持ちすることはできないので、それの先物を売り持ちすることで組成されています。

計算を楽にするために1ドル100円、VIX先物の前日終値が20だったとしましょう。VIX先物1枚あたりの価値は先物価格の1000倍ですので、1枚あたり2万ドルとなります。2049の発行総額が例えば20000万ドルだったとすると10000枚のVIX先物を売り持ちしていたことになります。2/5に東証で2049を単位29400円で100単位買っていた人は294万円投資していたわけですが、ざっくり言うとVIX先物を1.5枚くらい空売りしていたことと同じリスクを取っていたことになります。

VIX先物が20のときに、VIX先物を1枚売り持ちして一晩で30に急騰したらどうなるでしょうか。値上がり幅が10で1枚の売り持ちをしていたわけですから10000ドル損することになります(20000ドル分空売りしていて30000ドルで買い戻すわけだから10000ドルの損)。では40になったらどうなるかというと20000ドルの損です(20000ドル分空売りしていて40000ドルで買い戻すから20000ドルの損)。そうです、VIX先物が一晩で2倍になれば、投資金額を全額失うというわけです。

2049の買い持ちはVIX先物の売り持ちと等価ですから以下の通りになります。
・VIX先物価格が一晩で1.5倍になる→2049は価値の半分を一撃で失う
・VIX先物価格が一晩で2倍になる→2049は価値を全てを一撃で失う

ここでややこしいのはVIX先物が、一晩で2倍になった場合と、2日かけて2倍になった場合では、2049の残存価格は全然違います。一晩で2倍になると一撃で紙屑になってしまいますが、1日目に20から30になって翌日30から40になった場合は紙屑になりません。

2049の発行総額が例えば20000万ドルだったとすると10000枚のVIX先物を売り持ちしていたことになりますが、20から30になった日に2049の価値は半減しており、それに応じて運用者は終値で売り持ち数量を減少させます。2049全体の価値が10000万ドルに半減しており、更にVIX先物が30ですから売り持ち数量は3333枚に激減しています。翌日、VIX先物が40に上昇しても、売り持ち数量は既に3333枚に減っているので2049全体の損失は一晩で40になった場合よりも少なくなります。

ところで実際の2049は「期近の2つのVIX先物を平均残存期間が30日になるように毎日少しずつロールオーバーしながら売り持ち」する構造になっています。VIX先物は、先物ですから時間の経過によって残存日数が変化してしまいます。このため期間の短いVIX先物は毎日少しずつ数量を減らし、期間の長いVIX先物は毎日少しずつ数量を増やす操作を行っています。この辺は2049のアメリカ版であるXIVも同様です。

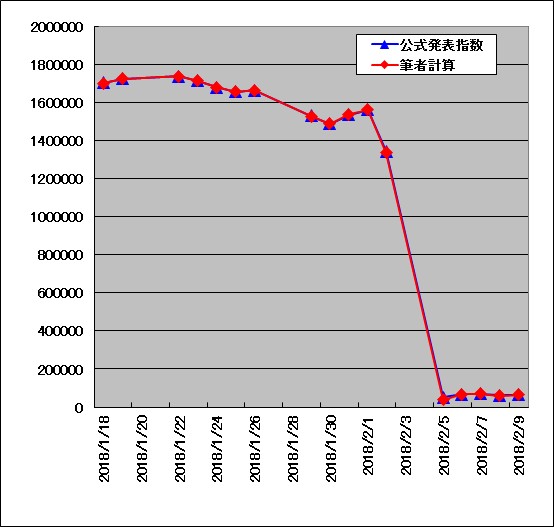
下表はCBOEのVIX先物の終値と、VIX先物の期近2本の平均残存日数が30日になるような比率で計算した、筆者計算のインバース指数です。グラフはVIX短期先物インバース指数の公式な発表値と、筆者計算のインバース指数の比較です。両者はよく一致しており、2049の償還価格の計算は妥当であると考えられます。

日付 VIX先物2月限終値 VIX先物3月限終値 2月限残存日数 3月限残存日数 2月限変動率 3月限変動率 合計変動率 インバース指数筆者計算値
2018/1/18 12.075 12.775 27 62 -0.4 +1.6 -0.2 1700134
2018/1/19 11.925 12.525 26 61 -1.2 -2.0 -1.3 1723811
2018/1/22 11.825 12.475 23 58 -0.8 -0.4 -0.8 1736640
2018/1/23 11.975 12.725 22 57 +1.3 +2.0 +1.4 1712017
2018/1/24 12.225 12.925 21 56 +2.1 +1.6 +2.0 1678796
2018/1/25 12.425 13.025 20 55 +1.6 +0.8 +1.4 1655506
2018/1/26 12.325 13.075 19 54 -0.8 +0.4 -0.4 1663025
2018/1/29 13.525 13.825 16 51 +9.7 +5.7 +8.1 1526876
2018/1/30 13.975 14.075 15 50 +3.3 +1.8 +2.7 1486936
2018/1/31 13.475 13.675 14 49 -3.6 -2.8 -3.2 1535777
2018/2/1 13.275 13.425 13 48 -1.5 -1.8 -1.7 1560640
2018/2/2 15.625 14.975 12 47 +17.7 +11.5 +14.5 1334094
2018/2/5 33.225 27.975 9 44 +112.6 +86.8 +97.1 38360
2018/2/6 23.875 21.025 8 43 -28.1 -24.8 -26.1 65966
2018/2/7 23.425 19.875 7 42 -1.9 -5.5 -4.2 68702
2018/2/8 28.100 21.650 6 41 +20.0 +8.9 +12.4 60327
2018/2/9 27.175 20.425 5 40 -3.3 -5.7 -5.0 64024

VIX Short Term Futures Inverse Daily Index

インバース型ETN、ETFやレバレッジ型ETN、ETFは、元になっている投資対象品の値動きの経路によって価値が変わります。2038(NEXT NOTES 日経・TOCOM 原油 ダブル・ブル ETN)が長期的に値上がりしにくくて値下がりしやすいのも、価値に経路依存性があるからです。このように仕組みが複雑なものは、リスクが高い場合があるので注意が必要です。

なお2049と同様のXIVも早期償還の模様ですが、SVXYは早期償還しない模様です。日本国内の証券会社での扱いはおそらく無いと思いますがInteractive Brokersで売買可能です。CFDで良ければVIX指数やUVXYなどレバレッジ型ETFを原資産とするCFDを扱ってるところはあります。但し、VIX指数のCFDでの空売りは大変危険なので近寄らないのが無難だと思います。筆者はInteractive BrokersでVXXのPUTを買ってます(損失限定なので)。

2018年12月下旬のVIX暴騰時の関連CFD等の動きを比較する
WTI原油先物のフォワードカーブと順鞘による負のロールイールドによる原油ETFの減価
2038「NEXT NOTES 日経・TOCOM 原油 ダブル・ブル ETN」の価格シミュレーション(2)
(広告)VIXのCFDの取り扱いあり GMOクリック証券CFD

実務家のためのオプション取引入門 基本理論と戦略