super_naoki のすべての投稿

管理人のNaokiです。 東京在住、フリーランス(一人法人) 石油、FX、株のトレードをしながら、Web作成を行ってます メール:crudeoil123com◎yahoo.co.jp (◎を@に変えて下さい)

コロナショック時におけるNYダウとVIXの挙動をリーマンショック時と比較する

コロナウイルスの問題が顕在化してきたのは2020年1月半ば頃です。この頃のNYダウの動きを見れば分かるように、まったく材料視されておらず、むしろ新高値を更新するような力強い動きをしていました。この頃はVIXは高々20まで行くかどうかという動きでした。

ところが2020年2月3日に横浜港に寄港したクルーズ船「ダイヤモンド・プリンセス号」の船内での新型コロナウイルスの感染(COVID-19)が確認された頃から、株価に変調が見られるようになり、やがて3月にかけて全世界に感染が広がったことから、世界中の株価が急落(VIXが上昇)しました。

コロナショック時のNYダウとVIXの動き

下の2つの図は時間軸の幅を2年(横軸)とした、リーマンショック時のダウとVIXの挙動と、コロナショック時のダウとVIXの挙動(3/20迄)の比較です。今回の株価下落速度はリーマンショックとは比べ物にならないほど速いことがわかります。

リーマンショック時のダウとVIXの挙動

コロナショック時のダウとVIXの挙動

今回の株価暴落がどこで落ち着くか誰にも分かりませんが、今回の暴落においては、株価と債券とゴールドが同時に下がることも観測されており、株で大損した投資家が債券やゴールドを投げ売りして清算した可能性もあります。シカゴのローニンキャピタル(Ronin Capital)というプロップ業者(自己資金を運用する業者)が追証を払えずに吹き飛んでいますが、こうした動きは氷山の一角の可能性があり、株価急落に伴うファンドの強制決済などが連鎖することで信用恐慌が惹き起こされる可能性があるかもしれません。

リーマンショック時は各国が大規模な金融緩和をすることでなんとかしたわけですが、今回は既にアメリカも日本もEUも、これ以上金融緩和できないくらいバランスシートがぱんぱんに膨らんでおり、打つ手がない可能性があるかもしれない。

2018年12月下旬のVIX暴騰時の関連CFD等の動きを比較する
VIX投資する方法で一番簡単なのはCFD。先物・オプションは難易度高い。
Clearing firm Ronin Capital unable to meet capital requirements at CME

2020年の原油価格の見通しと投資戦略へのヒント

2020年の原油価格は波乱に次ぐ波乱の展開となっています。コロナウイルスによる世界の原油需要の低下予測に加え、サウジアラビアの価格破壊宣言により、完全に原油マーケットは壊れてしまいました。

昨年まではOPECの減産により原油価格は現在よりも高値安定していたわけですが、OPECシェアをアメリカが奪う形になっていたことを考慮すると、そう簡単にOPEC、ロシア、アメリカは妥協点を見い出せないのではないでしょうか。特にアメリカの場合は、原油生産者は民間企業ですからOPECやロシアのように国の意向で生産量を調整できないわけですから、価格低迷による市場からの淘汰という形でシェール関連業者が倒れるまで、この戦いが長期化する可能性が否定できません。

下図は過去の原油価格暴落後に、原油価格が持ち直すまでの様子を比較したものです。
原油価格の下落期間の比較
リーマンショック時は約150ドルの高値から120日かけて40ドルまで到達し、そこから60ドルまで戻るまで100日程度要しています(これは営業日ベースですから20日=一ヶ月で換算して下さい)。今回のコロナショック&サウジアラビア大増産ショックによる価格下落速度はリーマンショック時を上回る速度です。リーマンショックと比較すると、当面の間は、原油価格が底練りを続ける可能性が高いと筆者は見ています。

下図は2008~2009年頃(パリバショックからリーマンショック時)のWTI原油先物のフォワードカーブ形状を示したものです。
WTIのフォワードカーブ(リーマンショック時)
フォワードカーブとは期限が短い先物の価格を基準にして、期限が長い先物価格の価格を期間ごとにつないでいったもので、需給関係を予想するためには有用です。期限が短い先物価格ほど極端に安い場合は、「原油が投げ売り状態」であることを示しており、一旦、このような状態になると抜け出すまでには長い時間がかかることが多いです。

下図は2020年1~3月頃(コロナショック&サウジアラビア大増産ショック)における、WTI原油先物のフォワードカーブ形状を示したものです。リーマンショック時と比べると、まだマシですが、12ヵ月先の先物価格から見ると、最も期限が短い先物価格は10ドルも安い状態、すなわち、投げ売り状態となっています。

WTIフォワードカーブ(コロナショック)

このような大コンタンゴ状態のフォワードカーブが、短期間にバックワーディションになる可能性は低いため、原油ETFの長期保有、CFDでの長期保有は、かなり不利になる可能性が高いと考えられます。もし買いを検討しているのであれば、ETFとCFDの不利な点を理解した上で短期勝負前提としたほうが良いと思います。短期勝負であればCFDのほうが有利です。理由は単純でETFは東証が開いてる時間(9:00-15:00)しか売買できないのに対しCFDは海外市場が開いてる時間は売買できるので夕方~早朝での取引チャンスを逃さないからです。

原油がいきなり10ドルも下がったのはコロナ騒ぎではなくてサウジアラビアの大増産宣言
原油ETFを長期で買い持ちすると損をする。
原油CFDを長期で買い持ちすると損をする。
原油CFDの鞘滑り取りでコンタンゴを収益化する
原油CFDを扱うCFD会社の比較。銘柄、手数料、スプレッドなどなど。

原油がいきなり10ドルも下がったのはコロナ騒ぎではなくてサウジアラビアの大増産宣言

2020年3月9日に原油がいきなり10ドルほど暴落しました。コロナウイルスの影響だと思っている方が多いようなのですけど、主要な原因はサウジアラビアの大増産宣言のためです。コロナの影響で需要が減るだろうという状況下での増産宣言がトドメという感じです。

最近の主なトピックを箇条書きすると以下の通りであります。

・サウジがロシアに「追加減産」を打診する(2月末頃)。しかし、決裂してしまった。
・3月末で期限が切れる「従来から実施していた協調減産」すら延長しないことを決定(3/6)。このため3/6に原油は5ドル下落。
・その上、ロシアが「4月からどの国も好きなだけ生産できる」と煽る(余計なことを。。。)
・それにブチ切れたサウジが超・大増産発表(3/8の日曜)。過去最大の日量1200万バレルまで増やすこともできると非公式に発表。
・3/9月曜には原油が10ドルギャップダウン(NY時間で日曜の夜に原油の取引が始まるのだけど、いきなり暴落)
・3/10頃にロシアが「近い将来に日量50万バレルの増産もあり得る」と言い出す

こんな感じなのでサウジとロシアが再び手を結ぶ可能性は低いと考えられます。

で、サウジの言うところの過去最大の日量1200万バレルとは、どの程度か分かる図がこれです。まさに大増産と言える量。
top 3 crudeoil production countries

ちなみにOPEC及びロシアは、以前は手を組んで協調減産していたわけですが、結果として、下図のようにOPEC(主にサウジ)のシェアをアメリカが全部奪った形になっています。

opec vs us crude production

下図は3/6時点(サウジがブチ切れる前)のWTI原油先物のフォワードカーブです。
WTI forward curve

フォワードカーブとは期限が短い先物を基準に、期限が先の先物の価格が高いか安いかをつないだもの。期限が先のものほど価格が高いので「将来値上がりする」と誤解する人が多いですが、違います。投げ売り状態なので期限が短いものが安い、と考えるべきです。このような状態をコンタンゴ(順鞘、じゅんざや)といいますが、コンタンゴのときはETFの買い持ちや、CFDの買い持ちはロールオーバー時に大変損ですので、原油が安いからと言って安易に買うのは危ないです。短期リバウンド狙いは良いですが長期買い持ちは想像以上に不利です。

OPECが減産してもアメリカが増産するから需給がなかなか均衡しない
原油CFDを扱うCFD会社の比較。銘柄、手数料、スプレッドなどなど。
原油CFDの鞘滑り取りでコンタンゴを収益化する
原油CFDを長期で買い持ちすると損をする。
WTI原油先物のフォワードカーブと順鞘による負のロールイールドによる原油ETFの減価

ビットコインはゴールドと同様に資金逃避先か?

下図は2018年10月~2019年9月における人民元とビットコインの重ね描きチャートと、人民元とゴールドの重ね描きチャートです。期間によって相関の仕方に違いがありますが、そこそこ似通った動きをしていることがわかります。

中国ではビットコインのマイニングや、ビットコインと人民元の交換は禁止されているわけですが、国家そのものを信用していない富裕層が人民元を手放してゴールドやビットコインに交換している可能性があると思われます。

ドル建人民元と、ドル建ビットコインの関係

ドル建人民元と、ドル建ゴールドの関係

下図は米10年債金利とゴールド価格を比較したものです。米10年債金利は一時3%を超えていたわけですが、2.5%割れを2回チャレンジしたあとに底割れし、それに伴ってゴールドが急騰しています。

米10年債金利と、ドル建ゴールドの関係

筆者はもともとビットコインのように本質的に価値のないものへの投資に抵抗がありました。しかしながら資本移動が制約された国(例えば中国)の居住者や、通貨価値が危うい国の居住者の立場で考えてみると、資産を守るためにはゴールド現物か、あるいはビットコインのような暗号資産(2018年開催のG7で仮想通貨から暗号資産へと呼び方が変わった)を買う動機が確実に存在するわけです。そのような視点で考えた場合、たとえ暗号資産に本質的価値があろうとなかろうと(技術的価値の話ではなくて)、買いニーズは存在すると言えるのかもしれません。

筆者は3ヵ月ほど前にチャレンジ開始したのですけど、トレード対象として見た場合、変動率(ボラティリティ)が非常に高いので難しいです。取引会社によりますが、レバレッジ取引を行う場合は、スワップが非常に高いです(取引会社によって建玉管理料というように名称が違う)。建玉に対して1日0.04%前後のところが多いのですが、これを年換算すると14.6%です。つまり50万円預けてレバレッジ2倍で100万円相当のレバレッジ買いをして1年保有すると、元手50万に対して14.6万円という超高額な割合になりますので、レバレッジ取引の長期保有はまったくお勧めできません。レバレッジ取引は短期だけとし、長期保有目的で買うのであればレバレッジかけずに現物買いをしたほうが良いと思います。

金融庁に認可されている国内の取引会社が幾つかありますが安全性が担保されているから認可されているわけではありませんのでご注意を。また個人口座の場合、大儲けしてしまうと総合課税となるため、かなりキツイことになると思います。税金面では株、先物、CFDのほうが有利です。

天候相場期に生育状況(Crop Progress)を参考にコーン(とうもろこし)投資する方法

アメリカのコーン(とうもろこし)の作付面積は年2回発表されます。最初に3月に作付意向面積が発表されます(年1回、3月末だけ)。これは種まきも全然してない段階の作付け予定の面積ですが、農家は去年の作物の残りを種にしているわけではなくて、タネ屋からタネを購入する必要があるので、農家のテキトーな申告というわけではありません。去年の実をまけばいいじゃん、と素人は思いますけど、収穫量が激減してしまうのでタネ屋から買わざるを得ません。

で、4月~6月頃にコーンの作付けが行われます。米国農務省(USDA,US Department of Agriculture)は毎週月曜16時(米国時間,4月~11月のみ)に、生育状況(Crop Progress)を発表しています(Release Calendarをクリックして、月曜のCrop Progressをクリック)。つまり日本時間の火曜の朝に穀物相場が急変することがあるのでコーンや大豆で勝負している人はこの時間は注意しましょう。2019年の場合、コーンの作付けが例年より大幅に遅れたのでCrop Progressを監視していた人は上げ相場に乗れたことでしょう。下図は2019年,2018年、2014-2018年平均の作付け進捗率です。今年は荒天のため作付けの進捗が例年の半分くらいの速度で進んだため、コーンが暴騰しました。

US Corn Crop Progress (Planting) 2019

下図は上のコーン作付け進捗率と同一時間軸における、コーンの投機筋の買い玉(COTレポート)とシカゴ市場のコーン先物価格の関係ですが、コーンの作付け遅れが明らかとなった5月上旬に、投機筋が一気に売り越しから買い越しに変化し、先物価格が急騰しているのがわかりますよね。Crop Progressを監視していた人は売り越しだったファンドがやべーぞ、と焦って買い戻ししてくることを先読みできたかもしれません。

コーン先物価格と投機筋の建玉(COT)の関係

作付けが終わる6月末に、実際の作付面積が発表されます。2019年のコーンの作付面積見通しは9170万エーカー(前年比で3%増,市場予想8666万エーカーより大幅増)でした。農家の気持ちになって考えるとコーン価格が上がってるから沢山植えれば儲かるぞ、ということなんでしょうかね。

コーンの作付けが終わってしまえば、あとは収穫を待てばよいというわけではありません。7月中旬から8月初旬にかけて、コーンは受粉期に入ります(シルキングと言います)。この時期に高温乾燥が続くと受粉できないコーンは実らすことができなくなるため、収穫量が大幅に減少する危険性があります。したがってこの時期はアメリカ国立気象局(NWS,National Weather Service)の6~10日間予想(6 to 10 Day Outlooks)などによってコーン先物価格が乱高下しますので短期トレードには好適な時期と言えるでしょう。

CMEで必要なデータがまとめられてます。コーン作付け面積はUS Corn Crop Progress – Plantingを見よう。
作付意向面積(年1回、3月末発表)
作付面積(年1回、6月末発表)
NWS 6~10日間予想(Temperatureは気温、Precipitationは降水量。カラフルで見やすい)
COTでファンド動向を見ながらコーン(とうもろこし)相場を張る
コーン(とうもろこし)に投資する方法は、商品CFDが一番簡単

COTでファンド動向を見ながらコーン(とうもろこし)相場を張る

コーン(とうもろこし)相場を張る上で材料にされるものとして、在庫は当然のこととして、天気が悪いから作付けが遅れるだとか、単収(単位面積あたりの収穫量)の予想が多いとか少ないとか、輸出量が増えてるとか減ってるとか、いろいろなものがあります。さらに米国商品先物取引委員会(CFTC)が発表しているCFTC建玉明細(Commitments of Traders report、略してCOTと呼ばれてる)を見ることで、取引参加者の動向をある程度読めます。簡単に言うとファンドが買い捲れば上がりやすいわけです。

ファンドは大金をぶち込むため、個人投資家のように勘で買ったり売ったりするわけではありません。ファンダメンタルズ情報を精査した上で買いのほうが勝算が高いと考えれば買ってくるわけですから、COTを見て、ファンドの後追いをすることで上げ相場に簡単に乗れることもあります。下図は2012年~2019年における投機筋のコーンの数量(右軸。プラスが買い越し)と、シカゴコーン先物価格(左軸)の関係です。2012年が大相場だったせいでそれ以降の年が一見イマイチに見えますけれども、ファンドが買ってるときはだいたい上がってるときである、というのがわかると思います。

Corn Price vs Commitments of Traders,2012-2019

もう少し細かく見てみましょう。2019年の場合(下図)、5/14発表時は売り越しだったのに、翌週5/21発表時は買い越しになりました。この時点で黙ってコーンCFDを少々買って握っていれば、10%以上の値上がりをゲットできています。毎年そんなにうまく行くわけではないですが、天候相場期である5~7月頃に、ファンドが買い玉を増やしてきたら乗ってみるという手は覚えておいても良いと思います。

Corn Price vs Commitments of Traders,201902-201907

参考までに2018年、2017年の天候相場時期の結果も載せておきます。が、2017-2018はイマイチでした。

Corn Price vs Commitments of Traders,201802-201810

Corn Price vs Commitments of Traders,201702-201710

COT(CFTC建玉明細)の最新データは、ここで無料でダウンロードできます。が、自分でまとめるのは大変手間がかかるので、例えばここで毎週眺めれば十分でしょう。単位が303.2Kとか書いてありますが、Kはキロなので1000倍です。「投機筋は3032000枚の買い越し」という意味です。

コーン(とうもろこし)に投資する方法は、商品CFDが一番簡単
CFTC建玉明細で原油の投機筋のポジションを読む
天候相場期に生育状況(Crop Progress)を参考にコーン(とうもろこし)投資する方法
コーンの作付け情報(Crop Progress)
各種統計データはCMEでまとめられてます。

コーン(とうもろこし)に投資する方法は、商品CFDが一番簡単

世界最大の穀物市場はアメリカのCBOT(Chicago Board of Trade、CMEグループの一部門)です。日本からシカゴ市場に直接アクセスして取引するのは難しいのですが、国内で正式に認可されたCFD会社がシカゴ市場のコーンや大豆の商品CFDを提供しているので、これを利用することで個人投資家であっても小資金で穀物投資することができます。

穀物相場の面白いところは天候によって暴騰したり暴落したりすることです。本稿執筆時点(2019年6月)では、アメリカは悪天候のためにコーンの作付けが例年よりも大幅に遅れており、それに呼応するようにファンドが先物を大量買いして暴騰しています。商品CFDを利用することで、サラリーマン個人投資家の立場であってもこうした動きに乗ることができるというわけです。

下表は商品CFD、国内先物、海外先物の比較です。日本で認可されたCFD業者が提供する商品CFDで取引する場合は、取引サイズが小型でお手頃、さらに税金が分離課税となる点が最大のメリットです。日本で認可された国内先物の場合は取引サイズがやや大きいことと市場の流動性が低いことが難点です。海外先物口座で取引する場合は取引サイズが大きいことと税金が総合課税となる点がデメリットと言えるでしょう。
※筆者は税金に関しては専門家ではありませんので、実務上の判断は税理士等にご相談するなど、自己責任でお願いします。

取引手段 取扱会社 コーンの最低取引単位 最低投資額 お手軽度 課税
商品CFD GMOクリック証券CFD 100ブッシェル(約2.54トン) 約2500円 ◎ 分離
商品CFD サクソバンク証券株式会社 200ブッシェル(約5.08トン) 約50ドル 〇 分離
国内商品先物 日産証券 商品先物取引 50トン 約7万円 △ 分離
海外先物 楽天証券株式会社 5000ブッシェル(約127トン) 約1000ドル × 総合

※シカゴ大豆も5000ブッシェル単位です。ブッシェルは体積の単位ですので、つぶつぶの大きさと比重が異なる大豆とコーンでは同じ体積であっても重さが異なります。シカゴコーンの取引単位の5000ブッシェルは約127トンに相当しますが、シカゴ大豆の取引単位の5000ブッシェルは約136トンに相当します。

コーンの商品CFDを提供していて、日本で正式に営業許可を得ている取引会社としてはGMOクリック証券CFDやサクソバンク証券株式会社があります。GMOクリック証券ではシカゴ市場の1/50のサイズで投資ができます。2500円程度の証拠金で500ドル相当のコーンに投資できます。サクソバンクではシカゴ市場の1/25のサイズで投資ができます。つまり約50ドル相当の証拠金で1000ドル相当のコーンに投資できます。なお、CFDの参照価格はシカゴ市場ですから、先物価格と同じように価格変動をします。

GMOクリック証券CFDはGMOインターネットグループの金融持株会社であるGMOフィナンシャルホールディングス傘下ですから安心感があります。サクソバンク証券株式会社は聞きなれない名称かもしれませんが古くから世界的には老舗会社であり、20年以上前からFXやCFD等のサービスを提供しています。取り扱い銘柄が非常に多いのですが、逆に初心者にとってはよく分からんという問題を誘発しますのでGMOクリックで試してみて、他のコモディティに興味を持ったらサクソバンクも追加検討してみるのが良いと思います。

国内先物は日産証券 商品先物取引などで取引できますが、2019年現在の国内先物市場は、金(ゴールド)先物と、原油先物以外は流動性が低いのでコーン投資手段として国内商品先物市場を利用することは、あまりお勧めしません。10年くらい前までは流動性があり国内商社、海外穀物事業者も参加しており筆者も激しくコーン先物を売買しておりましたが現在では殆ど売買しておりません。日産証券は聞きなれない名前ですが、デリバティブを売買してる人は名前を聞いたことがあるかもしれません。なぜならここは、東京証券取引所(TSE)、大阪取引所(OSE)、東京商品取引所(TOCOM)および東京金融取引所(TFX)の清算資格を持つ唯一の日系証券会社であり、デリバティブに強い会社だからです。スプレッド注文であるSCO注文を使えるので、原油とガソリンのクラックスプレッド等を行いたい方にとっても使い勝手は良い取引会社だと思います。

海外先物はネット証券大手の楽天証券が提供しており、約1000ドルの資金で約20倍のレバレッジで直接シカゴ市場のコーン先物に投資できます(2019年6月の執筆時点では元手1000ドルで約20000ドル相当のコーンに投資できる)。しかしながら、個人投資家にとってはサイズが大きすぎます。先物市場の証拠金は、大雑把に言って「統計的に見て1日で損する金額の大半をカバーできる金額」に設定されています。すなわち、1000ドルの証拠金でコーン先物に投資した場合、一日でゼロになったり倍になったりするほど損益が大きくブレることになります。また、前述の通り、個人投資家にとっては税制が非常に不利となっているという問題があります。

本稿で紹介している取引会社は、すべて日本で認可された取引会社です。参考までに金融商品取引業者登録番号をまとめておきます。金融庁のHPで登録業者一覧を見ることができますので、本稿で紹介している取引業者以外であっても、口座開設を検討しているところがある場合は確認することをお勧めします。なお、金融庁に登録されているからと言って安全が担保されているわけではありませんのでご注意を。信用リスクなど様々なリスクは存在します。

取引会社名 金融商品取引業者登録番号
GMOクリック証券CFD 金融商品取引業者 関東財務局長(金商)第77号
サクソバンク証券株式会社 金融商品取引業者 関東財務局長(金商)第239号
日産証券 商品先物取引 金融商品取引業者 関東財務局長(金商)第131号
楽天証券株式会社 金融商品取引業者 関東財務局長(金商)第195号

COTでファンド動向を見ながらコーン(とうもろこし)相場を張る
天候相場期に生育状況(Crop Progress)を参考にコーン(とうもろこし)投資する方法
VIXを売買する方法で一番簡単なのはCFD。先物・オプションは難易度高い。
原油CFDを扱うCFD会社の比較。銘柄、手数料、スプレッドなどなど。
東京商品取引所(TOCOM)でのガソリンとドバイ原油のサヤ取り

いくらなんでも天然ガスは安すぎではないか?

アメリカの天然ガス生産量は急ピッチで増加しています。下図は天然ガスの総生産量の推移ですが、2010年から2019年にかけて約1.5倍の増加です。しかし消費量や輸出量を簡単に増やすことはできないので、恒常的にガス余りとなっていると考えられます。石油の場合はパイプラインが無い生産地からタンクローリーや鉄道で輸送することができるわけですが、ガスはパイプライン輸送にしないと割に合わないし、かといって輸送キャパシティが十分ではないという問題があります。

U.S. Natural Gas Gross Withdrawals(2010/1-2019/3)

天然ガスが、余りまくっている影響で、わざわざ冬場のピークシーズンに向けてガスを貯蔵するモチベーションも低いため、在庫は例年と比べて妙に低いまま推移しています。この辺の理由についてはここで考察しました。

EIA発表 天然ガス週間在庫統計(2015~2019年比較)

売り物として集めるのが難しいガスは元々、燃焼させるか大気放出してしまうわけですが、近年では売れるはずのガスの一部(5%超)もパイプラインの輸送能力不足から燃やさざるを得ないようです。その数量が近年、激増しています。Rystadenergyによると、2019年第一四半期における日次燃焼量は661MCfに達するとのこと。記事の図を見て頂けると分かりますが(天然ガスの主要生産地である)パーミヤンとバッケンで「余って燃やしてるガス」の合計量は、ハンガリー、イスラエル、アゼルバイジャン、コロンビア、ルーマニアの国単位の消費量より多くなっています。

これではNYMEXの天然ガス先物は当分上がりそうも無いですなあ。CFDで空売りして放置するしかないか。

PERMIAN NATURAL GAS FLARING AND VENTING REACHING ALL-TIME HIGH
Oil Producers Are Burning Enough ‘Waste’ Gas to Power Every Home in Texas
(広告)天然ガスCFDの取り扱いがあるGMOクリック証券CFD
天然ガスの在庫が少ない割に、なかなか先物価格が暴騰しないのは、なぜか?
ファンダメンタルズ的な季節傾向を利用した1-2月の天然ガスのトレードプラン
天然ガスブル3倍ETNの特徴と取引上の注意点、攻略のヒント。

天然ガスの在庫が少ない割に、なかなか先物価格が暴騰しないのは、なぜか?

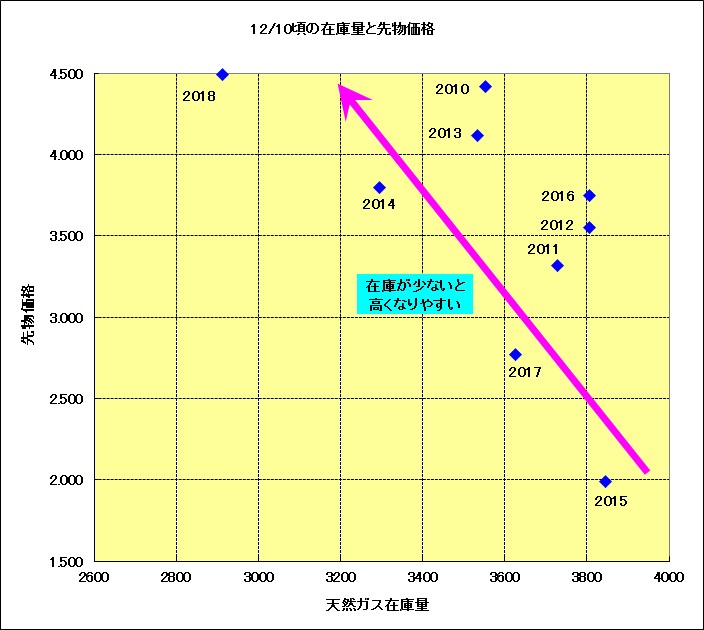
下図は毎年12月10日頃の天然ガス在庫量と、天然ガス先物価格の関係です。なお在庫発表日と先物価格の日付が一致していないので、ざっくりしたイメージ図として見て下さい。今さらではありますが、在庫が少ないときは、概ね、先物価格が高くなりやすいことが分かります。なお、在庫量は時期によって在庫量が全然違うため毎年、同時期でどうか?という視点で比べる必要があります。

毎年12/10頃の天然ガス在庫と天然ガス先物価格の関係

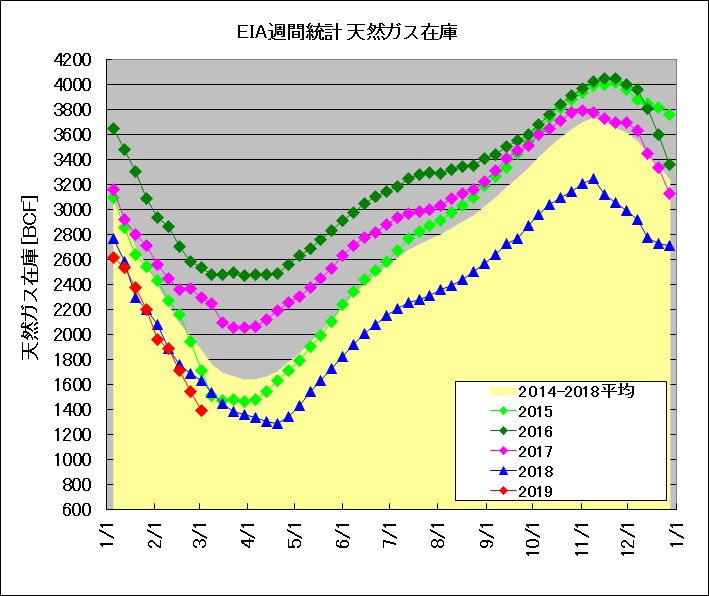
ところで過去数年の天然ガスのEIAの週間在庫統計を見ると(下図)、以前と比べて近年は低在庫となっています。その割に天然ガス価格は、以前は10ドル以上だったこともあるのに近年は3ドルとか4ドルといった安値をウロウロしています。なぜこんなに安値圏をウロウロしてるんでしょうか。

天然ガス週間在庫統計(2015~2019年)

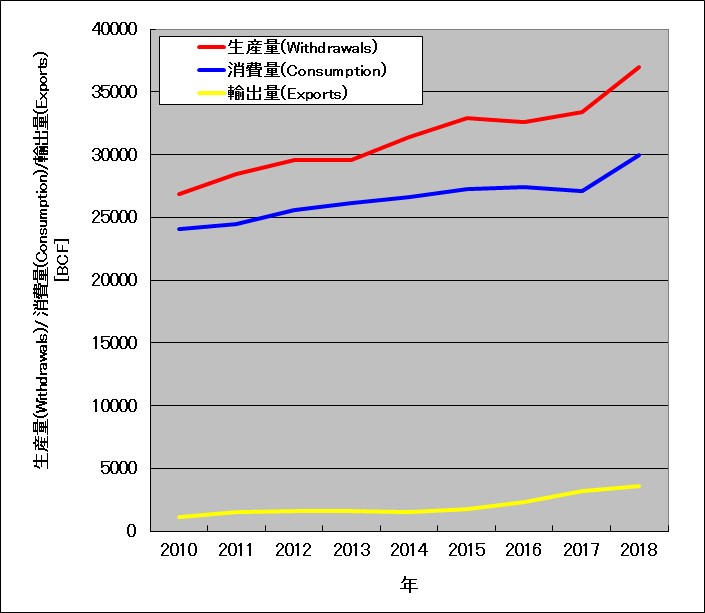
下図はアメリカにおける天然ガス生産量、消費量、輸出量の年間合計量の推移です。消費量+輸出量の伸びに対して、生産量の伸びのほうが大きくなっています。つまりアメリカでは天然ガスが生産過剰となっているために先物価格が低価格で推移しているわけです。

アメリカ天然ガスの年間の生産量、消費量、輸出量の推移(2010-2018)

原油の場合は液体であるためにVLCC(Very Large Crude Oil Carrier,原油用大型タンカー)積みで輸出することができますが、天然ガスを輸出するためにはパイプラインで繋がっている国(例えばメキシコ)向けに輸出するか、あるいは液化設備で液化してからLNG(liquefied natural gas,低温で圧力を加えて液化させたガス)として輸出するしかありません。しかし液化設備及びLNG船に充填可能な港のキャパシティは十分ではなく、また新規投資は莫大な金額を要することから、LNG輸出量を短期間でドカっと増やすことは困難なわけです(2018年はかなり増えてきたが)。それに中国や日本向けに輸出するとしてもLNG輸出港はメキシコ湾岸の内側のテキサス州のサビーン・パス(Sabine Pass)かコーパス・クリスティ(Corpus Christi)を利用せざるを得ず、遠回りで運ぶわけには行かないからパナマ運河を経由せざるを得ないため通行料もかかるし運行期間も長くなってしまいます。パナマ運河は門を開けてハイ、どーぞ、というわけには行きません。幾重にも作られた巨大な門を閉じ、海水を流し込んで高低差を埋める、という作業を延々と繰り返すので大変な手間隙とコストがかかります(通行料がとっても高い)。関西電力がLNG船がパナマ運河を通過する動画をyoutubeにアップしてるので興味ある人はどうぞ。アメリカのLNG輸出能力のみならず、スポット契約のLNG船も不足しています。その一方で三菱重工、川崎重工は2016-18年におけるLNG船の受注がゼロの模様(ライバルの韓国企業は2018年に40隻以上を受注)。

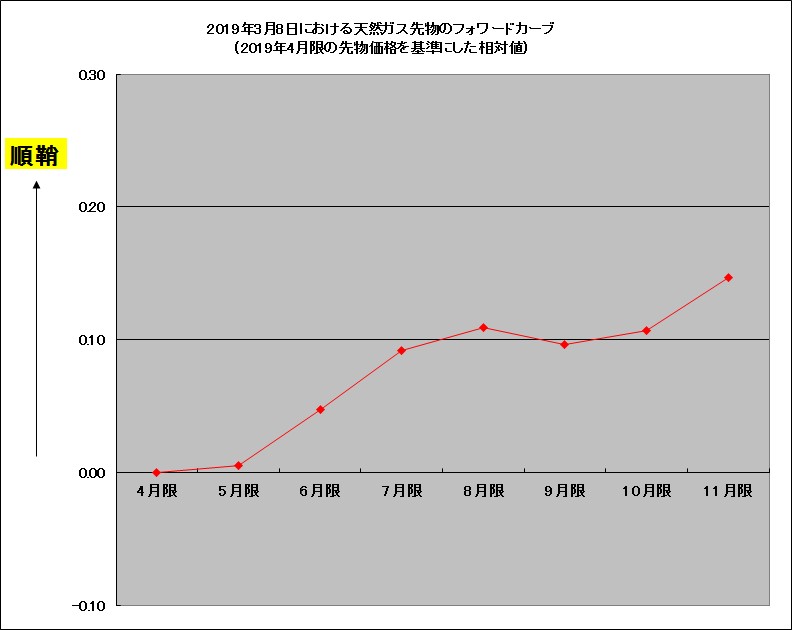
下図は2019年3月8日における天然ガス先物のフォワードカーブ形状です(期限が短い先物価格を基準に、期限が長い先物価格をつなげたもの。先物のほうが高い右肩上がりの場合がコンタンゴ[日本語では順鞘、じゅんざや])。直近の在庫発表は3/7で、この在庫は過去最低レベルなのに、フォワードカーブはコンタンゴのままとなっています(今、本当に足りないのであれば期限が最も短い4月限の先物価格が一番高くなるはず)。つまり貯蔵している天然ガスの量は現時点では少ないものの、生産されるガスが潤沢だから不足にはならないだろう、とマーケットは考えているのでしょう。時期的に需要期はもうすぐ終わりですからね。

2019年3月8日における天然ガス先物のフォワードカーブ形状

ただし2018年11月のように在庫が少ないことを材料に暴騰することがあるので需要期(11~3月頃)前の安易な売りは危険。かといって在庫が少なくとも生産量が潤沢だから、以前よりも暴騰しづらくなっているわけで、安易な買いは損しやすい。難しいですね。筆者は基本的には売りのチャンスをうかがう目線で監視してますが、美味しいときもあれば血祭りのときもあって、、、難しいっす。でも、原油よりは方向性は読みやすいと思う。季節性が強いコモディティですからね。

ここまで読んで、ちょっと待て、生産量が多いなら余剰のガスが多いはずだから、なんで在庫がじゃぶじゃぶにならないんだ?おかしいだろ?と思いませんか。私もそう思って調査したところ理由が分かりました。天然ガスの生産量が消費量・輸出量よりも伸びているが、その影響で価格が下がり、天然ガス先物価格のフォワードカーブが平坦化している(コンタンゴが小さくなっている)影響のようです。

先物の理論価格は、超大雑把に言うと以下の式が成り立ちます。
先物価格=現物価格+保管コスト

例えば保管コストが一ヶ月あたり0.3ドルと仮定します(実際のコストは不明。あくまでも例です)。このとき現物価格(スポット価格)が5ドルで、2ヶ月先の先物価格が6ドルだったとしましょう。このような場合、生産者は現在価格で販売せずに、2ヶ月間、在庫として溜めておいてから販売したほうが利益が大きくなります。つまりコンタンゴが十分大きい場合、少なくとも一部生産者や一部流通業者が現物価格と先物価格の差を利用したアービトラージ(Arbitrage,裁定取引)を行う結果、在庫量が増加する力が働きます。

ところが最近は生産量が多すぎるため現在価格も先物価格もたいした値段の差がありません(コンタンゴの幅が小さい)。先物価格が現物価格+保管コストよりも低い場合は、生産者、流通業者等はわざわざガスを貯蔵する理由がありません。今すぐ売るより、貯蔵してから売るほうが利益が減って損するわけですから。このため天然ガス生産量が増えて余剰ガスも増加しているのにも関わらず、貯蔵設備の利用者が減り、そのため貯蔵設備の新規建設も滞っているというわけです。

詳しい話は、このPDFファイルが参考になります(英語で長い)。ライス大学の学生が書いた論文のようです。ちょっと補足するとSalt Cavernというのは密閉性が高い岩塩層でできた洞穴の貯蔵設備のことで、天然ガスの貯蔵設備としては一般的なものの一つです。

ファンダメンタルズ的な季節傾向を利用した1-2月の天然ガスのトレードプラン
天然ガスブル3倍ETNの特徴と取引上の注意点、攻略のヒント。
2018年11月の天然ガス暴騰の件
注目すべき毎週発表される天然ガスの在庫統計
(広告)小資金、小ロットで天然ガスCFDを売買できるGMOクリック証券CFD
いくらなんでも天然ガスは安すぎではないか?

金ブル3倍ETFの仕組みと攻略のヒント。短期爆発力は凄いけど長期保有は駄目。

アメリカ市場には、日々の金(ゴールド)価格の変動率の3倍に応じて価格変動するETNや、金鉱株指数の日々の価格変動率の3倍に応じて価格変動するETFがあります。もちろんレバレッジ無しのETFもあります。多分、誤解してる人がいると思うので最初に書いておきますが、GMOクリック証券CFDの「金ブル3倍ETF」は、金鉱株指数の日々の価格変動率の3倍に応じて価格変動するETFのことを指しています(ゴールド価格の変動率の3倍じゃなくて、金鉱山の指数の変動率の3倍)。しかしながら短期デイトレをする立場であれば、むしろ好都合です。後述するようにこのETFの1日あたりの価格変動率は金(ゴールド)の1日あたりの変動率の約7倍に及ぶ高ボラティリティ状態(高い価格変動をしている状態)を呈しているからです。

長期投資家目線で見るとレバレッジ型ETF/ETNは名前とは逆にパフォーマンスが悪い商品です。レバレッジ型やインバース型は日々の値動きによってジワジワと減価してしまう構造的問題を抱えています。金(ゴールド)に長期投資したい保守的な投資家にとって無難な銘柄は、SPDRゴールドシェアETF(GLD)と、ヴァンエック・ベクトル金鉱株ETF(GDX)、あるいは金鉱山の大会社の株などが挙げられると思います。GLDは世界最大のゴールドのETFでロンドンの倉庫にゴールドの現物が保管されています。まさにゴールドそのものに投資するETFであります。但しゴールドはご存知の通り金利を生みませんので金鉱株のETFに投資してゴールドの値上がりを狙いつつ配当を狙うほうが好みの方もいるでしょう。GDXの中身はバリックゴールド、ニューモントマイニング、フランコネバダ、ニュークレストマイニング等、世界有数の金鉱山株をたくさん集めて組成されています。特定銘柄にドカっと投資した場合、その銘柄に問題が起きた場合(例えば環境問題や大掛かりな事故等を起こして採掘許可の停止等)は痛い目に遭いますが、ETFであれば主要鉱山株全体に投資するわけですから、リスクが分散されるというわけです。

一方、CFD等でレバレッジをかけて投資する短期投資家の立場ではGLDやGDXこそがつまらない銘柄かもしれません。超短期目線でトレードしたい方はレバレッジ型ETF/ETNのCFDを使うことで、実質的に、ゴールドの価格変動と「だいたい同じ方向(または、だいたい真逆の方向に)に大きく動く銘柄」を超ハイレバレッジでトレードすることが可能となるからです。

下表は金(ゴールド)及び金鉱山(ゴールドマイナー、Gold Miner)関連のETF、ETNです。カタカナにすると誤解を生むと思うのですけど、マイナーはMiner(直訳すると採掘者)です。「メジャー(major)、マイナー(minor)」のマイナーではありません。ビットコインを採掘する人はMinerのほうですね。

通称 シンボル 名称 何に連動? レバレッジ 長期保有 証券口座 CFD口座
SPDRゴールドシェアETF GLD SPDR Gold Shares 金(ゴールド) 1倍 他と比べて低コスト SBI証券、マネックス証券など サクソバンク証券
ヴァンエック・ベクトル金鉱株ETF GDX VanEck Vectors Gold Miners ETF 金鉱山株の指数 1倍 他と比べて低コスト。配当あり SBI証券、マネックス証券など サクソバンク証券
金ブル3倍ETN UGLD VelocityShares 3x Long Gold ETN 金(ゴールド) 3倍 とても不利 米国系証券会社など 調査した範囲では無し
金ベア3倍ETN DGLD VelocityShares 3x Inverse Gold ETN 金(ゴールド) マイナス3倍 とても不利 米国系証券会社など 調査した範囲では無し
金鉱株ブル3倍ETF(GMOは金ブル3倍ETF) NUGT Direxion Daily Gold Miners Bull 3X ETF 金鉱山株の指数 3倍 とても不利 SBI証券、マネックス証券など GMOクリック証券CFD、サクソバンク証券
金鉱株ベア3倍ETF(GMOは金ベア3倍ETF) DUST Direxion Daily Gold Miners Bear 3X ETF 金鉱山株の指数 マイナス3倍 とても不利 SBI証券、マネックス証券など GMOクリック証券CFD、サクソバンク証券

下図はSPDRゴールドシェアETF(GLD、ゴールドのドル建て現物価格にリンクしていると考えて良い)と、金鉱株指数(NYSE Arca Gold Miners Index,GDMTR)の重ね描きチャートです。黄色線がGLD価格(左軸)、黒線が金鉱株指数(右軸)です。ゴールド価格は大きく変動しないため左軸の範囲は拡大してありますのでご注意下さい。ぱっと見て分かるように金(ゴールド)価格が上下するのに伴って、概ね同じ方向に、金鉱株指数も動いていること、そして金よりも金鉱株指数のほうが変動率が大きいことが分かります。

金ETF(GLD)と金鉱株指数(GDMTR)の関係(2016年1月~2019年1月)

下図は金鉱株指数とヴァンエック・ベクトル金鉱株ETF(VanEck Vectors Gold Miners ETF(GDX))の重ね描きチャートです。ピンク線がGDX価格(左軸)、黒線が金鉱株指数(右軸)です。ヴァンエック・ベクトル金鉱株ETFの中身は金鉱株指数の中身と完全一致していないようですが、両者ともに世界の主要な金鉱株を集めて作られているため、ほぼ同じ動きをしていることが分かります。世界の主要金鉱株に投資したいのであればGDXは選択肢の一つになると思います。個別株で組成されたETFですから配当も貰えます。

ヴァンエック・ベクトル金鉱株ETF(GDX)と金鉱株指数(GDMTR)の関係(2016年1月~2019年1月)

下図は金鉱株指数と金鉱株ブル3倍ETF(Direxion Daily Gold Miners Bull 3X ETF (NUGT), GMOクリックでは金ブル3倍ETFという名称になっているので注意)の重ね描きチャートです。2016年2月頃~8月頃にかけて、金鉱株指数が約400から約900を超えたあたりまで約2倍上昇する過程で、NUGTは20割れから約140まで7倍近い上昇をしています。しかしながら、その後はそのまま物凄い速さで価値を失っていることが分かると思います。このように金鉱株ブル3倍ETF(NUGT)は長期保有は著しく不利であり、年単位で保有すると大損する可能性が高くなっています。これはレバレッジ特性によるものであって、仕方ありません。もともと短期トレード用に設計されたETFですので短期トレードに使えば良いのです。

金鉱株ブル3倍ETF(NUGT)と金鉱株指数(GDMTR)の関係(2016年1月~2019年1月)

上の重ね描きチャートに使った生データを使って金鉱株指数の日次変動率と、金鉱株ブル3倍ETF(NUGT)の日次変動率の関係を調べたものが下図になります。金鉱株ブル3倍ETF(NUGT)の日次変動率(1日あたりの変動率)は、金鉱株指数の日次変動率の3倍になるように設計されているわけですが、実際の価格データから計算した値は3.0097倍となり、ほぼ期待通りの振る舞いをしていることが確認できました。なお、めちゃくちゃなところに数点のデータがありますが、米国株が取引できない日にも金鉱株指数の算出が行われている影響であると考えられます。金鉱株指数にはオーストラリアの鉱山等が含まれているためです。

金鉱株ブル3倍ETF(NUGT)と金鉱株指数(GDMTR)の日次変動率の関係(2016年1月~2019年1月)

ついでにSPDRゴールドシェアETF(GLD)の日次変動率と金鉱株ブル3倍ETF(NUGT)の日次変動率の関係を調べたものが下図になります。ゴールドが動くと金鉱株はゴールドより一層大きく動く傾向があり、さらに金鉱株ブル3倍ETF(NUGT)はその3倍動くので、結果として、金鉱株ブル3倍ETF(NUGT)の日次変動率はゴールドの日次変動率の約7倍も動くことが分かりました。つまり、ゴールドが1%上昇すれば、金鉱株ブル3倍ETF(NUGT)はざっくり言って7%上昇するというわけですね。もちろん、金(ゴールド)価格と金鉱株の株価が必ずしも同じ方向に動くとは限らないので期待通りの動きをしないケースもあると思いますが、過去37ヶ月の統計結果によれば、そのような傾向があったので今後も似たような動きをすることが期待できます。このように間接的ではありますが、金鉱株ブル3倍ETF(NUGT)をトレードすることで、(ほぼ)金(ゴールド)価格に応じてハイレバレッジでトレードできるというわけです。このように凶悪な特性を持つETFですからリスク許容度の低い方は近寄らないのが無難だと思います。

SPDRゴールドシェアETF(GLD)と金鉱株指数(GDMTR)の日次変動率の関係(2016年1月~2019年1月)

下図は2018年10月~2019年2月におけるSPDRゴールドシェアETF(GLD)と、金鉱株ブル3倍ETF(NUGT)の重ね描きチャートです。NUGTは長期保有は非常に不利ですが数日程度の短期値鞘狙いであれば、活用できそうです。GLDが2~3%しか上がってない数日間にNUGTが10%くらい上がっているときがありますね。

SPDRゴールドシェアETF(GLD)と金鉱株ブル3倍ETF(NUGT)のチャート(2018年10月~2019年2月)

ところで金鉱株ブル3倍ETF(NUGT)の長期保有が不利ならば、空売りすれば良いのでは?と思いますよね。信用取引で株の空売りをやる人はよくご存知だと思いますが、皆が空売りしたい銘柄は空売り禁止になるか、あるいは貸し株料が驚くほど高額になります。CFDで空売りする場合は、金利調整額の名目で貸し株料が徴収されますが、レバレッジをかけているため想像を絶する金額になる可能性がありますので空売りのリスクも相当高くなっています。十分注意して下さい。筆者はこの種の銘柄は空売りしません。

人気のあるコモディティー関連のレバレッジETFとETN
天然ガスブル3倍ETNの特徴と取引上の注意点、攻略のヒント。
天然ガスベア3倍ETNの特徴と取引上の注意点、攻略のヒント。
CFDで儲けるなら価格調整額、金利調整額、権利調整額を理解せよ
VIXを売買する方法で一番簡単なのはCFD。先物・オプションは難易度高い。
(広告)レバレッジ型ETF/ETNの取り扱いがたくさんあるGMOクリック証券CFD