super_naoki のすべての投稿

管理人のNaokiです。 東京在住、フリーランス(一人法人) 石油、FX、株のトレードをしながら、Web作成を行ってます メール:crudeoil123com◎yahoo.co.jp (◎を@に変えて下さい)

アメリカがシリアの空軍施設を巡航ミサイルで攻撃後の原油の動き

アメリカは、シリアのアサド政権が化学兵器を使用したと判断し、その対抗措置としてシリアの空軍施設を巡航ミサイルで攻撃しました。これによりアサド政権を支援するロシアやイランとアメリカの緊張が高まることが予想され、原油価格が暴騰することになりました。

このニュースが入ってきたのは日本時間で2017年4月7日の午前中です(米国時間は4月6日の深夜)。こういうときにもっとも早く反応するのがNYMEXのWTI原油先物です。下図は日本時間10時00分から10時35分のWTI原油先物チャートですが、10時20分から10時30分くらいにかけて一気に上昇しています。

2017年4月7日午前10時頃のWTI原油先物チャート

このチャートはCMEグループNYMEXのTime&Salesのデータから作成したものであり、この時間帯に約定した全ての価格が反映されておりますが、CFD会社のチャートは完全一致していない可能性が高いです。というのは、こうした事件が生じたときの価格変動は滅茶苦茶早いからです。CFDを扱っている会社は店頭取引ですので、元になっている原油先物が超高速で動くときには、価格変動に対して完璧に追随することはできません。こういうときはCFDよりもTOCOMの原油先物のほうが価格形成がまともであるといえるでしょう(ただし為替の影響が出るので、原油高を円高が相殺してしまう場合がありますが)。

こうした急激な原油価格変動を目撃した後に儲ける方法はないだろうか?って思いますよね。原油価格に影響を受ける銘柄のうち、もっとも高速で動くのがWTI原油先物ですが、日本の石油関連株は少し出遅れるケースがあります。下図は国際石油開発帝石、石油資源開発、JXTGホールディングス、日経平均先物、ドル円の推移です。まず、日経平均はリスク回避の円高につられて下がり、石油関連銘柄も日経平均につられて一旦売られたものの、その後は一気に買い上げられていることが分かります。

2017年4月7日午前10時頃の国際石油開発帝石の株価チャート

2017年4月7日午前10時頃の石油資源開発の株価チャート

JXTGホールディングス

そういえば、JXグループと東燃ゼネラルグループは2017年4月1日に経営統合し、JXTGグループになりました。友達が配当の高い東燃ゼネラルの株を持っていてJXになっちゃうよう、と嘆いてました。JXの配当も悪くはないですが、日本企業ですので、海外のオイルメジャーと比べるとさすがに配当利回りは負けています。最近は米国株も特定口座で買える証券会社があるようです。例えばマネックス証券。

2017年4月7日午前10時頃の日経平均先物価格チャート

最近は日経平均と為替の相関が高いようです。まるで写真相場です。

2017年4月7日午前10時頃のドル円チャート

オイオイもしもっと円高になったら石油関連株も下がったんじゃね?と思うひとは石油関連株を買い、日経平均で売りヘッジすれば良いかもしれませんね。円高&原油高の場合であっても「仮に株価が全部下落するとしても、原油が上がってる局面では、石油関連株が日経平均よりもアウトパフォームする可能性が高い」というわけです。筆者はときどきやります(日経レバ1570でヘッジします)が、そうそう甘くはないですw。かっこよくいうとロングショート(L/S)戦略と言います。

日本企業の石油埋蔵量
イギリスのEU離脱報道前後での、ドバイ原油、WTI原油、カナダドルの動き
原油CFDを扱うCFD会社の比較。銘柄、手数料、スプレッドなどなど。
(広告)通貨ペア充実のDMM FX!
CMEの原油先物のTime&Salesはここで見れますが、1日で消えてしまいます。データ件数が多すぎて大変見づらい。昔はcsvで数日分落とせたんですがねえ。不便なもんです。

2017年2月のOPEC減産動向

下表はOPECが2016年11月の総会で合意したOPEC各国の削減目標と、OPEC月報記載の2017年1月及び2月の実際の原油生産量の比較表です(リビア、ナイジェリアは減産対象外なので除外。インドネシアも除外)。基準値は2016年10月の生産量(但しアンゴラは2016年9月、イランは自国主張水準の模様)で、生産量目標はこの基準値から約4.5パーセント削減した量となっているようです。単位は万バレル/日です(OPECのプレスリリースの表では単位が千バレル/日)。なおOPEC月報記載値はsecondary sourcesの値、すなわちOPEC諸国の自己申告値ではなく通信社や石油情報会社等のOPEC以外の機関が集計した値です(自己申告値より信憑性があるというわけですね)。

国 基準値 目標値 1月生産量 2月生産量 1月と2月の差
アルジェリア 109 104 105 105 -0.0
アンゴラ 175 167 166 164 -1.8
エクアドル 55 52 53 53 -0.4
ガボン 20 19 20 19 -0.7
イラン 371 380 378 381 +3.6
イラク 456 435 448 441 -6.2
クウェート 284 271 272 271 -0.9
カタール 65 62 62 62 -0.0
サウジアラビア 1054 1006 987 980 -6.8
UAE 301 287 296 293 -3.7
ベネズエラ 207 197 200 199 -1.6

この表を見る限りは2017年1月に引き続き、2017年2月も概ね計画通りの減産が行われているように見えます。しかしながら、2017年2月のOPEC月報によるとサウジアラビアの自主的な発表値は2017年1月の生産量が975万バレル/日に対し、2017年2月の生産量は1001万バレル/日と増加しています。つまり通信社等の外部機関の統計値では減少していたけどサウジは1月より増やしたぞ、と言ってるわけです。このことと、サウジのファリハ・エネルギー産業鉱物資源相の「苦労せずに利益を得ている国々から及ぶしわ寄せにいつまでも耐えるわけではない」という発言が決め手となり、先週は原油が大きく下落しました。特にWTIの期近限月は50ドルの節目を割れたため、おそらくファンド等のストップロスを巻き込んで一気に売り込まれた感じがしますね。ちなみに私もWTIで少々ヤラレましたw

EIAの週間原油在庫統計(2017年3月15日発表)を見ると、米国の原油在庫は過去最高の2016年を超えるレベルを推移しています。米国の原油在庫の多さはサウジから見れば「労せず利益を得ている」となっても仕方ない気がしますね。
EIA_Weekly_Stocks_Crude20170315

ガソリン在庫(2017年3月15日発表)も2016年と同じくらい高水準です。
EIA_Weekly_Stocks_Gasoline20170315

例年、3月に入るとガソリン在庫の減少に吊られてガソリンが強くなっていき、それに引っ張られるようにWTIも強くなっていきますが、最近は妙にガソリン価格が弱いのが気がかりです。下図は6月限同士のNYMEXのガソリンのクラックスプレッドの比較図です。クラックスプレッドとは石油製品と原油の価格差です。例えばリンゴジュースの理論価格は大雑把に言ってリンゴ代+加工費と考えることができますが、石油製品も同様の考え方をします。要するにクラックスプレッドは石油製品の精製マージンであり、クラックスプレッドが大きいほど石油製品の価格が相対的に強いことを示しています。
NYMEX_crack_spread20170317
クラックスプレッドの単位はセント/ガロンで表示されることが多いのですが、私はドル/バレル表示のほうが分かりやすいので、そうしてます。2017年のガソリンのクラックスプレッドは妙に弱いですね。これが非常に気持ち悪いので強気ポジションを取りづらい気がします。

OPECの減産は一応、今のところ2017年1月~6月ということになってます。OPECのシナリオとしては、その頃までに世界の原油在庫水準がタイトになるとともに、世界の原油需要も上向いてくるので生産量を戻しても大丈夫(原油価格は強いままになるはずだ!)という感じで考えているようなのですが、米国の原油在庫を見ると少々懐疑的になりますね。2017年下期(7月~12月)に減産するかどうかはまだ分かりません。今のところ減産延長を叫んでいるのはクウェートのようです。

OPEC Monthly Oil Market Report(英語、2001年までの月報が見れるよ)
OPEC減産合意量のプレスリリース(英語、PDF直リンクなので注意)
2017年1月のOPEC減産動向(1)
2017年1月のOPEC減産動向(2)
(広告)DMM CFD業界最狭水準スプレッド!取引手数料0円!
(広告)EVOLUTION JAPAN株式会社[EVOCX]

2017年1月のOPEC減産動向(2)

下表はOPECが2016年11月の総会で合意したOPEC各国の削減目標と、2017年1月の実際の原油生産量の比較表です。リビアとナイジェリアは減産対象外なので除外しています。インドネシアも除外しています。OPECのプレスリリースの中のイランの基準値は目標値に対しておかしな値になっているので修正しました(ひょっとして筆者の勘違いかもしれない)。基準値は2016年10月の生産量(但しアンゴラは2016年9月、イランは自国主張水準の模様)で、1月生産量目標はこの基準値から約4.5パーセント削減した量となっているようです。OPECのプレスリリースの表では単位が千バレル/日になっていますが、日本人感覚だと万バレル/日のほうが分かりやすいと思うので単位は万バレル/日にしてあります。

国 基準値 目標値 削減目標 1月生産量 1月削減量
アルジェリア 109 104 -5 105 -4
アンゴラ 175 167 -8 165 -10
エクアドル 55 52 -3 53 -2
ガボン 20 19 -1 20 0
イラン 371 380 9 378 7
イラク 456 435 -21 448 -9
クウェート 284 271 -13 272 -12
カタール 65 62 -3 62 -3
サウジアラビア 1054 1006 -49 995 -60
UAE 301 287 -14 293 -8
ベネズエラ 207 197 -10 200 -6

OPECの削減目標を合計すると、116.4万バレル/日となりました。基準となる生産量から2017年2月13日発表のOPEC月報記載の生産量を引いたものが削減量になりますので、これらを合計すると107.8万バレル/日となりました。つまり、目標削減量に対して93%の達成率ということになります。原油トレーダーたちはOPECの達成率を懐疑的に見ていたのか、12月~1月はWTI原油のコンタンゴが再び拡大気味でしたが、2月13日に再びコンタンゴが縮小しました(下図)。

WTI原油2017年6月と12月のスプレッドの推移

しかしながら米国の原油在庫は下図に示すように歴史的高水準であった昨年を上回る高水準です。このまま馬鹿上げするとは思えず、やはり調整局面が来る予感がします。2月くらいから米国の石油精製施設は定期補修を行うため稼働率が下がる傾向があります(つまり原油処理量が減る傾向があります)。なので、例年同様にあと一ヶ月くらいは原油在庫はジワジワ上昇していく可能性が高い。原油関係の情報を集めると、常に「強気の情報」と「弱気の情報」が混ざっているんですよね~。上がるか下がるかわかりませぬ。

2017年2月の米国原油在庫は高水準

OPEC Monthly Oil Market Report(英語、2001年までの月報が見れるよ)
OPEC減産合意量のプレスリリース(英語、PDF直リンクなので注意)
2017年1月のOPEC減産動向(1)
(広告)DMM CFD業界最狭水準スプレッド!取引手数料0円!
(広告)EVOLUTION JAPAN株式会社[EVOCX]

2017年1月のOPEC減産動向(1)

OPEC、非OPECの1月の減産動向に関するニュースのポイントは以下の通りでした。

・OPECと非OPECの1/22会合で150万バレルの減産実行を確認(予定は日量180万バレルなので、予定の83%)。
・OPEC全体として減産合意は約88%履行(石油・ガス業界専門調査会社JBCエナジー推計)
・1月末までに170万バレルの減産が可能に(ロシアのノバク・エネルギー相、インタファクス通信)
・協調減産は2月には100%(180万バレル)達成できる(サウジアラビアのファリハ・エネルギー産業鉱物資源相)
・OPECによる原油輸出は1月は減少している(タンカー追跡会社ペトロロジスティクス)

原油先物市場のうち、中東産原油の流通量がより大きな影響を与えるほうはブレント原油です。実際、ブレント原油のフォワードカーブが1月下旬から2月上旬にかけて急激に縮んでいることが確認できました(グラフ1枚目。22ヶ月先のデータ点が抜けてるのは筆者の手抜きです)。これは確かに余剰原油が急激に減少していることを示唆しています。フォワードカーブとは、取引量が最も多い期限の短い原油先物(期近の先物価格)を基準に、決済期限が先の原油価格を繋いでいった曲線のことであり、長・中期の需給トレンドを読むために役立つことがあります。比較のためブレントとWTIのフォワードカーブの両方を載せておきます。WTIは2枚目のほうです。

ブレント原油のフォワードカーブ2017年2月3日現在(2)

WTI原油のフォワードカーブ2017年2月3日現在(2)

米国内の石油生産者はOPECと一緒に減産するわけではないので、米国内の原油の過剰在庫は、そう簡単に減るわけではなさそうで、WTIのフォワードカーブは未だにコンタンゴ幅が大きい様相を呈していますね。統計的には2~3月はブレントもWTIも原油買いが有利な時期ですが、コンタンゴ幅を考慮するとブレント買いのほうが多少有利かもしれません。ただし、既に投機筋はお腹一杯の買い建玉を持っているので、このまま大逆鞘になって馬鹿上げする可能性は低く、じわじわと行くのかな?と筆者は予想しています。と言っても、予想は当たらないんですけどね。

<参考ニュースソース>
OPECと非加盟産油国、既に150万バレルの協調減産実行を確認
OPEC、減産合意ほぼ順守か-原油相場は堅調
OPEC、原油減産履行で投資家納得させる-買越残高が増加

IG証券
ブレント原油も取り扱うIG証券

参考書

書籍名:コモディティ・ファイナンス
著者:エリエッテ・ジュマン
翻訳:野村證券・ 野村総合研究所 事業リスク研究会

コモディティに関する教科書。トレードするための直接的なアイデアの本ではないが、原油、天然ガス等のエネルギー先物だけでなく、金属、農産物、畜産物等についても一通り説明があり、順鞘(コンタンゴ)や逆鞘(バックワーディション)に関してしっかりとした解説がなされています。難しそうな式が散見されるものの、実データに基づく見やすい図や、概念図も挿入されていることから、式はすっ飛ばして読んでも問題ないと思う。日本で出版されたコモディティ関係の教科書としては最高ランクに位置づけられる良書だが、一般人にとっては難しい内容が多いので万人向けの本ではないのは間違いない。コモディティのトレードに本気の方、特に海外市場のコモディティをトレードする人は家に一冊あると良いと思う。英語文献でしか見ることのできない相当具体的で細かい話まで書かれている(例えば、北海ブレントの受け渡し適格原油の名称なんて、Googleで日本語で調べても分からないと思う)。しっかし、この本はあんまり売れてないだろうなあ。ところで序文を書いたのは「まぐれ」で有名なナッシム・ニコラス・タレブでビックリ。タレブの師匠がこの本の著者なんだそうです。

書籍名:書籍名:コモディティ・デリバティブのすべて
著者:北方宏之、濱宏章、 佐藤隆一

これもコモディティに関する教科書と呼べる本。「コモディティ・ファイナンス」と比べると説明が平易で式が少ないのが特長。日本人が書いているだけあって日本へ輸入するコモディティのヘッジに役立つよう、日本関連データや商習慣に考慮した説明が豊富。原料を海外から輸入し、しかもデリバティブでヘッジしている企業がどのようにデリバティブを用いているかという例が多く掲載されている。コモディティに投資する上で必ず理解しなければならない順鞘(コンタンゴ)や逆鞘(バックワーディション)に関する説明は図を使って説明されていて分かりやすい。「コモディティ・ファイナンス」よりページ数が少ないから中身が薄いかというと決してそんなことはなく、日本でのコモディティデリバティブの実務経験豊富な者が読者の理解が進むように、分かりやすく書いたのだと思う。プラッツの価格値決めに関して市場参加者がかけひきする話とか、財務省貿易統計の原油統計データの話など、他の書籍には載ってないだろうなという話もある。

書籍名:馬券裁判“本人”が初めて明かす! 「馬券裁判 ─競馬で1億5000万円儲けた予想法の真実─」
著者:卍

私(この本の書評を書いてる私ね!)は前日の晩にニューヨーク市場の原油がX%変化し、更に為替がY%変化し、更に225先物がZ%変化した場合、国際帝石の株価が何%変化するかを分析し、統計的傾向を調べることによって勝率を上げれるんじゃないか?と考えて最小二乗法で回帰分析をしたことがあります。そのような統計結果を用いてシステマティックなルールを構築してトレードをしている人にとっては、そうした思考回路で競馬を本気でやったらどうなるか?ということに興味があるかもしれない。この本は競馬の本であって株の話は出てこないが(筆者が馬券の利益を投資信託で損した話くらいしか出てこない)、システム売買的思考で徹底的に統計データに基づいて全力で競馬で複利運用したらどうなるか?を実験した男の物語である。システム売買に興味がある人は、騙されたと思って一度目を通してみたらいかがでしょう。分野は違えど、新たな発見があるかもしれないよ。

トランプ政権は原油価格に弱材料?

トランプ大統領はMake America Great Againというスローガンの下、米国第一主義の政策を実行し始めました。エネルギー省長官にリック・ペリー氏(前テキサス州知事)を、環境保護庁長官にスコット・プルイット氏(前オクラホマ州司法長官)を指名しました。トランプ大統領は選挙期間中にエネルギー政策の柱としてシェール掘削規制の緩和を掲げており、この政策を実行するために必要な人材を起用したと考えられます。テキサス州はエネルギー産業が盛んな州ですからそこで知事をしていたリック・ペリー氏はどう見てもシェール推進派でしょうし、地球温暖化について疑義を唱えているスコット・プルイット氏を環境保護庁長官に起用するということは、環境規制を緩めますと宣言したようなものです。オバマ政権下では環境汚染を防ぐために、大量の水や化学物資を使用するシェールの掘削基準が厳格化されたり、パイプライン延伸工事の許可を出さなかったりしましたが、新大統領によってこれらのことがひっくり返されつつあります。

2017年1月18日のロイターの記事によりますと、トランプ大統領が内務長官に指名したライアン・ジンキ下院議員は、米国政府の所有地における石油掘削・探鉱について規制を緩和して掘削地域の拡大を検討するとのこと。

2017年1月25日のロイターの記事によりますと、トランプ大統領はカナダから米国に原油を輸送する「キーストーンXL・パイプライン」と米ノースダコタ州に敷設予定の石油パイプライン「ダコタ・アクセス」の建設を推進する大統領令に署名したとのこと。素人的イメージとしては、太いパイプの中を原油が流れるだけで、なぜ環境問題になるのかとちょっと考えてしまいますが、そもそも工事を行うために大自然の中で穴を掘ったり埋めたりする作業が行われ、さらに実際のパイプラインは漏出事故がかなりの頻度で発生するため、パイプラインは環境負荷がけっこう大きい設備なのです。「キーストーンXL・パイプライン」が完成すると、パイプライン経由で米国に輸入されるカナダのオイルサンドからの重質原油の数量が増えることになります。

要するにトランプ政権下では、「シェールオイル増産」「カナダからの原油調達量増加」という方針、つまり中東、アフリカからの輸入量削減を目指しているということだと思います。これにより米国における石油関連産業での雇用は増えると考えられますが、米国の石油(原油やNGL等)生産量が増えることを意味しますので、これはどう見ても原油価格そのものについては弱気材料となりそうです。

原油にはたくさんの種類がありますが、世界の「原油先物」のうち取引量が圧倒的に多いものは、WTI原油先物とブレント原油先物の二つだけです。どちらも似たような性状の軽質原油(ガソリン等の高付加価値な石油製品がたくさん作れる原油)なので、両者の価格は、ほぼ同じになりそうな気がしますが、なかなかそういうわけにはいきません。WTI原油先物の場合、原油先物を売っている人は、受け渡し場所であるオクラホマ州クッシングに現物の原油を送油することで最終決済をすることができます。一方、クッシングは内陸部にあり、クッシングからメキシコ湾岸へのパイプラインの送油能力も有限ですから、クッシングの在庫が著しく多い場合にはブレント原油先物に対してWTI原油先物価格が滅茶苦茶に安くなった時期がありました(ブレントが100ドルなのにWTIが20ドルも安い80ドルだったりとか滅茶苦茶な価格だった)。シェールオイルの生産が本格化した2011~2012年頃は、米国からの原油輸出が禁止されていましたので(1975~2015年は輸出禁止。2016年に解禁)、クッシングでブレントより大幅に安く売られた原油をパイプライン経由でヒューストンやポートアーサーまで送油してタンカーに積んで輸出してしまうわけにはいかなかったためです。

トランプ氏が当選する前の2016年8~10月頃はWTIはブレントより1~2ドルのディスカウントでした(WTIのほうが安かった)。トランプ政権で米国のシェールオイル生産量が増えると、クッシングの在庫は現在よりもだぶつき気味になると予想されるため、WTIの対ブレントのディスカウント幅は拡大するだろうと筆者は予想していました。ところがトランプ政権では海外からの輸入原油にも輸入税を課す方針のようでWTIの対ブレントのディスカウント幅が激しく動いています。大きく動いているのは期限の長い先物価格です(輸入税を課す手続きが成立して影響が出るのは今すぐじゃないから)。

ブレントとWTIのスプレッドの推移(2016年8月~2017年1月)

WTI原油先物の推移(2016年8月~2017年1月)

2017年1月17日のReutersの関連記事発見しました。邦訳は探したけど、見当たらず。
(広告)DMM CFD業界最狭水準スプレッド!取引手数料0円!
(広告)EVOLUTION JAPAN株式会社[EVOCX]

原油タンカー運賃が先月から3割ほど急落

日経新聞(2017年1月17日)によると、原油タンカー運賃が先月から3割ほど急落したとのこと。残念ながらこの記事にはタンカー運賃のチャートは載っていませんでした。原油タンカー運賃は一般に広く公表されておらず情報提供企業(日本であればトランプデータサービスなど)に個人では無理っぽい高額な料金を払わないと日々の値を知ることはできませんが、日本海時新聞にはトランプデータサービス提供の月間平均値が掲載されています(以前は日々のレートが載っていたんですが)。ということで寒い中、東京都立図書館まで突撃して調べてきました。原油タンカー運賃は一日何万ドルという表現ではなくて、ワールドスケールという単位で表現されております。原油を運搬するタンカーには様々な大きさ、速度、燃費などがありますが、仮想的な標準的タンカーを基準に決められています。これのおかげで一定の地域内なら原油の積み地や揚げ地の変更等があっても、実質的な運賃が大きく変動することがないというメリットがあります。

調べてきた結果は以下の通りです(中東-極東、VLCC、単位はワールドスケール)。VLCCはVery Large Crude Carrierの略で、原油用の超大型タンカーのことです。

2016年 9月 33.30
2016年10月 57.01
2016年11月 66.00
2016年12月 80.05
2017年 1月 68.04 (1/18時点)

1/18の値は1/18時点での月間平均値なのでこの日のレートはこれより低いと思われます。再び日経新聞によると65前後とのこと。11~12月にタンカー運賃が上昇し、再び11月のレベルに戻ってきた、という感じですね。

OPEC及び非OPECの減産は2017年1月からなので、減産前の駆け込み出荷の影響で11~12月にタンカー運賃が上昇し、それが一服したので1月にタンカー運賃が下落してきたと筆者は考えております。1月に入って減産してないことが世間にバレるとOPECの沽券に関わるでしょうから、おそらく1月はちゃんと減産に着手しており、必要な原油タンカー数が減って運賃が下落したのだろうと思ってます。OPECの1月減産が統計データとして現れるのは2月のOPEC月報でしょうが、初回から「全然減産してないじゃん」と思われるような数値を出すわけがないですからね。ただし日経新聞(2017年1月17日、但し夕刊のほうね)によると、住友商事コモディティビジネス部部長代理の意見として、2/13のOPEC月報では減産合意に減産が到達するのは難しい、という見方がされています。統計数値としてOPECが減産しているかどうかハッキリするのは3月のOPEC月報あたりかもしれませんね。OPEC月報はタダで見れますが、PDFがファイルがけっこう重い(ファイルサイズがでかい)ので、PCで開きましょう(ここではリンク張りません)。

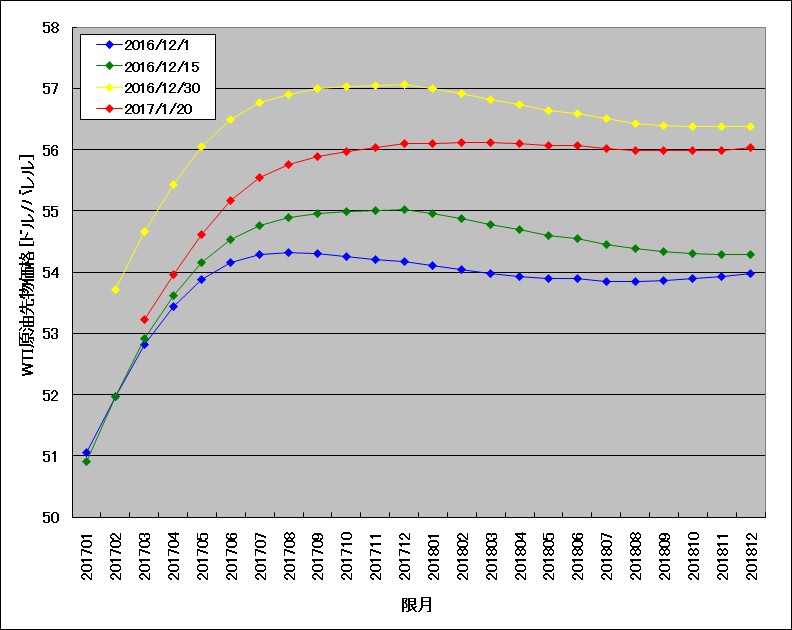
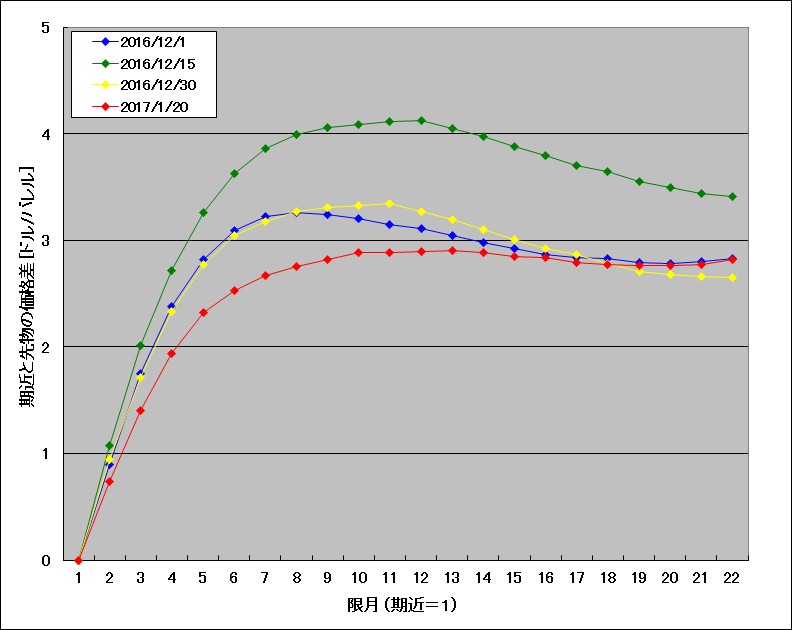
前の記事で、OPEC減産ニュース前後でのWTI原油先物のフォワードカーブ形状変化について論じました。下図に示すようにNYMEXのWTI原油のフォワードカーブは1ヶ月前とそれほど大きくは変わっておらず、手前数ヶ月の限月がコンタンゴ、そこから先が同鞘から弱いバックワーディションになってます。これから読み解ける市場参加者の予測は、ここ数ヶ月は原油はやや余剰、半年先くらいからタイトとなっていく、ということから変化してないようです。ただ、先物価格が極大となっている限月は先にずれてきており、市場参加者が「原油がタイトになると予測している時期」は、やや先にずれ気味であると言えます。

2016年12月~2017年1月のWTI原油先物のフォワードカーブ(絶対値)

2016年12月~2017年1月のWTI原油先物のフォワードカーブ(相対値)

少し図の内容を補足します。1枚目は横軸が限月、縦軸が原油先物価格のチャートです。日付によって価格とフォワードカーブ形状が変化していることがわかります。しかしフォワードカーブ形状は期近を原点に取って比較したほうが見やすい。これを図示したものが2枚目となります。注意点としては、期近限月が取引期限を迎えるたびに期近限月が一つずれていくことを頭に入れた上で2枚目を見ないと勘違いするかもしれません。

CFDで原油を買うとすると、その仕組み上、期近限月の原油を買うことになってしまうので、ロールオーバー損が積み重なる可能性があります。上図において最も期限が短い期近限月の価格と、2番目に期限が短い先物の価格の差は12/1~1/20の期間、ほぼ1ドル程度開いています。原油価格が50ドルだとすると、CFDを買っている人はロールオーバー時に約1ドルの価格調整額を差し引かれますので、ロールオーバー後の先物価格が、その1ドル分以上の価格でないと損をしていることになります。TOCOM(東京商品取引所)で、期先の先物を買うほうが相対的にマシだと思います(コンタンゴが小さくなっているあたりの限月が現在のTOCOMの先限のためめ)。原油ETFを今から買うとすると、あと数ヶ月はロールオーバー損が大きい可能性が高そうです。ですがOPECの減産合意のことを考えると、原油価格がここから大きく下がるシナリオは考えづらく、押し目を丁寧に買っていくあたりが正解かもしれません。しかし、、、個人的にはこのコンタンゴで積極的に買うのは躊躇いますね。どうしても売り目線で考えたくなります。海外市場に直接アクセスできる人は、期限が短いところを売りながら、夏~秋の限月を買うとか、あるいはその逆をやるとか、フォワードカーブの変化を収益化するようなトレードも可能かもしれませんね。筆者はTOCOMでコンタンゴが縮小するほうに大量に仕掛け無事に利食い済みですw

2016年秋のOPEC減産合意前後におけるWTI原油先物のフォワードカーブの変化
ドバイ原油先物でコンタンゴ拡大を狙うサヤトリ
(広告)EVOLUTION JAPAN株式会社[EVOCX]
(広告)GMOクリック証券CFD

原油CFDを長期で買い持ちすると損をする。

原油ETFを長期買い持ちするとロールオーバーの影響で大変不利(損をする)話はここで考察しました。では、原油CFDを長期買い持ちするとどうなるでしょうか。まずはそんなに長期じゃなくて3ヶ月だけ買い持ちしたケースで検証してみましょう。例として2016年1月頭に原油CFDを買い、3月末まで買い持ちで放置したケースを挙げます。この時期、原油下落を利用してCFDで買い下がろうとした方々が多いと思います。

下図は2016年1月4日から2016年3月31日におけるWTI原油先物価格のチャートです。ロールオーバーの様子が分かるように、限月ごとに色をつけて書いてあります。

ロールオーバーの様子が分かる、2016年1月~3月のWTI原油先物チャート

原油CFDは最も期限の短い先物を次々に乗り換えて行く(ロールオーバーする)仕組みになっています。これは期限の一番短い先物が最も取引量が多いためであり、CFD投資者を不利にするために仕組まれた罠というわけではありません。しかしながら仕組みを理解せずにCFD投資してしまうと「罠だった」と今さらながら思ってしまう方もいるかもしれません。ロールオーバーは毎月1回ありますので、この期間のロールオーバー回数は3回でした。原油価格が低迷しているときはコンタンゴ(順鞘)の幅が大きくなる傾向があり、このときも期限が短い先物価格よりも、期限の長い先物価格のほうが高い状態となっておりました。つまり「期限が短い先物を安く売り、期限が長い先物を高く買う」ということが行われたことになります。これは先物市場とCFDの仕組み上、仕方ありません。そういうルールだからです。

ロールオーバーの影響を補正したチャートを下図に示します。
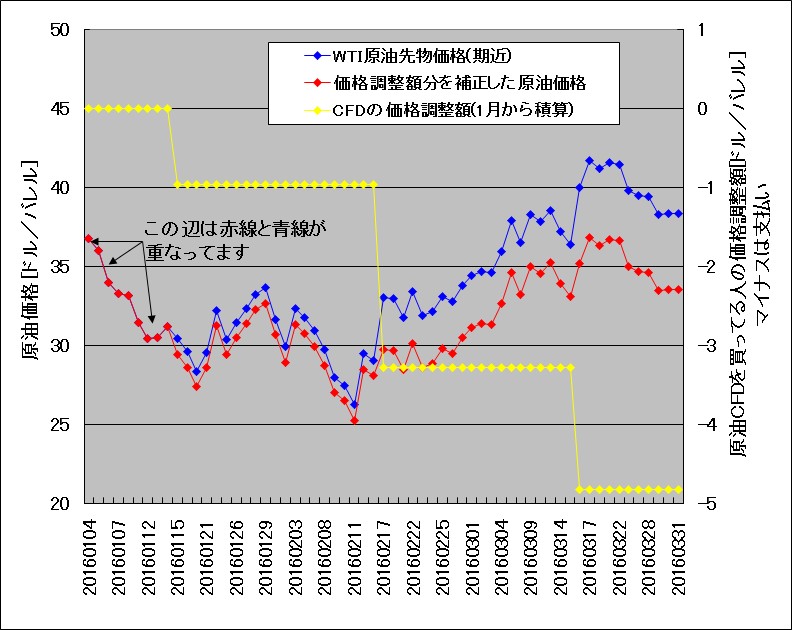
ロールオーバー分を補正した、2016年1月~3月のWTI原油先物チャート

青線が期限が短い原油先物価格を「繋いだ」チャートであり、世の中一般で見ることのできるチャートはこれです。しかしながら原油がコンタンゴのときにCFDを買っている人は、ロールオーバー前後で買い建て玉の価格が見かけ上は上昇するものの、それは値上がり分ではないためにその差を埋めるために価格調整額が差し引かれることになります(これは乗り換え時の価格の差を埋めるためであって、ロールオーバー前後で得も損もしません。もちろん取引会社が差額をポケットに入れているわけでもありません。機械的な差額の授受の作業にすぎません)。ただし何度もロールオーバーを経て建玉を維持するすることを考慮いたしますとその人の体感できる原油価格チャートは価格調整額分を補正してやらなければなりません。

これが赤線のチャートです。黄色の線は、ロールオーバーが月に1回あるごとに価格調整額の累積額がどんどん積もっていく様子を示しています(繰り返しになりますがロールオーバー前後の瞬間では損も得もありません)。2016年1月4日から2016年3月31日において、およそ5ドルもの累積の調整額となっていることがわかります。このため、2016年1月4日に原油CFDを約37ドルで買った人は、2016年3月31日に原油価格が約38ドルとなって「少し勝ってる」と思ってしまうけれども、価格調整額の5ドル分を考慮すると実は負けている、ということになってしまうわけです。逆に言えば、2016年1月4日に原油CFDを約37ドルで売った人は、2016年3月31日に原油価格が約38ドルとなって「少し負けている」と思ってしまうけれども、価格調整額の5ドル分を考慮すると実は勝っている、ということになります。原油価格が低迷していてコンタンゴの幅が大きい時は価格調整額がどんどん積みあがるので売りのほうが有利であると考えられます。

ところでGMOクリック証券ではログインすると過去の価格調整額の一覧表を見ることができます(やや見づらい場所にある)。しかしながら「10バレルあたりで円換算」した値となっており、CFD投資に慣れない人は理解しづらいかもしれません。例えばロールオーバーする日に期限が短い原油先物価格が50ドル、乗り換える原油先物価格(期限が長い先物価格)が51ドルだとすると、価格調整額は両者の差の1ドルの支払いとなるわけですが、GMOクリック証券の場合は「10バレルあたりで円換算」するというルールになっているので、1ドル×その日の為替(例えば115円)×10バレル=1150円、のように計算されているわけですね。なので、自分自身でExcelのような表計算ソフトを用いて下図のような表を作成し、自分でチャートを描くほうが勘違いしにくくて良いかもしれませんね。
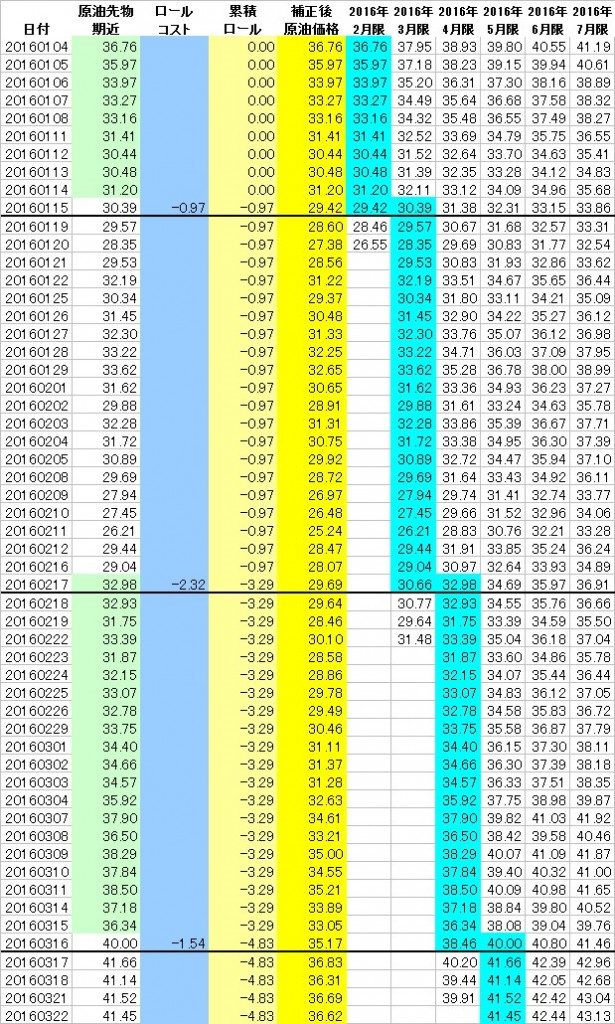
表計算ソフト(Excel)でWTI原油先物から、原油CFDの価格調整額を計算する

WTI原油先物価格はここで無料で見れます。WTI原油先物は記号で表記されています。例えば「CLJ17」の意味は、CLがWTI原油先物、Jは4月、17は2017年の意味です。1,2,3,4,5,6,7,8,9,10,11,12月はアルファベットのF,G,H,J,K,M,N,Q,U,V,X,Zで表記されます。2018年6月だったらCLM18だし、2017年12月だったらCLZ17ですね。終値を見たい場合はEnd-of-Dayを選択します。

では最後に、超長期で原油CFDを買いっぱなしで数年放置したらどうだったか、過去の事例で考えてみましょう。下図は2008年1月から2016年12月末までのWTI原油先物(赤線)と、「2008年1月にCFDを買った人がいるとして、その人の価格調整額の受払いを補正した場合の、実質的な原油価格」(緑線)を示します。
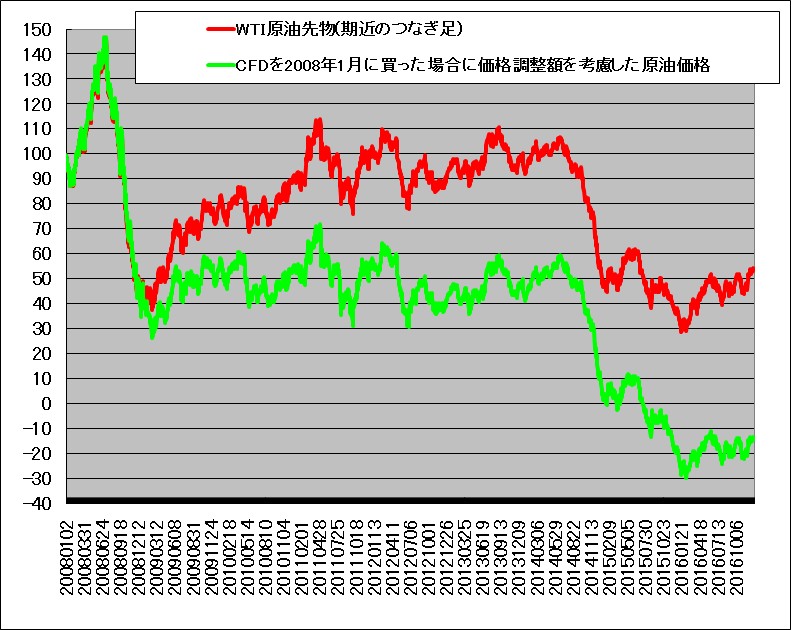
2008年1月に原油CFDを買って2016年末まで放置したらどうなるか示すチャート

2008年の高値の頃は赤線と緑線は、ほぼ重なっています。その後、原油が暴落した後は、原油先物は殆どの期間でコンタンゴでした。このため、もし原油CFDを買っていたとしたら価格調整額は「ほとんどの期間で支払い」となっていたはずです。それでも鈍感力を発揮して全然気にせずに2016年末までCFDの買いを持っていたとすると「原油価格がマイナス10ドルまで下がった」ことと同等の損失を蒙ります。この8年で原油価格は約100ドルから約60ドルになったので、一見、40ドルの損なのですが、価格調整額の支払いが積算で約70ドルほどあるので、合計すると約110ドルの損というわけです。これがコンタンゴの恐ろしさです。原油ETFの場合はロールオーバー時の差額は「コンタンゴの価格比」で調整されますが、CFDの場合は「コンタンゴの価格差」が価格調整額となりますので、このようなリスクがあるわけです。

えっと、この期間にCFDをずーっと売って放置してた人はどうなるか? そうです、損益はそのまま逆で、約110ドルの利益ですね。このように、長期で投資する場合は価格調整額の影響は馬鹿になりません。しかしながらOPECの協調減産が本気だとすると、今後、原油価格が再び逆鞘化する可能性はゼロではありませんので、今から原油CFDを売って数年放置すると利益になるかどうかは誰にも分かりません。もし逆鞘が定着すれば、この話は全て逆転し、CFDを買ってる人が有利になりますので。

原油CFDを扱うCFD会社の比較。銘柄、手数料、スプレッドなどなど。
原油ETFを長期で買い持ちすると損をする。
原油CFDの鞘滑り取りでコンタンゴを収益化する
WTI原油先物のフォワードカーブと順鞘による負のロールイールドによる原油ETFの減価
(広告)原油CFDの売りができるCFDならIG証券
(広告)原油CFDの売りができるGMOクリック証券CFD

原油ETFを長期で買い持ちすると損をする。上がらない理由とは。

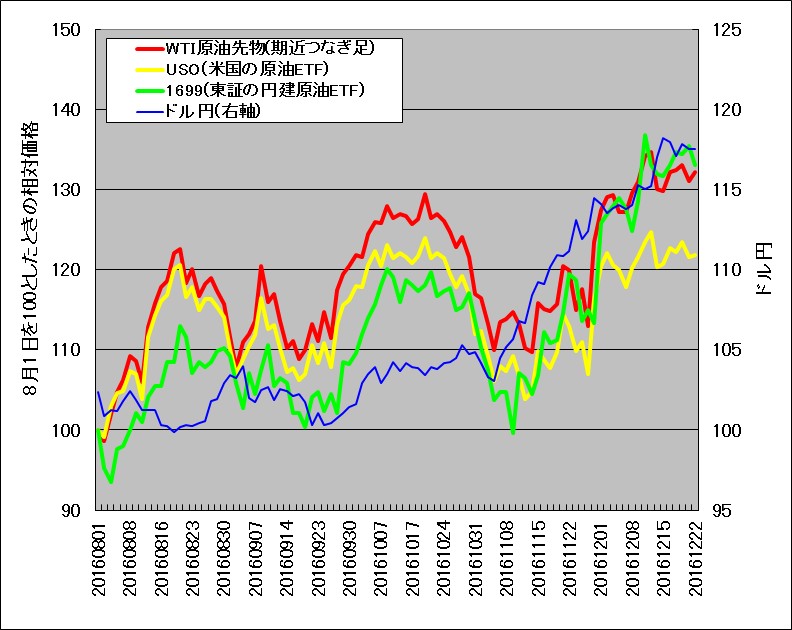
1699(NOMURA原油インデックス連動型上場投信)や1671(WTI原油価格連動型上場投信)を買い持ちしていた方は、最近の値上がりによってようやく一息つけたかもしれません。しかし、値上がり幅の1/3くらいは為替が円安に振れたお陰です。下図は2016年8月1日を100としたときの、WTI原油原油価格(期近先物のつなぎ足)と、米国の原油ETFのUSOと、1699と、ドル円の推移です。

2016年8月~12月のWTI原油先物と原油ETF(1699,USO)の比較

もし為替がまったく変化しなかったとしたら、1699はUSOとほとんど同じ動きをするはずなので、原油先物が40ドルから55ドル付近まで約3割値上がりしているのに1699は約2割しか値上がりしていないはず。つまり、「円建の原油ETFだったお陰で、原油の上げ幅に応じて素直に上昇したように見えているだけ」で、原油上昇の寄与分は2割程度です(原油が3割上がっているのにもかかわらず)。

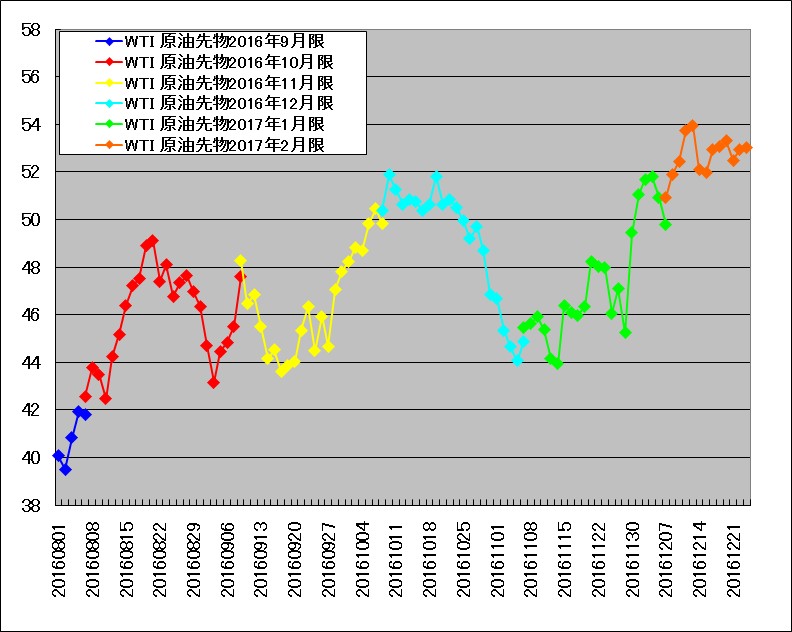
上記期間のWTI原油先物の動きを、ロールオーバー時の様子も見えるように図示したチャートを以下に示します。通常の原油先物チャートは、全部繋げて同じ色で描かれているので、限月交代時(ロールオーバー時)に「損してゆく様子」が分からないようになっています。悪質といえば悪質ですが一般的にそうするものなので仕方ありません。

2016年8月~12月のWTI原油先物。限月交代(ロールオーバー)が分かるように図示。

拡大しないとわかりづらいかもしれませんが、青線はWTI原油先物の2016年9月限です。この先物は8月半ばには取引が終わってしまうので、8月5日頃に2016年10月限に乗り換えます。つまりETF運営者が買い持ちしている2016年9月限の先物を売り払い、代わりに2016年10月を買います。以下、毎月同じようにこれをずーっと繰り返していくわけです。図をよーく見ると分かるように、乗り換えるときには常に「高い値段で買いなおし」していることが分かります。期限が短い先物より期限が長い先物のほうが価格が高いことを順鞘(コンタンゴ)といいますが、2016年8月~12月の間は、ずっとコンタンゴだったので乗り換えのたびに高い価格で買いなおししているということになります。原油先物市場に投機資金が大量に流れ込んだ2007年頃以降は、コンタンゴの時期が多いです。

2016年9~12月はOPECの8年ぶりの減産合意と、15年ぶりのロシア等の非OPEC国の協調減産というニュースで原油価格が一気に50ドル台の大台を固めた感がありますが、この後さらに原油価格を上方に大きく動かすようなイベントは出てくるかどうか分かりません。減産ニュースで一気に価格がジャンプした今ですが、今後は在庫減に応じてジワジワと60~70ドルまで上昇するとしても、数ヶ月以上の間、価格が横ばいか、のろい上昇のまま推移する可能性も否定できません。

「原油価格が横ばい」だとしてもコンタンゴのままの場合、毎月の先物を乗り換えるときに割高な価格で買いなおす操作が行われることになります。コンタンゴの幅が仮に1ドル、原油価格が50ドルとすると、1回の乗り換えで損する量は2パーセントにも達するため、半年間、価格が横ばいだとしても2パーセントの6ヶ月分で12パーセントの損失になる可能性があります。毎月平均1ドル上昇しても毎月ロールオーバーで1ドル損すれば、ETF価格は全然上がらないことになります。

つまり、1699や1671などの円建ての原油ETFが今後上昇してゆくためには、
(a)コンタンゴがこれ以上広がらないこと(縮まるか、逆鞘化すること)
(b)コンタンゴが現状のまま変わらない条件下では、毎月平均1ドル以上の速さで原油価格が上昇してゆくこと
(c)少なくとも円高にならないこと
という、けっこう難儀な条件をクリアする必要があります。
※2038はレバレッジ特性に伴う減価がありますので、嵌ったときの短期的爆発力は魅力ながら、長期保有は損の上塗りになります。

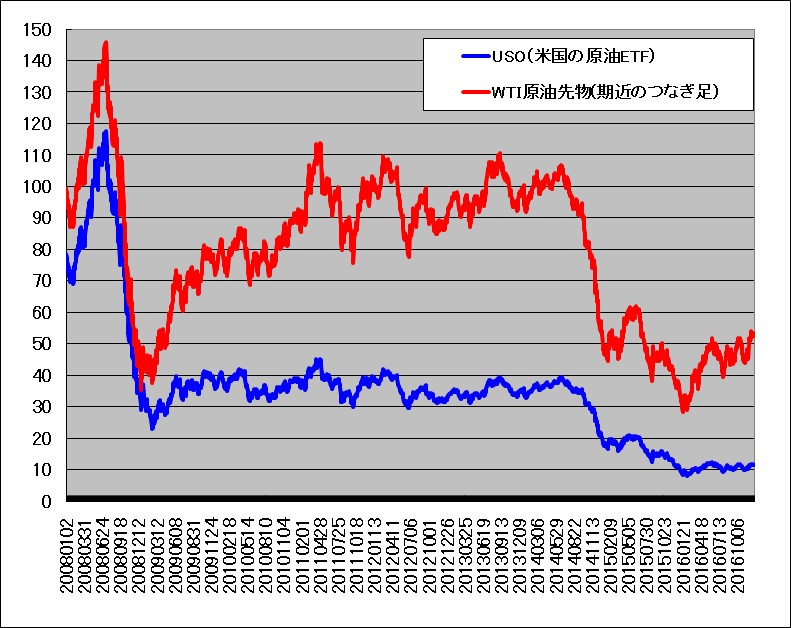
米国の原油ETFのUSO(United States Oil Fund)を見ると「為替の影響を除いた場合の原油ETFの価格の動き方」が分かります。1699や1671は、そんなに歴史が長くないので数年単位で持つとどういう目に遭うか分からないと思うので、米国のUSOの例で見てみましょう(下図)。

長期間(2008~2016年)の原油先物と原油ETF(USO)比較。USOは著しく減価している。

2008年1月2日は原油先物は99.62ドルでした。ETFのUSOは78.47ドルでした。2016年12月23日の原油先物は53.02ドル、USOは僅か11.56ドルです。先物価格は半分なのに、ETF価格は7分の1です!。1699や1671も数年単位で保有すると同様の目に遭う可能性が高いです。買う場合は短期目的とするほうが無難です。短期売買差益目的であればCFDという選択肢も出てきます(長期ではコンタンゴのためにCFDでも不利です)。ETFは東証が開いてる時間(9:00-15:00)しか売買できませんがCFDは海外市場に準じた時間帯で売買できるためほぼ24時間売買可能な上、小口売買も可能ですから。

長期で原油に投資したい方は原油価格と相関が強い石油関連の株が選択肢の一つでしょうか。株だったらロールオーバー損がないばかりか配当がもらえますからコンタンゴは関係ありません。最近は特定口座で米国株を購入することも可能になってきているのでオイルメジャー株も選択肢に入ると思います。しかしながら最近はESG投資がトレンドになってきており、環境負荷の高いエネルギー産業への大きな資金流入は望めないかもしれません。

<追記(2020年4月25日)>
上の説明がちょっと分かりにくいようなので少し補足します(いくつか質問メールを頂きました)。

コンタンゴ(順鞘、現物価格よりも先物価格のほうが高い状態)のときの先物の理論価格は、超大雑把に言って下式となります。

先物価格=現物価格+保管コスト

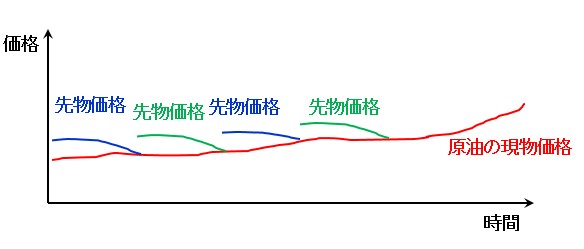
原油ETFは、期限が短い先物を買い持ちして作られておりますが、最終取引期限が来る前に、次の限月に乗り換える操作をしています(ロールオーバー)。最終取引期限が来る前に先物価格は現物価格にどんどん近づいていくわけですが、現物価格が横ばいの場合は先物価格は現物価格に近づいてずるずる下がっていきます。
ロールオーバーした後、また、上と同じことが繰り返されます。イメージ図は下図の通りです。

figure of crudeoil rollover

なお、ロールオーバー前後でETF価格は変わりません(ドカンと下がるわけではない)。ETFの時価総額そのままで、安い先物を売って高い先物を買い直すので先物契約の保有数量が減って行くだけです。このため大コンタンゴ時にETFを買い持ちした場合、上値が異様に重くなります。

原油CFDを扱うCFD会社の比較。銘柄、手数料、スプレッドなどなど。
原油CFDの鞘滑り取りでコンタンゴを収益化する
WTI原油先物のフォワードカーブと順鞘による負のロールイールドによる原油ETFの減価
2016年秋のOPEC減産合意前後におけるWTI原油先物のフォワードカーブの変化
原油価格の下げ期間は、想像よりも遥かに長期化することがある
(広告)WTI原油CFDの取り扱いがあるDMM CFD
(広告)ブレント原油CFDの取り扱いがあるサクソバンク証券

2016年秋のOPEC減産合意前後におけるWTI原油先物のフォワードカーブの変化

OPECは2016年11月30日の総会で、原油生産量の削減で合意しました。2017年1月~6月迄のOPEC全体での生産量を日量3250万バレルに抑えるというものです。OPECの2016年10月、11月の生産量は日量3372万バレル、3387万バレルでしたので日量約130万バレルの減産ということになります。一方、12月10日にウィーンのOPEC本部で行われた閣僚会合において、一部の非OPEC諸国も1月から減産することに合意しました。非OPECで最も減産量が多いのはロシアで2016年11~12月の生産量を基準に2017年前半に日量30万バレルの減産予定とのこと。これらの報道を受け、原油価格は50ドル台を回復しました(下図)。
2016年8月~12月のWTI原油先物チャート

一方、WTI原油先物(ブレント原油先物もそうですけど)のフォワードカーブは長い間、「原油余り」を反映した大順鞘で推移してきましたが、減産発表を受けてフォワードカーブ形状に大きな変化が現れました。2016年11月30日のOPEC総会に先立って9月28日にアルジェリアで行われたOPEC臨時総会において減産合意が行われ原油価格は急騰したものの、WTIのフォワードカーブ形状に大きな変化は現れませんでしたが、11月30日の総会で減産が確定すると、一気にフォワードカーブが変化しました(2017年7~8月限以降が一気に逆鞘化しました)。さらに、12月10日にロシア等の非OPECの減産が決まると、逆鞘幅が拡大しました(下図)。世界全体の消費量よりも世界全体の生産量が減れば、いずれ在庫が減少し、需要が逼迫するであろうと市場参加者が予想しているのでしょう。

2016年8月~12月のOPEC減産関連イベント前後でのWTI原油のフォワードカーブ

フォワードカーブについて若干説明を加えておきます。期限が短い先物価格から、期限が長い先物価格で、横軸を期限、縦軸を価格としたグラフのことをフォワードカーブといいます。筆者の場合は期限が一番短い先物を基準にしてグラフ化してます。例えば1月限先物が50ドル、2月限先物が51.3ドル、3月限先物が52.4ドルだったら、1月を基準にすると0、1.3、2.4というふうになるわけです。期限が長い先物ほど価格が長いことを「順鞘」と言います。順鞘は「将来の価格が高い」という見方をしがちですが、「現在の価格+保管費用」という見方をしたほうが良いでしょう。なお、逆鞘の場合は「保管費用」では説明することができません。この場合はコンビニエンスイールドという概念が用いられます。例えば非常に大掛かりな設備で一旦動かしたら容易に止めれないような設備の場合、原料が枯渇すると大きな損害が発生してしまいます。このため「多少、割高でも在庫を持っていたほうがマシだ」という経営判断がなされる場合があります。こういう考えを数値化したものがコンビニエンスイールドです。順鞘の幅は保管費用(教科書ではキャッシュ&キャリーとか言います)の観点から無限に広がりませんが、逆鞘幅は理論限界がありません。砂漠で干乾びそうなときの「水の値段」のように、どこまでも上昇する可能性があります。古い相場格言で「逆鞘売るべからず」というのがあります。もし原油が大逆鞘になっても安易に売るのはやめましょうね。

ところで、OPECと非OPECの減産計画をよ~く読むと、減産するのは「2017年1月以降」なんですよね。ということは2016年11~12月は「今のうちに売りまくれ」という行動を取ってもおかしくない。ロシアの場合は「2016年11~12月の生産量を基準に削減」と言ってるわけなので11~12月に増産しておいてから、そこから30万バレル減らせば、実質の減産量を抑えることができるはずだ、という行動をしてもおかしくはないし経済合理的ともいえる。

とすると、「2016年中に全力で原油を出荷したい」国が多くなるはずなので、原油タンカー(VLCC)のスポット市場がタイトになり、運賃が上昇するんじゃね?と筆者は考えました。Plattsでちょっとだけペルシャ湾から日本へのVLCCのレートが無料で見れますが、9月から12月にかけて3倍近く高騰してますな。こりゃびっくり。なお、正確なレートを知りたい人は日本海時新聞のマリナビがオススメです(有料ですが、ほぼ毎日更新されますのでExcel等に手入力してチャートを描けます)。日本海時新聞電子版2016年12月16日によると、「北半球の冬場のエネルギー需要に加えて来年1月開始のOPEC減産を前にサウジアラビアなどが出荷量を高めている可能性がある」とのこと。なるほど、、、筆者の読みは正解かな?

話が少々脱線しましたが、各種報道と、WTI原油先物のフォワードカーブ形状とVLCCのレート(船の運賃)から筆者が予想したことは、
・OPECやロシアは2016年11月~12月は出荷量を増やしている可能性が高い(2017年第1四半期はまだ余剰分が残ってる可能性が高い)
・2017年1月以降は約束通り出荷量を減らすだろうと市場では予想されている(現時点では)
・その結果、2017年夏頃には原油市況は「やや逼迫」状態となるだろうと予想されている(逆鞘になっている)
というところではないかと思います。

じゃあ実際のトレードはどうしたら良いか?というとこれは難しい。2016年後半に駆け込みで出荷された原油がVLCCに山積みになって海に浮かんでいるというのが2016年12月の状況だと思うのですよ。とすると、これらが消費されるまでは「原油は過剰」な状態になるのではないかと(つまり順鞘が続くのではないかと)。とすると、ETF/ETNはロールオーバー損が積み重なるので、上値が重い状態が続く可能性が高いだろうから、買ったまま粘ると減価でやられそう。やるとしたら長期保有は避けて突っ込み買い、噴き値で売り、という感じかなあ。とするとWTI原油のCFDかドバイ原油先物で小玉で回転させるのが効率よいかな?という感じ。

(広告)GMOクリック証券CFD
(広告)EVOLUTION JAPAN株式会社[EVOCX]