「ETFとETN」カテゴリーアーカイブ

原油タンカー運賃が先月から3割ほど急落

日経新聞(2017年1月17日)によると、原油タンカー運賃が先月から3割ほど急落したとのこと。残念ながらこの記事にはタンカー運賃のチャートは載っていませんでした。原油タンカー運賃は一般に広く公表されておらず情報提供企業(日本であればトランプデータサービスなど)に個人では無理っぽい高額な料金を払わないと日々の値を知ることはできませんが、日本海時新聞にはトランプデータサービス提供の月間平均値が掲載されています(以前は日々のレートが載っていたんですが)。ということで寒い中、東京都立図書館まで突撃して調べてきました。原油タンカー運賃は一日何万ドルという表現ではなくて、ワールドスケールという単位で表現されております。原油を運搬するタンカーには様々な大きさ、速度、燃費などがありますが、仮想的な標準的タンカーを基準に決められています。これのおかげで一定の地域内なら原油の積み地や揚げ地の変更等があっても、実質的な運賃が大きく変動することがないというメリットがあります。

調べてきた結果は以下の通りです(中東-極東、VLCC、単位はワールドスケール)。VLCCはVery Large Crude Carrierの略で、原油用の超大型タンカーのことです。

2016年 9月 33.30
2016年10月 57.01
2016年11月 66.00
2016年12月 80.05
2017年 1月 68.04 (1/18時点)

1/18の値は1/18時点での月間平均値なのでこの日のレートはこれより低いと思われます。再び日経新聞によると65前後とのこと。11~12月にタンカー運賃が上昇し、再び11月のレベルに戻ってきた、という感じですね。

OPEC及び非OPECの減産は2017年1月からなので、減産前の駆け込み出荷の影響で11~12月にタンカー運賃が上昇し、それが一服したので1月にタンカー運賃が下落してきたと筆者は考えております。1月に入って減産してないことが世間にバレるとOPECの沽券に関わるでしょうから、おそらく1月はちゃんと減産に着手しており、必要な原油タンカー数が減って運賃が下落したのだろうと思ってます。OPECの1月減産が統計データとして現れるのは2月のOPEC月報でしょうが、初回から「全然減産してないじゃん」と思われるような数値を出すわけがないですからね。ただし日経新聞(2017年1月17日、但し夕刊のほうね)によると、住友商事コモディティビジネス部部長代理の意見として、2/13のOPEC月報では減産合意に減産が到達するのは難しい、という見方がされています。統計数値としてOPECが減産しているかどうかハッキリするのは3月のOPEC月報あたりかもしれませんね。OPEC月報はタダで見れますが、PDFがファイルがけっこう重い(ファイルサイズがでかい)ので、PCで開きましょう(ここではリンク張りません)。

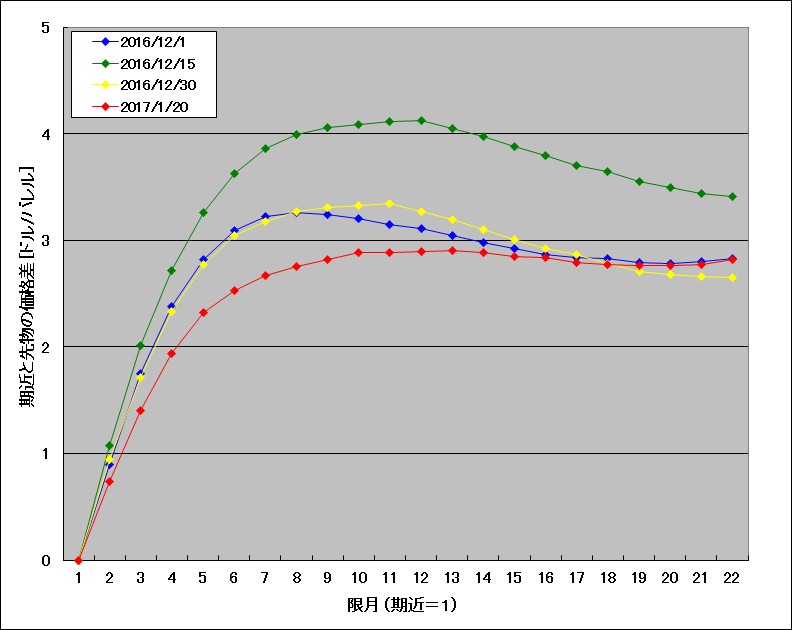
前の記事で、OPEC減産ニュース前後でのWTI原油先物のフォワードカーブ形状変化について論じました。下図に示すようにNYMEXのWTI原油のフォワードカーブは1ヶ月前とそれほど大きくは変わっておらず、手前数ヶ月の限月がコンタンゴ、そこから先が同鞘から弱いバックワーディションになってます。これから読み解ける市場参加者の予測は、ここ数ヶ月は原油はやや余剰、半年先くらいからタイトとなっていく、ということから変化してないようです。ただ、先物価格が極大となっている限月は先にずれてきており、市場参加者が「原油がタイトになると予測している時期」は、やや先にずれ気味であると言えます。
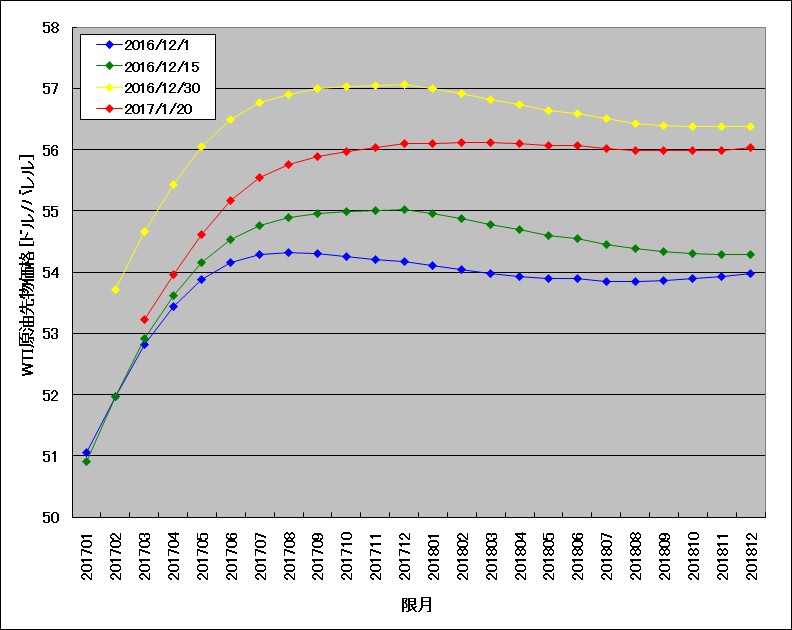
2016年12月~2017年1月のWTI原油先物のフォワードカーブ(絶対値)

2016年12月~2017年1月のWTI原油先物のフォワードカーブ(相対値)

少し図の内容を補足します。1枚目は横軸が限月、縦軸が原油先物価格のチャートです。日付によって価格とフォワードカーブ形状が変化していることがわかります。しかしフォワードカーブ形状は期近を原点に取って比較したほうが見やすい。これを図示したものが2枚目となります。注意点としては、期近限月が取引期限を迎えるたびに期近限月が一つずれていくことを頭に入れた上で2枚目を見ないと勘違いするかもしれません。

CFDで原油を買うとすると、その仕組み上、期近限月の原油を買うことになってしまうので、ロールオーバー損が積み重なる可能性があります。上図において最も期限が短い期近限月の価格と、2番目に期限が短い先物の価格の差は12/1~1/20の期間、ほぼ1ドル程度開いています。原油価格が50ドルだとすると、CFDを買っている人はロールオーバー時に約1ドルの価格調整額を差し引かれますので、ロールオーバー後の先物価格が、その1ドル分以上の価格でないと損をしていることになります。TOCOM(東京商品取引所)で、期先の先物を買うほうが相対的にマシだと思います(コンタンゴが小さくなっているあたりの限月が現在のTOCOMの先限のためめ)。原油ETFを今から買うとすると、あと数ヶ月はロールオーバー損が大きい可能性が高そうです。ですがOPECの減産合意のことを考えると、原油価格がここから大きく下がるシナリオは考えづらく、押し目を丁寧に買っていくあたりが正解かもしれません。しかし、、、個人的にはこのコンタンゴで積極的に買うのは躊躇いますね。どうしても売り目線で考えたくなります。海外市場に直接アクセスできる人は、期限が短いところを売りながら、夏~秋の限月を買うとか、あるいはその逆をやるとか、フォワードカーブの変化を収益化するようなトレードも可能かもしれませんね。筆者はTOCOMでコンタンゴが縮小するほうに大量に仕掛け無事に利食い済みですw

2016年秋のOPEC減産合意前後におけるWTI原油先物のフォワードカーブの変化
ドバイ原油先物でコンタンゴ拡大を狙うサヤトリ
(広告)EVOLUTION JAPAN株式会社[EVOCX]
(広告)GMOクリック証券CFD
原油ETFを長期で買い持ちすると損をする。上がらない理由とは。

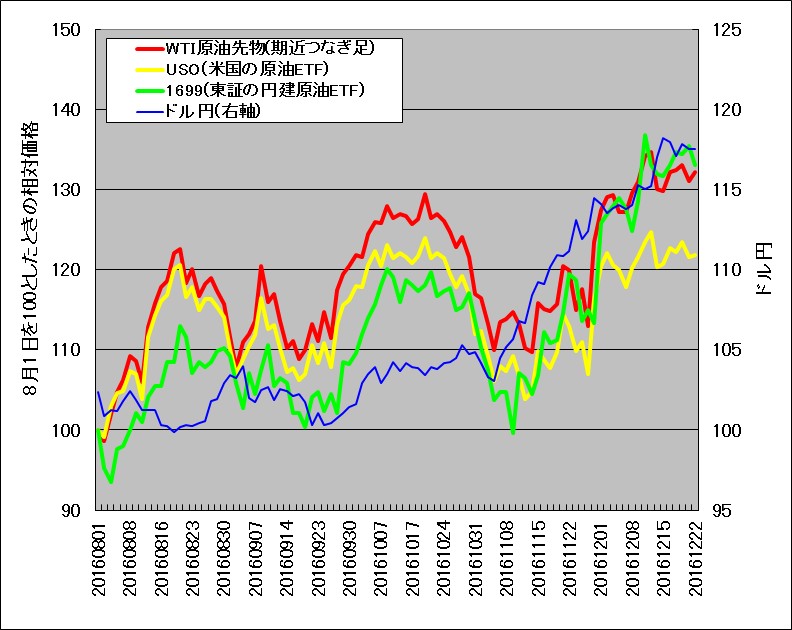
1699(NOMURA原油インデックス連動型上場投信)や1671(WTI原油価格連動型上場投信)を買い持ちしていた方は、最近の値上がりによってようやく一息つけたかもしれません。しかし、値上がり幅の1/3くらいは為替が円安に振れたお陰です。下図は2016年8月1日を100としたときの、WTI原油原油価格(期近先物のつなぎ足)と、米国の原油ETFのUSOと、1699と、ドル円の推移です。

2016年8月~12月のWTI原油先物と原油ETF(1699,USO)の比較

もし為替がまったく変化しなかったとしたら、1699はUSOとほとんど同じ動きをするはずなので、原油先物が40ドルから55ドル付近まで約3割値上がりしているのに1699は約2割しか値上がりしていないはず。つまり、「円建の原油ETFだったお陰で、原油の上げ幅に応じて素直に上昇したように見えているだけ」で、原油上昇の寄与分は2割程度です(原油が3割上がっているのにもかかわらず)。

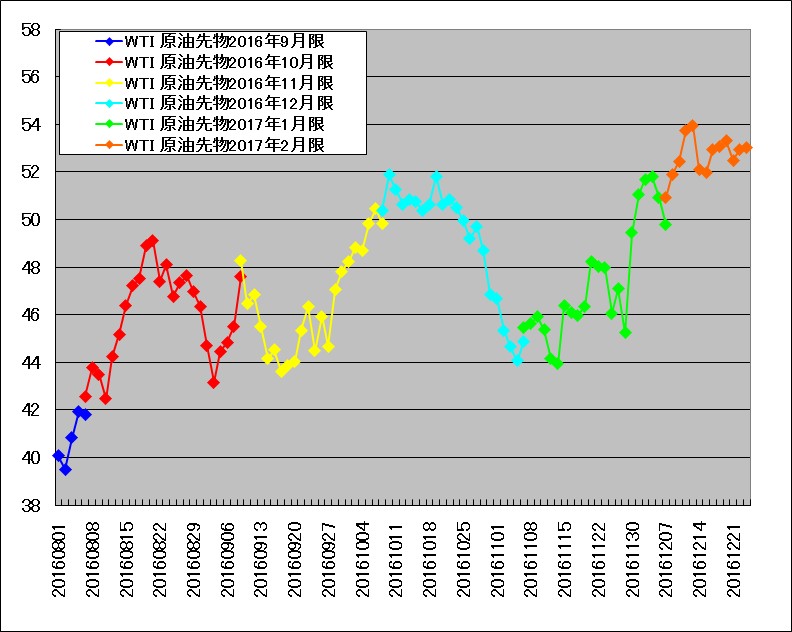
上記期間のWTI原油先物の動きを、ロールオーバー時の様子も見えるように図示したチャートを以下に示します。通常の原油先物チャートは、全部繋げて同じ色で描かれているので、限月交代時(ロールオーバー時)に「損してゆく様子」が分からないようになっています。悪質といえば悪質ですが一般的にそうするものなので仕方ありません。

2016年8月~12月のWTI原油先物。限月交代(ロールオーバー)が分かるように図示。

拡大しないとわかりづらいかもしれませんが、青線はWTI原油先物の2016年9月限です。この先物は8月半ばには取引が終わってしまうので、8月5日頃に2016年10月限に乗り換えます。つまりETF運営者が買い持ちしている2016年9月限の先物を売り払い、代わりに2016年10月を買います。以下、毎月同じようにこれをずーっと繰り返していくわけです。図をよーく見ると分かるように、乗り換えるときには常に「高い値段で買いなおし」していることが分かります。期限が短い先物より期限が長い先物のほうが価格が高いことを順鞘(コンタンゴ)といいますが、2016年8月~12月の間は、ずっとコンタンゴだったので乗り換えのたびに高い価格で買いなおししているということになります。原油先物市場に投機資金が大量に流れ込んだ2007年頃以降は、コンタンゴの時期が多いです。

2016年9~12月はOPECの8年ぶりの減産合意と、15年ぶりのロシア等の非OPEC国の協調減産というニュースで原油価格が一気に50ドル台の大台を固めた感がありますが、この後さらに原油価格を上方に大きく動かすようなイベントは出てくるかどうか分かりません。減産ニュースで一気に価格がジャンプした今ですが、今後は在庫減に応じてジワジワと60~70ドルまで上昇するとしても、数ヶ月以上の間、価格が横ばいか、のろい上昇のまま推移する可能性も否定できません。

「原油価格が横ばい」だとしてもコンタンゴのままの場合、毎月の先物を乗り換えるときに割高な価格で買いなおす操作が行われることになります。コンタンゴの幅が仮に1ドル、原油価格が50ドルとすると、1回の乗り換えで損する量は2パーセントにも達するため、半年間、価格が横ばいだとしても2パーセントの6ヶ月分で12パーセントの損失になる可能性があります。毎月平均1ドル上昇しても毎月ロールオーバーで1ドル損すれば、ETF価格は全然上がらないことになります。

つまり、1699や1671などの円建ての原油ETFが今後上昇してゆくためには、
(a)コンタンゴがこれ以上広がらないこと(縮まるか、逆鞘化すること)
(b)コンタンゴが現状のまま変わらない条件下では、毎月平均1ドル以上の速さで原油価格が上昇してゆくこと
(c)少なくとも円高にならないこと
という、けっこう難儀な条件をクリアする必要があります。
※2038はレバレッジ特性に伴う減価がありますので、嵌ったときの短期的爆発力は魅力ながら、長期保有は損の上塗りになります。

米国の原油ETFのUSO(United States Oil Fund)を見ると「為替の影響を除いた場合の原油ETFの価格の動き方」が分かります。1699や1671は、そんなに歴史が長くないので数年単位で持つとどういう目に遭うか分からないと思うので、米国のUSOの例で見てみましょう(下図)。

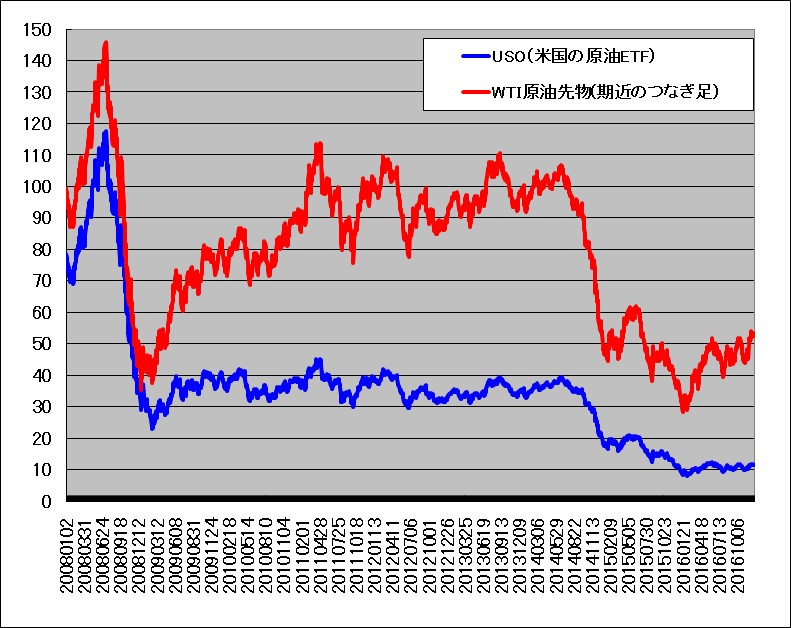
長期間(2008~2016年)の原油先物と原油ETF(USO)比較。USOは著しく減価している。

2008年1月2日は原油先物は99.62ドルでした。ETFのUSOは78.47ドルでした。2016年12月23日の原油先物は53.02ドル、USOは僅か11.56ドルです。先物価格は半分なのに、ETF価格は7分の1です!。1699や1671も数年単位で保有すると同様の目に遭う可能性が高いです。買う場合は短期目的とするほうが無難です。短期売買差益目的であればCFDという選択肢も出てきます(長期ではコンタンゴのためにCFDでも不利です)。ETFは東証が開いてる時間(9:00-15:00)しか売買できませんがCFDは海外市場に準じた時間帯で売買できるためほぼ24時間売買可能な上、小口売買も可能ですから。

長期で原油に投資したい方は原油価格と相関が強い石油関連の株が選択肢の一つでしょうか。株だったらロールオーバー損がないばかりか配当がもらえますからコンタンゴは関係ありません。最近は特定口座で米国株を購入することも可能になってきているのでオイルメジャー株も選択肢に入ると思います。しかしながら最近はESG投資がトレンドになってきており、環境負荷の高いエネルギー産業への大きな資金流入は望めないかもしれません。

<追記(2020年4月25日)>
上の説明がちょっと分かりにくいようなので少し補足します(いくつか質問メールを頂きました)。

コンタンゴ(順鞘、現物価格よりも先物価格のほうが高い状態)のときの先物の理論価格は、超大雑把に言って下式となります。

先物価格=現物価格+保管コスト

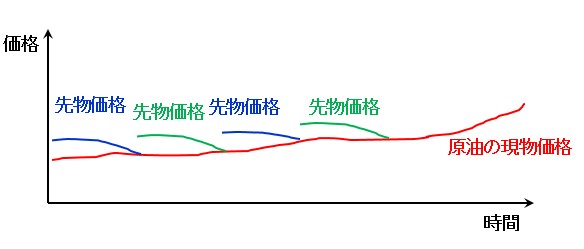
原油ETFは、期限が短い先物を買い持ちして作られておりますが、最終取引期限が来る前に、次の限月に乗り換える操作をしています(ロールオーバー)。最終取引期限が来る前に先物価格は現物価格にどんどん近づいていくわけですが、現物価格が横ばいの場合は先物価格は現物価格に近づいてずるずる下がっていきます。
ロールオーバーした後、また、上と同じことが繰り返されます。イメージ図は下図の通りです。

figure of crudeoil rollover

なお、ロールオーバー前後でETF価格は変わりません(ドカンと下がるわけではない)。ETFの時価総額そのままで、安い先物を売って高い先物を買い直すので先物契約の保有数量が減って行くだけです。このため大コンタンゴ時にETFを買い持ちした場合、上値が異様に重くなります。

原油CFDを扱うCFD会社の比較。銘柄、手数料、スプレッドなどなど。
原油CFDの鞘滑り取りでコンタンゴを収益化する
WTI原油先物のフォワードカーブと順鞘による負のロールイールドによる原油ETFの減価
2016年秋のOPEC減産合意前後におけるWTI原油先物のフォワードカーブの変化
原油価格の下げ期間は、想像よりも遥かに長期化することがある
(広告)WTI原油CFDの取り扱いがあるDMM CFD
(広告)ブレント原油CFDの取り扱いがあるサクソバンク証券

WTI原油先物のフォワードカーブと順鞘による負のロールイールドによる原油ETFの減価

原油ETFやETN、CFDがなかなか上がらないのは(減価していくのは)、WTI原油先物の期間構造を調べることによって理解できます。本稿ではその点についてやや深く掘り下げてみます。
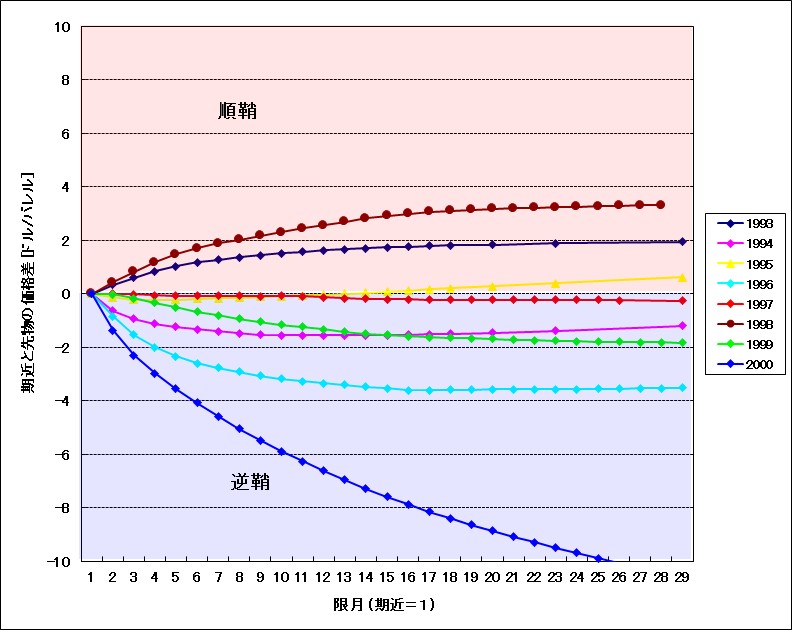
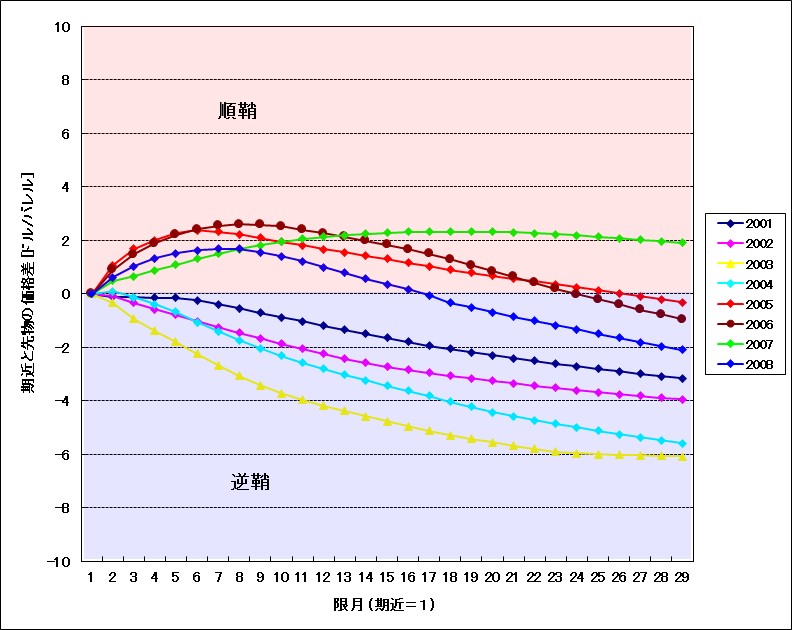
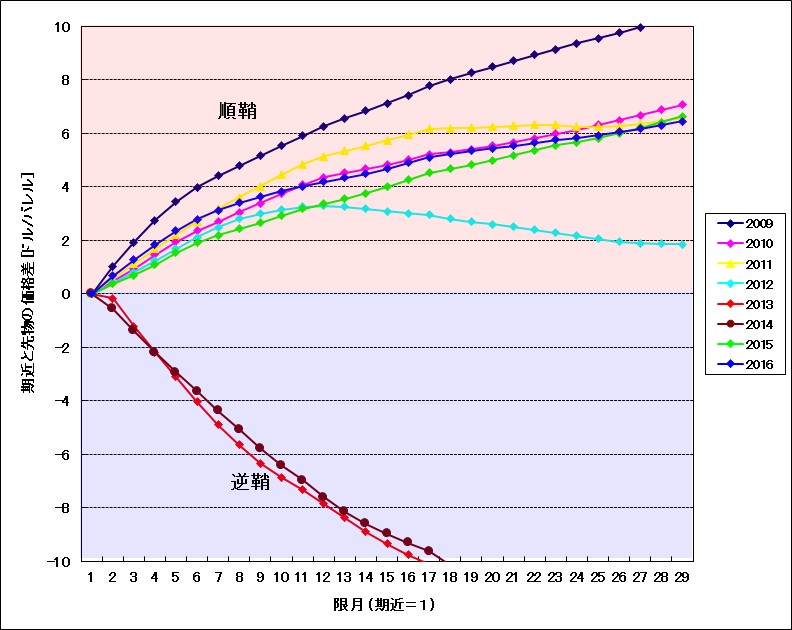
WTI原油先物は決済期限が異なる多数の先物が取引されています。決済期限の異なる限月(げんげつ)の価格を、横軸を限月、縦軸を価格として描いたグラフをフォワードカーブといいます。期限の短い先物価格よりも、期限の長い先物価格のほうが高い場合を順鞘(じゅんざや)と言い、その逆の場合を逆鞘(ぎゃくざや)と言います。ここでは、もっとも期限が短い先物(ほとんどの期間において取引の中心となっている期近先物)からの相対価格でフォワードカーブを描いてみました。1993年~2000年、2001年~2008年、2009年~2016年の7月1日おけるフォワードカーブを比較したものとなります(7月1日が休日の場合は前後に1~2日ずらしてあります)。フォワードカーブを見やすい形で提示している書籍やレポートはあまりありませんので、このグラフはなかなか貴重です。原油先物の過去データを入手すれば自分で作ることができます。筆者の場合はExcelで1つのSheetに1つの限月のデータを載せ、Vlookup関数で日付に応じてデータを抽出するという形でExcelでチャート化しています。

WTI原油フォワードカーブ(1993年~2000年)ドル表示

WTI原油フォワードカーブ(2001年~2008年)ドル表示

WTI原油フォワードカーブ(2009年~2016年)ドル表示

フォワードカーブを観察することで、原油ETFを長期保有した場合に価格がなかなか上がらないメカニズムを理解する助けになります。一般的な原油ETF(例えば東証の1699、1671、米国市場のUSOなど)は、最も期限の短い期近の先物を買い持ちしており、期近の先物の取引期限を迎える前に、次の先物に乗り換える操作を毎月行っています。この操作をロールオーバーと呼び、ロールオーバーによって得る損益をロールイールドと言います。

ロールイールドは必ずしも得をするわけではなく、損をする場合もあります。

ロールオーバー日における期近の原油先物価格が例えば50ドル、2番目の期限の原油先物価格が例えば50.5ドルのとき、原油ETFを組成している運営者は、期近原油先物を50ドルで売却し、2番目の原油先物を割高な50.5ドルで買いなおすことになります。このロールオーバーにおけるロールイールドは-0.99%となり、ETF価格が1%弱毀損することを意味します。1年間、同程度のロールイールドによる損失があった場合の毀損は、約12%に達します。このように順鞘のときのロールイールドはマイナスであり、ETF価格が減価してゆく隠れた要因となります。原油価格が1割上がっても、ロールイールドで1割損すればETF価格は上がりません。

期近の原油先物が2番目の原油先物よりも高い状態、すなわち逆鞘のときはどうなるでしょうか。ロールオーバー日における期近の原油先物価格が例えば50ドル、2番目の期限の原油先物価格が例えば49.5ドルのとき、原油ETF運営者は、期近原油先物を50ドルで売却し、2番目の原油先物を49.5ドルで買いなおすことになり、高く売って安く買いなおせるのでロールイールドは+1.01%となります。この逆鞘が1年続けばロールイールドは約12%となり、原油先物価格が横ばいであってもETF価格は約12%上昇することになります。

筆者は原油先物の期間構造を詳しく分析するためにかなり先までのフォワードカーブを見ていますが、原油ETFのロールイールドを考えるためだけであれば、上のように20ヶ月以上も先までのフォワードカーブを見る意味はありません。また、原油価格が25ドルのときと、50ドルのときでは、期近と2番目の先物の価格差が0.5ドルであっても、ロールイールドは同じではなく、価格が低いときほど影響度合いが大きくなりますので、期近価格に対して何パーセント高いか安いかというように変換したほうが良いですね。

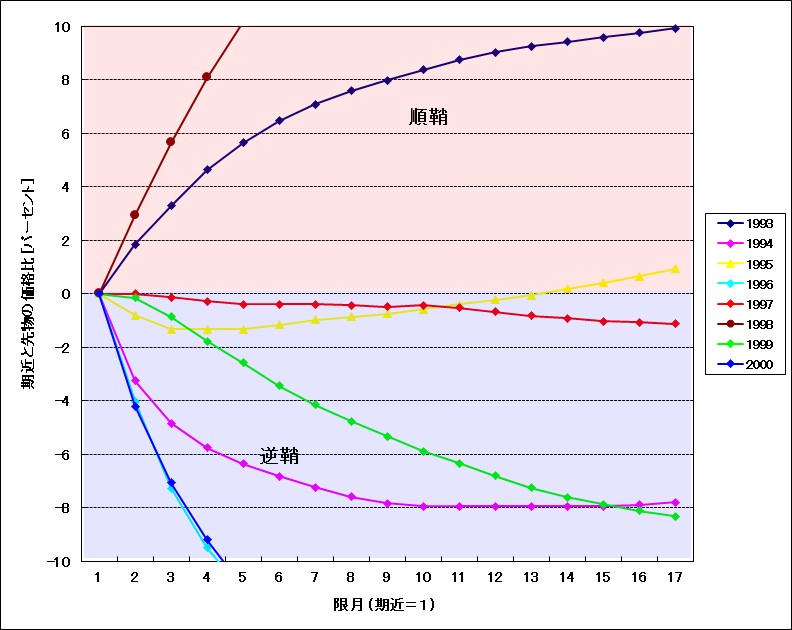
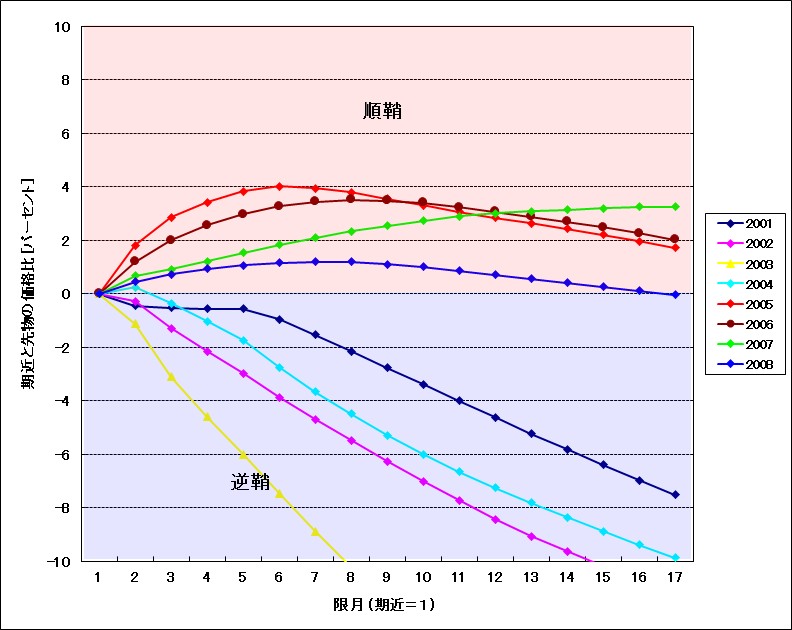
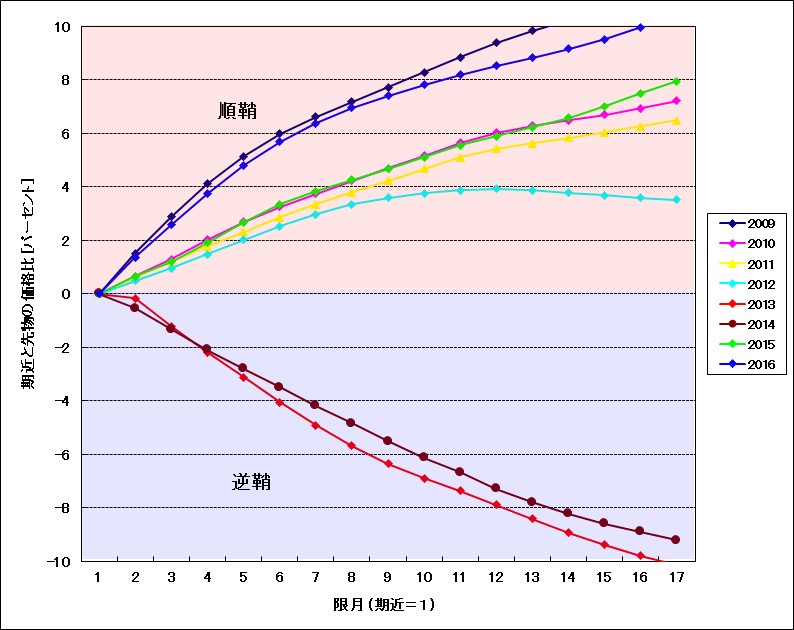
横軸を少し縮めて(もっと縮めても良いのですけども)、縦軸を期近先物価格を基準に何パーセント高いか安いかに変換したフォワードカーブのグラフを下に示します。期近を基準にしたので2番目の限月の(相対的な)価格にご注目です。1993年~2000年では、8年のうち2年だけが順鞘でした。2001年~2008年では、8年のうち5年が順鞘でした。2004年は一見、逆鞘ですが、1番目と2番目の部分は順鞘です。2009年~2016年では、8年のうち6年が順鞘でした。さきほど述べたように、順鞘の場合は、ロールオーバー時にETF価格が減価しますので、ETFの長期保有者にとっては向かい風となります。

WTI原油フォワードカーブ(1993年~2000年)パーセント表示

WTI原油フォワードカーブ(2001年~2008年)パーセント表示

WTI原油フォワードカーブ(2009年~2016年)パーセント表示

ちょっと古い文献ですが、石油・天然ガスレビュー2006年9月号「金融商品化する原油市場」によりますと、原油の市場規模に対する投資流入金額が大きすぎるために順鞘化が進行した、という懸念が述べられています。確かに近年は原油は、ほとんどの時期で順鞘であり、原油ETF保有者はロールオーバーでの減価をモロに被っています。2016年1月頃に東証で1699や1671を安値で買い仕込み原油先物50ドル回復まで粘ったのに、ETF価格がほとんど上がらずご立腹の方々が多数いらっしゃると思いますが、その原因は円高進行だけでなくロールオーバーでの減価(毀損)の影響です。毎月のロールイールドの損失の積み重ねが値上がり益の大半を消し去ったということです。

価格の価格低迷期は、一般に、順鞘の幅が大きくなる傾向があります。2016年1月下旬は原油価格は大きく下がりましたが、それと同時に順鞘が異常に拡大していた時期でありました。このため原油ETFを底値付近で買っても、その後のロールオーバーによる減価の影響で、ETF価格の上値が異様に重くなったわけです。じゃあCFDで原油を買った場合はどうかというと、これも同じようにロールオーバー損が積み重なるので長期保有では思ったような利益が上げられません。

順鞘が大きい時期は「売り有利」です。例えば「原油価格は大きく上がらないだろう&順鞘はしばらく続くであろう」という見通しのときにCFDを売れば、これまでロールオーバーで失っていた分を今度は利益として享受する側に回ることができます。順鞘がだらだら続くのを積極的に狙う戦略を古い相場師は「鞘すべり取り」などと呼びます。CFDを売るのではなく、1699や1671を信用口座で空売りすることも可能ですが、支払い金利が嵩む場合があるので、原油CFDでの売りのほうが有利と思われます(原油先物を参照しているCFDは、一般に、受払い金利はありません。ただしロールオーバー時に価格調整額の授受が発生します)。しかしながら、順鞘時に売り建てて得るロールオーバーによる利益よりも、値上がり幅のほうが大きければ当然損失が出ますので、そうそう簡単な話ではありません。やはりタイミングが重要と言えると思います。

原油をトレードするなら先物とCFDのどっちが良いか?
原油CFDの売買差金は損失でも、価格調整額を合計したら利益になることもある
原油CFDの売買差金が爆益でも、価格調整額を合計したら大した利益にならないときがある
原油CFDの価格調整額はロールオーバー時に発生する
原油インデックス連動型上場投信1699と、米国原油ETFのUSOの違いとは?
先物つなぎ足を見ると騙される
原油CFDの鞘滑り取りでコンタンゴを収益化する
ドバイ原油先物でコンタンゴ拡大を狙うサヤトリ
(広告)DMM CFD業界最狭水準スプレッド!取引手数料0円!
(広告)GMOクリック証券CFD

EIA在庫統計発表後のWTI原油先物1分足の例を3つ

毎週火曜の09:30米国中部時間(10:30米国東部時間)は、EIA(米エネルギー省エネルギー情報局)の在庫統計発表があります。発表後には原油価格が大きく動くことが多いわけですが、実際にどんな動きをしたのか見てみましょう。

下図は、米国中部時間で2016年9月21日、9月28日、10月5日のWTI原油先物の1分足です。09:30に発表があったときに価格がバタバタを上下に激しく動いている様子がよく分かります(日本時間は23:30です。眠いですなあ)。

<2016年9月21日のEIA統計発表日のWTI原油先物の動き>
EIA在庫発表日(2016年9月21日)のWTI原油先物の動き(1分足)

<2016年9月28日のEIA統計発表日のWTI原油先物の動き>
EIA在庫発表日(2016年9月28日)のWTI原油先物の動き(1分足)

<2016年10月5日のEIA統計発表日のWTI原油先物の動き>
EIA在庫発表日(2016年10月5日)のWTI原油先物の動き(1分足)

発表直前の価格+0.2ドル、-0.2ドルでダブル逆指値で動いた方向にエントリーしたらどうなったか思考実験してみますと、9月21日は「薄利で逃げれば利食い」、9月28日はトレーリングストップで粘れば0.6ドルほどの利食い、10/5は「あっという間に逆行したけど粘れば利益、もしポジションをひっくり返せば速攻損切り」という展開に見えますが、1分足の中の高値/安値をつぶさに見ると、9/28は最初の上げで買った直後に急反転して損切りになった可能性が高いです。WTI原油は値動きが速すぎるので、1分足とか5分足だと、「けっこう取れそう」に見えるんですが、実際には瞬間的な上げ下げでけっこう刈られて涙目になります。

チャートの真ん中辺に赤い線を引きました。これはWTI原油の当日の清算価格を決める時間帯です(米国中部時間の13:28-13:30のVWAPがその日の公式な清算価格となります)。ニューヨーク証券取引所(New York Stock Exchange,NYSE)は米国中部時間の15:00まで取引されているので、なぜ原油がこんな中途半端な早い時間に清算価格を決めるのか謎ですが、そういうルールになっているので仕方ありません。運命だと思って受け入れましょう。

米国には原油のETFやETNがありまして取引規模が大きいため、原油ETF/ETNとWTI原油先物との間では活発に裁定取引が行われていると考えられます。筆者がざっくり計算したところWTI原油の期近の取組高の3割以上が原油ETF/ETNによるものだと思います。米国市場には原油先物価格の日々の値動きの3倍に応じて動くETN(UWTI,VelocityShares 3X Long Crude ETN linked to the S&P GSCI Crude Oil Index Excess Return)などがありまして、ETNとWTI先物が相互に影響しあっているのは間違いないと思います。米国でも日本でもレバレッジ型ETF/ETNは市場のボラティリティを高めている可能性は高いと考えられます。デイトレードする側にとってはよく動くようになって好都合ですが、原油ETF/ETNの長期ホルダーにとっては価値が減価しやすくなるので嬉しくないですね。

なお最近ではクリック証券で原油の日々の動きの3倍に応じて動く激しいETNのCFDが売買できるようです。値動きがダイナミックなのでデイトレには最適ですが、持ち越すと日々の減価が半端なく大きいので長期保有には向いていません。原油ダブルブル(2038)よりも減価は速いです。

米国市場には原油ブル3倍ETNがある!
米国市場なら原油2倍ETFを空売りできる
注目すべき毎週発表される原油統計2つ
逆指値注文を原油CFD&先物の短期トレードに活用する方法
(広告)原油CFDや原油ブル2倍ETNのトレードならGMOクリック証券CFD
(広告)スマホでのドバイ原油先物トレードならEVOLUTION JAPAN株式会社[EVOCX]

<追記>ETF Daily Newsによりますと、米国の原油ブル3倍ETN(シンボルはUWTI)は2016年12月に上場廃止とのこと。GMOクリック証券でも、上場廃止に伴う当該CFDの扱い停止について掲示が出ていました。激しい動きが人気の銘柄でしたが上場廃止では仕方なし(;o;)

WTI、ブレント、ドバイ原油先物の限月(げんげつ)

原油の先物取引では、最終取引期限が異なる先物が複数売買されています。先物の期限の満了する月のことを限月(げんげつ)と呼んでおり、期限ごとに例えば2016年9月限(にせんじゅうろくねんくがつきり)、2016年10月限(にせんじゅうろくねんじゅうがつきり)のように呼ばれています。限月の異なる先物は、別の銘柄として取り扱われます。例えば原油先物の9月限を買っていた人が10月限の先物を売ったとしても決済したことにはなりません。「9月限買い&10月限売り」になるだけです。9月限と10月限の原油先物は殆ど同じような値動きをしますが、限月が異なれば別の銘柄だからです。

原油先物で最も有名なものは米国CMEグループのNYMEX(New York Mercantile Exchange,通称「ナイメックス」)のWTI原油先物です。さらにICE(Intercontinental Exchange,通称「アイス」)のブレント原油先物も取引量が多く世界の原油取引の価格指標となっています。日本のTOCOM(Tokyo Commodity Exchange,東京商品取引所,通称「トコム」)のドバイ原油先物は、個人で取引するには問題ない流動性があり売買サイズもお手ごろで円建てで分かりやすいので筆者はちょくちょく取引していますが、王者であるNYMEXやICEと比べてしまうと市場規模は小さいのは否定できません。これら3市場の2016年7月29日の先物価格表を以下に示します。始値(はじめね)、高値(たかね)、安値(やすね)、終値(おわりね)と出来高(できだか)を示しています。始値とはその日の最初についた値段、高値はその日に最も高く取引された価格、安値はその日に最も安く取引された価格です。終値はその日の公式な最終価格であり必ずしも最後に取引された価格ではありません。取引所によって決め方に違いがあり、NYMEXの場合では米国東部時間(ET)の14:28~14:30の出来高加重平均であり、TOCOMの場合は日本時間15:10から15:15の出来高加重平均となっています。出来高はどれだけの売買単位の売買が行われたかを示しています。先物の売買単位の数え方は「枚(まい)」です。NYMEXとICEの原油先物1枚あたりの数量は1000バレル、TOCOMの原油先物1枚あたりの数量は50キロリットルです。1バレルは0.159キロリットルですので、NYMEXやICEの原油先物1枚分はTOCOM原油先物の3枚分よりやや多い数量ということになります。
※出来高加重平均(VWAP, Volume Weighted Average Price)は、売買された価格と数量を全部合計してから数量で割って平均値を計算したもの。例えば50ドルで3枚、51ドルで1枚、52ドルで2枚取引された場合、(50×3+51×1+52×2)÷6=50.8333ドルがVWAPです。NYMEXの場合はこういう計算をする時刻が、米国東部時間(ET)の14:28~14:30である、ということになります。ちなみにVWAPの仕組みを知っていたところで別段儲かるわけでもないので「終値はしっかりした仕組みで決めている」程度の認識で問題ありません。VWAPを決める時間帯は市場参加者が最も激しく売買するため超短期トレードをするならばこの時間帯は要チェックです(夜中ですけどねw)。

<NYMEX WTI原油先物価格の例 2016年7月29日>

限月 始値 高値 安値 終値 出来高
2016年9月 41.12 41.67 40.57 41.60 473289
2016年10月 41.83 42.39 41.30 42.33 112548
2016年11月 42.60 43.14 42.03 43.09 36515
2016年12月 43.31 43.89 42.72 43.84 55937
2017年1月 43.97 44.56 43.35 44.51 13929
2017年2月 44.45 45.10 43.98 45.06 7583
2017年3月 44.90 45.57 44.36 45.52 12862
以下略

<ICE ブレント原油先物価格の例 2016年7月29日>

限月 始値 高値 安値 終値 出来高
2016年9月 42.61 42.83 41.80 42.46 21544
2016年10月 43.14 43.60 42.52 43.53 286540
2016年11月 43.56 44.04 42.95 43.98 92952
2016年12月 44.08 44.64 43.52 44.57 113679
2017年1月 44.56 45.14 44.03 45.07 22987
2017年2月 45.02 45.62 44.50 45.54 14305
2017年3月 45.52 46.07 44.96 45.99 17317
以下略

<TOCOM ドバイ原油先物価格の例 2016年7月29日>

限月 始値 高値 安値 終値 出来高
2016年7月 27750 27820 27720 27810 39
2016年8月 26840 26910 26090 26110 981
2016年9月 26970 27140 26150 26240 858
2016年10月 27030 27160 26180 26220 615
2016年11月 27260 27340 26350 26400 947
2016年12月 27410 27570 26520 26590 14193

3つの取引所の原油価格表を見比べてみると、NYMEXは2016年9月限の出来高が最も多いことが分かります。取引所によって最終取引日が異なるため、売買数量の最も多い限月(売買の中心となる限月)は取引所によって異なります。海外の取引所では基本的には最も期限が短い限月の出来高が多くなります。しかし考えてみれば残り1日しかない限月をあえて選ぶ必要はありませんよね。このため最終売買日より少し前に売買数量が最も多い中心限月は次の限月に入れ替わって行きます。2016年7月29日の場合ですと、NYMEXの原油先物の中心限月は9月限ですが、ICEの場合は10月限になっています。

特殊なのがTOCOMです。日本の商品先物市場は例外的に「期限が最も長い限月」の売買数量が最も多いという変な特徴があり、2016年7月29日の場合ですと最も期限の長い2016年12月限の売買数量が最も多く、最も期限の短い2016年7月限の売買数量は殆どありません。ちなみに日本市場でも日経225先物の場合は海外の先物市場と同様に期限が短い先物ほど売買数量が多くなっております。

TOCOM原油の限月の数は常に6つです。期限が来て上場廃止になると新しい限月が追加されます。海外の原油先物市場の場合は最初から非常に多くの限月があります。NYMEXの場合、2016年7月現在、2024年12月限という超長期の先物が存在します。ICEの場合ですと2023年3月限まであるようです。

但し原油CFDでは、取引会社が原油の参照限月を決めており好きな限月を選べません。取引会社が決めている参照限月は基本的に「もっとも売買数量の多い中心限月」ですが、それは時間の経過で変化してゆくため、取引会社が強制的にロールオーバー作業を行い、そのときの差額を価格調整額として受け渡ししてきます。ロールオーバーに伴う差額は過不足なく授受されるので損をするわけではないのですが、「あれ? 俺っていくらで原油買ったんだっけ?」という状態になりがちであるという問題が発生します。

日経225先物のような株価指数先物の場合、限月交代しても異なる限月の価格差は僅かなので、限月交代(ロールオーバー)しながら先物を長期で買い持ち(あるいは売り持ち)していても、先物価格と損益の関係に違和感を感じることは殆どありません。しかしながら原油先物の場合は、期限の異なる限月の価格差が想像以上に大きいため、原油ETFの長期買い持ちを行う場合や、原油CFDの長期買い持ちを行う場合、「世の中の原油チャート」と見比べると思ったより儲からないと感じるケースがあります。この辺の議論に関しては他記事に展開してありますので、ご興味があればご覧下さい。

追記:現在はTOCOMの終値の決め方が変更なっています。2016年9月に新システムに移行したときに終値の決め方が15:10-15:15のVWAPから、15:15の引け板合わせに変更になっています。

先物つなぎ足を見ると騙される
先物つなぎ足を見ると騙される(2)
原油ETFでロールオーバーの影響を具体的に計算してみよう
原油CFDの価格調整額はロールオーバー時に発生する
原油CFDの売買差金が爆益でも、価格調整額を合計したら大した利益にならないときがある
(広告)CFD取引は初めてでも簡単な7銘柄
(広告)TOCOMドバイ原油先物ならEVOLUTION JAPAN株式会社[EVOCX]

2039「NEXT NOTES 日経・TOCOM 原油 ベア ETN」の償還価額を計算してみる

近年、「対象物が値下がりすると逆に値上がりするETFやETN」が取引できるようになってきました。1357「NEXT FUNDS 日経ダブルインバース上場投信」は大人気ですし、2039「NEXT NOTES 日経・TOCOM 原油 ベア ETN」も地味ながらも根強いファンがいるようです。

本稿では東京商品取引所(TOCOM)のドバイ原油価格から、原油ベアETN(2039)の償還価額を計算してみることにします。2039のパンフレットを読むと「指数の変動率が、日経・東商取原油指数の前日比変動率(%)の-1倍となるように計算された、日経・東商取原油インバース指数を連動対象とします」と記載されています。「日経・東商取原油インバース指数」は次式で計算されます。

当日の指数値= 前日の指数値 ×(1 -1倍× 日経・東商取原油指数の前日比変動率)

結局、どういう動きをするのかというと、東京商品取引所の原油先物が前日比で5%上昇したら、指数は5%下落しますよ、ということを言っています。逆に東京商品取引所の原油先物が前日比で5%下落したら、指数は5%下落しますよ、ということです。2039の価格は指数に応じて動くように設計されているので東京商品取引所の原油先物が前日比で5%下落したら2039は5%上昇することが期待されます。市場ではマーケットメーカーが取引所価格を「償還価額」に近づける努力をしていますので、取引所価格は、概ね、償還価額、すなわち、「日経・東商取原油インバース指数」に応じた価格になります。

実際の価格データで計算してみましょう。既に2038で同様の計算を行いましたので全く同じ期間で計算してみます。下表は2016年4月15日から2016年5月31日の2039の償還価額、東京商品取引所(TOCOM)の原油先物の価格、TOCOM原油先物の変動率のマイナス1倍、筆者が計算した償還価額です。NYMEXのWTI原油先物と異なり、TOCOM原油先物の取引中心となっているのは「もっとも期限が長い先物(と言っても半年先です)」なので注意が必要です。

2016年4月~5月におけるTOCOMドバイ原油価格変動から原油ベアETN(2039)の計算結果(表)

「当日の償還価額」は、野村證券発表の「前日の償還価額」を基準に計算します。4/18の計算をしてみます。TOCOM原油の2016年9月限は、4/15の終値が28310円、4/18の終値が25750円でした。25750÷28310=0.90957ですので、変動率は1-0.90957をパーセント表示することで、マイナス9.043%であることがわかります。これのマイナス1倍に応じて変化するので、プラス9.043%となります。前日の償還価額が15835円ですから、本日の理論値は15835×(1+0.09043)=17266.95円、となります。翌日の4/19も同様にして計算してゆくことができます。

少々難しいのがロールオーバーです。日経・東商取商品指数算出要領によると、第5営業日から第9営業日にかけて2割ずつロールオーバーするため、5月の第5営業日である5/11は、2016年9月限の変動率の0.8倍と、2016年10月限の変動率の0.2倍を加えたものを、変動率として採用します。つまり、(-3.750)×0.8+(-3.713)×0.2= -3.742%を用います。前日5/10の償還価額が15414円ですから、5/11の値は15414×(1-0.03742)=14837.21円となります。5/12は2016年9月限の変動率の0.6倍と、2016年10月限の変動率の0.4倍を加えたものを、変動率として採用します。そして5/17以降は2016年10月限の変動率を用いて計算するわけですね。

下図は2014年9月から2016年5月までの2039の償還価額とTOCOM原油先物価格の比較です。きれいな逆相関になっている様子が分かります。2016年1月半ば頃に凄い勢いで原油が下落したときの2039の急激な上がり方は見事なものです。2014年9月から2016年1月半ばにかけてTOCOM原油が1/3になり、2039は、ほぼ3倍になっています。原油の下落に賭けた方は大きな利益を手にされたことでしょう。

2014年9月~2016年5月におけるTOCOMドバイ原油価格と原油ベアETN(2039)の重ね描きチャート

念のため筆者は2014年9月まで遡り、野村證券発表の償還価額と、上述の方法で計算した価格を比較しました。その結果は下図に示すようにほとんど一致しました。

野村證券発表の原油ベアETN(2039)償還価額と、筆者計算の償還価額の重ね描きチャート

GMOクリック証券CFD

DMM CFD

天然ガスも季節傾向を利用できるけれど原油とはタイミングが違う!

原油や天然ガスなどのエネルギー先物や、種まきと収穫の時期がある農産物先物は、季節的(シーズナル)傾向を売買に利用することができます。米国において天然ガス価格が年間の高値をつけるのは暖房需要の高まる冬場です。寒波到来のニュースのたびに吹き上げる年が多いです。そして冬から春にかけて価格が下落したあと、6月~7月上旬にかけて再び価格が上昇し、その後、秋口にかけて下落に転じるのが毎年おきまりのパターンです。本記事執筆は7月ですので、夏場の傾向について調べて見ましょう。

※冬場の傾向に関してはこちらの記事をどうぞ。
2018年11月の天然ガス暴騰の件

下図は2007~2011年、及び2012~2016年における、6~8月の米国天然ガス先物価格の推移です(2016年は6月末までしか反映されておりません)。相対比較のため6月第一営業日を100としてあります。実際はそれほど簡単に行かないのでしょうが、2012年を除くほとんどの年で6~7月にうまく売れば、その後に十分な利益を得られそうに見えます。

2007~2011年における、天然ガス先物6~8月の季節傾向を示す相対チャート

2012~2016年における、天然ガス先物6~8月の季節傾向を示す相対チャート

天然ガス及び原油は発電用の燃料として広く使用されていますが、発電コストを下げるために相対的に安価な燃料の使用割合を増やすはずです。現実的には無理でしょうが両者が完全に代替できると仮定すれば、6~8月の原油の価格変動も天然ガスと同様の傾向を示す可能性があります。さっそく同時期における原油価格を見てみましょう。

2007~2011年における、原油先物の6~8月の季節傾向を示す相対チャート

2012~2016年における、原油先物の6~8月の季節傾向を示す相対チャート

残念ながら、天然ガスのような分かりやすい傾向は見られませんでした。
燃料の代替化という観点では、熱量あたりのコストを比較すれば良いはずです。単純に、原油価格と天然ガス価格の比を比較すれば、ざっくりした傾向を把握することができます。早速やってみます。

2007~2011年における、原油先物と天然ガス先物の価格比のチャート(期間6~8月)

2012~2016年における、原油先物と天然ガス先物の価格比のチャート(期間6~8月)

もし、燃料の代替化が機敏かつ大規模に行われることが可能であれば、原油と天然ガスの価格比は一定の狭い範囲に収斂するだろうと予想したのですが、筆者の予想はまるで外れて、価格比はかなり広い範囲に分布する結果となりました。原油と天然ガスの価格比を監視しながらそれをトレードに活かすのは少々難しそうです。市場規模としては原油のほうが巨大ですから、天然ガスの動きに原油がついてくる、という考え方が甘かったようです。

2018年11月の天然ガス暴騰の件
(広告)天然ガス、原油、ガソリンCFDを売買できるサクソバンク証券
(広告)天然ガス、原油CFDを売買できるGMOクリック証券CFD

原油の季節的傾向をETF、CFD、カナダドル等の売買に利用する(2)

米国は「国民一人あたりのガソリン消費量」が世界で最も多い国です。このため米国内におけるガソリン価格動向は、WTI原油価格にも影響を及ぼしています。ガソリンの使用量が増える時期は夏場ですが、初夏に向かってガソリン消費量が増加することに加え米国における石油精製設備の定期補修が2~5月頃に行われることから、春先から初夏にかけてガソリン価格が上昇する傾向が見られます。同様にしてWTI原油価格も春先に上昇する傾向が見られます。

下図は、2007~2016年における、「2月1日から8月31日の原油価格推移」です。相対比較するために2月1日を100としています。2月よりも3月のほうが原油価格が下がっている年もあるものの、ほとんどの年で4月くらいまでに一旦は原油価格が上昇することが多いことがわかります。この傾向を利用することでトレードの勝率を高めることができるので、筆者の例年のトレード戦略にもこの傾向は取り入れております。石油や農産物などのコモディティ投資は、例年おきまりの季節変動を利用することができることが大きな優位性であると思います。

2月1日を100としたときのWTI原油先物価格推移(2007-2011年)

2月1日を100としたときのWTI原油先物価格推移(2012-2016年)

別稿で原油価格とカナダドルは相関が高いことを示しました。上で示した春先の原油の季節的傾向は、カナダドルの売買に活かせる可能性があります。下図は、2007~2016年における、「2月1日から8月31日のカナダドル価格推移」です(2016年は途中までです)。相対比較するために2月1日を100としています。

2月1日を100としたときのカナダドル(CADJPY)価格推移(2007-2011年)

2月1日を100としたときのカナダドル(CADJPY)価格推移(2011-2016年)

冬場の下落傾向の記事で述べたように対円でのカナダドルレートはアベノミクスの影響で原油価格の季節的傾向と一致しないように見えますが、対ドルレートで見ると、概ね原油の傾向と同様であると考えられます。

2月1日を100としたときのカナダドル(CADUSD)価格推移(2007-2011年)

2月1日を100としたときのカナダドル(CADUSD)価格推移(2012-2016年)

以上をまとめると、春先の季節傾向を利用する戦略として以下の2つが考えられます。
・2~3月頃の安値での原油買いが有利
・2~3月頃の安値でのカナダドル買いが有利。但し対円ではなく、対ドルで。

買い建てたポジションの維持期間を2ヶ月程度に抑えるという前提ならば、順鞘による減価の影響は限定的ですから、原油CFDでも原油ETFでも問題なさそうです。カナダドルを買うという手もありますが原油と完璧な相関をするわけではないので、その辺は好みかもしれません。ちなみに筆者の2016年2~3月の売買戦略はETFでもFXでもなく「オイルメジャー株買い」でした。

原油の季節的傾向をETF、CFD、カナダドル等の売買に利用する(1)
原油価格が100ドルになるとカナダドルやノルウェークローネはどれくらい上がる?
カナダドルとノルウェークローネでサヤ取りができるか?
原油CFDを長期で買い持ちすると損をする。
(広告)対ドルのカナダドルの取り扱いのある通貨ペア充実のDMM FX!

米国市場には原油ブル3倍ETNがある!

米国市場には原油先物の日々の変動率の3倍をトラックする恐ろしいETNがあります。その名はUWIです(VelocityShares 3X Long Crude ETN linked to the S&P GSCI Crude Oil Index Excess Return)。別稿において2038「NEXT NOTES 日経・TOCOM 原油 ダブル・ブル ETN」とUCO(ProShares Ultra Bloomberg Crude Oil)の比較を行い、どちらもレバレッジ特性の影響により中・長期では惨憺たるパフォーマンスであったことを示しましたが、今度は原油の値動きの3倍をトラックするため、更に酷い減価が生じるであることが容易に推定できます。

下図は2015年1月1日の価格を100としたときの、WTI原油先物の期近価格、原油ブル2倍ETF(UCO)の価格、原油ブル3倍ETN(UWTI)の価格の推移を示します。2038の価格シミュレーションの場合と同様に、原油価格が上げ下げを繰り返すことにより、ETF(ETN)価格は毀損され、かなりの速度で減価してゆきます。チャート期間中において、原油先物価格(期近)がほとんど変化していないのに原油ブル2倍ETF(UCO)は1/3以下に、原油ブル3倍ETN(UWTI)は、なんと1/10以下になっています。

WTI原油先物と原油ブル2倍ETF(UCO)、原油3倍ブルETN(UWTI)の比較

下表は2016年5月11日から6月7日の、WTI原油先物の変動率と、UCO、UWTIの変動率を比較したものです。UCO、UWTIはWTI原油先物価格の変動率の2倍、3倍に応じて変化するはずですが、ややズレが見られます。

WTI原油と原油ブル2倍ETF(UCO)、原油3倍ブルETN(UWTI)の変動率計算結果

一次関数でフィッティングしてみるとUCO、UWTIの変動率はWTI原油先物の1.8倍、2.8倍でした。データ点数が少ない点を割り引いても、トラッキングエラーがやや大きいようです。

WTI原油と原油ブル2倍ETF(UCO)、原油3倍ブルETN(UWTI)の変動率グラフ

CFDを用いてUWTIを売買できる証券会社もありますが、中長期の買い戦略は商品設計上、極めて不利な点には留意しましょう。空売りに対応していない証券会社が多数派であると思われますが、もし可能だとしても著しく高額な貸し株料負担が発生する可能性が高いことや、原油価格が連騰した場合はUWTI価格がごく短期間で1.5~2倍に上昇することは十分考えられますので中・長期で売りが有利に見えたとしても、そんなに簡単であるとは思えません。もしトレードするとしたら資金に余裕を持ち、少量だけをデイトレの買いとするのが無難だろうと思います。筆者はこのような銘柄は怖いのでトレードしませんが、短期トレードが得意な方にとってはUWTIの値動きの速さが魅力になるかもしれませんね。原油先物が1%動けばUWTIは3%動くわけですから。

<追記>ETF Daily Newsによりますと、米国の原油ブル3倍ETN(シンボルはUWTI)は2016年12月に上場廃止とのこと。GMOクリック証券でも、上場廃止に伴う当該CFDの扱い停止について掲示が出ていました。

CFTC建玉明細で原油の投機筋のポジションを読む
原油CFDを長期で買い持ちすると損をする。
原油の季節的傾向をETF、CFD、カナダドル等の売買に利用する(1)
(広告)原油ブル3倍ETNはなくなったけど2倍ETNのCFDの取扱があるGMOクリック証券CFD

米国市場なら原油2倍ETFを空売りできる。CFDで売買可能。

2038「NEXT NOTES 日経・TOCOM 原油 ダブル・ブル ETN」は、TOCOM原油先物の日々の変動率の2倍をトラックするETNであり、長期保有すると著しく減価していくという残念な特性を有しています。YahooのTextreamの投稿記事を読むと、空売りしたい願望を持っておられる方が多数いらっしゃいます。

2038は制度信用取引において買い建てしかできない銘柄(貸借融資銘柄)のため、一部の証券会社で限定された条件下で売るしかありませんが、実態として空売りは著しく困難です。というのは「売れる数量が限られている」「金利が非常に高い」「短期のみ(例えば一日限り)」という制約があるため、レバレッジ型ETNの減価特性を収益化するための中・長期の売り建てができません。

米国市場にはProShares Ultra Bloomberg Crude Oil(シンボルUCO)という、2038と類似した性質を持つETFがあります。リスクの高いETFですから米国株を扱う日系の証券会社の証券口座での扱いはないようですがGMOクリック証券CFDで売買可能です(GMOクリック証券ではプロシェアーズ・ウルトラショート・DJ-UBS原油という名称になっていますが、これは古い名称)。米国版Yahoo! FinanceによるとUCOの構成銘柄はWTI原油とWTI原油サブインデックススワップとなっており、構成比率を全部合計すると200%になっています。つまり、実質的に総資産の2倍分のWTI原油先物を買い建てしているということになります。2038の場合は総資産の200%分の東京商品取引所(TOCOM)のドバイ原油先物を買い建てしている値動きをするわけですので、両者の主たる差異は原油の種類と、為替だけになります。ロールオーバールールの違いなど、細かい差異はありますが2015年以降の原油価格下落時のパフォーマンスは似たり寄ったりの惨憺たる結果になるであろうと予想されます。さっそく比較してみましょう。

下図は2015年1月1日の価格を100としたときの、WTI原油先物の期近価格、2038の価格、UCOの価格、UCOを円換算した価格の推移を示します。

WTI原油と米国原油ブル2倍ETF(UCO)、原油ダブルブルETN(2038)の比較

2038とUCOでは、原油の種類が異なるものの、殆ど同じ酷いパフォーマンスを示しています。どちらもレバレッジ特性に起因する減価が支配的となっており、為替の影響は誤差程度となっています。なお、最新のチャート比較を行いたい方は、Google Financeにアクセスし上のほうにあるSearch Financeの枠にUCOを入力してから右のボタンを押し、表示されたチャート上のCompare欄にTYO:2038を入力してAddボタンを押してみて下さい。まったく異なる市場の株を同時に比較できて便利です。「TYO:」は東京市場という意味です。TYO:1699を入力すればUCOと1699を比較できますよ。
※筆者追記。Google Financeでは上に書いたチャート描画ができなくなってしまったようです。なんで不便にするんだよよう。。。

CFDを用いてUCOを空売りできるのはGMOクリック証券CFDが挙げられます。しかしながら空売りはリスクが高い戦略です。上のチャートを見ると右肩下がりに見えるものの、2015年8月に短期間で価格が1.5倍になっている時期があります。この時期にレバレッジをかけて空売りしている場合、投下元本以上の損失を出している可能性があります。UCOは米国の取引時間しか取引されてないので、翌日の取引開始時にいきなり不本意な価格でロスカットとなる可能性があります。このように週明け前後等でのギャップアップやギャップダウンを食らった場合、元本全てを失うだけでなく口座残高がマイナスになる可能性があります。

また、このETFが長期で下落しやすい傾向は皆さん当然のように知っておりまして空売りニーズが高いことから当然のことながら空売りに要する貸し株料が高額だったり、貸し株が枯渇していて空売り禁止になるのが普通です。この種のETFをCFDで空売りした場合の貸し株料は、金利調整額の項目で請求されることになります。俗に「買いは家まで、売りは命まで」と言われます。十分気をつけましょう。筆者はこの種のレバレッジ型ETFはデイトレ用途でしか触りません。

天然ガスブル3倍ETNの特徴と取引上の注意点、攻略のヒント。
天然ガスベア3倍ETNの特徴と取引上の注意点、攻略のヒント。
VIXを売買する方法で一番簡単なのはCFD。先物・オプションは難易度高い。
(広告)原油ブル2倍ETFのCFDの取り扱いがあるGMOクリック証券CFD