「ETFとETN」カテゴリーアーカイブ

VIX投資する方法で一番簡単なのはCFD。先物・オプションは難易度高い。

実はVIXそのものは売買できません。直接の売買はできないので代替物(先物、CFD、オプションなど)で売買するしかありません。VIX指数とVIX先物は同じものではないので、VIX指数が40まで上がったのにVIX先物は30迄しか上がりませんでした、ということは良くあります。下表はVIX関連で世の中でよくトレードされているものの一覧です(これ以外にもあります)。

(参考記事)2018年12月下旬のVIX暴騰時の関連CFD等の動きを比較する
(参考記事)コロナショック時におけるNYダウとVIXの挙動をリーマンショック時と比較する

海外の取引会社に口座を開けばVIX先物やオプションの取引も可能ですが、多くの資金と英語力が必要なのでセミプロ級の方を除いてお勧めできません(税金の問題もあります)。個人投資家で小口でトレードするとしたらCFDが最も簡単だと思います。

No. 名称 その正体 お手軽度 取引会社
1 VIX先物 シカゴ市場にある先物 プロ向け 米国の取引会社
2 VIXオプション シカゴ市場にある先物 プロ向け 米国の取引会社
3 米国VI VIX先物のCFD 初心者も可 GMOクリック証券CFD
4 米国VIブルETF VIX連動ブル型ETFのCFD 初心者も可 GMOクリック証券CFD
5 米国VIベアETF VIX連動ベア型ETFのCFD 初心者も可 GMOクリック証券CFD
6 1552 VIX連動ETF(円建) 初心者も可 国内証券会社
7 VXX VIX連動ETF(ドル建) 上級者向け 米国の取引会社
8 2049 VIX連動ベア型ETF(円建) 初心者も可 上場廃止されました
9 SVXY VIX連動ベア型ETF(ドル建) 上級者向け 米国の取引会社
10 UVXY VIX連動ブル型ETF(ドル建) 上級者向け 米国の取引会社

そもそもVIXは何かというとアメリカの株価指数S&Pのオプションのインプライドボラティリティを指数化したものです。株価が暴落した場合、現在価格よりも低い価格のプットオプション価格が、ありえないほど上がることがあり、そのような場合はオプション価格から計算されるVIX指数は想像を絶するほど大きな値となることがあります。実際の計算は大変複雑でありますが、恐怖指数と呼ばれているように、株価が暴落すると跳ね上がる数字と考えれば、だいたい合ってます。理系の人はvix calculationでググって下さい。CBOEのサイトに説明があります。

以下、もう少し詳しく説明してゆきます。長いので興味あるところだけ読んで下さい。

VIX先物

まず売買サイズが大きすぎ(倍率1000倍なのでVIXが1動くと1000ドルの損益、必要資金が大きい)、海外先物を売買できる取引会社に口座を開かないと売買できません(日本語環境で簡単に口座を開ける取引会社がない)。

VIXオプション

口座開設のハードルが高い点はVIX先物と同様で一般投資家は売買が困難です。特長としてはVIX指数を原資産とするヨーロピアンタイプのオプションで倍率は100倍とお手ごろ。荒れ相場時には「VIXオプションのPUT買い」などで損失限定で勝負できるのですが、口座開設のハードルが高いので実質使えません。。残念

VIX先物のCFD

GMOクリック証券CFDで取り扱いがあります(米国VIという名称)。取引単位はCFD価格の10倍であり、本家本元のVIX先物(1000倍)の1/100サイズで小口売買ができる点が素晴らしい。ツールは使いやすくホームページの説明も過不足なく必要な情報が網羅されており、口座開設の難易度は低いと思う(但し、リスクのある投資を許容できる経済力やリスクの理解はもちろん求められます)。クリック証券のように国内で認可された取引会社で取引する場合は、個人口座においては、日経平均先物、日経オプション、CFD、商品先物間で、損益通算できるというメリットがあるので、いろいろなトレードをする人にとっては都合良いといえます(株の損益とは通算できないのは法律のせいだから仕方ありません)。

CFDの元になっているものが先物なので、長期保有するとロールオーバー時に価格調整額が発生します(月1回)。VIX先物はコンタンゴ期間が長いので長期買い持ちは一般的に著しく不利なので注意が必要ですね。コンタンゴ時に長期保有すると価格調整額の支払い額が根雪のように積み上がり、ほぼ損します。逆に長期売り持ちは理屈上は有利なのですが荒れ相場時はVIX先物が突然大きな価格変動をするため資金不足で強制決済になるリスクがあります。例えるならば線路に落ちてる100円玉を一生懸命拾ってたら、気づいたときには電車が来て逃げれない、みたいな目に遭う可能性あり。甘い話はありませんね~。

個人的には、荒れ相場時の短期売買に好適なCFDだと思います。

クリック証券は普通の株の取引もできるので1552も売買できます。株、FX、CFD間で、資金振り替えがあっという間にできるので、いろんなものを売買する人にとっては超便利。一般信用取引を開始したので優待クロスもできます。筆者の好きな証券会社の一つでもあります。優待クロスを知らない人はググって下さい。本稿の趣旨を外れるので説明は省略します。

VIXに関連するETFのCFD

これもGMOクリック証券CFDで取り扱いがあります。「米国VIブルETF」の元になっているのが「UVXY,プロシェアーズ・ウルトラ・VIX短期先物ETF/NYSE ARCA」です。「米国VIベアETF」の元になっているのが「SVXY,プロシェアーズ・ショート・VIX短期先物ETF/NYSE ARCA」です。

「米国VIブルETF」は、超ざっくり説明すると、VIX先物の1日の動きの1.5倍の動きをするETFです。「1日の動きの1.5倍」なのでVIXが10日間で2倍になったから、3倍になるかというと、実はそうじゃないです。上がったり下がったりすると、その過程で減価してしまうため、3倍以上になることもあれば、3倍以下のこともあります。2日以上連続して同じ方向に動いた場合に大きな利益を狙えます。が、相場はえてして行ったり来たりなので、粘ると減価と金利調整額で想像以上にヤラレる、という性質があるので仕組みが良く分からない人は触らないほうが良いでしょう。

「米国VIベアETF」は、超ざっくり説明するとVIX先物の1日の動きのマイナス0.5倍の動きをするETFです。先物が10パーセント上昇したら、このETFは半分の5パーセント下落する仕組みです。逆に先物が10パーセント下落したら、このETFは半分の5パーセント上昇する仕組みです。相場が平穏なときはVIX先物はコンタンゴが続くことが多いため、「米国VIベアETF」はジワジワ上昇してゆきます。しかしながら同じような仕組みの2049は一撃で価値を失ったことがあるため、見かけよりも危険が多いです。

VIXに関連するETFのCFD全般に言えることですが、「CFDの元になっているもの」がETFなので、金利調整額と権利調整額が発生します。このうち特に要注意なのが金利調整額。買いの場合は「借金してレバレッジかけて買ってる」のと同じなので、丸代金に対して、アメリカの短期金利程度の金利がかかります。丸代金に対してかかるので、長期保有すると馬鹿にならない金額になります。

VIX関連のETFは貸し株が少ないことが多く、空売り禁止の場合や、貸し株料が高額な場合があります。したがって「VIXに関連するETF」のCFDを特に長期間空売りした場合は想像を絶する金利調整額になる可能性があります。UVXYの長期チャートを見れば分かりますけど「驚くほどの右肩下がり」なんですよ。皆、空売りしたくなる。だから貸し株が全然ないか、あるいは馬鹿みたいな高額貸し株料が徴収されることがある、ということになります。

原油CFDを扱うCFD会社の比較。銘柄、手数料、スプレッドなどなど。
CFDで儲けるなら価格調整額、金利調整額、権利調整額を理解せよ
2018年12月下旬のVIX暴騰時の関連CFD等の動きを比較する
2049(VIXインバースETN)が2018年2月19日に早期償還するが償還価格は妥当なのか計算する
(広告)原油CFD、天然ガスCFD、VIX関連CFDを小口で売買できるGMOクリック証券CFD
(広告)オプションの素晴らしい参考書。VIXの解説もあり。実務家のためのオプション取引入門 基本理論と戦略

おまけ。セミプロ向け情報

VIX先物、VIXオプションはinteractivebrokersでトレードできます。リンク先は日本語ページにしてありますが実際は英語で申し込みが必要です。ここは日本口座とアメリカ口座が分かれておりましてVIX先物、VIXオプションのトレードをするためにはアメリカ口座の開設が必要。APIでExcelに価格を引っ張ってきて計算させたりすることもできますがリアルタイムデータ料金は有料です。また投資資金は外国送金しなければならないので手間がかかります。海外の取引会社でのデリバティブの利益は個人の場合は雑所得で総合課税なので確定申告が面倒な上、大儲けしてしまうと累進課税なのでキツイです。法人口座も可能ですが法人口座はリアルタイムデータ料金がプロ向け料金になって高いという問題があります。

2018年12月下旬のVIX暴騰時の関連CFD等の動きを比較する

2018年12月下旬にアメリカ市場主導で株価が暴落しました。VIX指数は株価が暴落すると、逆に暴騰する性質がありますのでVIXは激しく上昇しました。しかしながら、VIX指数はアメリカの株価指数のオプションから計算された数値であって直接売買することはできず、代替品を売買せざるを得ません。我々一般人がCFD等で容易に売買できるものとしてVIX先物のCFD(GMOクリック証券CFDでの名称は米国VI)や、VIX連動型のETFのCFD(GMOクリック証券CFDでの名称は、米国VIブルETF、米国VIベアETF)があります。また東証で株と同じように売買できる銘柄として1552があります。これらを比較してみましょう。

下図は米国時間2018年10月1日から2019年1月8日における、VIX指数とVIX先物を重ね描きしたチャートになります。先物は一ヶ月ごとに消滅するため10月限(じゅうがつきり、と読む。じゅうがつゲンじゃないぞ)、11月限(じゅういちがつきり、と読む)、12月限、1月限を各々、描画してあります。クリスマスイブの暴落時にCFDの参照してる先物は1月限でしたが、VIX指数が36.07まで暴騰したのに対して、1月限の先物は25.90までしか上昇していません。先物は「未来のVIX指数の予想値」なので、このようなことはよくあります。当たったと思ったのに期待ほどではないのは、このためです。

VIX指数とVIX先物の比較(2018年10月~2019年1月)

では次に、米国VIブルETF(UVXY,プロシェアーズ・ウルトラ・VIX短期先物ETF)はどうだったか見てみましょう。このETFは、ざっくり言って「VIX先物の1日の変動率の1.5倍動く」という性質があり、VIXが数日連続で上昇したりしたような場合に爆発的に価格が上昇する性質があります。今回の下げでは、ほぼ連続して米国株価指数が下がったこともあり(ほぼ連続してVIXが上昇したこともあり)、ETF価格は大きく上昇していることが分かります。12月初旬の底で買って12/24のピークで売ると約1.8倍になっていますので、CFDでレバレッジをかけて相当な利益を享受した方もいらっしゃることでしょう。

VIX指数とUVXYの比較(2018年10月~2019年1月)

次に、米国VIベアETF(SVXY,プロシェアーズ・ショート・VIX短期先物ETF)はどうだったか見てみましょう。このETFは、ざっくり言って「VIX先物の1日の変動率の0.5倍、逆に動く」という性質があり、株価が上昇基調のときに、じわじわ上昇しやすい性質を有しています。もちろん、株価が暴落してVIX指数が急伸した場合は、このETFは価値が下がることになります。レバレッジが低いため米国VIブルETFと比べると、かなりマイルドな動きをしていることが分かります。なお「2049 NEXT NOTES S&P500 VIXインバースETN」は2018年2月に暴落して早期償還されました。SVXYも2049とほぼ同様の仕組みでしたが、SVXYは早期償還されず、現在も売買されています。但し、レバレッジが-1倍から-0.5倍に下げられていますが、一晩で半額以下に暴落する可能性があることは理解しておきましょう。

VIX指数とSVXYの比較(2018年10月~2019年1月)

最後に、証券口座で売買できるということで根強い人気を誇る「1552 国際のETF VIX短期先物指数」を見てみましょう。これは米国市場のVXXとほぼ同様の仕組みで円建てにしてあるETFであり、株価暴落時にVIX指数が上昇するとご覧のように暴騰する性質があります。しかしながら上昇幅は米国VIブルETFよりも小さく、また、長期保有すると大幅に減価する性質があるため、あくまでも短期決戦用銘柄でしょう。一番の難点は、アメリカのVIX先物に連動するのにも関わらず、アメリカ株が一番良く動く、アメリカの昼間(日本の夜)に売買できないことですね。この銘柄を売買するのであれば夜間にCFDで売買したほうが効率が良いと思いますが、株がメインの人は税金の関係もあるので、1552を選ばざるを得ない方もいるかもしれませんね。

VIX指数と1552の比較(2018年10月~2019年1月)
2049(VIXインバースETN)が2018年2月19日に早期償還するが償還価格は妥当なのか計算する
VIX投資する方法で一番簡単なのはCFD。先物・オプションは難易度高い。
VIX指数の計算方法(リンク先は英語、超難しい)
VIX先物の正式な説明(リンク先は英語でござる)

原油価格の下げ期間は、想像よりも遥かに長期化することがある

原油はどこまで下がるんでしょうか。それが分かれば苦労はしませんが、下落の時間軸を考えれば超大雑把な見通しは立てられるかもしれません。

原油価格が下げ始めると、想像よりも遥かに長期化することあります。下図は2008-2009年頃の金融危機時の原油下落の様子と、2014年後半以降の原油価格の下落の様子、そして2018年10月以降の原油下落の様子を重ね描きしたものです。縦軸は直近の天井価格を100として規格化してあります。横軸は直近の天井価格をつけてからの経過日数です(営業日ベースなので注意。ざっくり5日で1週間、20日で1ヶ月)。

原油価格の下落長期化の様子(金融危機時、2014-15年、2018-19年の比較)

金融危機のときは、そりゃあ1年くらい上がらなくても仕方ないだろうと思うわけですが、最近の例では2014年後半から2015年にかけての下落期間は半年以上に及びました。では最近の下落期間はどうかというと、直近の天井をつけたのが10月であってまた3ヶ月程度しか経っていません。日柄的にはまだ買いは怖いところだと思います。

次にWTI原油のフォワードカーブの変化を見てみましょう。フォワードカーブとは期限の短い先物価格を基準に先物価格との差を取ったものです。例えば最も期限が短い先物(CFDが参照してる価格、ETFの組成の基準となる価格)が50ドル、一ヶ月先の先物が51ドルであれば、順鞘の幅は1ドルということになります。

2018年9月から12月頃のWTI原油先物のフォワードカーブ

2018年9月頃まではWTI原油は逆鞘(バックワーディション)でしたが、10月以降は順鞘(コンタンゴ)が定着しています。逆鞘から順鞘への転換すると長期化する傾向があります。一番上に掲げた図ではまだまだ下げが継続しそうな雰囲気ですが、フォワードカーブ形状の点からも同様であると言えそうです。順鞘期にCFDの長期買い持ちは、毎月の価格調整額が支払いとなるため、これがどんどん積もっていくために損が拡大しやすいので要注意。ETFも同様で1699,1671の長期買い持ちは不利です。2038のようなレバレッジ型は更に不利なので短期トレード用として割り切って活用するのが良いと思います。CFDは売りもできるので反発時に少量売って粘りまくって価格調整額をしばらく頂き続けるという手もありそうです。

原油CFDを長期で買い持ちすると損をする。
原油CFDの鞘滑り取りでコンタンゴを収益化する
原油CFDの売買差金が爆益でも、価格調整額を合計したら大した利益にならないときがある
原油CFDを扱うCFD会社の比較。銘柄、手数料、スプレッドなどなど。

アメリカにおける天然ガス生産量、消費量、輸出量の推移

アメリカでよく知られたシェールガスの産地はマーセラス(Marcellus)というエリアですが、半端な規模ではなく、ウェストバージニア州・オハイオ州・ニューヨーク州・ペンシルベニア州の四つの州にまたがる巨大なガス産地となっています。このほかイーグルフォード(Eagle ford)、バッケン(Bakken)などでもシェールガスが生産されており、米国全体での天然ガス生産量はここ10年で5割程度増加しています。
 しかしながら天然ガスを輸送するためには陸上であれば新規パイプラインの敷設が必要であり、国外輸出するためには液化設備が必要であることから一気にドカっと増やすことは困難でありまして、生産量の伸びに対する輸出量の伸びは緩やかなものになっています。日本にも米国産LNGが輸入されたニュースがありましたが、ヒューストンの横のサビーン海峡(Sabine Pass、ルイジアナ州)で充填したLNGをメキシコ湾から拡張パナマ運河(通行料が高い)経由で、日本まで運ぶのはどう考えても高コスト。安全保障上、友好国から購入するという点では良いでしょうが、当面はオーストラリア等から輸入したほうが安いでしょう。

天然ガスはエチレンプラントの出発材料としても使われるようになりましたが、消費量の推移を見る限りは冬場に突出して多く、夏場に少ない(つまり冬場の暖房用途が支配的)という状況のようです(下図の青線のように冬場にピークをつけます。夏の小さなピークは冷房ピーク時の発電用途だろうと考えられます)。

アメリカにおける天然ガス生産量、消費量、輸出量

つまり生産量が増えたけど輸出と消費はそれほど増えていないわけなので、NYMEXの天然ガス先物はかなり安い価格で推移しています。2018年11月に低在庫と寒波予報を材料に急騰しましたが、それでも高々4ドル程度であって、以前と比べればかなりの安値になっています。だけども3ドルから4ドルに一撃で上昇したためCFDで買い持ちしていた人はニッコリしてるかもしれませんね。

アメリカの天然ガス(LNG)輸出量が2017年以降伸びている
日本の液化天然ガス(LNG,Liquid Natural Gas)の年間輸入量推移と輸入単価
アメリカ天然ガス生産量の生データ(EIAで無料で月次データをダウンロードできます)
アメリカ天然ガス消費量の生データ(EIAで無料で月次データをダウンロードできます)
アメリカ天然ガス輸出量の生データ(EIAで無料で月次データをダウンロードできます)
<広告>天然ガスCFDの取り扱いがあるGMOクリック証券CFD
<広告>天然ガスを生産してる米国株を特定口座で取引できるマネックス証券

2049(VIXインバースETN)が2018年2月19日に早期償還するが償還価格は妥当なのか計算する

インバース型ETNの価値は、そのETNの元となってるモノの価格変動の「経路」によって全然異なります。2049(NEXT NOTES S&P500 VIX インバースETN)が一晩で暴落したことで大騒ぎになっていますが、そもそも、下落幅は妥当なのかという疑念が湧いている方が多いと思います。結論を先に書きますが下落幅は妥当です。

2049の構造は、超簡略化して考えると、シカゴ市場(CBOEの中のCFEという市場)で取引されているVIX先物を売り持ちしていることと同じです。VIXそのものを売り持ちすることはできないので、それの先物を売り持ちすることで組成されています。

計算を楽にするために1ドル100円、VIX先物の前日終値が20だったとしましょう。VIX先物1枚あたりの価値は先物価格の1000倍ですので、1枚あたり2万ドルとなります。2049の発行総額が例えば20000万ドルだったとすると10000枚のVIX先物を売り持ちしていたことになります。2/5に東証で2049を単位29400円で100単位買っていた人は294万円投資していたわけですが、ざっくり言うとVIX先物を1.5枚くらい空売りしていたことと同じリスクを取っていたことになります。

VIX先物が20のときに、VIX先物を1枚売り持ちして一晩で30に急騰したらどうなるでしょうか。値上がり幅が10で1枚の売り持ちをしていたわけですから10000ドル損することになります(20000ドル分空売りしていて30000ドルで買い戻すわけだから10000ドルの損)。では40になったらどうなるかというと20000ドルの損です(20000ドル分空売りしていて40000ドルで買い戻すから20000ドルの損)。そうです、VIX先物が一晩で2倍になれば、投資金額を全額失うというわけです。

2049の買い持ちはVIX先物の売り持ちと等価ですから以下の通りになります。
・VIX先物価格が一晩で1.5倍になる→2049は価値の半分を一撃で失う
・VIX先物価格が一晩で2倍になる→2049は価値を全てを一撃で失う

ここでややこしいのはVIX先物が、一晩で2倍になった場合と、2日かけて2倍になった場合では、2049の残存価格は全然違います。一晩で2倍になると一撃で紙屑になってしまいますが、1日目に20から30になって翌日30から40になった場合は紙屑になりません。

2049の発行総額が例えば20000万ドルだったとすると10000枚のVIX先物を売り持ちしていたことになりますが、20から30になった日に2049の価値は半減しており、それに応じて運用者は終値で売り持ち数量を減少させます。2049全体の価値が10000万ドルに半減しており、更にVIX先物が30ですから売り持ち数量は3333枚に激減しています。翌日、VIX先物が40に上昇しても、売り持ち数量は既に3333枚に減っているので2049全体の損失は一晩で40になった場合よりも少なくなります。

ところで実際の2049は「期近の2つのVIX先物を平均残存期間が30日になるように毎日少しずつロールオーバーしながら売り持ち」する構造になっています。VIX先物は、先物ですから時間の経過によって残存日数が変化してしまいます。このため期間の短いVIX先物は毎日少しずつ数量を減らし、期間の長いVIX先物は毎日少しずつ数量を増やす操作を行っています。この辺は2049のアメリカ版であるXIVも同様です。

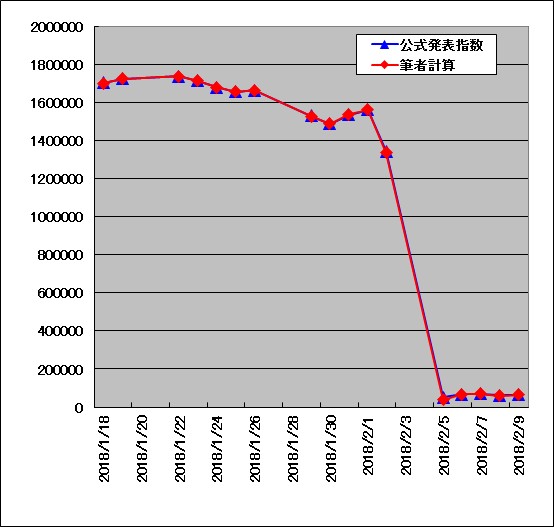
下表はCBOEのVIX先物の終値と、VIX先物の期近2本の平均残存日数が30日になるような比率で計算した、筆者計算のインバース指数です。グラフはVIX短期先物インバース指数の公式な発表値と、筆者計算のインバース指数の比較です。両者はよく一致しており、2049の償還価格の計算は妥当であると考えられます。

日付 VIX先物2月限終値 VIX先物3月限終値 2月限残存日数 3月限残存日数 2月限変動率 3月限変動率 合計変動率 インバース指数筆者計算値
2018/1/18 12.075 12.775 27 62 -0.4 +1.6 -0.2 1700134
2018/1/19 11.925 12.525 26 61 -1.2 -2.0 -1.3 1723811
2018/1/22 11.825 12.475 23 58 -0.8 -0.4 -0.8 1736640
2018/1/23 11.975 12.725 22 57 +1.3 +2.0 +1.4 1712017
2018/1/24 12.225 12.925 21 56 +2.1 +1.6 +2.0 1678796
2018/1/25 12.425 13.025 20 55 +1.6 +0.8 +1.4 1655506
2018/1/26 12.325 13.075 19 54 -0.8 +0.4 -0.4 1663025
2018/1/29 13.525 13.825 16 51 +9.7 +5.7 +8.1 1526876
2018/1/30 13.975 14.075 15 50 +3.3 +1.8 +2.7 1486936
2018/1/31 13.475 13.675 14 49 -3.6 -2.8 -3.2 1535777
2018/2/1 13.275 13.425 13 48 -1.5 -1.8 -1.7 1560640
2018/2/2 15.625 14.975 12 47 +17.7 +11.5 +14.5 1334094
2018/2/5 33.225 27.975 9 44 +112.6 +86.8 +97.1 38360
2018/2/6 23.875 21.025 8 43 -28.1 -24.8 -26.1 65966
2018/2/7 23.425 19.875 7 42 -1.9 -5.5 -4.2 68702
2018/2/8 28.100 21.650 6 41 +20.0 +8.9 +12.4 60327
2018/2/9 27.175 20.425 5 40 -3.3 -5.7 -5.0 64024

VIX Short Term Futures Inverse Daily Index

インバース型ETN、ETFやレバレッジ型ETN、ETFは、元になっている投資対象品の値動きの経路によって価値が変わります。2038(NEXT NOTES 日経・TOCOM 原油 ダブル・ブル ETN)が長期的に値上がりしにくくて値下がりしやすいのも、価値に経路依存性があるからです。このように仕組みが複雑なものは、リスクが高い場合があるので注意が必要です。

なお2049と同様のXIVも早期償還の模様ですが、SVXYは早期償還しない模様です。日本国内の証券会社での扱いはおそらく無いと思いますがInteractive Brokersで売買可能です。CFDで良ければVIX指数やUVXYなどレバレッジ型ETFを原資産とするCFDを扱ってるところはあります。但し、VIX指数のCFDでの空売りは大変危険なので近寄らないのが無難だと思います。筆者はInteractive BrokersでVXXのPUTを買ってます(損失限定なので)。

2018年12月下旬のVIX暴騰時の関連CFD等の動きを比較する
WTI原油先物のフォワードカーブと順鞘による負のロールイールドによる原油ETFの減価
2038「NEXT NOTES 日経・TOCOM 原油 ダブル・ブル ETN」の価格シミュレーション(2)
(広告)VIXのCFDの取り扱いあり GMOクリック証券CFD

実務家のためのオプション取引入門 基本理論と戦略

原油価格見ながら1605国際石油開発帝石の短期トレード。最小二乗法で影響を調べる!

国際石油開発帝石(1605)は、原油・ガス開発生産の日本国内最大手ですから原油価格が上昇すれば、株価も上昇しやすい傾向がありますが、一方で日経平均採用銘柄ですから市場全体の動きにも大きく影響されます。原油価格が上昇しても日経平均が大きく下がれば、1605の株価も下がってしまうことがあります。

せっかくなのでちょっと自然科学的にアプローチしてみましょう。東証の個別株の変動量は、市場全体の変動量と、その銘柄特有の変動量を単純に重ねたものであり、特有の変動量は原油の変動率で決まる、という乱暴な仮説を立てます。国際石油開発帝石の株価変動率を、日経平均の変動率と原油の変動率だけで説明しようとするとどうなるでしょうか。

原油価格変動率はWTI原油価格連動型上場投信(1671)の変動率をx、日経225連動型上場投資信託(1321)の変動率をy、国際石油開発帝石(1605)の終値の変動率をzとし、z=ax+byと仮定した場合のa,bを求めてみましょう。理系の人は学生時代に物理や化学の実験データで似たようなことをやった経験あるかもしれません。株価で同じようなことをやってみるわけです。これはちょっと楽しいかも。

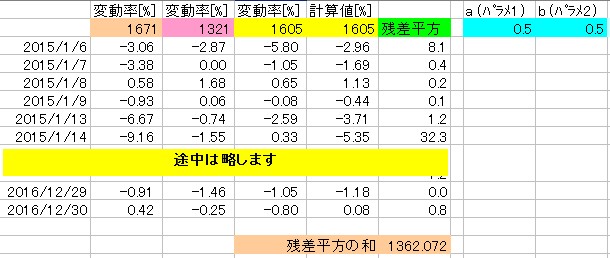
まず下準備としてYahooファイナンスなどから株価データを入手します。日々の四本値(始値、高値、安値、終値)だけの株価データでかまいません。使うのは終値だけです。次に1671の変動率xを求めます。変動率は終値同士から計算します。同様にして1321の変動率y、1605の変動率zを求めます。適当なセルにa,bの数値を入れます。まずは1とか0.5とか好きな数字を入れておきます(図では両方とも0.5が入っている)。

zの横に、ax+byの値を計算した列を作り、「z’」とします(図中では計算値[%]という列)。その横に(z-z’)^2を計算した結果をコピペします。そして、(z-z’)^2の和(残差平方の和)を計算します。

1605の株価を最小二乗法でフィッティングする

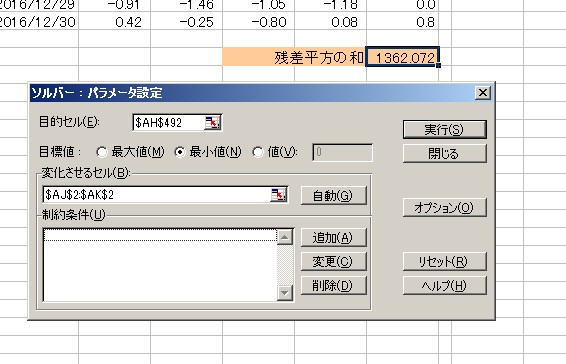
次に(z-z’)^2の和が最小になるa,bの値をExcelに計算させます。アドインでソルバーを使えるようにします(Excelの標準インストール時はソルバーが有効になっていないと思うけど機能自体は既にインストールされているので、使える設定にするだけ)。これにより、(z-z’)^2の和が最小になるa,bの値を計算させることができます。

1605の株価を最小二乗法でフィッティングするときのソルバーの方法

目的セルに(z-z’)^2の和のセルを指定します。最小二乗法は「差の二乗の和(残差平方和)」を最小化させる方法なので、目標値のところは最小値を選択します。また、変化させるセルはa,bのセルを指定します。これによりa,bを自動で変化させながら(z-z’)^2の和が最小にしてくれます。2015~2016年の株価データ実施したところ、a=0.4144、b=0.6657となりました。つまり、1671が2パーセント上昇し、さらに日経平均が1パーセント上昇した日の国際石油開発帝石(1605)上昇率の推定値は2×0.4144+1×0.6657=1.4945パーセント、ということになります(あくまでも推定値ですぞ)。

ソルバーは解析的に解けない(紙と鉛筆では絶対に解けない)超越方程式の解を求めるときにも使えるし、2次方程式の解の公式を忘れてしまったような場合に力技で数値的に解くこともできます(解が複素数の場合を除く)。シュレディンガー方程式を自己無撞着(じこむどうちゃく、self-consistent)に解いてエネルギー準位を求めるだとか、境界条件が複雑なポアソン方程式を数値計算してポテンシャルを求めるだとか、そういう使い方もできます。

今回やったような差の二乗の和を最小化する方法は、最小二乗法と言う名称であり科学技術分野のデータ処理ではメジャーな方法です。今回、z=ax+byとしましたが、z=ax+by+cとしてa,b,cを各々求めることもできます。どういう価格モデルで説明できるか、ということに帰着するので自分の好きな式で良いですが、パラメータが多くなりすぎると式が発散してまともな解が得られません(一応、計算結果が出るけどデタラメな値になりがち)。変動率ではなくて日経平均の値そのものを変数にして計算することも勿論できます。

2015~2016年の株価データ実施したところ、a=0.4144、b=0.6657となったわけですが、期間を変えると数値はけっこう変化しますので、実際に活用したい人はご自分で2017年の株価データで計算させてみて下さいね。

しかしながら、実際にデイトレに使ってみると、1605の値動きはけっこう性悪で、計算上は下がると思ったのに、とことん上がったり、逆にとことん下がる日が多いので感覚的な逆張り指標でデイトレに使うとけっこうヤラレる日があります。自分の価格決定モデルに対して乖離率が一定レベルのときに売買したとき、どうなったかは統計を取って売買優位性を判断すべきでしょう。上手にやれば1605の売買システムを作ることも可能です。逆張りの平均回帰型と順張りモメンタム型の2種類を作れそうですな。こうした売買ルール構築のための一般的な教科書としては、クオンツトレーディング入門という本が参考になると思います。このほか「期待上昇率と、実際の上昇率の差を累積していって、それが一定レベルになったら買うとどうか?」というようなアイデアなど、今回の結果も活用した手法は幾つか考えられると思います。

あんまり話すとメシの種がなくなるので、この辺にしときますか。筆者はデイトレでよく売買します。買うこともあれば空売りすることもあります。条件を満たしたらエントリーし、一定条件で返済します(利益でも損失でもルールを決める)。ちなみにこの銘柄は嫌いです!何度も痛い目に遭っているw

アメリカがシリアの空軍施設を巡航ミサイルで攻撃後の原油の動き
日本企業の石油埋蔵量
(広告)最小二乗法による実験データ解析―プログラムSALS (UP応用数学選書 7)

CFDで儲けるなら価格調整額、金利調整額、権利調整額を理解せよ

CFD取り扱い会社のホームページで「価格調整額の受け払いが発生します」「金利調整額、権利調整額の受払いは発生しません」などと書いてありますが、意味不明の方が多いと思うので簡単に説明しておきましょう。

CFDは、投資対象物(原油とか株とか)に対して、低資金でレバレッジをかけて投資できる優れた投資商品でありますが、投資対象物によって、価格変動以外の要因でも費用が発生します。これは受け取りになる場合と支払いになる場合があり、価格変動を当てて儲かったと思いきや、それを遥かに上回る調整額の支払いのせいで損をすることがあるので、よ~く理解しないと痛い目に遭います。「資金配分をしっかりしてナンピン買い下がりをして2~3年保有することも辞さない」という方針でも、調整額の積み重なりによって痛い目に遭うことが十分ありえるので、調整額の仕組みは十分理解しましょう。

投資対象物 発生する調整額 いつ発生するか
先物 価格調整額 先物のロールオーバー時
ETF,ETN,個別株 金利調整額 日々発生
ETF,ETN,個別株 権利調整額 権利日前後
スポット商品 金利調整額 日々発生

 まず投資対象物が先物の場合です。原油CFD、天然ガスCFD、日経平均CFD(GMOクリック証券CFDでは日本225という名称)などでは、期限が短い先物の価格に連動してCFD価格が変動するようになっています。先物には取引期限があり、取引期限が到来するとその先物は上場廃止となってしまいます。このため、CFDが参照する先物は、次々と次の取引期限の先物に乗り換えて行かねばなりません。乗り換えのことをロールオーバーと言いますが、ロールオーバー時において期限の短い先物とその次の先物には価格差がありますので、そのときの価格差を調整しなければなりません。これが価格調整額です。原油先物や天然ガス先物は限月が毎月ありますのでこれらのCFDは毎月価格調整額が発生しますが、日経平均先物やニューヨークダウ先物は限月が3,6,9,12月の4つだけなので、これらの価格調整額は年4回だけ発生します。

CFD会社取り扱い銘柄 発生する調整額 いつ発生するか
原油CFD 価格調整額 NYMEXのWTI原油先物のロールオーバー時(毎月1回)
天然ガスCFD 価格調整額 NYMEXの天然ガス先物のロールオーバー時(毎月1回)

期限が長い先物ほど価格が高い状態を順鞘(コンタンゴ)と言いますが、コンタンゴのときにCFDを買っている人は価格調整額は「支払い」となります。価格調整額の存在により「あれ?俺って幾らで買ったんだっけ?」という状態に陥ることがあるので注意が必要です。乗り換え前後での直接の損得は無いのですが、チャート上は儲かっているのに損だった、という「誤解」をしやすい仕組みのせいで損をする人が多いです。先物価格には、金利や配当の影響は既に反映されておりますので金利調整額、権利調整金は発生しません(その代わりロールオーバー時にドカンと一気に価格調整額が発生するわけです)。

 次に投資対象物がETF、ETN、個別株の場合です。これは金利調整額が日々発生します。株で信用取引をする方はよくご存知だと思いますが、信用買いをすることは借金して株を買うことと同じなので金利を払いますよね。同様にCFDでETF/ETNや株を買えば支払い金利が発生します。また株で信用売り(空売り)すると貸し株料を支払いますよね。同様にCFDでETF/ETNや株を空売りすれば貸し株料に相当する支払いが発生します。SBI証券のHYPER空売りを利用されている方などはよくご存知かと思いますが、銘柄によっては貸し株料がウシジマ君のような闇金並みのことがあります。CFDでレバレッジをかけて空売りをすると、卒倒しそうになるくらいの貸し株料(金利調整額として徴収される)が発生するリスクがありますのでご注意を。特に構造的に値下がりしやすい銘柄(ブル型ETF、ETNなど)は、貸し株料が想像以上に高額になる場合がありますので十分注意しましょう(貸し株が枯渇して新規の売り注文ができない可能性もあります)。

CFD会社取り扱い銘柄 発生する調整額(※1,※2) いつ発生するか
原油ブル2倍ETFのCFD 金利調整額 日々発生
原油ベア2倍ETFのCFD 金利調整額 日々発生
天然ガスブル3倍ETNのCFD 金利調整額 日々発生
天然ガスベア3倍ETNのCFD 金利調整額 日々発生

(※1)CFDの買いのときは株の信用取引の買い方金利と同様に支払い金利が発生する。CFD売りの対象となる株やETN等の貸し株料が小さい(あるいはゼロの)銘柄の場合の、CFD売りの場合は受け取り金利となるケースもあるのだが、資源関連のレバレッジ型ETN等は貸し株料が高額か、または空売り不可なので、金利は支払うものと考えておいたほうが良いです。
(※2)原油ETF,天然ガスETNの運営者は先物市場で先物の建玉を持ちながら、余資は米国債等で運用しているため金利収入がある。つまり理屈上は後述の権利調整金の授受が発生するはずだが、実態として殆どゼロのため本稿では無視するものとする。

株で優待狙い売買をしている方などはよくご存知だと思いますが、株の場合は「権利付き最終日」をまたいで信用取引で株を買い持ちしていると、配当は貰えないけれど配当金に応じたお金が貰えますよね。信用取引で株を空売りしてる人は、配当金に応じたお金を支払わなければならないですよね。それと同じ理屈でCFDでも配当分の授受が必要です。これが権利調整金。CFDで買ってる人は配当分の調整金を貰えるけど、売ってる人は配当分の調整金が徴収される、ということです。GMOクリック証券や、IG証券では大手石油メジャー(例えばエクソンモービル)の株をCFDで買うことができます。このような投資をした場合には権利付き最終日前後で権利調整金の授受が発生します(レバレッジをかけて株を購入しているのと同じなので金利調整金も発生します)。

最後に、金スポットなどのスポット商品CFDを買ってる場合はどうでしょうか。これは借金して金の現物(スポット)を買っていることと同じです。借金したら金利を払いますよね。それが金利調整額というわけです。金スポットにレバレッジをかけた取引なのに金利が徴収されない取引もあります。それは東京商品取引所に上場されている東京ゴールドスポット100という銘柄です。本来はCFD同様に支払い金利が発生するはずなのですがそれが発生しません。つまり、金スポットCFDを買うよりも東京ゴールドスポット100を買うほうが圧倒的に有利です(長期で買い持ちしてもコストがかからない為、年単位で見ると莫大な差となる)。公的な取引所で取引されているので価格形成も透明で流動性も十分です。

原油をトレードするなら先物とCFDのどっちが良いか?
原油CFDの鞘滑り取りでコンタンゴを収益化する
原油CFDを長期で買い持ちすると損をする
原油CFDの売買差金は損失でも、価格調整額を合計したら利益になることもある
(広告)東京ゴールドスポット100ならEVOLUTION JAPAN株式会社[EVOCX]
(広告)原油CFD,原油ブル2倍ETFのCFD,エクソンモービルのCFDが売買できるGMOクリック証券CFD
(広告)米国オイルメジャー株の扱い銘柄がかなり多いIG証券
(広告)株主優待ハンドブック 2016-2017年版 (日経ムック)
(広告)映画 闇金ウシジマくん [DVD]

注:IG証券に関しては本稿と異なる箇所があります。先物を原資産とするCFDでも金利徴収があるようです。

原油CFDの鞘滑り取りでコンタンゴを収益化する

古くから知られた利殖ノウハウの一つとして「鞘滑り取り(さやすべりとり)」というものがあります(ローリング[Rolling]ともいいます)。簡単に言うと「順鞘の先物は割高なので売りが有利。だから順鞘時に売って長期間ほったらかしにして、順鞘による減価を時間をかけて収益化する」という技法です。多少値上がりしても資金不足にならないような資金配分で売るのがポイントで、資金が少ない人が過大な数量を売るとたちまち追証攻めにあって破綻してしまうので、簡単に見えて奥の深い手法です。価格が1.5倍になっても鼻歌を歌える程度の資金配分で取り組むべき手法と言えるでしょう(下に出ている例はうまく行った例であり、実際は失敗して酷い目に遭う可能性もある戦略です!注意!)。なお、鞘滑り取りは、世界三大利殖の一つで、残り二つは鞘取り、オプションの売りです。

原油CFDの場合は取引会社が自動的にロールオーバーしてくれる仕組みになっています(一部例外あり)。WTI原油先物は、多くの期間で順鞘(コンタンゴ)のことが多いため、原油CFDを控えめに売って長期間ほったらかしにすることで、手間をかけずに鞘滑り取りを実行することができます。もちろん、順鞘が潰れて逆鞘(バックワーディション)になる可能性も否定できませんが、WTI原油先物市場に突っ込まれた投機資金のロールオーバー時の挙動を考えると逆鞘化する可能性よりコンタンゴが継続する可能性のほうが高いであろうと筆者は考えています。

実例を見てみましょう。下図は2008年に原油が暴騰してから暴落したときのチャートです。2009年の最初の日に原油CFDを46.34ドルで追撃売りを行い(逆張りで買いたくなるのを我慢して逆に売る)、4月末に51.12ドルで買い戻したとしましょう。
WTIつなぎ足チャート(2008年1月~2009年12月)

拡大図は下図となります。46.34ドルで売って、51.12ドルで買い戻すので、損に決まってるだろ?と思うでしょ。ところが、毎月のロールオーバー時の「価格調整額」を考慮すると話が変わってきます。

WTIつなぎ足チャート(2009年1月~2009年4月のみ)

この時期は大きな順鞘(コンタンゴ)でしたので原油CFDを売り建てしていた人は、ロールオーバーごとにけっこうな額の価格調整額を受け取れた計算になります。順鞘時のロールオーバーでは「期近限月を安く買い戻し、一つ先の限月を高く売り直す」というオペレーションが行われます(原油CFDを買ってる人は全く逆となります)。したがって大きな順鞘が続いている時期に原油CFDを売っていると、毎月毎月、価格調整額を受け取れるので、値上がり幅が「価格調整額の受け取り総額」より小さければ利益を得ることができるわけです。下図はロールオーバーによって対応する先物の限月が変わっていく様子を別の色で表示したものです。安く売って高く買いなおしてる様子が分かりますよね。千切れている差額分が価格調整額に相当します。想像を遥かに超えるありえないくらいの段差があることがわかります。WTI原油先物は、現物決済の受け渡し場所であるオクラホマ州クッシングの在庫状況によっては投売り状態に近くなることがあります。このためWTI原油をトレードする人はクッシング在庫は要チェックです。

原油CFDのロールオーバーの様子(2009年1月~2009年4月)

次に示した図は、ロールオーバー時の価格調整額を補正したときのチャートです。期近原油先物を繋いだチャートは「つなぎ足」などと呼ばれますが、ロールオーバー時の差を修正したチャートは「修正つなぎ足」と呼ばれます。実質的な損益が分かるチャートは修正つなぎ足のほうです(上図の色違いのチャートを繋げるときに、価格調整額分ずらして作成したチャート)。世の中一般のチャートは、単なる「つなぎ足」で表示されていることが多いです。このため先物相場の仕組みをよく知らない人は、つなぎ足だけのチャートを見て「原油が上がれば儲かる」と単純に考えて原油CFDとか原油ETFをナンピン買いしてしまうわけですが、実際には毎月のロールオーバーでコストがかかるため「上がってるように見えてロールオーバーで損をするのでCFDやETFはサッパリ上がらない」ことがよく起こります。これを逆手にとるのが鞘滑り取りという技法です。

WTI原油つなぎ足と修正つなぎ足の比較(2009年1月~2009年4月)

この期間(2009年1月~4月末)において、ロールオーバー時の順鞘幅の合計は15.75ドルでした(第5営業日の終値でロールオーバーしたとして計算。ロール日を多少ずらしてもたいして変わりません)。つまり原油CFDを売っていた人は価格調整額として15.75ドルを受け取っていました。この期間の期近限月の値上がり幅は4.78ドルですから、原油CFDを売っていた人は値上がりによって4.78ドル損をして、価格調整額によって15.75ドル儲かっていたということになります。

ところで、鞘滑り取りという手法は、本来はこのような数ヶ月以下の短期トレードではありません。長期間、ひたすら売りっぱなしにして、順鞘の乗り換え分を地味に積み重ねていく方法です。下図は2008年1月から2016年12月までの長期チャートです。赤線が「期近つなぎ足」、すなわち、皆さんがよく見るチャートです。緑線は「修正つなぎ足」、すなわちロールオーバー時の価格調整分を補正したチャートとなります。
WTI原油つなぎ足と修正つなぎ足の比較(2008年1月~2016年12月)

赤線を見ると、2008年1月に約100ドルで売って2016年末まで粘った場合(途中50ドル逆行する局面があるので耐えるのは無理かもしれないが)、約45ドルの利益に見えますよね。ところが原油CFDを売って放置した人は(鞘滑り取りをしていた人は)、順鞘時のロールオーバー時には価格調整額が受け取れますからそれが積もり積もって、マイナス15ドルまで価格が下がったことと同じ利益を享受できます(緑線を見て下さい)。つまり利幅は115ドルということです。これが鞘滑り取りの威力であり、また、「買ってる人が知らず知らずに大損する」落とし穴でもあります。※逆にCFDを買ってずーっと放置した人は115ドル幅の損となります。

筆者の場合は短期トレード用の口座と、売りっぱなし口座に分けておき、鞘滑り取り用の口座は、低レバでひたすら粘るという感じで運用してます。

原油CFDを扱うCFD会社の比較。銘柄、手数料、スプレッドなどなど。
先物つなぎ足を見ると騙される
原油CFDの売買差金は損失でも、価格調整額を合計したら利益になることもある
原油CFDを長期で買い持ちすると損をする。
ドバイ原油先物でコンタンゴ拡大を狙うサヤトリ
WTI原油先物のフォワードカーブと順鞘による負のロールイールドによる原油ETFの減価

原油ETFの影響でWTI原油はコンタンゴになりやすい?!

1699(NEXT FUNDS)NOMURA原油インデックス上場の時価総額は2017年4月20日現在、約325億円です。為替を109.14円/ドル、WTI原油先物を49.62ドル/バレルとすると、WTI原油先物を約6000枚買ってる計算になります。1671 WTI原油価格連動型上場投信の時価総額は2017年4月20日現在、約387億円です。同様に計算すると、WTI原油先物を約7000枚買ってる計算になります。米国市場の最大の原油ETFはUnited States Oil Fund(通称USO)で、時価総額は約25億ドルであり、WTI原油先物を約52000枚買ってる計算になります。ロンドン市場にもWTI原油から組成されてる原油ETFがあります。ETFS Commodity Securities Crude Oil(シンボルはCRUD)です。時価総額は約8億ドルなので、WTI原油先物を約16000枚買ってる計算になります。米国のレバレッジ型原油ETFは、ProShares Ultra DJ-UBS Crude Oil(通称UCO)で時価総額は約9億ドルであり、レバレッジ2倍なので、WTI原油先物を約37000枚買ってる計算になります。

名称 市場 買い持ちWTI原油先物
原油インデックス連動型上場投信(1699) 東京 約6000枚
WTI原油価格連動型上場投信(1671) 東京 約7000枚
United States Oil Fund(USO) New York 約52000枚
ETFS Commodity Securities Crude Oil(CRUD) London 約16000枚
ProShares Ultra DJ-UBS Crude Oil(UCO) New York 約37000枚

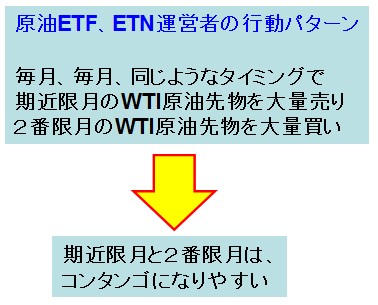
ほかにもWTI原油から組成されているETN,ETFがありますが、とりあえず、上に掲げたものだけでWTI原油枚数を合算してみますと、6000+7000+52000+16000+37000=118000枚となります。これらのETN、ETFは、WTI原油の当限(とうぎり。期限が一番短い先物、あるいは期近限月と呼んでも良い)または2番限(にばんきり。期限が2番目に短い先物)を買い持ちしているわけですが(直接買っているとは限らないけどもスワップディーラー等を介して間接的に買っている)、2017年4月20日現在のWTI原油先物の期近限月の取組高は62万枚に過ぎません。要するに、最も取引量の多い期近限月の買い玉の1/5は、ETFやETNの買い玉であるわけです。ちなみに2番限の取組高は23万枚です。

ETF,ETNによってロールオーバーの日は若干異なりますが、だいたい同じ時期にロールオーバーしてきます(期近限月を売り、2番限を買う)。体重62キロの人が12キロの重りを持ったら重いですよね。同じように取組高が62万枚しかない先物に12万枚の売り圧力がかかり、取組高が23万枚しかない2番限に12万枚の買い圧力がかかるわけです。

WTI原油関連ETFのマーケットインパクト

自分の注文で値段を不利に動かしてしまうことを「マーケットインパクト」と言いますが、原油関連ETF,ETNはロールオーバー時に、原油先物市場に大きなマーケットインパクトを与えている可能性が高いです。要するに期近限月と2番限のコンタンゴを拡大させる圧力が、毎月、毎月、発生している可能性が高いです。自分(ETF,ETN)の注文のせいで、不利なロールオーバーを余儀なくされている可能性が高い、ってことです。

ETF,ETNを通じてWTI原油先物市場へ資金がたくさん流れ込んだ2007年頃以降、ほとんどの期間で、WTI原油先物市場は順鞘(コンタンゴ)でした。市場規模に対して過大な投機資金が流れ込んだ影響でこのようになった可能性が高いのではないかと筆者は考えています。

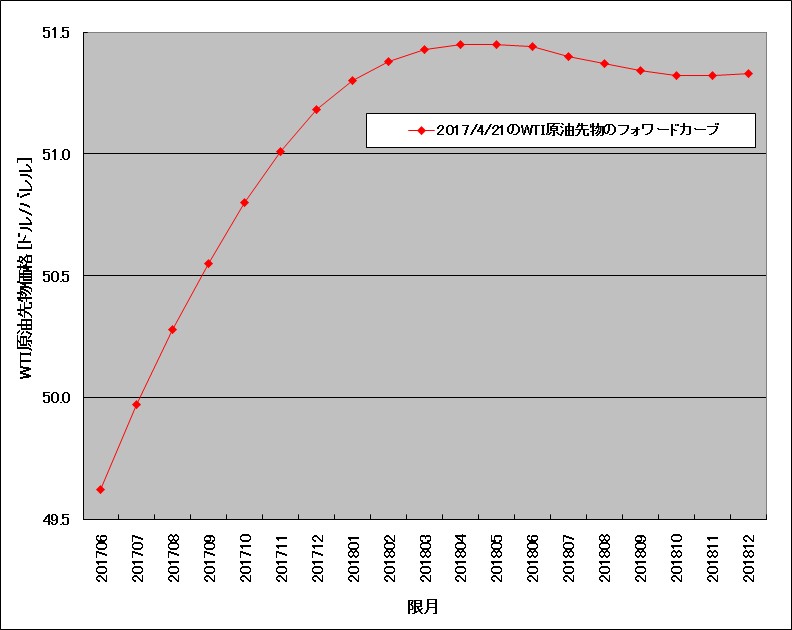
OPECの減産のニュースで、WTI原油先物のコンタンゴは確かに縮まりましたが、2017年4月現在、依然としてコンタンゴを維持しています。

2017年4月21日現在のWTI原油先物のフォワードカーブ

このことから、投機資金がたくさん入っている近年の原油先物市場は、逆鞘(バックワーディション)になりにくく、コンタンゴが維持されやすい状況であると考えられます。コンタンゴが続く時期は「原油CFDや原油ETFの買いは不利」です。これはロールオーバー時に「安く売って高く買う」オペレーションが毎月、毎月、行われるためです(そういう運営をするというルールになっているから文句を言っても仕方ありません)。逆に言えば、コンタンゴが継続するという前提であれば「原油CFDは売りが有利」です(原油ETFもロールオーバーの影響の点では売り有利ですが、ETFの空売りにはコストがかかる点が不利)。有利というのはコンタンゴだけに注目しているだけなので、もちろん、価格が上がれば損をします。コンタンゴが継続するなら売りっぱなしにすれば、ロールオーバー時のコンタンゴ分の積み重ね(CFDで言うところの価格調整額の受け取りの積み重ね)があるので、積み重ね分より値上がり幅が小さければ、利益を得ることができます。

原油CFDを長期で買い持ちすると損をする。
原油ETFを長期で買い持ちすると損をする。
WTI原油先物のフォワードカーブと順鞘による負のロールイールドによる原油ETFの減価
ドバイ原油先物でコンタンゴ拡大を狙うサヤトリ
原油CFDの鞘滑り取りでコンタンゴを収益化する
(広告)WTI原油CFDの売り建てができるGMOクリック証券CFD
(広告)WTI原油CFDの売り建てができるDMM CFD
(広告)ブレント原油CFDの売り建てができるIG証券

EIA週間統計:天然ガス在庫推移(グラフ)

天然ガスの需給動向を読むにあたり、EIAから毎週発表される週間在庫統計は非常に重要です。EIAはDOE(Department of Energy,米エネルギー省)内の組織ですのでここで発表される数値は米国の公式な在庫統計値となります。天然ガスは主に暖房用途で使われておりますので冬場にかけて在庫を積み上げていき、暖かくなる春には在庫が最も減る、という季節傾向がはっきりと見られます(下図、2019年9月27日分[10月3日発表分]まで記載)。今年は昨年のように超低在庫ではないので大暴騰の可能性は低いでしょう。

EIA発表 天然ガス週間在庫統計(2015~2019年比較)

冬場は暖房用途が多いことを考慮すれば、CFDなどを使って天然ガス投資を行うかたは、これに加えて米国内の気温予想を見ると参考になると思います。冬場に天然ガス価格が吹き上げるときは、米国に強い寒波が襲来したときが多いです。アメリカ海洋大気庁(NOAA)では、気温(Temperature)と降水量(Precipitation)の短期予想、長期予想をカラフルな絵で無料で見ることができます。

2018年11月の天然ガス暴騰の件
天然ガスブル3倍ETNの特徴と取引上の注意点、攻略のヒント。
天然ガス在庫量在庫はこちら。Excel形式で無料でダウンロード可。
注目すべき毎週発表される原油統計2つ
(広告)初心者でも天然ガスCFDを少量で取引しやすいGMOクリック証券CFD
(広告)天然ガスCFDを取引できるサクソバンク証券株式会社