「ETFとETN」カテゴリーアーカイブ

1699 NOMURA原油インデックス連動型上場投信の取引所価格と基準価額の比較

ETFは株式と同じように、市場で自由に売買できる投資信託です。一般的な株式の株価は取引所での取引価格で決まりますが、ETFは理論的な価値(基準価額)を中心に、マーケットメーカーが大きな数量で売りと買いの指値を出してきますので、取引所で取引される価格は、基準価額と近い値にほぼ収斂します。但し取引所価格が基準価額から大きく乖離するリスクが皆無であるわけではありません。

マーケットメーカーはボランティアではありません。マーケットメイクという「作業」を行うことで「裁定取引による僅かな利益」を獲得できる程度の値鞘を獲得できなければ、この作業を日々継続することができませんので、少なくとも損をしないところに、売りと買いの指値を出してきます。板画面において、たくさん並んだ分厚い指値がマーケットメーカーのものだと思われます。

彼らの具体的な作業内容は、市場でETFが割安なときは買い集めつつ他市場で売りヘッジを行い、市場でETFが割高なときは売り向かうとともに他市場で買いヘッジを行うことです。値上がり益や値下がり益を狙うのではなく、割安を買い割高を売ることで僅かな利益を積み重ねていくスタイルです。

例えば1699が東証で割安な場合、マーケットメーカーは「割安な1699を東証で買う&WTI原油先物を売る&為替ヘッジを行う」という作業を行っているはずです。しかしこれらの作業は相当な手間がかかるため、取引時間中に絶え間なく完璧なマーケットメークを行うことは著しく困難です。このため「1699が基準価格より安すぎる状態」や「1699が基準価格より高すぎる状態」が稀に発生してしまいます。

どんなときに「1699が基準価格より高すぎる状態」になるでしょうか?大手証券会社の営業マンが大手顧客の株好きの社長さんを訪問して雑談しているとしましょう。
営業マン:「社長、1699というETFで原油に投資できます。買いませんか!」
社長:「よっしゃ。いますぐ成行で1億円分買ってくれ」
こういう日には、「1699が一瞬、割高な値段」になるのは間違いありません。割高な値段が継続する場合というのは、マーケットメーカーは裁定取引で利益を得るチャンスですから、裁定取引益が出ないレベルまでETFが売られることになります。ただし、マーケットメーカーの資金枠や空売りに供することのできるETFの数量は無限ではありませんから、100%売り向かってくるとは限りません。

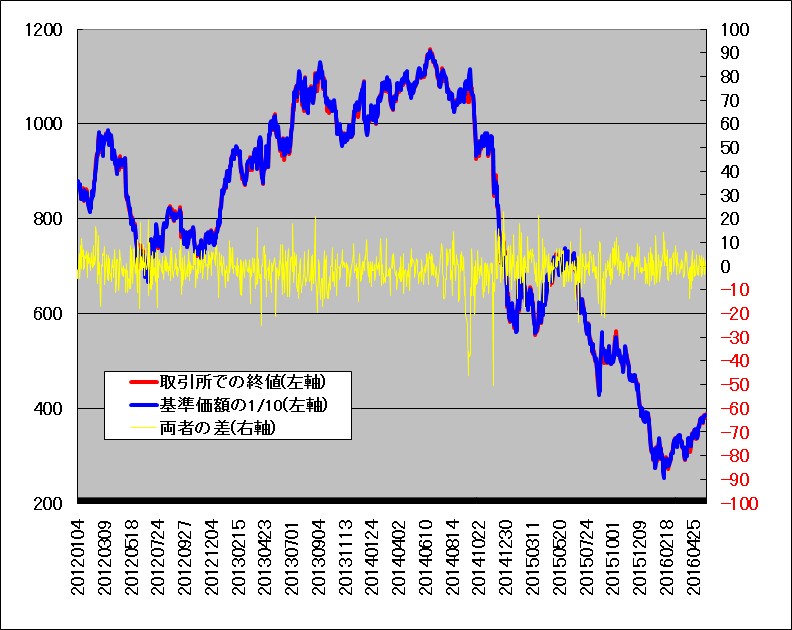
話が少々飛躍しましたので戻します。2012年1月から2016年5月において、1699の取引所の終値と、基準価額を比較した結果を下図に示します。1699は10株が売買単位ですので、基準価額を1/10にしたものと比較しております。赤線が東証での1699の終値、青線が基準価額、黄線(右軸)が両者の差です。2014年9月25日に46円もの差異が発生しておりますが、それ以外は両者の差は、ほとんどピッタリと一致しています。

野村原油1699の基準価額と取引所価格の比較(2012年~2016年)

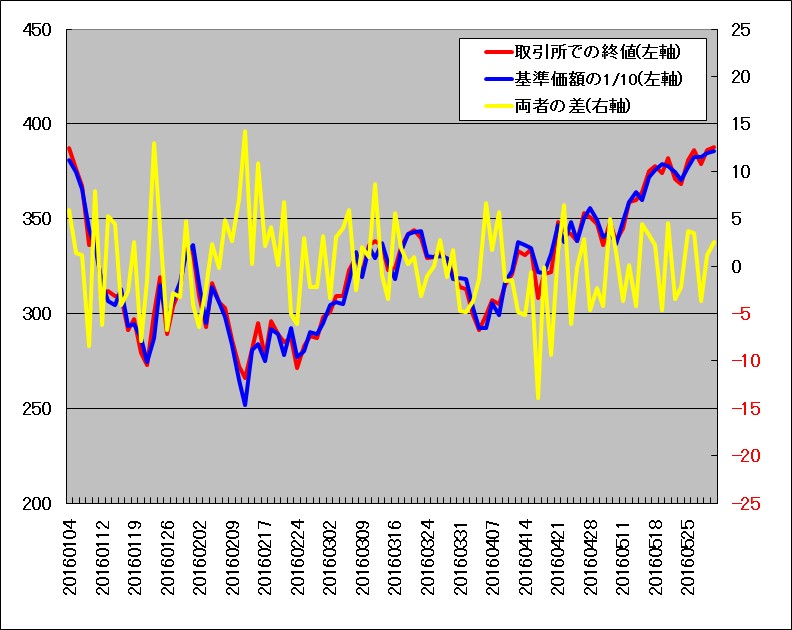
2016年1月~5月の期間のみ拡大した結果を下図に示します。5~10円程度ずれる日があるものの、取引所での価格と基準価額は、ほとんど一致していることが分かります。つまり1699は東証でバッチリとマーケットメイクされており正当な価格で取引されている、ということが分かります。原油先物価格がけっこう上がってきたわりに1699が上がってこないのはおかしいのでは?というのはまた別の話です。この原因は原油先物のロールオーバーによる減価と為替です。

野村原油1699の基準価額と取引所価格の比較(2016年1月から5月)

2038「NEXT NOTES 日経・TOCOM 原油 ダブル・ブル ETN」の価格シミュレーション(2)

下図は2014年9月から2016年5月の、東京商品取引所(TOCOM)原油先物(ドバイ原油先物)と、2038「NEXT NOTES 日経・TOCOM 原油 ダブル・ブル ETN」の償還価格の関係です。TOCOM原油先物は赤と青の線で示されておりますが、これは毎月、先物の限月を乗り換えて行ってるようすを示します。見ての通りTOCOM原油価格に対して2038の価格は著しく低迷しております。この価格低迷は、別稿で述べたように、商品設計上は間違っておりません。直感的、あるいは感情的には納得できないわけですが。

TOCOMドバイ原油先物価格と、原油ダブルブルETN(2038)の比較チャート

赤と青の線で示した原油価格は、一見連続的に繋がっているように見えます。しかし実際には下図のように繋がっておらず、安値で売って高値で買い直すロールオーバー(限月乗り換え)を毎月繰り返しています。時期によっては有利なロールオーバーをする場合もありますが、価格低迷期は不利なロールオーバーになる場合が多いです。

TOCOMドバイ原油において、割高な価格でロールオーバーする様子

ありえない仮定ですが原油価格が2014年9月から2016年5月の価格変動の逆に動いたらどうなるか計算してみることにしました。まず、限月交代の影響を調べるために、TOCOM原油先物の修正つなぎ足を作成ししました。結果を下図に示します。赤と青の線は原油価格は毎月ロールオーバーしている中心限月(一番期限の長い6番限)であり、緑の線は修正つなぎ足(ロールオーバーするときの2つの限月の価格比に応じて修正)です。見かけ上の原油価格の変動は67120円から32960円の下落ですが、ロールオーバーによる毀損分(減価分)を修正すると67120円から25956円への下落となります。

TOCOMドバイ原油においてロールオーバー分を修正した、修正つなぎ足チャート

この修正つなぎ足を使って、時計を逆に進めた場合(2016年5月31日から2014年9月1日まで遡った場合、すなわち修正つなぎ足の原油価格が25956円から67120円まで戻った場合)、2038の償還価格が幾らまで上昇するかを試算した結果を下図に示します。

TOCOMドバイ原油の価格変動を現在から過去に時計を逆行させたとき原油ダブルブルETN(2038)の試算結果

時計を逆に進めた、という無茶な仮定下において、2038は4569円まで戻ることが分かりました(注意です。2038の価格は価格変動の仕方によって全く結果が変わるため原油価格が2014年9月レベルまで戻れば2038が4500円まで必ず戻るわけではありません。あくまでも今回の仮定条件での話です)。2014年9月1日の2038の終値は13390円でしたが、その半分にもなりません。変動率の高いレバレッジ型ETFの長期保有は原理的に不利なのですが、今回の試算結果でもやはり不利です。短期トレードだけに活用しましょう。

原油ETFでロールオーバーの影響を具体的に計算してみよう

原油ETFは「期限が短い原油先物を買っていて期限が来ると、次の期限の原油先物を買い直す」という行動を毎月行っています。これをロールオーバー(限月乗り換え)と呼びます。買い付ける原油先物の限月を分散することによってロールオーバーの影響を減らすように工夫されたETFは米国には存在しますが(シンボルUSL)、取引量は多くありません。東証の1699や1671は、「最も流動性があるが最も期限の短い原油先物」を毎月ロールオーバーするタイプのETFです。ロールオーバー方式の点では、もっとも主流のタイプです。

金(ゴールド)のETFにおいては、現物のゴールドを保管するタイプのETFも存在します。しかしながら原油現物は可燃物の液体であり保管が大変です(つまり保管コストが非常に高い)。したがって現物保管型のETFを作ることは著しく困難であり、少なくとも現時点では存在しませんし今後も組成されることはないでしょう。

ロールオーバーにより、原油ETFが毎月何%くらい毀損するかは自分で計算することができます。以下のようなETFを想定します。計算を簡単にするためドル建で計算します。
時価総額:1000万ドル
WTI原油先物:50ドル/バレル

先物の数量は1枚、2枚というように数えます。WTI原油先物の1枚あたりの数量は1000バレルですので、1枚あたりの原油の総代金は50000ドルになります(50ドル/バレル×1000バレル/枚×1枚)。ETF全体で1000万ドル分の原油を買い建てるわけですので、1000万ドルを50000ドルで割ることで必要数量が200枚というように計算できます。

何日か経過して、ロールオーバーする日がやってきたとしましょう。50ドルで200枚買ってあった原油先物は、その日は51ドルまで上がっていたとしましょう。この時点でETFの時価総額は51ドル/バレル×1000バレル/枚×200枚=1020万ドルまで増加しておりました。

原油先物は期限が一ヶ月違うものが多数取引されておりますが、期限が一つ先の先物が53ドル/バレルだったとしましょう。期限が先のものほど価格が高い状態を順鞘(じゅんざや)とかコンタンゴと呼びます。時価総額が1020万ドルを維持したまま乗り換えるので、1020万ドルを53000ドル(53ドル/バレル×1000バレル/枚×1枚)で割った枚数を買うことになります。そうすると必要枚数は192枚となります(小数点以下は切り捨てました)。

ロールオーバー前は200枚買っていたので、原油価格が1ドル上がることでETF総額は20万ドル上昇しますが(1ドル/バレル×1000バレル/枚×200枚=20万ドル)、ロールオーバー後は192枚しか買っていないので、原油価格が1ドル上がることでETF総額は19.2万ドルしか上昇しません(1ドル/バレル×1000バレル/枚×192枚=19.2万ドル)。原油先物が上昇してる割にETFが上げ渋る理由がまさにこれです。

上の例から分かるように、ロールオーバー前後における先物の買い建て数量は、ロールオーバーする先物同士の価格比に応じて変化します。
51÷53=0.962
192÷200=0.96
原油先物が順鞘のときは、ロールオーバーによって買い建て数量が減るので、その後の値上がり益の一部しか享受できなくなるわけです。

下表は2016年1月~5月のニューヨーク市場第5営業日の原油先物のロールオーバーする2つの先物、すなわち、当限(期限が一番短い先物)と2番限(期限が2番目に短い先物)の価格と、それから計算される、価格差、価格比を表にしたものです。価格差は順鞘のときにマイナスとなるように符号を決めました(原油CFDの価格調整比に相当)。価格比は、上で述べたようにロールオーバー前後における先物の買い建て数量比に相当します。ロールオーバー日の当限と2番限の価格から、比を求めることにより、ロールオーバー前後でETF価格に与える影響を計算することができます。

日付 当限価格 2番限価格 価格差 価格比
2016/1/8 33.16 34.32 -1.16 0.96620
2016/2/5 30.89 32.72 -1.83 0.94407
2016/3/7 37.90 39.82 -1.92 0.95178
2016/4/7 37.26 38.49 -1.23 0.96804
2016/5/6 44.66 45.32 -0.66 0.98544
2016/6/7 50.36 50.92 -0.56 0.98900

下表は2013年~2016年において、原油先物を毎月第5営業日にロールオーバーしたと仮定した場合に、ETF価格が毀損(あるいは減価)する割合を計算したものです。「毀損」という言葉は悪いイメージがありますが、先物市場の構造上避けられないものでありETF運営会社が差額をポケットに入れているわけではありません。運用ルール通りロールオーバーしてゆくと避けられない現象である、ということだけです。毀損分は結果として先物市場で売り建てをしている者の利益になっているわけですが、主として生産者の売りヘッジ玉の利益になっているのであろうと考えられます。

月 2013年 2014年 2015年 2016年
1月 0.99519 0.99784 0.99006 0.96620
2月 0.99460 1.00533 0.98457 0.94407
3月 0.99489 1.00578 0.96386 0.95178
4月 0.99667 1.00661 0.97205 0.96804
5月 0.99750 1.00810 0.98364 0.98544
6月 0.99751 1.00706 0.99278 0.98900
7月 1.00116 1.00593 0.99155
8月 1.00443 1.00672 0.98895
9月 1.00968 1.00663 0.98605
10月 1.00194 1.00989 0.98781
11月 0.99640 1.00064 0.97405
12月 0.99745 0.99818 0.95802
1~12月 0.98739 1.06025 0.79491

上の表において0.99となっていれば、0.01毀損するわけです。2ヶ月以上ETFを保有する場合は、掛け算で効いて来ます。例えば2016年1月~5月の場合、0.96620×0.94407×0.95178×0.96804×0.98544=0.82820となり、ロールオーバーによってETF価格が約17.2%毀損していることが分かります。1699や1671の場合は、これに加えて為替の影響があります。2016年1月4日~5月27日で、120.4円から109.8円まで円高が進行していますので、109.8÷120.4=0.9119となり、約8.8%は為替による毀損分です。

WTI原油先物(期近)は2016年1月4日~5月27日の期間で36.76ドルから49.33ドルまで34.2%上昇していますが、ロールオーバーで17.2%毀損しています。実質的な原油価格は49.33×0.828=40.85ドルとなり、実質的値上がりは僅か11.9%です。期近つなぎ足の原油チャートを見ると上昇幅が大きく感じられますが、実際にはこの上げ幅を享受することはできません。更に円高で8.8%損しているため、これらが相殺されて利益が無いというわけです。なお、筆者の計算よりも実際の1699価格のほうが僅かに目減り幅が大きくなりましたが誤差の範囲であり、公開情報通りの運用がなされていると思われます。米国最大の原油ETFであるUSOも、ロールオーバーで毀損するのは同じことです。米国株が買える証券会社でUSOを買い付けしたとしても、ロールオーバーの影響は免れません。

2016年1月4日から5月27日のWTI原油価格(期近)と、ロールオーバー分を補正した原油価格と、1699 NEXT FUNDS NOMURA 原油インデックス連動型上場投信の比較図を以下に示します。見やすくするため、1月4日を100としてあります。
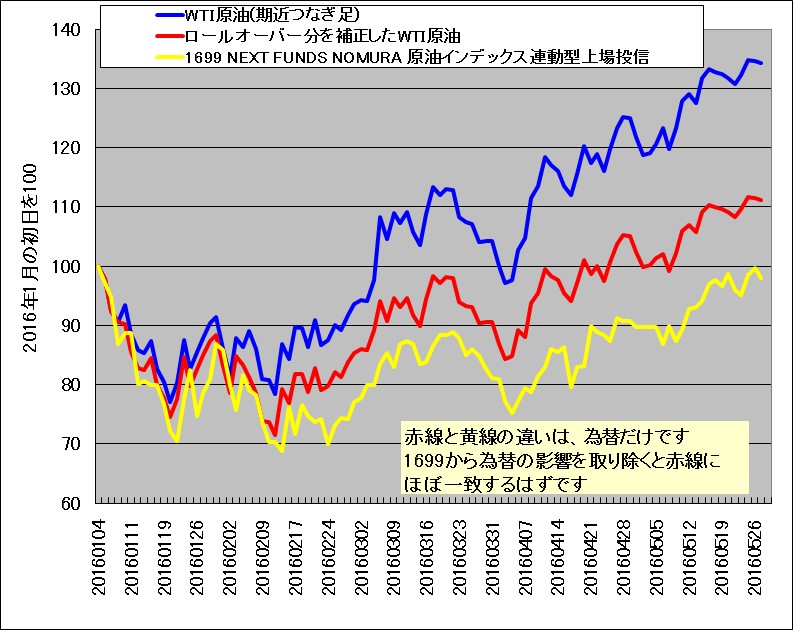
WTI原油先物のつなぎ足(ロールオーバー分を補正)と野村原油1699の比較チャート

信用取引の名義書換料に注意せよ!

信用取引の買い建て玉が、権利確定日をまたいで建てられている場合に、名義書換料という経費が発生します。この金額は証券会社によって異なりますが、証券会社によっては予想を超えるほど高額となる場合があるので注意が必要です。

名義書換料は「売買単位あたり幾ら」という設定をしている証券会社が多いのですが、近年では値がさ株の株式分割の実施により1つの売買単位が小さくなった銘柄が増加したことや、低位価格で売買単位が小さいETFやETNが存在することから、不用意に信用買い建てを行って権利確定日をまたぐことで、信じがたいほど高額な金額を請求されるリスクがあります。

名義書換料が「売買単位あたり54円(税込)」の証券会社で、1699「NEXT FUNDS NOMURA 原油インデックス連動型上場投信」を信用で1万株買ったとしましょう。最低売買単位は10株なので「1000単位」買ったことになります。この状態で権利確定日をまたぐと、名義書換料が54000円かかります(税込)。例えば2016年1月下旬の安値で1万株買ったとすると、総代金は300万円程度ですが、権利確定日をまたいで信用買い建て玉を持ち越すと、5万円超の経費を請求されるわけです。300万円に対して5万円超ですから、一撃で1%以上失うわけで無視できない金額です。

ETFやETNの場合では例外的に「売買単位あたり5.4円(税込)」というように1/10としている証券会社が多いですが、一般の株式については「売買単位あたり54円(税込)」の証券会社が多数ですから超低位株の信用買い建てを行う方は要注意です。

売買単位が100株の株が、なんらかの事件で株価が暴落して1円になったとしましょう。そして信用取引で100万株を買い建てたとしましょう。つまり1万単位の買い建てです。このようなケースで権利確定日をまたいでしまった場合、54万円の名義書換料が発生します。ルールと言っても見落としがちなルールです。十分注意して下さい。

GMOクリック証券 売買単位あたり54円(税込) ETFは、売買単位あたり5.4円(税込)。ETNは記載なし
SBI証券 売買単位あたり54円(税込) ETF/ETNは、売買単位あたり5.4円(税込)
ライブスター証券 売買単位あたり54円(税込) ETF/ETNは、売買単位あたり5.4円(税込)
楽天証券 売買単位あたり54円(税込) ETFは、売買単位あたり5.4円(税込)。ETNは記載なし
カブドットコム証券 売買単位あたり54円(税込) ETF/ETNは、売買単位あたり5.4円(税込)
松井証券 売買単位あたり54円(税込)で上限が10800円(税込) ETF/ETNも同様のようです
岡三オンライン証券 売買単位あたり54円(税込) ETF/ETNは、売買単位あたり5.4円(税込)
マネックス証券 売買単位あたり54円(税込) ETF/ETNは、記載なし

原油の季節的傾向をETF、CFD、カナダドル等の売買に利用する(1)

長期間の原油価格の変動パターンを調べると、季節的な傾向があることが分かります。最も重要なエネルギー源である原油は、ガソリン、ナフサ、ヒーティングオイル、ジェット燃料、灯油、重油など、様々な石油製品に加工されて使用されます。ガソリンは冬場より夏場の需要が大きく、ヒーティングオイルや灯油等の燃料油は冬場の需要が大きいです。

このように石油製品の需要は季節的な変動が大きく、原油全体の需給にも確実に季節的要因が作用していると考えられます。もちろん季節的要因以外にも原油価格に影響を与える要素は数多くあるわけですが、Moore Reserch発表の過去30年以上に渡る統計結果によると、原油は8~10月頃にその年の高値を取り、12~翌2月頃に安値になる傾向が見られます。ということは原油を「9~10月頃に売り、12~翌2月に買う」という方法で利益を上げられる可能性があります。

下図は、2006~2015年における、「9月1日から翌年3月31日の原油価格推移」です。相対比較するために9月1日を100としています。9月より10月以降のほうが原油価格が安くなった年は10年間のうち6年であり、勝率という点では難があります。しかし統計的には、9月以降に積極的に買うのは避けるべきであるということが分かっていれば、2014年、2015年の秋からの原油の大暴落で原油ETF(1699、1671、2038など)や原油CFDでの被害を蒙るのは避けられたかもしれないし、CFDでWTI原油を空売りすることで利益を得られたかもしれません。

9月1日を基準としたときのWTI原油価格推移(2006年~2010年)

9月1日を基準としたときのWTI原油価格推移(2011年~2015年)

別の記事で原油価格とカナダドルは相関が大きいことを示しました。ということは原油の季節的傾向は、そのままカナダドルの季節的傾向と一致する可能性があります。下図は、2006~2015年における、「9月1日から翌年3月31日のカナダドル価格推移」です。相対比較するために9月1日を100としています。2013~2014年における、対円のカナダドルのレートは、アベノミクスによる円安の影響もあり、原油価格の季節的傾向と一致しないように見えます。

9月1日を基準としたときのカナダドル(対円レート)の推移(2006年~2010年)

9月1日を基準としたときのカナダドル(対円レート)の推移(2011年~2015年)

そこで、対ドルのカナダドルのレートに直してみましょう。対ドルのレートで見ると、カナダドルも冬場に下がりやすい傾向が見られます。Moore Reserch発表の過去40年以上に渡る統計結果によると、対ドルのカナダドルが底値を付ける時期は12月頃です。カナダの原油への影響が注目されるようになったのは近年ですが、どういうわけかカナダドルは冬場に安いようですね。FXでのトレードにこうした季節性も考慮すると勝率が上がりそうです。

9月1日を基準としたときのカナダドル(対米ドルレート)の推移(2006年~2010年)

9月1日を基準としたときのカナダドル(対米ドルレート)の推移(2011年~2015年)

原油の季節的傾向をETF、CFD、カナダドル等の売買に利用する(2)
原油価格が100ドルになるとカナダドルやノルウェークローネはどれくらい上がる?
カナダドルとノルウェークローネでサヤ取りができるか?
(広告)対ドルのカナダドルの取り扱いのある通貨ペア充実のDMM FX!

2038「NEXT NOTES 日経・TOCOM 原油 ダブル・ブル ETN」の価格シミュレーション(1)

2038「NEXT NOTES 日経・TOCOM 原油 ダブル・ブル ETN」の価格は、東京商品取引所(TOCOM)の原油価格の「前日からの変動率の2倍」に応じて変動します。ポイントは「前日からの変動率」です。仕組み上、2日以上経過すると、TOCOM原油価格が変化していないのに、2038の価格が下がることがありえます。

例えば下表に示すようにTOCOM原油価格が23000円と24000円を行ったり来たりしているケースを考えてみます。初日の2038の価格は1000円と仮定します。一日目のTOCOM原油の変動率は(24000÷23000)-1をパーセント表示すると+4.347%です。2038の変動率はこれの2倍ですから、+8.696%です。つまり1000円から1087円となります(ここでは小数第一位を四捨五入して計算しています)。二日目はTOCOM原油価格が24000円から23000円に戻ってしまいました。変動率はマイナス4.166%なので2倍するとマイナス8.333%です。したがって2038の価格は1087×(1-0.08333)=996円となります。0日目と2日目を比べるとTOCOM原油価格は23000円のままですが、2038の価格は4円も下がっています。これを繰り返すと僅か10日目で、2038の価格は1000円から982円まで減価してしまいます。

TOCOMドバイ原油が1000円上げ下げした場合の原油ダブルブルETN(2038)の試算結果表

グラフにしてみるとこのようになり、じわじわと2038が減価してゆく様子が分かります。

TOCOMドバイ原油が1000円上げ下げした場合の原油ダブルブルETN(2038)の試算結果チャート

今度は下表のようにTOCOM原油価格が23000円と25000円を行ったり来たりしているケースを考えてみます。上の例よりも原油の変動量が2倍になった例です。原油価格が同じなのに、僅か10日目で、2038の価格は1000円から932円まで減価してしまいます。このように「原油価格の変動率が高いほど、2038は減価しやすい」です。

TOCOMドバイ原油が2000円上げ下げした場合の原油ダブルブルETN(2038)の試算結果表

グラフにしてみるとこのようになり、かなりの速さで2038が減価してゆく様子が分かります。これがレバレッジ型ETFの恐ろしさです。

TOCOMドバイ原油が2000円上げ下げした場合の原油ダブルブルETN(2038)の試算結果チャート

別の例を考えてみましょう。TOCOM原油価格が23000円から30000円まで急騰後、まっすぐ急落して再び23000円になってしまったとします。この場合も残念ながら、2038の価格は減価してしまっています。1000円から916円までの減価ですから8.4%も減ってしまっています。

TOCOMドバイ原油が連騰後に大きく下げた場合の原油ダブルブルETN(2038)の試算結果表
TOCOMドバイ原油が連騰後に大きく下げた場合の原油ダブルブルETN(2038)の試算結果チャート

以上をまとめると、
・原油先物価格が全く変化していなくても、2038は減価することが多い
・原油先物価格の変動率が大きいほど、2038は減価しやすい
・原油が急騰後に急落した場合、上げ幅より下げ幅が大きくなる可能性が高い

2038「NEXT NOTES 日経・TOCOM 原油 ダブル・ブル ETN」の償還価額を計算してみる

昨年から2038「NEXT NOTES 日経・TOCOM 原油 ダブル・ブル ETN」が人気になっておりますが、仕組みを誤解している方が多いようです。実際の数値を挙げながら、どのような値動きをするのか考えてみようと思います。2038は東京商品取引所(TOCOM)の原油価格の動きによって「幾らになるべきか(償還価額)」を一意に計算できます。

2038に対する、よくある誤解の例:
×「原油先物が上昇すれば、2038は2倍の速さで上昇する」
×「下落が速いから上昇も速い。5000円くらいまで戻る」
×「1699を100万円買うのと、2038を50万円買うのは、同等の損益だ」
いずれも誤りです。デイトレに限れば、概ね正解ですが、翌日以降に持ち越す場合は、全く別の挙動を示します。

2038の説明を読むと「日経・東商取原油レバレッジ指数への連動を目指す金融商品」と記載されています。「日経・東商取原油レバレッジ指数」は次式で計算されます。

当日の指数値=前日の指数値×(1+2倍×日経・東商原油指数の前日比変動率)

原油指数の前日比変動率と書いてあるので分かりづらいのですが、東京商品取引所の原油先物が前日比で5%上昇したら、指数は10%上昇しますよ、ということを言っています。逆に東京商品取引所の原油先物が前日比で5%下落したら、指数は10%下落しますよ、ということです。そして、2038の価格は指数に応じて動くように設計されているわけだから、東京商品取引所の原油先物が前日比で5%上昇したら、2038は10%上昇することが期待されます。市場ではマーケットメーカーが取引所価格を「償還価額」に近づける努力をしていますので、取引所価格は、概ね、償還価額、すなわち、「日経・東商取原油レバレッジ指数」に応じた価格であると考えてよいです。

実際の価格データで計算してみましょう。下表は2016年4月15日から2016年5月31日の2038の償還価額、東京商品取引所(TOCOM)の原油先物の価格、TOCOM原油先物の変動率の2倍、筆者が計算した償還価額です。NYMEXのWTI原油先物と異なり、TOCOM原油先物の取引中心となっているのは「もっとも期限が長い先物(と言っても半年先です)」なので注意が必要です。

2016年4月~5月におけるTOCOMドバイ原油価格変動から原油ダブルブルETN(2038)の計算結果(表)

「当日の償還価額」は、野村證券発表の「前日の償還価額」を基準に計算します。4/18の計算をしてみます。TOCOM原油の2016年9月限は、4/15の終値が28310円、4/18の終値が25750円でした。25750÷28310=0.90957ですので、変動率は1-0.90957をパーセント表示することで、マイナス9.0423%であることがわかります。これの2倍に応じて変化するので、マイナス18.085%となります。前日の理論値が850円ですから、本日の理論値は850×(1-0.18085)=696.3円、となります。翌日の4/19も同様にして計算してゆくことができます。

少々難しいのがロールオーバーです。日経・東商取商品指数算出要領によると、第5営業日から第9営業日にかけて2割ずつロールオーバーするため、5月の第5営業日である5/11は、2016年9月限の変動率の0.8倍と、2016年10月限の変動率の0.2倍を加えたものを、変動率として採用します。つまり、7.499×0.8+7.426×0.2=7.484%を用います。前日5/10の理論値が824円ですから、5/11の理論値は824×(1+0.07484)=885.6円となります。5/12は2016年9月限の変動率の0.6倍と、2016年10月限の変動率の0.4倍を加えたものを、変動率として採用します。そして5/17以降は2016年10月限の変動率を用いて計算するわけですね。

下図は2014年9月から2016年5月までの2038の償還価額とTOCOM原油先物価格の比較です。この期間にTOCOM原油は半分程度にしかなっていませんが、2038は僅か1/10以下という酷い値段まで下がっています。これは直感に反する結果です。本当に正しいのでしょうか。
2014年9月~2016年5月におけるTOCOMドバイ原油価格と原油ダブルブルETN(2038)の重ね描きチャート

筆者は2014年9月まで遡り、野村證券発表の償還価額と、上述の方法で計算した価格を比較しました。その結果を下図に示します。2038の価格の下がり方が原油先物の値下がり速度に比べ著しく速いため、2038の取引価格がおかしいような気分になりますが、そうではありません。商品設計通りの動きをしていることが分かりました。

野村證券発表の原油ダブルブルETN(2038)償還価額と、筆者計算の償還価額の重ね描きチャート

原油ETF1699、1671、1690、2038、2039と原油先物の板画面

下図は2016年6月6日の08:59:57頃の1699、1671、1690、2038、2039、TOCOM原油先物2016年11月限、NYMEX原油先物2016年7月限(CLN16)の板画面です。

1699_1671_2038_TOCOM_NYMEX気配値

1699の板を朝から眺めていると寄り付き価格付近で、上下に17万株の指値が出てきます。これはマーケットメーカーの指値であると考えられます。リアルタイムのNYMEX原油先物価格と為替から、1699が幾らになるべきかをマーケットメーカーは自動計算し、自動で指値を動かしていると考えられます。1671もマーケットメーカーらしき指値が出てきます。この指値も1699と同様に、リアルタイムのNYMEX原油先物価格と為替に応じて動きます。しかし1690に関しては、板がスカスカでありマーケットメイカーの指値が出ていないように見受けられます。2038や2039にもマーケットメーカーらしき指値が出ており、TOCOM(東京商品取引所)原油の気配値に応じて指値が動く様子が観察できます。なお、東京時間で午前9時の時点において、NYMEX原油先物は既に取引されておりますが、TOCOM原油は東証と同じ午前9時開始です(2016年秋に08:45に変更される模様)。

先物つなぎ足を見ると騙される(2)

以前の記事で「先物つなぎ足が上がっていたとしても、ETF保有者はその上昇分を享受できません。修正つなぎ足に応じた上昇分しか享受できません。」という話を書きました。厳密には少々異なっているので訂正します。

ETFが原油先物のロールオーバーするとき、まったく同じ数量を乗り換えるわけではありません。ETFは、その発行額面分になるような数量の原油先物を買っています。買い持ちする原油先物の限月が替わると先物価格が異なるので、買い持ちする数量が変わってしまうわけです。原油ETFの基本的なしくみの後半部に少々の例が挙げてあるように、買い持ちする数量は、ロールオーバーする限月間の価格差ではなく、価格比に応じて変わります。

一般的な修正先物つなぎ足は、ロールオーバー時の先物同士の価格差を修正して繋いでいきます(5月が50ドルで6月が51ドルであれば繋ぐときに1を引く)。しかしながら原油ETFの仕組み上、ETF損益を反映させるための比較をするためには、ロールオーバー時の先物の価格比分を修正して繋ぐべきです(5月が50ドルで6月が51ドルであれば繋ぐときに0.980392を掛ける)。ただし、価格比で修正したつなぎ足は一般的ではないので、これまでに筆者自身、見たことがありません。

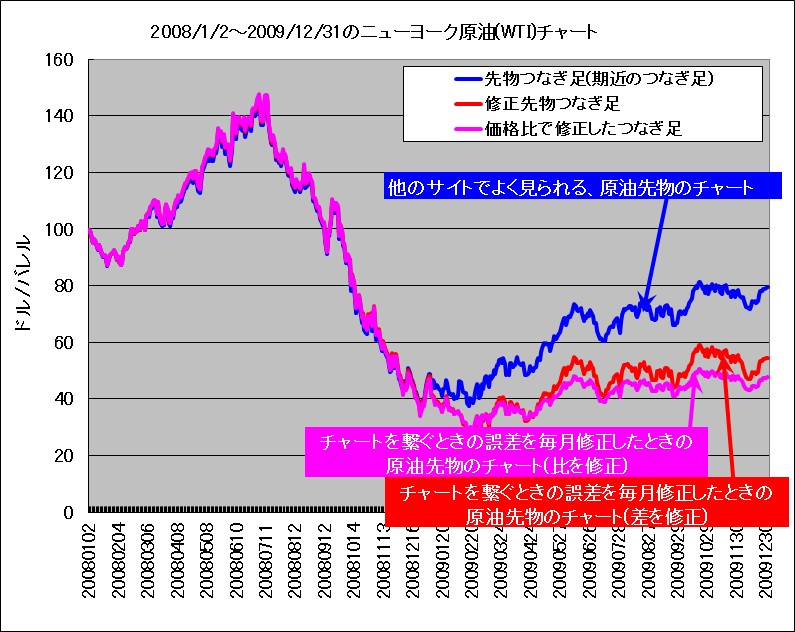
リーマンショック前後の2008年1月から2009年12月における、原油先物つなぎ足と、ロールオーバー時の価格差で修正した修正先物つなぎ足と、ロールオーバー時の価格比で修正した修正先物つなぎ足の比較を下に示します。

2008年~2009年におけるWTI原油先物つなぎ足、価格差で修正したつなぎ足、価格比で修正したつなぎ足の比較

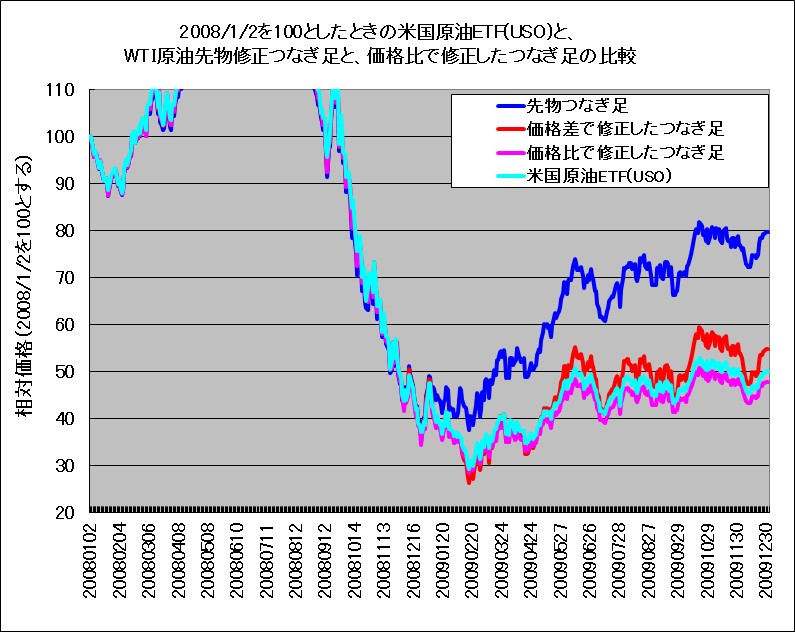
ロールオーバー時の価格差で繋いだ場合(一般的な修正つなぎ足)と比べると、けっこうな差異があることがわかります。先物つなぎ足だけを見ると原油価格は下落後にかなり戻しているように見えますが、ロールオーバー時に過大評価された分を修正していくと、戻りが悪いことが分かります。更に米国原油ETFのUSOと比較してみましょう。

2008年~2009年におけるWTI原油先物つなぎ足、修正したつなぎ足と、米国原油ETF(USO)の比較チャート

価格比を用いて繋いだ修正つなぎ足のほうが、USOとの相関が高いことが確認できました。筆者の考えでは、かなりの精度でこれらが一致すると考えていたのですが、若干のズレがあります。今回、5営業日目の終値で全量強制的にロールオーバーすると仮定して計算しましたが、実際はこの日に全量行われるわけではありません。その辺の誤差が積み重なった影響なのかもしれません。

原油インデックス連動型上場投信1699と、米国原油ETFのUSOの違いとは?で述べたように、1699とUSOの違いはほぼ為替でだけですから、今回の考察結果は、そのまま1699に応用できます。ロールオーバー時に乗り換える限月の価格のほうが高い場合、乗り換え前の限月との価格比の分、累積してパフォーマンスが悪化してゆくということです。

NOMURA原油インデックスを計算してみよう

1699「NEXT FUNDS NOMURA原油インデックス連動型上場投信」は、NOMURA原油ロングインデックスを対象指数とし、日本円換算した対象指数に連動する投資成果を目指しています。NOMURA原油ロングインデックスは、世界の原油先物取引の中から、取引量が多く流動性が十分あるものを構成銘柄として採用し、原油価格の値動きに連動することを目的とするインデックス、となっています。

自分で計算できるのかチャレンジしてみましょう。野村證券金融工学研究センターのHPで詳しい計算式が開示されています。式がちょっと難しいのですが複数種の原油をインデックス化できるように汎用性を持たせて定義したためだと思われます。説明をよく読むと現在組み入れられている銘柄は現在WTI原油だけですから、複数銘柄に対して各々計算して合計する過程がなくなりますので意外に簡単に計算できます。採用されている限月は一つだけです(ロールオーバーの日のみ2つの限月を参照しています)。ということで、WTI原油価格から自分で指数を計算することができます。計算方法は「WTI原油の終値の比」と「前日の指数」を掛ければ良いです。下のカラフルな表を見ながら説明します。
その前にWTI原油の限月と、最終取引日は以下のようになってます。だいたい、一つ前の月の20日頃となってます。
2016年1月限 2015年12月21日
2016年2月限 2016年 1月20日
2016年3月限 2016年 2月22日
2016年4月限 2016年 3月21日
2016年5月限 2016年 4月20日

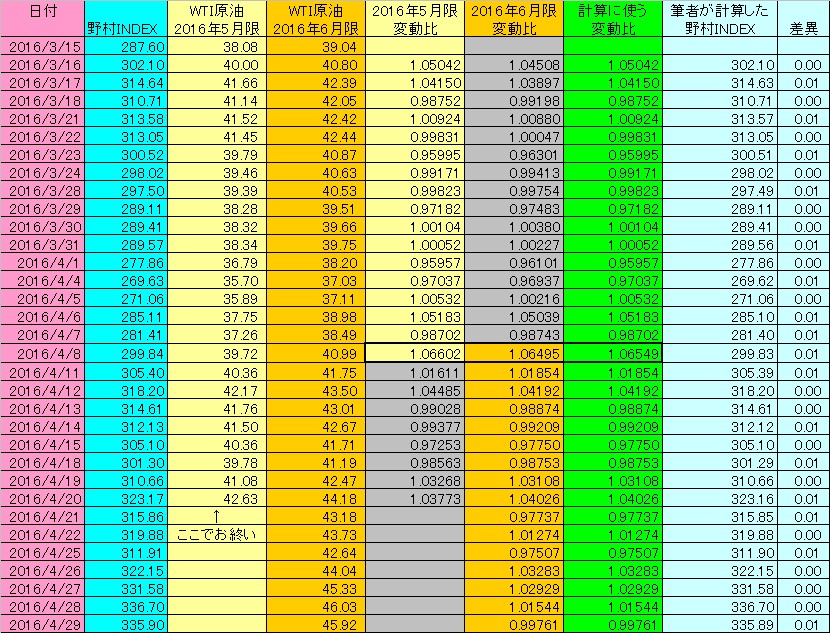
2016年3月~4月のWTI原油先物を用いて野村INDEXを計算した結果の表

例えば2016年3月16日の場合、2016年4月限はまだ取引されていますが、取引中心の限月は既に翌月の2016年5月限になっており、インデックス計算のための限月は2016年5月限となっています。3月16日のインデックスを計算するためには、3月15日の2016年5月限の原油価格(38.08ドル)と、3月16日の2016年5月限の原油価格(40.00)の比を求め(40.00÷38.08=1.05042)、3月15日のインデックス(287.60)に掛けます(1.05042×287.60=302.10)。ちょっと難しいのはロールオーバーです。上述のように期限が短い先物は期限が来るたびに次々と上場廃止になっていきますので、期限前に次の期限の先物に乗り換えて行く必要があります。かなり先の先物を買えば良いのでは?と思いますけれど、期限が短い先物ほど取引量、取組高ともに多いため、期限が短い先物を乗り換えて行くことになっています。ロールオーバーする日は米国と日本のカレンダーの違いによって月によって多少異なるものの、2016年4月の場合、4/8がロールオーバー日のようです。上表の場合、4/7までは2016年5月限の変動比からインデックスを計算し、4/8は2016年5月限の変動比と2016年6月限の変動比の平均からインデックスを計算し、4/9以降は2016年6月限の変動比からインデックスを計算しております。表の一番左側が野村證券金融工学研究センター発表のインデックス値、右から2番目の列がWTI原油の清算価格を使って筆者が計算したインデックス値です。両者が殆ど一致していることから、計算方法はこれで正しいようです。

表に記載した原油先物価格は、NYMEX発表の清算価格(Settlement Price)ですが、原油先物はほとんど途切れることなく取引されているので、いつの価格だ?という疑問があります。これはDaily Settlement Proceduresで定められておりまして、米国東部時間の14:28から14:30のVWAP(売買高加重平均価格)です。