super_naoki のすべての投稿

管理人のNaokiです。 東京在住、フリーランス(一人法人) 石油、FX、株のトレードをしながら、Web作成を行ってます メール:crudeoil123com◎yahoo.co.jp (◎を@に変えて下さい)

カナダドルとノルウェークローネでサヤ取りができるか?

カナダドルや、ノルウェークローネは原油価格と強い相関関係があることがわかっています。ということは、カナダドルとノルウェークローネの間にも強い相関関係があるわけです。2008年1月から2016年6月の為替で相関関係を調べると下図のようになりました。グラフ中にある一次関数は回帰直線です。R2値は相関の強さを示しており、「1」が最も相関が強いことを示します。R2値は0.743もあるので、かなり相関が強いことを示しています。

2008年1月から2016年6月におけるカナダドルとノルウェークローネの相関関係(対円)

相関の強い銘柄同士は、両者が一時的に乖離したときに片方を買い、他方を売ることで、サヤ取りができます。サヤ取りとは「値動きに関連のある2銘柄の片方を買い他方を売る戦略」です。これは「ある期間における統計結果、傾向から判断すると今回も・・・となる可能性が高いから、それに賭ける」という戦略です。ロングショート戦略(Long Short Strategy)と呼ぶ人もいますし、スプレッド取引(Spread Trading)と呼ぶ人もいます。

対円で見るとカナダドルとノルウェークローネの値位置が大きく異なるので、売買数量は調整する必要があります。2016年1月~5月のカナダドルの平均値は約84.30円であり、ノルウェークローネは約13.33円でした。だいたい6倍の差となりますので、1万カナダドルと6万ノルウェークローネの値鞘の変化を調べてみましょう。

下図は2015年1月2日から2016年6月20日までの、1万カナダドルの円換算値と、6万ノルウェークローネの円換算値の差を棒グラフにしたものです。この期間において、両者の値鞘は概ね0円から8円のレンジ内に収まっていることが分かります。この期間における統計データから判断すると、値鞘が8円を超えて拡大するよりは5円以下に縮む可能性のほうが高いと筆者は判断しました。※2014年以前のデータで比較すると違った結論になります。普遍的な戦略ではありません。

もし、筆者がここでトレードを行うと仮定すれば、カナダドル(CADJPY)を1万通貨売り、ノルウェークローネ(NOKJPY)を6万通貨買います(但し値鞘が8円を超えたら即刻損切り)。通貨の上下そのもの方向性が当たらなくても、両者の値鞘が縮小すれば利益を得ることができます。このほかスワップの授受も損益に影響しますが、それほど長期間のトレードにならないので、無視できる程度であると思われます。

6倍したノルウェークローネ(対円)とカナダドル(対円)のサヤ取りチャート

統計的な傾向をもっと細かく解析した上で仕掛けるサヤ取りは、統計的裁定取引(Statistical Arbitrage、スタティスティカルアービトラージ、略してスタットアーブ)といいます。本例は、少ない統計データから導きだした大雑把なトレードアイデアですから、これをスタットアーブと呼ぶと金融関係者はお腹を抱えて笑うかもしれません。

原油価格が100ドルになるとカナダドルやノルウェークローネはどれくらい上がる?
ドバイ原油先物でコンタンゴ拡大を狙うサヤトリ
東京商品取引所(TOCOM)でのガソリンとドバイ原油のサヤ取り
(広告)ノルウェークローネ(NOKJPY)を1万通貨単位で売買できるヒロセ通商株式会社
(広告)公的な取引所でノルウェークローネ(NOKJPY)を10万通貨単位で売買できるくりっく365
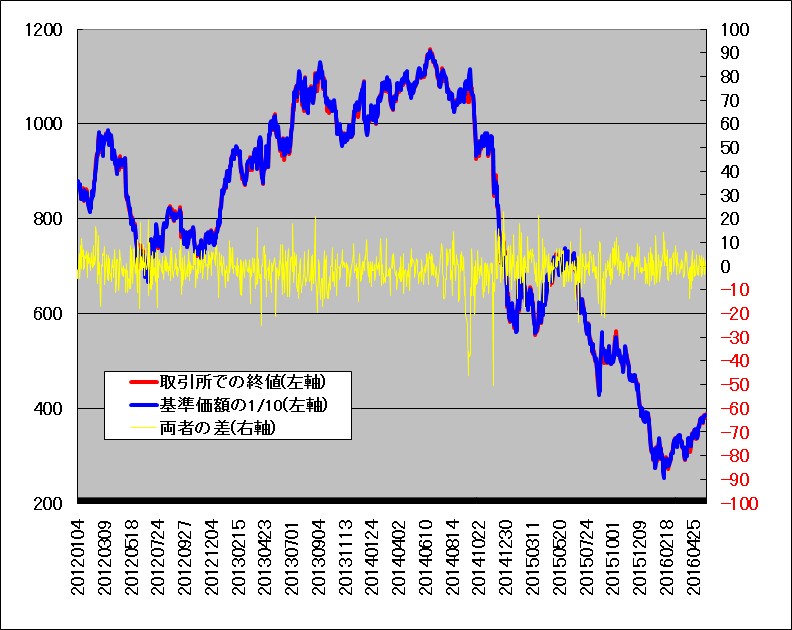
1699 NOMURA原油インデックス連動型上場投信の取引所価格と基準価額の比較

ETFは株式と同じように、市場で自由に売買できる投資信託です。一般的な株式の株価は取引所での取引価格で決まりますが、ETFは理論的な価値(基準価額)を中心に、マーケットメーカーが大きな数量で売りと買いの指値を出してきますので、取引所で取引される価格は、基準価額と近い値にほぼ収斂します。但し取引所価格が基準価額から大きく乖離するリスクが皆無であるわけではありません。

マーケットメーカーはボランティアではありません。マーケットメイクという「作業」を行うことで「裁定取引による僅かな利益」を獲得できる程度の値鞘を獲得できなければ、この作業を日々継続することができませんので、少なくとも損をしないところに、売りと買いの指値を出してきます。板画面において、たくさん並んだ分厚い指値がマーケットメーカーのものだと思われます。

彼らの具体的な作業内容は、市場でETFが割安なときは買い集めつつ他市場で売りヘッジを行い、市場でETFが割高なときは売り向かうとともに他市場で買いヘッジを行うことです。値上がり益や値下がり益を狙うのではなく、割安を買い割高を売ることで僅かな利益を積み重ねていくスタイルです。

例えば1699が東証で割安な場合、マーケットメーカーは「割安な1699を東証で買う&WTI原油先物を売る&為替ヘッジを行う」という作業を行っているはずです。しかしこれらの作業は相当な手間がかかるため、取引時間中に絶え間なく完璧なマーケットメークを行うことは著しく困難です。このため「1699が基準価格より安すぎる状態」や「1699が基準価格より高すぎる状態」が稀に発生してしまいます。

どんなときに「1699が基準価格より高すぎる状態」になるでしょうか?大手証券会社の営業マンが大手顧客の株好きの社長さんを訪問して雑談しているとしましょう。
営業マン:「社長、1699というETFで原油に投資できます。買いませんか!」
社長:「よっしゃ。いますぐ成行で1億円分買ってくれ」
こういう日には、「1699が一瞬、割高な値段」になるのは間違いありません。割高な値段が継続する場合というのは、マーケットメーカーは裁定取引で利益を得るチャンスですから、裁定取引益が出ないレベルまでETFが売られることになります。ただし、マーケットメーカーの資金枠や空売りに供することのできるETFの数量は無限ではありませんから、100%売り向かってくるとは限りません。

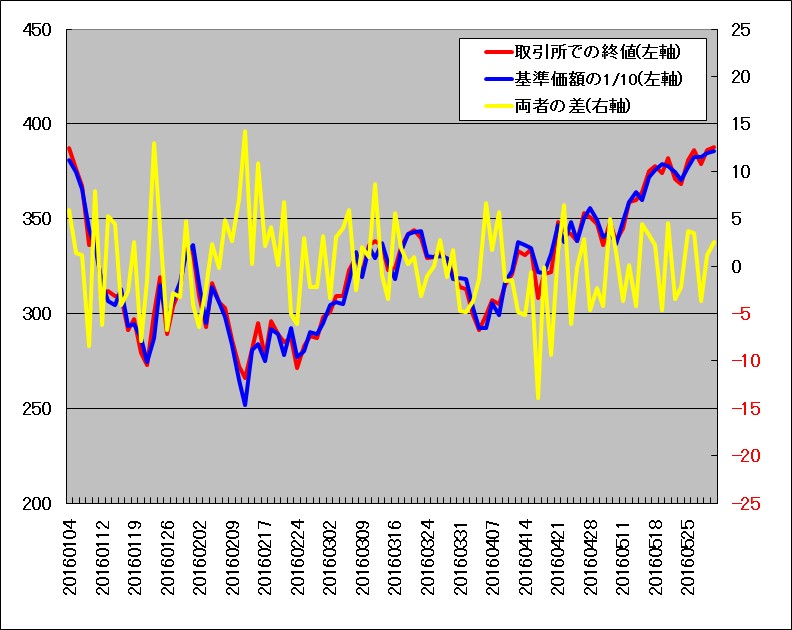
話が少々飛躍しましたので戻します。2012年1月から2016年5月において、1699の取引所の終値と、基準価額を比較した結果を下図に示します。1699は10株が売買単位ですので、基準価額を1/10にしたものと比較しております。赤線が東証での1699の終値、青線が基準価額、黄線(右軸)が両者の差です。2014年9月25日に46円もの差異が発生しておりますが、それ以外は両者の差は、ほとんどピッタリと一致しています。

野村原油1699の基準価額と取引所価格の比較(2012年~2016年)

2016年1月~5月の期間のみ拡大した結果を下図に示します。5~10円程度ずれる日があるものの、取引所での価格と基準価額は、ほとんど一致していることが分かります。つまり1699は東証でバッチリとマーケットメイクされており正当な価格で取引されている、ということが分かります。原油先物価格がけっこう上がってきたわりに1699が上がってこないのはおかしいのでは?というのはまた別の話です。この原因は原油先物のロールオーバーによる減価と為替です。

野村原油1699の基準価額と取引所価格の比較(2016年1月から5月)

原油CFDの売買差金が爆益でも、価格調整額を合計したら大した利益にならないときがある

CFDの価格調整額は、積み重なると大きな金額になります。FXのスワップよりも体感的にかなり大きな金額です。下図は2016年1月から6月の原油先物チャートです。原油CFDのロールオーバーの影響を説明するため、多くの先物限月を載せました。

2016年1月から6月における、WTI原油先物の多限月の重ね描き
2016年1月4日に原油CFDを36.76で買い建てたとします。このときのCFDの参照限月は2016年2月限でした。その後、買い建て玉を半年ほど維持し、2016年6月10日に49.72で決済したとします。このときのCFDの参照限月は2016年8月限でした。36.76で買って49.72で売ったので一見、12.96ドルの大きな利益を獲得したように見えますが、損益計算では途中6回のロールオーバー時に支払った価格調整金を考慮しなければなりません。取引会社によって日にちは異なりますが、ここでは毎月ニューヨーク市場の第5営業日の終値でロールオーバーしたと仮定します。すると2月限→3月限のロールオーバーでの価格調整額は1.16ドルの支払い、3月限→4月限は1.83ドルの支払い、4月限→5月限は1.92ドルの支払い、5月限→6月限は1.23ドルの支払い、6月限→7月限は0.66ドルの支払い、7月限→8月限は0.56ドルの支払いとなり、合計の支払い額はなんと7.36ドルにも達します。原油CFDの売買差金は12.96ドルでしたが、価格調整額が7.36ドルもあるため、実質的な利益は12.96-7.36=5.60ドルにしかなりません。価格調整額は取引会社がポケットに入れているわけではなく、取引機構上、やむを得ず発生するものです。原油CFDではなく自分で先物市場で同様の取引をしても、同じ目に遭います。

価格低迷時は期近よりも期先高いコンタンゴ状態となりやすく、期近ほどダラダラと下がりやすい(あるいは上値が重い)傾向があるため、原油CFDを買い建てした状態で何度かロールオーバーを繰り返すと、本例のように価格調整額の支払い額が積みあがって行くことが多いです。十分注意しましょう。

原油CFDを長期で買い持ちすると損をする。
原油ETFを長期で買い持ちすると損をする。
原油価格が100ドルになるとカナダドルやノルウェークローネはどれくらい上がる?
(広告)GMOクリック証券CFD
(広告)CFDならIG証券
(広告)EVOLUTION JAPAN株式会社[EVOCX]

原油CFDの売買差金は損失でも、価格調整額を合計したら利益になることもある

CFDの価格調整額は、積み重なると大きな金額になります。FXのスワップよりも体感的にかなり大きな金額です。下図は2015年8月3日から2015年10月30日のWTI原油先物価格と原油CFD価格です。拡大しないと少々見づらいですが原油CFDは参照限月が移り変わっていくため最初は青線と一致していたものがピンクの線に移り、黄色の線に移り、最後は黄緑の線に移っています。

2015年8月から10月においてWTI原油先物をロールオーバーしてゆく様子

2015年8月3日に原油CFDを45.17で売り建てたとします。このときのCFDの参照限月は2015年9月限でした。その後、売り建て玉をしばらく維持し、2015年10月30日に46.59で決済したとします。このときのCFDの参照限月は2015年12月限でした。45.17で売って46.59で買い戻したので一見、1.42ドルの損失を蒙ったように見えますが、損益計算では途中3回のロールオーバー時に受け取った価格調整金を考慮しなければなりません。取引会社によって日にちは異なりますが、ここでは毎月ニューヨーク市場の第5営業日の終値でロールオーバーしたと仮定します。すると9月限→10月限のロールオーバーでの価格調整額は0.49ドルの受け取り、10月限→11月限のロールオーバーでの価格調整額は0.65ドルの受け取り、11月限→12月限のロールオーバーでの価格調整額は0.59ドルの受け取りとなり、合計の受け取り額は1.73ドルです。つまり売買損益は合計で0.31ドルのプラスとなります。取引数量が100バレルであれば31ドルの利益が出たことになりますね。

価格低迷時は期近よりも期先高いコンタンゴ状態となりやすく、期近ほどダラダラと下がりやすい(あるいは上値が重い)傾向があるため、原油CFDを売り建てした状態で何度かロールオーバーを繰り返すと、価格調整額が積みあがって行くことが多いです。あたかもFXの受け取りスワップ金利がたくさんもらえるような感覚です。原油ETF/ETNは売り建てできない銘柄がありますが、CFDは売り建てが容易にできますので、コンタンゴによる価格調整額を積み上げつつ値下がり益を狙うことが可能です。本例では、原油CFDの値上がり幅よりも、価格調整額の総額のほうが上回っていたので利益となりましたが、損失を蒙る場合もありますので売れば必ず儲かるというわけではありません。しかしコンタンゴの幅が大きいときは売りのほうが有利と言えます。コンタンゴの幅が大きい時期は短期で終わることは少なく数ヶ月単位で長期化しやすいためです。

原油CFDを長期で買い持ちすると損をする。
原油ETFを長期で買い持ちすると損をする。
WTI原油先物のフォワードカーブと順鞘による負のロールイールドによる原油ETFの減価
(広告)原油CFDの売り建てができるDMM CFD
(広告)原油CFDの売り建てができるGMOクリック証券CFD

クッシング在庫って何?原油価格に影響するの?

オクラホマ州クッシング市は、アメリカの原油先物市場NYMEXの原油の受け渡し場所です。アメリカは国土が広いため、原油輸送にはパイプラインが広く用いられており原油生産地からの多くのパイプラインがクッシングまで延びています。もちろん、ここが原油の行き着くゴール地点ではなく、シカゴやニューヨークなどの大消費地まで繋がっています。

クッシングの役割

原油先物市場の参加者の行動パターンを考えてみましょう。これにより、クッシングの在庫の多寡が需給を反映する鏡であることが見えてきます。主な参加者は、原油の生産者、需要家、投機家(ファンドも投機家)です。

生産者:今後、値下がりすると考えている原油の生産者がいるとしましょう。この生産者は値下がりリスクをヘッジするために先物市場で先物を売ります。例えば原油先物が50ドルのとき先物を売っておけば、自分が生産している原油価格が40ドルに値下がりしても、先物の下落分が利益になります。つまり自分の生産した原油の現物を40ドルで売り、予め売っておいた先物は買戻し決済をして10ドルを得ます。結局50ドルで売れたことと同じ経済効果を得ます。このように投機ではなくヘッジ目的の先物市場参加者も、重要な市場参加者です。

需要家:生産者から毎月一定量を、そのときの時価で仕入れる契約をしてる需要家がいるとしましょう。この需要家は値上がりリスクをヘッジするため先物市場で先物を買います。例えば原油先物が40ドルのとき先物を買っておけば、その後、現物価格が50ドルに値上がりして仕入れ価格が上がってしまったとしても、予め買ってあった原油先物の値上がり益のおかげで価格ヘッジができます(投資銀行が間に入って「固定価格で仕入れる契約」を結ぶケースもありますが、この場合は、需要家に代わって投資銀行が先物市場でヘッジすることになります)。

投機家:先物を買う人もいれば売る人もいますが、値上がり益または値下がり益を得るのが目的ですから、買った人は売り決済し、売った人は買い決済して、差金決済します。現物の原油を引き取ることはありません(※)。筆者はもちろん投機家であります(笑)。※一部の投資銀行等は現物を引き取って貯蔵した上、値上がり時に売却する行動を行うことがありますが、稀なケースです。

ファンド:原油の値上がりで利益を狙うため、先物を買い持ちしています(ベア型ファンドは逆に売り持ちです)。必ずしも期限が短い限月を買う必要はありませんが、流動性を考慮すると、期限が短い限月の先物を買っているファンドが主流です。このため毎月、期限がくるたびに、期限が短い先物を売り、期限が一つ先の先物を買いなおします(ロールオーバー、限月乗り換え)。ETFの場合は、延々とロールオーバーしてゆきます。現物の原油を引き取ることはありません。1699や1671を買っている方の資金の一部も、こうして運用されています。世界最大の原油ETFのUSOも同様です。

先物価格は現物価格と乖離した値段で勝手に動いているわけではなく密接に結びついています。上に挙げた生産者の例では、生産者は売っておいた先物を買い戻して利益を確定しました。しかし差金決済で利益確定するのではなく現物の原油を渡して決済することも可能です。生産する原油の全量の売り先が決まっているわけではないので、売り先が決まっていない原油は、売り建てた先物を現物渡しという形で決済してしまえば良いわけです。

その先物市場での受け渡し場所がオクラホマ州クッシング市にあるのです。生産地からクッシングまでパイプラインで送油して現物の原油を渡して売り建て玉を決済することができるのです。つまりクッシングの原油在庫が多いときは「売り先が決まっていない原油が多い」ことになります。クッシングの在庫量が多いときは(あるいは在庫が増える速度が速いときは)、原油の売れ行きが悪いということがわかります。一方、在庫が減る速度が速いときは原油の売れ行きが良いことを暗示していますので、在庫水準が高いのにも関わらず買い材料となることがあります。

下図は2008年1月から2016年5月までのEIA(Energy Information Administration)発表のクッシング在庫とWTI原油先物の推移です。クッシング在庫が少ない場合には原油が高くなりやすいことが分かります。現在のクッシング在庫は歴史的な高水準にありますが、石油掘削リグの稼動数が一時期と比べて大きく減少していることから、在庫が減少して行くであろうと見られていますが、そのまま素直に行くかどうかはわかりません

クッシング在庫とWTI原油先物価格の関係(2008年から2016年)

上のチャートに用いたデータから日時要素を取り除き在庫と原油価格の相関図を作成した結果が下図になります。クッシング在庫が40000(x1000バレル)程度の適正水準に戻った場合、原油価格はおおよそ80ドル前後まで戻りそうだということが予想できます。もちろん原油がこのまま一様に減少していくわけではないでしょうから、それほど単純に原油価格が上向くわけではないと思いますが。

クッシング在庫とWTI原油先物価格の相関図

ところで、クッシング在庫の量そのものではなく、在庫が前週から減少したことを材料に原油が買われることがあります。前の週からのクッシング在庫の変動率と、その期間におけるWTI原油先物変動率の関係を調べた結果を下図に示します。残念ながら、ほとんど相関は見られませんでした。EIAが発表する前に民間調査会社ジェンスケープ(Genscape)などが予想値を事前に発表するため、既に先物価格には織り込まれてしまっているようです。個人投資家が入手可能な情報は、プロ投資家が入手する情報よりも遅れています。

クッシング在庫変動率とWTI原油先物価格変動率の関係

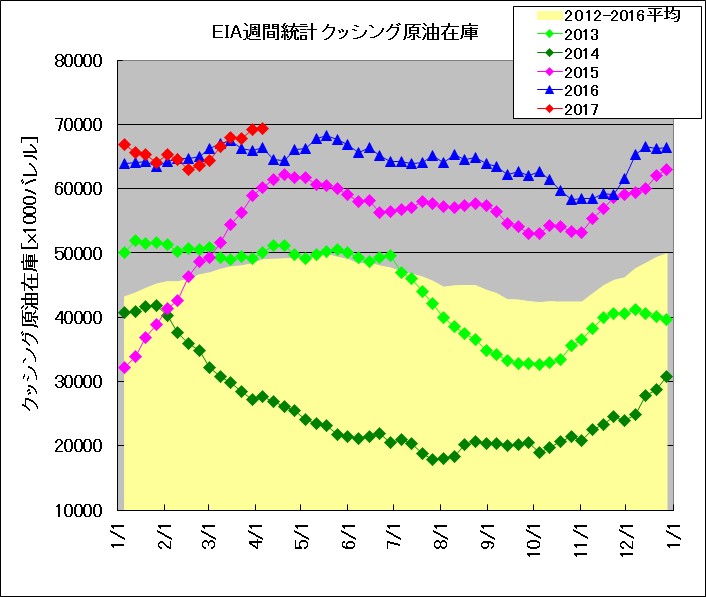
クッシングの在庫量は季節的な波もあるので、例年の同時期と比較することで相場が読みやすくなります。以下に1月~12月の在庫量を重ね描きした図を掲載しておきます。

2008年~2012年におけるクッシング原油在庫の季節推移(EIAデータによる)

EIA発表 週間在庫統計 クッシング(2013~2017年比較)

注目すべき毎週発表される原油統計2つ
EIA週間統計:原油、ガソリン、中間留分の在庫推移(グラフ)
(広告)業界最狭水準スプレッド!取引手数料0円!
(広告)ドバイ原油先物ならEVOLUTION JAPAN株式会社[EVOCX]

原油CFDの価格調整額はロールオーバー時に発生する

最近はCFDで原油を取引できる会社が増えてきました。原油に投資する我々にとっては選択肢が増えて嬉しいです。CFDで原油CFDの建て玉(買い、または売りのこと)を一定期間以上維持する場合、「価格調整額」という見慣れぬ金額の授受が行われます。原油CFDは、最も取引量が多い先物価格を参照しています。ほとんどの場合、最も期限が短い先物を参照しているということです。取引期限が来た先物は毎月期限が短いものから上場廃止になっていきますので、CFDが参照する先物は毎月次の先物に乗り換え(ロールオーバー)する必要があります。乗り換える日はCFDを扱っている証券会社によって若干異なりますが、乗り換えは証券会社によって自動的に行われ「価格調整額」の授受も自動的に行われます。

具体例を挙げて説明しましょう。下表は2016年4月21日から5月6日までのWTI原油先物価格の終値です。決済期限ごとに複数の先物の限月(げんげつ)があります。この期間では、もっとも期限が短いものが6月限で、2番目に期限が短いものが7月限です。一番期限が短い限月を「期近限月」(きじかげんげつ)とか「当限」(とうぎり)と言い、期限が先の限月を「期先限月」(期先限月)と呼びますが、期先限月は複数ありますので筆者の場合ですと「7月限」(しちがつきり)のように、はっきり特定する呼び方をすることが多いです。ちなみに筆者は聞き間違いを避けるために、敢えて「なながつきり」と読んでいます。証券会社の説明では期近と期先の2つしか説明に登場しないことがありますが、理解を助けるために、4つの限月を記載してあります。実際には2018年12月限のような、かなり先までの先物が取引されています(取引量は少なく、流動性は低い)。

日付 6月限 7月限 8月限 9月限
20160421 43.18 43.98 44.44 44.80
20160422 43.73 44.54 45.01 45.37
20160425 42.64 43.59 44.15 44.59
20160426 44.04 44.89 45.40 45.80
20160427 45.33 46.20 46.70 47.09
20160428 46.03 46.87 47.35 47.72
20160429 45.92 46.69 47.14 47.50
20160502 44.78 45.48 45.91 46.26
20160503 43.65 44.41 44.90 45.32
20160504 43.78 44.42 44.86 45.24
20160505 44.32 44.91 45.30 45.65
20160506 44.66 45.32 45.74 46.12

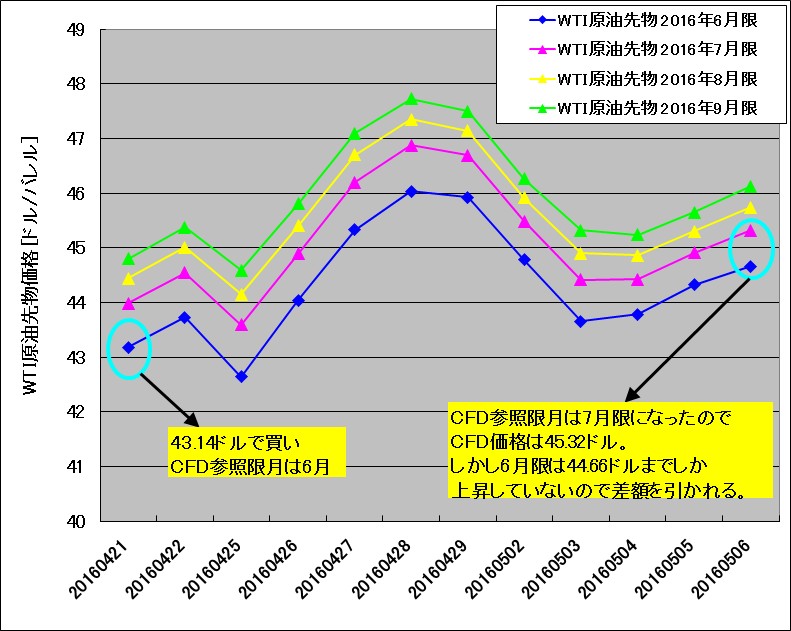
4/21に原油CFDを買ったとすると参照される限月は6月限ですので、43.18ドル/バレルで買えたとしましょう。その後、5/6には6月限は44.66ドル/バレルまで上昇しました。しかし、この証券会社では毎月5営業日にロールオーバーするルールであったとしましょう。
4/21 43.18で買い建て(参照限月は6月)
5/ 6 6月限は44.66まで値上がりしたが、参照限月は7月に変更されたので原油CFD価格は45.32ドルになっている。
含み益=45.32-43.18=2.14となっているのだけども、実際の値上がり益は44.66-43.18=1.48ドルだけしかない。その差額の2.14-1.48=0.66が調整される、というわけです。本例のケースでは含み益が実際の利益より大きく出ているわけですので、価格調整額として差額の0.66が差っぴかれることになります。

チャートのほうが見やすいので、表の期間の原油先物価格をチャートにしてみました。
原油CFDの価格調整額が発生する様子をWTI原油先物の重ね描きチャートで示す

このように期近より期先のほうが価格が高い場合(順鞘(じゅんざや)、コンタンゴ)では、ロールオーバーによって「含み益が、実際の値上がり幅よりも大きくなる分を調整するために、価格調整額を徴収される」ことになります。見かけより多くなっている分を引かれるだけなので損得はないのですが、含み益だけに注目すると、たくさん利益が出ていると誤解するおそれがあるので注意が必要です。FXで授受されるスワップは価格変動の損益に対して小さい額ですが、原油先物はコンタンゴの幅がけっこう大きい時期があり、原油CFDにおける価格調整金を数ヶ月以上積み重ねると(数ヶ月以上、買い建て玉を維持すると)、想像を超えるほど大きな金額になることもありえます。

なお、原油は株式のように配当等がありませんので配当等の調整のための権利調整額は存在しません。また参照している先物価格には既に金利分が織り込まれていることから、原油CFDを売買するにあたって金利調整金が授受されることもありません。例えば金(ゴールド)スポットを参照しているCFDの場合は、金利調整金が発生します。これは「借金してゴールドを買った」場合に借金の利息を払うことに相当します。10万円を元手に100万円分のゴールドを買うと90万円借金したことと同じ、ということです。

2013年~2016年において、毎月5営業日にロールオーバーしたと仮定した場合(※)、CFD価格調整額を計算してみました(下表)。順鞘(期近より期先が高い)では価格調整額が差し引かれるのでマイナスとしました。ロールオーバー日は証券会社によって異なるので、必ずこの通りになっていたわけではありませんが、だいたい同程度の金額となると考えられます。表を見るとわかるように1ドル以上増減する月がけっこうありますね。先ほど述べた通り、価格調整額の積み重ね額に目をつぶって含み益だけに注目すると、たくさん利益が出ている(あるいはたくさん損失が発生している)と誤解するおそれがあるので注意しましょう。実際に口座で差し引きされる価格調整額は、更に原油の数量と為替によって円で受け渡しされますので追加の計算が必要です。1ロットが10バレルの取引会社(DMM.comやGMOクリック証券など)で0.50ドルの順鞘時の価格調整額は、-0.50ドル×10バレル×為替(例えば105円)=-525円のようになります。

※DMM.comは毎月20日頃、GMOクリック証券は毎月15日頃のようですが、日付がずれるだけで考え方は変わりません。

月 2013年 2014年 2015年 2016年
1月 -0.45 -0.20 -0.49 -1.16
2月 -0.52 0.53 -0.81 -1.83
3月 -0.47 0.59 -1.86 -1.92
4月 -0.31 0.66 -1.45 -1.23
5月 -0.24 0.81 -0.98 -0.66
6月 -0.24 0.72 -0.43 -0.56
7月 0.12 0.61 -0.44
8月 0.46 0.65 -0.49
9月 1.05 0.61 -0.65
10月 0.20 0.87 -0.59
11月 -0.34 0.05 -1.18
12月 -0.25 -0.12 -1.65
1~12月 -0.99 5.78 -11.02

上のお話では、毎月5営業日にロールオーバーしたと仮定しましたが、実際は毎月15~20日頃に行っている取引会社が多いようなので、DMM.comとGMOクリック証券の実際の価格調整額(原油CFDを買っている場合を想定。マイナスは支払いです)と、筆者が計算した価格調整額を比較してみました。まずはDMM.comの価格調整額です。

日付 切替前 切替後 差1 差2 為替 DMM価格調整額(円) 筆者計算(円)
20160119 28.93 30.02 1.09 1.11 117.32 -1279 -1279
20160219 29.59 31.75 2.16 2.11 113.23 -2446 -2446
20160318 39.94 41.46 1.52 1.70 111.45 -1694 -1694
20160419 41.05 42.42 1.37 1.39 108.82 -1491 -1491
20160519 47.94 48.46 0.52 0.51 110.20 -573 -573
20160620 49.19 49.78 0.59 0.59 104.17 -615 -615

差1は、DMM.comが提示したロールオーバー前後(期近から期先に切り替える前後)の、原油価格の差です。差2は、筆者が計算したロールオーバー日のWTI原油価格の終値の差です。一致すると予想していましたが僅かな差異が認められました。単にロールオーバーする時間が微妙に異なる影響だと考えられます。差1の値を10倍し、為替を掛けて四捨五入したものが筆者計算の調整額です。DMM発表値と一致しました。10倍するのは1ロットあたり10バレルだからです。10ロット買っている人は、この表の10倍の価格調整額となりますので、かなり大きな金額に感じられるでしょうね。

さて次はGMOクリック証券の価格調整額を見てみましょう。

日付 切替前 切替後 差1 差2 為替 GMO価格調整額(円) 筆者計算(円)
20160115 29.67 30.64 0.97 0.97 116.49 -1129 -1130
20160217 31.15 33.41 2.26 2.32 112.74 -2578 -2579
20160316 38.52 40.02 1.50 1.54 112.74 -1445 -1446
20160415 40.42 41.75 1.33 1.35 108.69 -1445 -1446
20160517 48.50 49.16 0.66 0.68 109.09 -719 -720
20160616 46.11 46.66 0.55 0.53 104.29 -573 -574

差1は、GMOクリック証券が提示したロールオーバー前後(期近から期先に切り替える前後)の、原油価格の差です。差2は、筆者が計算したロールオーバー日のWTI原油価格の終値の差です。ここでもごく僅かな差異が認められました。ロールオーバー時間が微妙に異なる影響だと考えられます。差1の値を10倍し、為替を掛けて四捨五入したものが筆者計算の調整額です。GMOクリック証券発表値と1円ずれる場合がありました。GMOクリック証券では「切り捨て」計算のようです。10倍するのはDMM.com同様に1ロットあたり10バレルだからです。10ロット買っている人は、この表の10倍の価格調整額となります。

DMM.comとGMOクリック証券の原油CFDの価格調整額は、微妙に異なる結果となりましたが、単にロールオーバーする日が数日異なるためであってどちらが有利というわけではありません。両社ともルール通り計算した金額を受払いしていることを筆者は確認できました。

原油価格が100ドルになるとカナダドルやノルウェークローネはどれくらい上がる?原油価格がFXに与える影響を考える。

カナダドルや、ノルウェークローネは原油価格と強い相関関係があります。横軸を年月日、縦軸を原油価格及び通貨の2軸としたチャート分析では、かなり似通った形状をしておりました。通貨価値は相対的なものであり経済情勢や金利動向などの多くの要因によって左右されるため、原油価格とこれら通貨の関係は1:1に対応しているわけではありません。とはいうものの、時間軸を除いて原油価格と通貨価値の相関を見ることで、WTI原油価格が100ドルまで戻るとカナダドルは幾らくらいまで戻るだろう、という見通しを得ることができそうですね。さっそくやってみましょう。

下図は2008年1月から2016年5月までのWTI原油先物(期近)価格と、カナダドル(対ドル、対円)、ノルウェークローネ(対ドル、対円)の相関関係を示したものです。グラフ中にある一次関数は回帰直線であり、R2という数値は相関の強さを示しており、「1」が最も相関が強いことを示します。対ドルで見るとカナダドル、ノルウェークローネの価値は、原油価格に対して一次関数で綺麗に近似できるほど相関性が強いことが分かります。R2値を見るとクローネのほうが相関が強いですね。一方、対円でのレートで見てみますと、かなりバラツキが大きい結果となりました。カナダドルのR2値は僅か0.0705しかありません。

WTI原油先物とカナダドル(対ドル)の相関図

WTI原油先物とノルウェークローネ(対ドル)の相関図

WTI原油先物とカナダドル(対日本円)の相関図

WTI原油先物とノルウェークローネ(対日本円)の相関図

せっかく回帰直線を得たわけですからWTI原油先物が100ドルになったときの為替レートを予想してみます。
カナダドル(対円のレート):90.5円
ノルウェークローネ(対円のレート):16.3円
カナダドル(対ドルのレート):0.981
ノルウェークローネ(対ドルのレート):0.176

対円レートに関しては、アベノミクスにおける金融政策の影響がかなり大きいため、長期的予測が難しいですが、いずれ原油が80~100ドルまで戻るであろうという見通しを前提条件とするのであれば、原油相関度が高い通貨を低レバレッジで保有するという戦略は、簡単な割に間接的に原油投資できるなかなか優れた戦略であろうと筆者は考えてます。金利動向によっては、スワップ支払いとなるリスクはありますが、原油ETFと違って減価することはないですから。

<1万通貨単位でノルウェークローネを取引できるヒロセ通商>
FX取引ならヒロセ通商へ

<安心な公設取引所くりっく365でのノルウェークローネの取引なら>
くりっく365

原油価格が上がるとノルウェークローネも上がる?

BP Statistical review of world energy June 2015によりますと、世界の原油生産量の第一位は、サウジアラビアではなく、実はアメリカです。しかしアメリカの原油の消費量はそれ以上に多いので、純輸入国でもあります。

[pieChart vaxis=”{title: ”}” haxis=”{title:”}” title=”世界の原油生産量(2014)”]
[‘国名’, ‘原油生産量(1日あたり) x1000バレル’],
[‘アメリカ’, 11644],
[‘サウジアラビア’, 11505],
[‘ロシア’, 10838],
[‘カナダ’, 4292],
[‘中国’, 4246],
[‘アラブ首長国連邦’,3712],
[‘イラン’, 3614],
[‘イラク’, 3285],
[‘クウェート’, 3123],
[‘メキシコ’, 2784],
[‘ベネズエラ’, 2719],
[‘ナイジェリア’, 2361],
[‘ブラジル’, 2346],
[‘カタール’, 1982],
[‘ノルウェー’, 1712],
[‘その他’, 18323],
[/pieChart]

単なる輸出量統計だけでは純輸入国なのか純輸出国か判断できませんが、原油生産国の生産量からその国の消費量を引くことによって、その国が原油の純輸出国であるかどうかがわかります。BP Statsでは日次の原油消費量データも公開されておりますので日次生産量から日次消費量を引いた円グラフを作成してみましょう。アメリカは生産量が多いにもかかわらず消費量がそれ以上に多いので純輸入国ですから、下の円グラフ内に登場しません。

[pieChart vaxis=”{title: ”}” haxis=”{title:”}” title=”世界の原油の純輸出国(2014)”]
[‘国名’, ‘[原油生産量-消費量](1日あたり) x1000バレル’],
[‘サウジアラビア’, 8320],
[‘ロシア’, 7642],
[‘アラブ首長国連邦’,2839],
[‘クウェート’, 2618],
[‘カナダ’, 1921],
[‘ベネズエラ’, 1895],
[‘カタール’, 1675],
[‘ノルウェー’, 1657],
[‘イラン’, 1590],
[‘その他’, 5311],
[/pieChart]

すると、このように我々がイメージしている「産油国」のランキングが出来上がりました。一位はサウジアラビア、二位はロシア、三位はアラブ首長国連邦です。カナダドルは原油価格との相関が強いわけですが、実質的な原油輸出量が世界第五位であることからも納得できます。ノルウェーの原油生産量は15位なのですが、輸出量ではイランよりも多く8位です。こうしたことから石油産業が同国のGDPに占める割合は多く、原油価格動向が同国の通貨、ノルウェークローネに大きな影響を与えると考えられます。

実際に原油価格とノルウェークローネの関係を調べてみましょう。ノルウェーは北欧の先進国であり、変動相場制を取っています。2014年1月から2016年5月における、WTI原油つなぎ足とノルウェークローネ(対円と対ドル)の関係を以下に示します。

WTI原油先物とノルウェークローネ(対日本円)のチャート重ね描き

WTI原油先物とノルウェークローネ(対ドル)のチャート重ね描き

対円におけるノルウェークローネは、WTI原油価格と相関が低い時期があります。この時期はアベノミクスの異次元緩和で急激に円安が進んでいた時期でもあります。対ドルにおけるノルウェークローネはWTI原油価格と相関が高くなっています。
次にリーマンショックで原油価格が暴落してから、原油価格が上向き始めた時期について見てみます。2008年1月から2009年12月における、WTI原油つなぎ足とノルウェークローネ(対円と対ドル)の関係を以下に示します。

リーマンショック時のWTI原油先物とノルウェークローネ(対円)のチャート重ね描き

リーマンショック時のWTI原油先物とノルウェークローネ(対ドル)のチャート重ね描き

WTI原油価格とノルウェークローネには、大きな相関があるようです。原油に間接的に投資する方法としてノルウェークローネに投資する手があるかもしれませんね。

<1万通貨単位でノルウェークローネを取引できるヒロセ通商>
FX取引ならヒロセ通商へ

<安心な公設取引所くりっく365でのノルウェークローネの取引なら>
くりっく365

2038「NEXT NOTES 日経・TOCOM 原油 ダブル・ブル ETN」の価格シミュレーション(2)

下図は2014年9月から2016年5月の、東京商品取引所(TOCOM)原油先物(ドバイ原油先物)と、2038「NEXT NOTES 日経・TOCOM 原油 ダブル・ブル ETN」の償還価格の関係です。TOCOM原油先物は赤と青の線で示されておりますが、これは毎月、先物の限月を乗り換えて行ってるようすを示します。見ての通りTOCOM原油価格に対して2038の価格は著しく低迷しております。この価格低迷は、別稿で述べたように、商品設計上は間違っておりません。直感的、あるいは感情的には納得できないわけですが。

TOCOMドバイ原油先物価格と、原油ダブルブルETN(2038)の比較チャート

赤と青の線で示した原油価格は、一見連続的に繋がっているように見えます。しかし実際には下図のように繋がっておらず、安値で売って高値で買い直すロールオーバー(限月乗り換え)を毎月繰り返しています。時期によっては有利なロールオーバーをする場合もありますが、価格低迷期は不利なロールオーバーになる場合が多いです。

TOCOMドバイ原油において、割高な価格でロールオーバーする様子

ありえない仮定ですが原油価格が2014年9月から2016年5月の価格変動の逆に動いたらどうなるか計算してみることにしました。まず、限月交代の影響を調べるために、TOCOM原油先物の修正つなぎ足を作成ししました。結果を下図に示します。赤と青の線は原油価格は毎月ロールオーバーしている中心限月(一番期限の長い6番限)であり、緑の線は修正つなぎ足(ロールオーバーするときの2つの限月の価格比に応じて修正)です。見かけ上の原油価格の変動は67120円から32960円の下落ですが、ロールオーバーによる毀損分(減価分)を修正すると67120円から25956円への下落となります。

TOCOMドバイ原油においてロールオーバー分を修正した、修正つなぎ足チャート

この修正つなぎ足を使って、時計を逆に進めた場合(2016年5月31日から2014年9月1日まで遡った場合、すなわち修正つなぎ足の原油価格が25956円から67120円まで戻った場合)、2038の償還価格が幾らまで上昇するかを試算した結果を下図に示します。

TOCOMドバイ原油の価格変動を現在から過去に時計を逆行させたとき原油ダブルブルETN(2038)の試算結果

時計を逆に進めた、という無茶な仮定下において、2038は4569円まで戻ることが分かりました(注意です。2038の価格は価格変動の仕方によって全く結果が変わるため原油価格が2014年9月レベルまで戻れば2038が4500円まで必ず戻るわけではありません。あくまでも今回の仮定条件での話です)。2014年9月1日の2038の終値は13390円でしたが、その半分にもなりません。変動率の高いレバレッジ型ETFの長期保有は原理的に不利なのですが、今回の試算結果でもやはり不利です。短期トレードだけに活用しましょう。

原油ETFでロールオーバーの影響を具体的に計算してみよう

原油ETFは「期限が短い原油先物を買っていて期限が来ると、次の期限の原油先物を買い直す」という行動を毎月行っています。これをロールオーバー(限月乗り換え)と呼びます。買い付ける原油先物の限月を分散することによってロールオーバーの影響を減らすように工夫されたETFは米国には存在しますが(シンボルUSL)、取引量は多くありません。東証の1699や1671は、「最も流動性があるが最も期限の短い原油先物」を毎月ロールオーバーするタイプのETFです。ロールオーバー方式の点では、もっとも主流のタイプです。

金(ゴールド)のETFにおいては、現物のゴールドを保管するタイプのETFも存在します。しかしながら原油現物は可燃物の液体であり保管が大変です(つまり保管コストが非常に高い)。したがって現物保管型のETFを作ることは著しく困難であり、少なくとも現時点では存在しませんし今後も組成されることはないでしょう。

ロールオーバーにより、原油ETFが毎月何%くらい毀損するかは自分で計算することができます。以下のようなETFを想定します。計算を簡単にするためドル建で計算します。
時価総額:1000万ドル
WTI原油先物:50ドル/バレル

先物の数量は1枚、2枚というように数えます。WTI原油先物の1枚あたりの数量は1000バレルですので、1枚あたりの原油の総代金は50000ドルになります(50ドル/バレル×1000バレル/枚×1枚)。ETF全体で1000万ドル分の原油を買い建てるわけですので、1000万ドルを50000ドルで割ることで必要数量が200枚というように計算できます。

何日か経過して、ロールオーバーする日がやってきたとしましょう。50ドルで200枚買ってあった原油先物は、その日は51ドルまで上がっていたとしましょう。この時点でETFの時価総額は51ドル/バレル×1000バレル/枚×200枚=1020万ドルまで増加しておりました。

原油先物は期限が一ヶ月違うものが多数取引されておりますが、期限が一つ先の先物が53ドル/バレルだったとしましょう。期限が先のものほど価格が高い状態を順鞘(じゅんざや)とかコンタンゴと呼びます。時価総額が1020万ドルを維持したまま乗り換えるので、1020万ドルを53000ドル(53ドル/バレル×1000バレル/枚×1枚)で割った枚数を買うことになります。そうすると必要枚数は192枚となります(小数点以下は切り捨てました)。

ロールオーバー前は200枚買っていたので、原油価格が1ドル上がることでETF総額は20万ドル上昇しますが(1ドル/バレル×1000バレル/枚×200枚=20万ドル)、ロールオーバー後は192枚しか買っていないので、原油価格が1ドル上がることでETF総額は19.2万ドルしか上昇しません(1ドル/バレル×1000バレル/枚×192枚=19.2万ドル)。原油先物が上昇してる割にETFが上げ渋る理由がまさにこれです。

上の例から分かるように、ロールオーバー前後における先物の買い建て数量は、ロールオーバーする先物同士の価格比に応じて変化します。
51÷53=0.962
192÷200=0.96
原油先物が順鞘のときは、ロールオーバーによって買い建て数量が減るので、その後の値上がり益の一部しか享受できなくなるわけです。

下表は2016年1月~5月のニューヨーク市場第5営業日の原油先物のロールオーバーする2つの先物、すなわち、当限(期限が一番短い先物)と2番限(期限が2番目に短い先物)の価格と、それから計算される、価格差、価格比を表にしたものです。価格差は順鞘のときにマイナスとなるように符号を決めました(原油CFDの価格調整比に相当)。価格比は、上で述べたようにロールオーバー前後における先物の買い建て数量比に相当します。ロールオーバー日の当限と2番限の価格から、比を求めることにより、ロールオーバー前後でETF価格に与える影響を計算することができます。

日付 当限価格 2番限価格 価格差 価格比
2016/1/8 33.16 34.32 -1.16 0.96620
2016/2/5 30.89 32.72 -1.83 0.94407
2016/3/7 37.90 39.82 -1.92 0.95178
2016/4/7 37.26 38.49 -1.23 0.96804
2016/5/6 44.66 45.32 -0.66 0.98544
2016/6/7 50.36 50.92 -0.56 0.98900

下表は2013年~2016年において、原油先物を毎月第5営業日にロールオーバーしたと仮定した場合に、ETF価格が毀損(あるいは減価)する割合を計算したものです。「毀損」という言葉は悪いイメージがありますが、先物市場の構造上避けられないものでありETF運営会社が差額をポケットに入れているわけではありません。運用ルール通りロールオーバーしてゆくと避けられない現象である、ということだけです。毀損分は結果として先物市場で売り建てをしている者の利益になっているわけですが、主として生産者の売りヘッジ玉の利益になっているのであろうと考えられます。

月 2013年 2014年 2015年 2016年
1月 0.99519 0.99784 0.99006 0.96620
2月 0.99460 1.00533 0.98457 0.94407
3月 0.99489 1.00578 0.96386 0.95178
4月 0.99667 1.00661 0.97205 0.96804
5月 0.99750 1.00810 0.98364 0.98544
6月 0.99751 1.00706 0.99278 0.98900
7月 1.00116 1.00593 0.99155
8月 1.00443 1.00672 0.98895
9月 1.00968 1.00663 0.98605
10月 1.00194 1.00989 0.98781
11月 0.99640 1.00064 0.97405
12月 0.99745 0.99818 0.95802
1~12月 0.98739 1.06025 0.79491

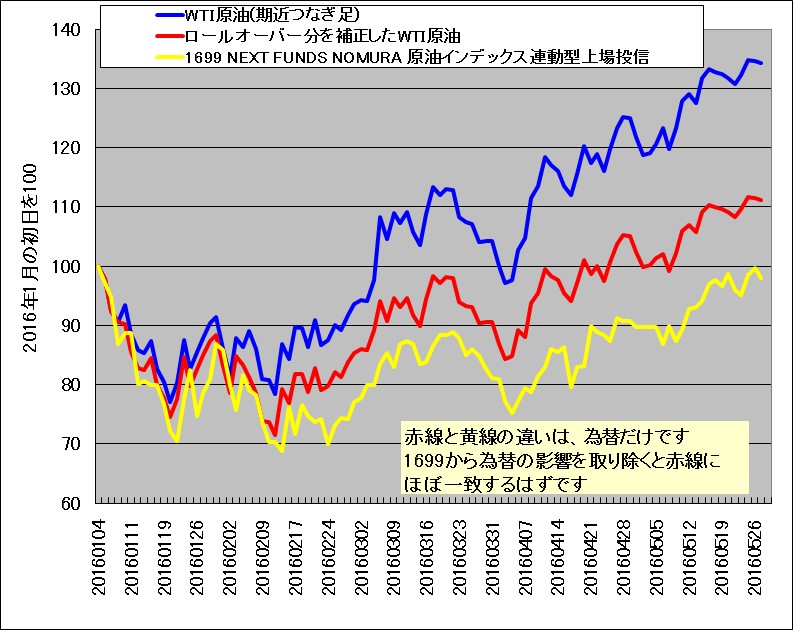
上の表において0.99となっていれば、0.01毀損するわけです。2ヶ月以上ETFを保有する場合は、掛け算で効いて来ます。例えば2016年1月~5月の場合、0.96620×0.94407×0.95178×0.96804×0.98544=0.82820となり、ロールオーバーによってETF価格が約17.2%毀損していることが分かります。1699や1671の場合は、これに加えて為替の影響があります。2016年1月4日~5月27日で、120.4円から109.8円まで円高が進行していますので、109.8÷120.4=0.9119となり、約8.8%は為替による毀損分です。

WTI原油先物(期近)は2016年1月4日~5月27日の期間で36.76ドルから49.33ドルまで34.2%上昇していますが、ロールオーバーで17.2%毀損しています。実質的な原油価格は49.33×0.828=40.85ドルとなり、実質的値上がりは僅か11.9%です。期近つなぎ足の原油チャートを見ると上昇幅が大きく感じられますが、実際にはこの上げ幅を享受することはできません。更に円高で8.8%損しているため、これらが相殺されて利益が無いというわけです。なお、筆者の計算よりも実際の1699価格のほうが僅かに目減り幅が大きくなりましたが誤差の範囲であり、公開情報通りの運用がなされていると思われます。米国最大の原油ETFであるUSOも、ロールオーバーで毀損するのは同じことです。米国株が買える証券会社でUSOを買い付けしたとしても、ロールオーバーの影響は免れません。

2016年1月4日から5月27日のWTI原油価格(期近)と、ロールオーバー分を補正した原油価格と、1699 NEXT FUNDS NOMURA 原油インデックス連動型上場投信の比較図を以下に示します。見やすくするため、1月4日を100としてあります。

WTI原油先物のつなぎ足(ロールオーバー分を補正)と野村原油1699の比較チャート