super_naoki のすべての投稿

管理人のNaokiです。 東京在住、フリーランス(一人法人) 石油、FX、株のトレードをしながら、Web作成を行ってます メール:crudeoil123com◎yahoo.co.jp (◎を@に変えて下さい)

天然ガスも季節傾向を利用できるけれど原油とはタイミングが違う!

原油や天然ガスなどのエネルギー先物や、種まきと収穫の時期がある農産物先物は、季節的(シーズナル)傾向を売買に利用することができます。米国において天然ガス価格が年間の高値をつけるのは暖房需要の高まる冬場です。寒波到来のニュースのたびに吹き上げる年が多いです。そして冬から春にかけて価格が下落したあと、6月~7月上旬にかけて再び価格が上昇し、その後、秋口にかけて下落に転じるのが毎年おきまりのパターンです。本記事執筆は7月ですので、夏場の傾向について調べて見ましょう。

※冬場の傾向に関してはこちらの記事をどうぞ。
2018年11月の天然ガス暴騰の件

下図は2007~2011年、及び2012~2016年における、6~8月の米国天然ガス先物価格の推移です(2016年は6月末までしか反映されておりません)。相対比較のため6月第一営業日を100としてあります。実際はそれほど簡単に行かないのでしょうが、2012年を除くほとんどの年で6~7月にうまく売れば、その後に十分な利益を得られそうに見えます。

2007~2011年における、天然ガス先物6~8月の季節傾向を示す相対チャート

2012~2016年における、天然ガス先物6~8月の季節傾向を示す相対チャート

天然ガス及び原油は発電用の燃料として広く使用されていますが、発電コストを下げるために相対的に安価な燃料の使用割合を増やすはずです。現実的には無理でしょうが両者が完全に代替できると仮定すれば、6~8月の原油の価格変動も天然ガスと同様の傾向を示す可能性があります。さっそく同時期における原油価格を見てみましょう。

2007~2011年における、原油先物の6~8月の季節傾向を示す相対チャート

2012~2016年における、原油先物の6~8月の季節傾向を示す相対チャート

残念ながら、天然ガスのような分かりやすい傾向は見られませんでした。
燃料の代替化という観点では、熱量あたりのコストを比較すれば良いはずです。単純に、原油価格と天然ガス価格の比を比較すれば、ざっくりした傾向を把握することができます。早速やってみます。

2007~2011年における、原油先物と天然ガス先物の価格比のチャート(期間6~8月)

2012~2016年における、原油先物と天然ガス先物の価格比のチャート(期間6~8月)

もし、燃料の代替化が機敏かつ大規模に行われることが可能であれば、原油と天然ガスの価格比は一定の狭い範囲に収斂するだろうと予想したのですが、筆者の予想はまるで外れて、価格比はかなり広い範囲に分布する結果となりました。原油と天然ガスの価格比を監視しながらそれをトレードに活かすのは少々難しそうです。市場規模としては原油のほうが巨大ですから、天然ガスの動きに原油がついてくる、という考え方が甘かったようです。

2018年11月の天然ガス暴騰の件
(広告)天然ガス、原油、ガソリンCFDを売買できるサクソバンク証券
(広告)天然ガス、原油CFDを売買できるGMOクリック証券CFD

日本企業の石油埋蔵量

日本の企業の中にも、石油の権益を保有している企業はあります。原油に注目している皆様は既にチェックしている銘柄だと思いますが、1605「国際石油開発帝石(株) 」「1662 石油資源開発(株)」「5020 JXホールディングス(株)」などの企業は、海外で原油や天然ガスを生産しています。下図はこの3社の埋蔵量です。単位は石油換算バレル(BOE)です。1バレルの原油を燃やしたときの熱量(6.1GJ[ギガジュール])を基準として計算したもので、天然ガスも強制的に原油換算されて計算されています。

[barChart vaxis=”{title: ”}” haxis=”{title: ”}” title=”日本企業の石油埋蔵量(各社発表値より筆者作成) “]
 [”, ‘埋蔵量[x百万BOE]’],
 [‘1605 国際石油開発帝石(株) ‘,2434],
 [‘5020 JXホールディングス(株)’, 749],
 [‘1662 石油資源開発(株) ‘, 349],
[/barChart]

上図を見ると1605の埋蔵量が最も多いですが、これはエクソンモービルの1/10程度にすぎません。世界一の企業と比べれば足元にも及ばないものの、これだけの埋蔵量を有していることを考慮すると、原油価格に応じて株価が大きく変動するはずです。さっそく比較してみましょう。下図は2014年1月~2016年6月のWTI原油先物(期近)価格と、上述の3銘柄の株価の推移です。相対比較するため、2014年1月6日の値を100として表示しています。

WTI原油先物と、日本の石油関連株の株価の比較

原油価格との相関はそれなりに強いようですが、原油価格が上昇しているのに株価が下落している時期がけっこう多く、原油に投資するつもりでこれらの株を買うと、ちょっとストレスが溜まりそうですね。海外のオイルメジャーは配当利回りは高いですが(2016年6月29日現在、BPの配当利回りは6.9%)、日本株は配当利回りが低いことを考えると、米国市場で円高を利用して大手石油銘柄を買ったほうが良いかもしれません。筆者は米国市場でBPのADRに投資しています。

マネックス証券

米ドル指数が弱くなると原油、金(ゴールド)が上昇する

USドル指数とは、主要通貨グループに対して米ドルの相対的な強さを示した指数です。通貨の比率は下表の通りです。ユーロの割合が最も高くなっております。少々脱線しますが、スイスフランはなぜSWFじゃなくてCHFなんでしょうか?スイスの正式国名はConfederatio Helveticaなので、正式国名の頭文字にフランをくっつけてCHFとなっています。

構成通貨 割合
ユーロ(EUR) 57.6%
日本円(JPY) 13.6%
イギリスポンド(GBP) 11.9%
カナダドル(CAD) 9.1%
スウェーデンクローネ(SEK) 4.2%
スイスフラン(CHF) 3.6%

米ドルは世界で最も信用力のある通貨であり、世界での貿易決済用の通貨としての地位は揺るぎません。このためドルの強さがコモディティ価格に大きく影響すると言われております。実際に米ドル指数とコモディティ価格を比較してみましょう。下図は2008年1月~2016年6月の米ドル指数とWTI原油価格の推移です。米ドル指数の軸は上下反転させているのでご注意下さい。

米ドル指数とWTI原油先物の重ね描きチャート(2008年~2016年)

WTI原油先物価格が高いときは「ドルが弱いとき」であることが分かります。時間軸を消して米ドル指数とWTI原油価格の相関を調べた結果が以下の通りです。明確な相関が見られます。なお個別通貨を見てみると、カナダドルやノルウェークローネは原油価格とかなり強い相関関係があります。

米ドル指数とWTI原油先物の相関図(2008年~2016年)

下図は2008年1月~2016年6月の米ドル指数と金(ゴールド)価格の推移です。米ドル指数の軸は上下反転させているのでご注意下さい。金(ゴールド)と原油は類似した動きをすると言われておりますが、そんなに似ているようには見えません。

米ドル指数と金(ゴールド)価格の重ね描きチャート(2008年~2016年)

リーマンショック後は、国家や通貨そのものの信認の低下が発生し、金の現物を買う人が増えたためだろうと筆者は考えています。近年では日本でも金貨やゴールドバーを買う人が増えているようですね。それに伴って金庫の売上も伸びているそうです。金庫製造メーカーの7986「日本アイ・エス・ケイ(株)」の株価が2016年1月から4月にかけて2倍以上になったのは強烈でしたね(笑)。マイナス金利によって「円がどうなるか心配だ」という人が金の現物に投資しているわけです。日本ではマイナス金利導入がカタリストとなったわけですが、世界レベルで見てもキャッシュから現物コモディティへという逃避需要がかなり強いのだろうと思われます。

原油の季節的傾向をETF、CFD、カナダドル等の売買に利用する(2)

米国は「国民一人あたりのガソリン消費量」が世界で最も多い国です。このため米国内におけるガソリン価格動向は、WTI原油価格にも影響を及ぼしています。ガソリンの使用量が増える時期は夏場ですが、初夏に向かってガソリン消費量が増加することに加え米国における石油精製設備の定期補修が2~5月頃に行われることから、春先から初夏にかけてガソリン価格が上昇する傾向が見られます。同様にしてWTI原油価格も春先に上昇する傾向が見られます。

下図は、2007~2016年における、「2月1日から8月31日の原油価格推移」です。相対比較するために2月1日を100としています。2月よりも3月のほうが原油価格が下がっている年もあるものの、ほとんどの年で4月くらいまでに一旦は原油価格が上昇することが多いことがわかります。この傾向を利用することでトレードの勝率を高めることができるので、筆者の例年のトレード戦略にもこの傾向は取り入れております。石油や農産物などのコモディティ投資は、例年おきまりの季節変動を利用することができることが大きな優位性であると思います。

2月1日を100としたときのWTI原油先物価格推移(2007-2011年)

2月1日を100としたときのWTI原油先物価格推移(2012-2016年)

別稿で原油価格とカナダドルは相関が高いことを示しました。上で示した春先の原油の季節的傾向は、カナダドルの売買に活かせる可能性があります。下図は、2007~2016年における、「2月1日から8月31日のカナダドル価格推移」です(2016年は途中までです)。相対比較するために2月1日を100としています。

2月1日を100としたときのカナダドル(CADJPY)価格推移(2007-2011年)

2月1日を100としたときのカナダドル(CADJPY)価格推移(2011-2016年)

冬場の下落傾向の記事で述べたように対円でのカナダドルレートはアベノミクスの影響で原油価格の季節的傾向と一致しないように見えますが、対ドルレートで見ると、概ね原油の傾向と同様であると考えられます。

2月1日を100としたときのカナダドル(CADUSD)価格推移(2007-2011年)

2月1日を100としたときのカナダドル(CADUSD)価格推移(2012-2016年)

以上をまとめると、春先の季節傾向を利用する戦略として以下の2つが考えられます。
・2~3月頃の安値での原油買いが有利
・2~3月頃の安値でのカナダドル買いが有利。但し対円ではなく、対ドルで。

買い建てたポジションの維持期間を2ヶ月程度に抑えるという前提ならば、順鞘による減価の影響は限定的ですから、原油CFDでも原油ETFでも問題なさそうです。カナダドルを買うという手もありますが原油と完璧な相関をするわけではないので、その辺は好みかもしれません。ちなみに筆者の2016年2~3月の売買戦略はETFでもFXでもなく「オイルメジャー株買い」でした。

原油の季節的傾向をETF、CFD、カナダドル等の売買に利用する(1)
原油価格が100ドルになるとカナダドルやノルウェークローネはどれくらい上がる?
カナダドルとノルウェークローネでサヤ取りができるか?
原油CFDを長期で買い持ちすると損をする。
(広告)対ドルのカナダドルの取り扱いのある通貨ペア充実のDMM FX!

CFD,FX,くりっく365,商品先物の税金

あなたが日本国内でFX、CFD、くりっく365、商品先物取引、株価指数先物取引を行った場合、取引会社(証券会社、CFD・FX会社など)は法律に基づいて支払い調書という名前の書類を税務署に提出しています。

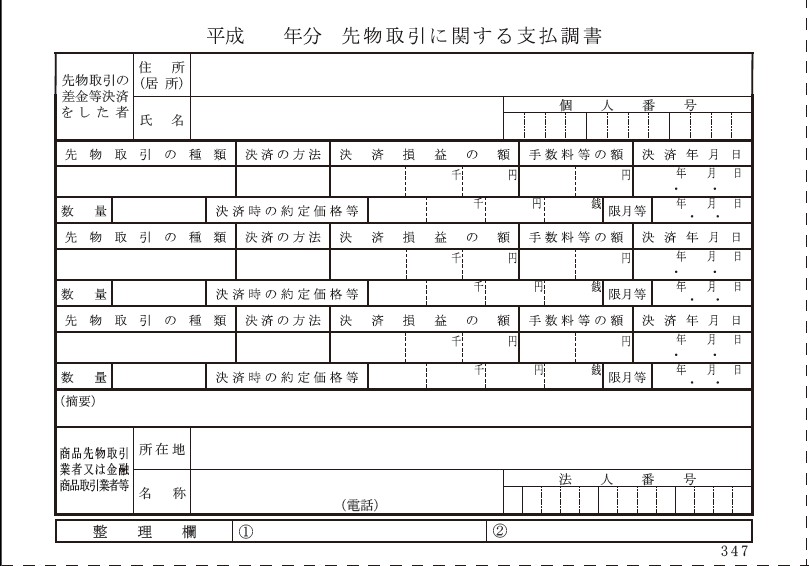
取引会社が税務署に提出する書類のスクリーンショットを以下に示します(平成27年分以前は個人番号[マイナンバー]の記載欄はありません)。「先物取引に関する支払調書」と書いてありますが、FXやCFDなどの店頭デリバティブも全て含まれています。税務署はあなたがどのような取引を行って幾らの利益をあげたか、あるいは損失を蒙ったのかを全て把握しています。

CFD,FX,くりっく365,商品先物,有価証券先物取引を行ったときに税務署に提出される支払い調書

平成27年分以前はマイナンバーの記載がありませんでしたので税務署での「名寄せ」が不十分であり「A社で大儲け、B社で大損、差引きマイナス」のような場合でも、A社の大きな利益だけを見てお呼び出しがかかることがありました(筆者は経験あり)。今後はマイナンバーで完璧に名寄せが行われるでしょうから、確実に確定申告をするようにしましょう。

下表は支払い調書の対象となっている主な店頭デリバティブ、市場デリバティブの一覧です。店頭デリバティブとは、取引会社があなたの取引相手となって売買を成立させるような取引のことです。市場デリバティブは、取引所の参加者同士が取引相手となって売買を成立させるような取引のことです。ただしクリック365だけは特殊で、取引所取引でありながら、我々一般参加者同士での売買は成立せず、取引所内で売り値と買い値を常に提示しているマーケットメーカーと呼ばれる複数の金融機関が売買の相手となります。

以前は店頭デリバティブと市場デリバティブは損益通算できない税制になっておりましたが、現在では合算することができるようになりました。例えば原油CFDでプラス100万円、FXでマイナス50万円、くりっく365でプラス50万円、ドバイ原油先物でプラス30万円、日経225先物でマイナス80万円だった場合、全部合算してプラス50万円の利益に対して税金がかかります。ふつうの株の損益や給与所得とは合算できません。

通称 取引形態 取引相手 主な銘柄
CFD 店頭デリバティブ 取引会社そのもの WTI原油、米国株、金など
FX 店頭デリバティブ 取引会社そのもの ドル、ユーロなど様々な通貨
くりっく365 市場デリバティブ 東京金融取引所(TFX)のマーケットメーカー ドル、ユーロなど様々な通貨
商品先物 市場デリバティブ 東京商品取引所(TOCOM)の参加者同士 ドバイ原油、金、プラチナなど
株価指数先物 市場デリバティブ 大阪取引所(OSE)の参加者同士 日経225先物、日経225mini

店頭デリバティブと市場デリバティブは損益通算できるだけでなく、合計して損失であった場合、損失を翌年に繰り越しておいて翌年の税額を減らすこともできます。例えば山田さんが2015年にマイナス50万円であり、損失の確定申告を行ったとします。2016年にCFDの利益が50万円出たとしましょう。もし2015年に損失の申告をしていない場合、山田さんは2016年の利益にしっかりと課税されてしまいますが(約20%なので10万円です)、損失の繰越分があるので利益が相殺されて税金はかかりません。ただしこれらは分離課税ですので損したからと言って給与所得の税金が減るわけではありません。

取引を行うにあたって、参考書購入代金、新聞・業界紙月額購読料、セミナー参加費、リアルタイム価格情報料など、経費がかかる場合があります。これらの経費は利益から差し引くことができます。筆者の場合、上で挙げたような、合理的に説明できる範囲での経費のみ計上しています。念のため、領収書などの証拠書類は全て整理して保管しておき、万が一、問い合わせがあった場合に証拠書類を直ちに提示できるようにしております。年によっては利益がゼロ、経費が10万円のような年がありますが、その場合もマイナス10万円で確定申告しています。翌年度の利益から10万円を相殺することができます。

※筆者は税の専門家ではありません。上記はあくまでも筆者の個人的見解ですので、最終的な判断はご自身でお願いします。大儲けした場合は、税金だけでなく社会保険に影響が出る場合もありますのでご注意下さい。専門家に相談するのも良いと思いますが、税理士は税金に詳しくても社会保険のことまでは良く知らない方もいます。また一般の税務署員は投資家のデリバティブの税制に詳しいとは限りません。筆者は2時間くらいかけて説明させられた経験があります。

イギリスのEU離脱報道前後での、ドバイ原油、WTI原油、カナダドルの動き(おまけ:ポンド、円)

イギリスでは、EU残留派議員の殺害事件の影響もあり、EU離脱を問う国民投票の事前予想は「EU残留」のほうに傾いていました。が、実際には事前予想の逆の結果でした。2016年6月24日の東京時間帯では、投票の途中経過の報道を受けて日本円は暴騰、ポンドと株価は暴落するという激しい動きとなりました。

こんなに激しい日に、東京商品取引所のドバイ原油先物と、カナダドル(対円)の動きを重ねるとどうなるんでしょうか?さっそく見てみましょう。

2016/6/24のTOCOM原油価格とカナダドルの関係

重ねてみると、まるで写真相場です。しかし実はドル円の動きとも殆ど一致しています。

2016年6月24日のTOCOM原油と米ドルの関係

東京市場のドバイ原油は円建てなので、為替が大きく動くとその影響をモロに受けてしまいます。対ドルでの変動を比較したいところです。

原油価格とカナダドルの相関を調べた結果では、対ドルレートのほうが相関が高くなっていました。WTI原油先物とカナダドル(対ドル)のティックチャート(Time&Salesのデータ)を重ね描きしてみましょう。GLOBEXのTime&Saleデータは直近1営業日分だけ公開されているため、これを用いました。データ加工に手間取ったのでよく動いた2時間だけです。上のチャートとは時間軸が異なるのでご注意下さい。GLOBEXとは、世界屈指のデリバティブ市場のCMEグループが運営する電子取引システムの名称であり、WTI原油先物だけでなく、通貨先物、株価指数先物などが、ほぼ24時間取引されております。昔は、人間が大声をあげて売ったり買ったりするピット取引が中心でしたが、現在では殆どの取引がGLOBEX上で行われています。

2016年6月24日午前11時頃のWTI原油とカナダドル先物のティックチャート

WTI原油先物とカナダドル(対ドル)は、多少デコボコしておりますが、荒れ相場時におけるTickチャート比較であっても、そこそこ相関が高いことが確認できました。

せっかくなので同時刻におけるポンドと円の価格も重ね描きしてみます。日本市場においてはFXでは対円レートが一般的なのですが、世界市場ではドルが中心なので、「ドルに対して高いか安いか」という見方をします。つまり「1英ポンドは何ドルか」「100円は何ドルか」というように見ます。11:44頃にポンドが対ドルで売られ、円が対ドルで買われている様子が分かります。したがってポンド円に換算すると瞬殺されるくらい激しい円高になってしまうわけです。なお、GLOBEX上で取引されているポンドや円などの通貨先物は、先物であって直物(スポット)取引ではないですが、ほぼ同じと考えてかまいません(金利差分、僅かに価格に違いがあるだけです)。

2016年6月24日の英ポンドと日本円のティックチャート

日経平均先物は、12時45分頃からサーキットブレーカーで取引停止となりました。参考までに、この日の225先物と為替を重ね描きしたチャートも掲載しておきます。

2016年6月24日の225先物とドル円の動き

アメリカのシェールオイルのマップと生産量

下図はアメリカにおける主要なシェールガス、オイル産地のマップです。このうち、テキサス州のイーグルフォード(Eagle Ford)と、モンタナ州とノースダコタ州にまたがるバッケン(Bakken)の生産量を合計すると日量220万バレルに達し、これは後述するタイトオイルの日次生産量の約5割を占めます。

日本では非在来型原油のことを指してシェールオイルと表現することが多いですが、非在来型原油にはシェールオイルとタイトサンドオイルがあり、EIAではこれらをまとめてタイトオイルとし、統計データを発表しています。タイトオイルは名前のイメージからは重質油と誤解するかもしれませんが、実は中・軽質油ですからオイルの価値は高く、通常の原油と同等の価値を持つと考えて差し支えありません。

[barChart vaxis=”{title: ”}” haxis=”{title: ”}” title=”アメリカ主要産地のタイトオイル生産量合計(EIAデータより筆者作成) “]
 [”, ‘万バレル/日’],
 [‘2007年 1月’, 40],
 [‘2007年 2月’, 39],
 [‘2007年 3月’, 41],
 [‘2007年 4月’, 43],
 [‘2007年 5月’, 40],
 [‘2007年 6月’, 42],
 [‘2007年 7月’, 43],
 [‘2007年 8月’, 43],
 [‘2007年 9月’, 44],
 [‘2007年10月’, 45],
 [‘2007年11月’, 45],
 [‘2007年12月’, 46],
 [‘2008年 1月’, 46],
 [‘2008年 2月’, 46],
 [‘2008年 3月’, 48],
 [‘2008年 4月’, 48],
 [‘2008年 5月’, 49],
 [‘2008年 6月’, 50],
 [‘2008年 7月’, 52],
 [‘2008年 8月’, 52],
 [‘2008年 9月’, 53],
 [‘2008年10月’, 57],
 [‘2008年11月’, 60],
 [‘2008年12月’, 58],
 [‘2009年 1月’, 57],
 [‘2009年 2月’, 58],
 [‘2009年 3月’, 58],
 [‘2009年 4月’, 58],
 [‘2009年 5月’, 58],
 [‘2009年 6月’, 58],
 [‘2009年 7月’, 59],
 [‘2009年 8月’, 59],
 [‘2009年 9月’, 61],
 [‘2009年10月’, 61],
 [‘2009年11月’, 63],
 [‘2009年12月’, 63],
 [‘2010年 1月’, 64],
 [‘2010年 2月’, 67],
 [‘2010年 3月’, 70],
 [‘2010年 4月’, 71],
 [‘2010年 5月’, 75],
 [‘2010年 6月’, 77],
 [‘2010年 7月’, 79],
 [‘2010年 8月’, 82],
 [‘2010年 9月’, 85],
 [‘2010年10月’, 88],
 [‘2010年11月’, 93],
 [‘2010年12月’, 95],
 [‘2011年 1月’, 96],
 [‘2011年 2月’, 96],
 [‘2011年 3月’,104],
 [‘2011年 4月’,105],
 [‘2011年 5月’,111],
 [‘2011年 6月’,115],
 [‘2011年 7月’,123],
 [‘2011年 8月’,130],
 [‘2011年 9月’,137],
 [‘2011年10月’,145],
 [‘2011年11月’,153],
 [‘2011年12月’,159],
[‘2012年 1月’,165],
 [‘2012年 2月’,172],
 [‘2012年 3月’,177],
 [‘2012年 4月’,188],
 [‘2012年 5月’,196],
 [‘2012年 6月’,201],
 [‘2012年 7月’,210],
 [‘2012年 8月’,219],
 [‘2012年 9月’,226],
 [‘2012年10月’,237],
 [‘2012年11月’,240],
 [‘2012年12月’,248],
[‘2013年 1月’,249],
 [‘2013年 2月’,259],
 [‘2013年 3月’,267],
 [‘2013年 4月’,272],
 [‘2013年 5月’,282],
 [‘2013年 6月’,289],
 [‘2013年 7月’,300],
 [‘2013年 8月’,309],
 [‘2013年 9月’,314],
 [‘2013年10月’,318],
 [‘2013年11月’,323],
 [‘2013年12月’,329],
[‘2014年 1月’,336],
 [‘2014年 2月’,345],
 [‘2014年 3月’,354],
 [‘2014年 4月’,368],
 [‘2014年 5月’,376],
 [‘2014年 6月’,391],
 [‘2014年 7月’,402],
 [‘2014年 8月’,410],
 [‘2014年 9月’,416],
 [‘2014年10月’,426],
 [‘2014年11月’,436],
 [‘2014年12月’,451],
[‘2015年 1月’,442],
 [‘2015年 2月’,453],
 [‘2015年 3月’,464],
 [‘2015年 4月’,461],
 [‘2015年 5月’,460],
 [‘2015年 6月’,455],
 [‘2015年 7月’,453],
 [‘2015年 8月’,449],
 [‘2015年 9月’,450],
 [‘2015年10月’,450],
 [‘2015年11月’,450],
 [‘2015年12月’,441],
[‘2016年 1月’,441],
 [‘2016年 2月’,440],
 [‘2016年 3月’,441],
 [‘2016年 4月’,432],
 [‘2016年 5月’,425],
 [‘2016年 6月’,416],
 [‘2016年 7月’,409],
 [‘2016年 8月’,398],
 [‘2016年 9月’,392],
[/barChart]

BP Statistical Review of World Energy 2016によると、2015年の米国の原油生産量(※)は日量1270万バレルでした。上図からわかるように非在来型原油のタイトオイル(シェールオイルも含まれる)は、米国の原油生産量の1/3を占めることが分かります。
※筆者注。正確には「オイル生産量」なのですが、タイトオイルも結局は原油と同じようにガソリン等の出発原料なのですべて原油とみなしています

2016年に入ってから、ようやくタイトオイル生産量の減少がはっきりしてきましたが、このまま原油価格が上向くのかどうかを予測するのは難しいところです。
DMM CFD

GMOクリック証券CFD

米国市場には原油ブル3倍ETNがある!

米国市場には原油先物の日々の変動率の3倍をトラックする恐ろしいETNがあります。その名はUWIです(VelocityShares 3X Long Crude ETN linked to the S&P GSCI Crude Oil Index Excess Return)。別稿において2038「NEXT NOTES 日経・TOCOM 原油 ダブル・ブル ETN」とUCO(ProShares Ultra Bloomberg Crude Oil)の比較を行い、どちらもレバレッジ特性の影響により中・長期では惨憺たるパフォーマンスであったことを示しましたが、今度は原油の値動きの3倍をトラックするため、更に酷い減価が生じるであることが容易に推定できます。

下図は2015年1月1日の価格を100としたときの、WTI原油先物の期近価格、原油ブル2倍ETF(UCO)の価格、原油ブル3倍ETN(UWTI)の価格の推移を示します。2038の価格シミュレーションの場合と同様に、原油価格が上げ下げを繰り返すことにより、ETF(ETN)価格は毀損され、かなりの速度で減価してゆきます。チャート期間中において、原油先物価格(期近)がほとんど変化していないのに原油ブル2倍ETF(UCO)は1/3以下に、原油ブル3倍ETN(UWTI)は、なんと1/10以下になっています。

WTI原油先物と原油ブル2倍ETF(UCO)、原油3倍ブルETN(UWTI)の比較

下表は2016年5月11日から6月7日の、WTI原油先物の変動率と、UCO、UWTIの変動率を比較したものです。UCO、UWTIはWTI原油先物価格の変動率の2倍、3倍に応じて変化するはずですが、ややズレが見られます。

WTI原油と原油ブル2倍ETF(UCO)、原油3倍ブルETN(UWTI)の変動率計算結果

一次関数でフィッティングしてみるとUCO、UWTIの変動率はWTI原油先物の1.8倍、2.8倍でした。データ点数が少ない点を割り引いても、トラッキングエラーがやや大きいようです。

WTI原油と原油ブル2倍ETF(UCO)、原油3倍ブルETN(UWTI)の変動率グラフ

CFDを用いてUWTIを売買できる証券会社もありますが、中長期の買い戦略は商品設計上、極めて不利な点には留意しましょう。空売りに対応していない証券会社が多数派であると思われますが、もし可能だとしても著しく高額な貸し株料負担が発生する可能性が高いことや、原油価格が連騰した場合はUWTI価格がごく短期間で1.5~2倍に上昇することは十分考えられますので中・長期で売りが有利に見えたとしても、そんなに簡単であるとは思えません。もしトレードするとしたら資金に余裕を持ち、少量だけをデイトレの買いとするのが無難だろうと思います。筆者はこのような銘柄は怖いのでトレードしませんが、短期トレードが得意な方にとってはUWTIの値動きの速さが魅力になるかもしれませんね。原油先物が1%動けばUWTIは3%動くわけですから。

<追記>ETF Daily Newsによりますと、米国の原油ブル3倍ETN(シンボルはUWTI)は2016年12月に上場廃止とのこと。GMOクリック証券でも、上場廃止に伴う当該CFDの扱い停止について掲示が出ていました。

CFTC建玉明細で原油の投機筋のポジションを読む
原油CFDを長期で買い持ちすると損をする。
原油の季節的傾向をETF、CFD、カナダドル等の売買に利用する(1)
(広告)原油ブル3倍ETNはなくなったけど2倍ETNのCFDの取扱があるGMOクリック証券CFD

米国市場なら原油2倍ETFを空売りできる。CFDで売買可能。

2038「NEXT NOTES 日経・TOCOM 原油 ダブル・ブル ETN」は、TOCOM原油先物の日々の変動率の2倍をトラックするETNであり、長期保有すると著しく減価していくという残念な特性を有しています。YahooのTextreamの投稿記事を読むと、空売りしたい願望を持っておられる方が多数いらっしゃいます。

2038は制度信用取引において買い建てしかできない銘柄(貸借融資銘柄)のため、一部の証券会社で限定された条件下で売るしかありませんが、実態として空売りは著しく困難です。というのは「売れる数量が限られている」「金利が非常に高い」「短期のみ(例えば一日限り)」という制約があるため、レバレッジ型ETNの減価特性を収益化するための中・長期の売り建てができません。

米国市場にはProShares Ultra Bloomberg Crude Oil(シンボルUCO)という、2038と類似した性質を持つETFがあります。リスクの高いETFですから米国株を扱う日系の証券会社の証券口座での扱いはないようですがGMOクリック証券CFDで売買可能です(GMOクリック証券ではプロシェアーズ・ウルトラショート・DJ-UBS原油という名称になっていますが、これは古い名称)。米国版Yahoo! FinanceによるとUCOの構成銘柄はWTI原油とWTI原油サブインデックススワップとなっており、構成比率を全部合計すると200%になっています。つまり、実質的に総資産の2倍分のWTI原油先物を買い建てしているということになります。2038の場合は総資産の200%分の東京商品取引所(TOCOM)のドバイ原油先物を買い建てしている値動きをするわけですので、両者の主たる差異は原油の種類と、為替だけになります。ロールオーバールールの違いなど、細かい差異はありますが2015年以降の原油価格下落時のパフォーマンスは似たり寄ったりの惨憺たる結果になるであろうと予想されます。さっそく比較してみましょう。

下図は2015年1月1日の価格を100としたときの、WTI原油先物の期近価格、2038の価格、UCOの価格、UCOを円換算した価格の推移を示します。

WTI原油と米国原油ブル2倍ETF(UCO)、原油ダブルブルETN(2038)の比較

2038とUCOでは、原油の種類が異なるものの、殆ど同じ酷いパフォーマンスを示しています。どちらもレバレッジ特性に起因する減価が支配的となっており、為替の影響は誤差程度となっています。なお、最新のチャート比較を行いたい方は、Google Financeにアクセスし上のほうにあるSearch Financeの枠にUCOを入力してから右のボタンを押し、表示されたチャート上のCompare欄にTYO:2038を入力してAddボタンを押してみて下さい。まったく異なる市場の株を同時に比較できて便利です。「TYO:」は東京市場という意味です。TYO:1699を入力すればUCOと1699を比較できますよ。
※筆者追記。Google Financeでは上に書いたチャート描画ができなくなってしまったようです。なんで不便にするんだよよう。。。

CFDを用いてUCOを空売りできるのはGMOクリック証券CFDが挙げられます。しかしながら空売りはリスクが高い戦略です。上のチャートを見ると右肩下がりに見えるものの、2015年8月に短期間で価格が1.5倍になっている時期があります。この時期にレバレッジをかけて空売りしている場合、投下元本以上の損失を出している可能性があります。UCOは米国の取引時間しか取引されてないので、翌日の取引開始時にいきなり不本意な価格でロスカットとなる可能性があります。このように週明け前後等でのギャップアップやギャップダウンを食らった場合、元本全てを失うだけでなく口座残高がマイナスになる可能性があります。

また、このETFが長期で下落しやすい傾向は皆さん当然のように知っておりまして空売りニーズが高いことから当然のことながら空売りに要する貸し株料が高額だったり、貸し株が枯渇していて空売り禁止になるのが普通です。この種のETFをCFDで空売りした場合の貸し株料は、金利調整額の項目で請求されることになります。俗に「買いは家まで、売りは命まで」と言われます。十分気をつけましょう。筆者はこの種のレバレッジ型ETFはデイトレ用途でしか触りません。

天然ガスブル3倍ETNの特徴と取引上の注意点、攻略のヒント。
天然ガスベア3倍ETNの特徴と取引上の注意点、攻略のヒント。
VIXを売買する方法で一番簡単なのはCFD。先物・オプションは難易度高い。
(広告)原油ブル2倍ETFのCFDの取り扱いがあるGMOクリック証券CFD

原油チャートの出来高に規則的な山と谷が現れるのはなぜ?

下図は1699「NEXT FUNDS NOMURA 原油インデックス連動型上場投信」の2015年11月から2016年5月の価格と出来高を併記したチャートです。株価(正確にはETF価格)が急落した日に出来高が急増している様子などが良く分かりますね。

2015年11月-2016年5月の野村原油(1699)の価格、出来高チャート

同時期におけるWTI原油先物の期近(最も取引期限が短い先物)価格と、期近の出来高を併記したチャートを以下に示します。何かおかしいですね。出来高が規則的に増えたり、激減したりしているように見えます。

2015年11月-2016年5月のWTI原油期近の価格、出来高チャート

原油先物は毎月、最も期限が短い先物が上場廃止になってゆくので次の月にロールオーバーを行っていきます。ロールオーバーは取引最終日に一斉に行われるのではなく、一ヶ月くらい前から行われてゆき、取引最終日のだいたい2週間前くらいからピーク迎えます。

具体的なデータを見てみましょう。下に示す2つの図はWTI原油先物の2016年3月限と2016年4月限の出来高の推移、取組高の推移です。2016年3月限の取引最終日は2016年2月22日でした。2016年3月限の出来高は最終取引日の数日前まで高水準ですが、数日前から急激に減少していることがわかります。取組高のほうはもっと綺麗な傾向が見えますね。2月に入ると、ほぼ一方通行で3月限の取組高が激減してゆき、代わりに4月限の取組高が急増する様子がわかります。これはロールオーバーをしている投資家、すなわち3月限の建玉を手仕舞いして4月限に建て直している投資家が多いことを物語っており、したがって、この期間の出来高の多くはロールオーバーによるものであり、相場の盛り上がり状況とは殆ど関係ありません。ロールオーバーは3月売り4月買い、または3月売り4月買いという売買ですから原油市場全体の方向性にあたえる影響はニュートラルです。

WTI原油の2016年3月限と2016年4月限で出来高が入れ替わって行く様子

WTI原油の2016年3月限と2016年4月限で取組高が入れ替わって行く様子

以上より、本稿中で二番目に示した「WTI原油先物の期近価格と、期近の出来高を併記したチャート」の中で、期近の出来高部分を見ても殆ど意味がありません!。証券会社によってはこうしたチャートをホームページに掲載している場合があります。株のチャートを見る感覚で原油チャートを見ると誤解するかもしれないのでご注意下さいね。