super_naoki のすべての投稿

管理人のNaokiです。 東京在住、フリーランス(一人法人) 石油、FX、株のトレードをしながら、Web作成を行ってます メール:crudeoil123com◎yahoo.co.jp (◎を@に変えて下さい)

信用取引の名義書換料に注意せよ!

信用取引の買い建て玉が、権利確定日をまたいで建てられている場合に、名義書換料という経費が発生します。この金額は証券会社によって異なりますが、証券会社によっては予想を超えるほど高額となる場合があるので注意が必要です。

名義書換料は「売買単位あたり幾ら」という設定をしている証券会社が多いのですが、近年では値がさ株の株式分割の実施により1つの売買単位が小さくなった銘柄が増加したことや、低位価格で売買単位が小さいETFやETNが存在することから、不用意に信用買い建てを行って権利確定日をまたぐことで、信じがたいほど高額な金額を請求されるリスクがあります。

名義書換料が「売買単位あたり54円(税込)」の証券会社で、1699「NEXT FUNDS NOMURA 原油インデックス連動型上場投信」を信用で1万株買ったとしましょう。最低売買単位は10株なので「1000単位」買ったことになります。この状態で権利確定日をまたぐと、名義書換料が54000円かかります(税込)。例えば2016年1月下旬の安値で1万株買ったとすると、総代金は300万円程度ですが、権利確定日をまたいで信用買い建て玉を持ち越すと、5万円超の経費を請求されるわけです。300万円に対して5万円超ですから、一撃で1%以上失うわけで無視できない金額です。

ETFやETNの場合では例外的に「売買単位あたり5.4円(税込)」というように1/10としている証券会社が多いですが、一般の株式については「売買単位あたり54円(税込)」の証券会社が多数ですから超低位株の信用買い建てを行う方は要注意です。

売買単位が100株の株が、なんらかの事件で株価が暴落して1円になったとしましょう。そして信用取引で100万株を買い建てたとしましょう。つまり1万単位の買い建てです。このようなケースで権利確定日をまたいでしまった場合、54万円の名義書換料が発生します。ルールと言っても見落としがちなルールです。十分注意して下さい。

GMOクリック証券 売買単位あたり54円(税込) ETFは、売買単位あたり5.4円(税込)。ETNは記載なし
SBI証券 売買単位あたり54円(税込) ETF/ETNは、売買単位あたり5.4円(税込)
ライブスター証券 売買単位あたり54円(税込) ETF/ETNは、売買単位あたり5.4円(税込)
楽天証券 売買単位あたり54円(税込) ETFは、売買単位あたり5.4円(税込)。ETNは記載なし
カブドットコム証券 売買単位あたり54円(税込) ETF/ETNは、売買単位あたり5.4円(税込)
松井証券 売買単位あたり54円(税込)で上限が10800円(税込) ETF/ETNも同様のようです
岡三オンライン証券 売買単位あたり54円(税込) ETF/ETNは、売買単位あたり5.4円(税込)
マネックス証券 売買単位あたり54円(税込) ETF/ETNは、記載なし

原油の季節的傾向をETF、CFD、カナダドル等の売買に利用する(1)

長期間の原油価格の変動パターンを調べると、季節的な傾向があることが分かります。最も重要なエネルギー源である原油は、ガソリン、ナフサ、ヒーティングオイル、ジェット燃料、灯油、重油など、様々な石油製品に加工されて使用されます。ガソリンは冬場より夏場の需要が大きく、ヒーティングオイルや灯油等の燃料油は冬場の需要が大きいです。

このように石油製品の需要は季節的な変動が大きく、原油全体の需給にも確実に季節的要因が作用していると考えられます。もちろん季節的要因以外にも原油価格に影響を与える要素は数多くあるわけですが、Moore Reserch発表の過去30年以上に渡る統計結果によると、原油は8~10月頃にその年の高値を取り、12~翌2月頃に安値になる傾向が見られます。ということは原油を「9~10月頃に売り、12~翌2月に買う」という方法で利益を上げられる可能性があります。

下図は、2006~2015年における、「9月1日から翌年3月31日の原油価格推移」です。相対比較するために9月1日を100としています。9月より10月以降のほうが原油価格が安くなった年は10年間のうち6年であり、勝率という点では難があります。しかし統計的には、9月以降に積極的に買うのは避けるべきであるということが分かっていれば、2014年、2015年の秋からの原油の大暴落で原油ETF(1699、1671、2038など)や原油CFDでの被害を蒙るのは避けられたかもしれないし、CFDでWTI原油を空売りすることで利益を得られたかもしれません。

9月1日を基準としたときのWTI原油価格推移(2006年~2010年)

9月1日を基準としたときのWTI原油価格推移(2011年~2015年)

別の記事で原油価格とカナダドルは相関が大きいことを示しました。ということは原油の季節的傾向は、そのままカナダドルの季節的傾向と一致する可能性があります。下図は、2006~2015年における、「9月1日から翌年3月31日のカナダドル価格推移」です。相対比較するために9月1日を100としています。2013~2014年における、対円のカナダドルのレートは、アベノミクスによる円安の影響もあり、原油価格の季節的傾向と一致しないように見えます。

9月1日を基準としたときのカナダドル(対円レート)の推移(2006年~2010年)

9月1日を基準としたときのカナダドル(対円レート)の推移(2011年~2015年)

そこで、対ドルのカナダドルのレートに直してみましょう。対ドルのレートで見ると、カナダドルも冬場に下がりやすい傾向が見られます。Moore Reserch発表の過去40年以上に渡る統計結果によると、対ドルのカナダドルが底値を付ける時期は12月頃です。カナダの原油への影響が注目されるようになったのは近年ですが、どういうわけかカナダドルは冬場に安いようですね。FXでのトレードにこうした季節性も考慮すると勝率が上がりそうです。

9月1日を基準としたときのカナダドル(対米ドルレート)の推移(2006年~2010年)

9月1日を基準としたときのカナダドル(対米ドルレート)の推移(2011年~2015年)

原油の季節的傾向をETF、CFD、カナダドル等の売買に利用する(2)
原油価格が100ドルになるとカナダドルやノルウェークローネはどれくらい上がる?
カナダドルとノルウェークローネでサヤ取りができるか?
(広告)対ドルのカナダドルの取り扱いのある通貨ペア充実のDMM FX!

2038「NEXT NOTES 日経・TOCOM 原油 ダブル・ブル ETN」の価格シミュレーション(1)

2038「NEXT NOTES 日経・TOCOM 原油 ダブル・ブル ETN」の価格は、東京商品取引所(TOCOM)の原油価格の「前日からの変動率の2倍」に応じて変動します。ポイントは「前日からの変動率」です。仕組み上、2日以上経過すると、TOCOM原油価格が変化していないのに、2038の価格が下がることがありえます。

例えば下表に示すようにTOCOM原油価格が23000円と24000円を行ったり来たりしているケースを考えてみます。初日の2038の価格は1000円と仮定します。一日目のTOCOM原油の変動率は(24000÷23000)-1をパーセント表示すると+4.347%です。2038の変動率はこれの2倍ですから、+8.696%です。つまり1000円から1087円となります(ここでは小数第一位を四捨五入して計算しています)。二日目はTOCOM原油価格が24000円から23000円に戻ってしまいました。変動率はマイナス4.166%なので2倍するとマイナス8.333%です。したがって2038の価格は1087×(1-0.08333)=996円となります。0日目と2日目を比べるとTOCOM原油価格は23000円のままですが、2038の価格は4円も下がっています。これを繰り返すと僅か10日目で、2038の価格は1000円から982円まで減価してしまいます。

TOCOMドバイ原油が1000円上げ下げした場合の原油ダブルブルETN(2038)の試算結果表

グラフにしてみるとこのようになり、じわじわと2038が減価してゆく様子が分かります。

TOCOMドバイ原油が1000円上げ下げした場合の原油ダブルブルETN(2038)の試算結果チャート

今度は下表のようにTOCOM原油価格が23000円と25000円を行ったり来たりしているケースを考えてみます。上の例よりも原油の変動量が2倍になった例です。原油価格が同じなのに、僅か10日目で、2038の価格は1000円から932円まで減価してしまいます。このように「原油価格の変動率が高いほど、2038は減価しやすい」です。

TOCOMドバイ原油が2000円上げ下げした場合の原油ダブルブルETN(2038)の試算結果表

グラフにしてみるとこのようになり、かなりの速さで2038が減価してゆく様子が分かります。これがレバレッジ型ETFの恐ろしさです。

TOCOMドバイ原油が2000円上げ下げした場合の原油ダブルブルETN(2038)の試算結果チャート

別の例を考えてみましょう。TOCOM原油価格が23000円から30000円まで急騰後、まっすぐ急落して再び23000円になってしまったとします。この場合も残念ながら、2038の価格は減価してしまっています。1000円から916円までの減価ですから8.4%も減ってしまっています。

TOCOMドバイ原油が連騰後に大きく下げた場合の原油ダブルブルETN(2038)の試算結果表
TOCOMドバイ原油が連騰後に大きく下げた場合の原油ダブルブルETN(2038)の試算結果チャート

以上をまとめると、
・原油先物価格が全く変化していなくても、2038は減価することが多い
・原油先物価格の変動率が大きいほど、2038は減価しやすい
・原油が急騰後に急落した場合、上げ幅より下げ幅が大きくなる可能性が高い

2038「NEXT NOTES 日経・TOCOM 原油 ダブル・ブル ETN」の償還価額を計算してみる

昨年から2038「NEXT NOTES 日経・TOCOM 原油 ダブル・ブル ETN」が人気になっておりますが、仕組みを誤解している方が多いようです。実際の数値を挙げながら、どのような値動きをするのか考えてみようと思います。2038は東京商品取引所(TOCOM)の原油価格の動きによって「幾らになるべきか(償還価額)」を一意に計算できます。

2038に対する、よくある誤解の例:
×「原油先物が上昇すれば、2038は2倍の速さで上昇する」
×「下落が速いから上昇も速い。5000円くらいまで戻る」
×「1699を100万円買うのと、2038を50万円買うのは、同等の損益だ」
いずれも誤りです。デイトレに限れば、概ね正解ですが、翌日以降に持ち越す場合は、全く別の挙動を示します。

2038の説明を読むと「日経・東商取原油レバレッジ指数への連動を目指す金融商品」と記載されています。「日経・東商取原油レバレッジ指数」は次式で計算されます。

当日の指数値=前日の指数値×(1+2倍×日経・東商原油指数の前日比変動率)

原油指数の前日比変動率と書いてあるので分かりづらいのですが、東京商品取引所の原油先物が前日比で5%上昇したら、指数は10%上昇しますよ、ということを言っています。逆に東京商品取引所の原油先物が前日比で5%下落したら、指数は10%下落しますよ、ということです。そして、2038の価格は指数に応じて動くように設計されているわけだから、東京商品取引所の原油先物が前日比で5%上昇したら、2038は10%上昇することが期待されます。市場ではマーケットメーカーが取引所価格を「償還価額」に近づける努力をしていますので、取引所価格は、概ね、償還価額、すなわち、「日経・東商取原油レバレッジ指数」に応じた価格であると考えてよいです。

実際の価格データで計算してみましょう。下表は2016年4月15日から2016年5月31日の2038の償還価額、東京商品取引所(TOCOM)の原油先物の価格、TOCOM原油先物の変動率の2倍、筆者が計算した償還価額です。NYMEXのWTI原油先物と異なり、TOCOM原油先物の取引中心となっているのは「もっとも期限が長い先物(と言っても半年先です)」なので注意が必要です。

2016年4月~5月におけるTOCOMドバイ原油価格変動から原油ダブルブルETN(2038)の計算結果(表)

「当日の償還価額」は、野村證券発表の「前日の償還価額」を基準に計算します。4/18の計算をしてみます。TOCOM原油の2016年9月限は、4/15の終値が28310円、4/18の終値が25750円でした。25750÷28310=0.90957ですので、変動率は1-0.90957をパーセント表示することで、マイナス9.0423%であることがわかります。これの2倍に応じて変化するので、マイナス18.085%となります。前日の理論値が850円ですから、本日の理論値は850×(1-0.18085)=696.3円、となります。翌日の4/19も同様にして計算してゆくことができます。

少々難しいのがロールオーバーです。日経・東商取商品指数算出要領によると、第5営業日から第9営業日にかけて2割ずつロールオーバーするため、5月の第5営業日である5/11は、2016年9月限の変動率の0.8倍と、2016年10月限の変動率の0.2倍を加えたものを、変動率として採用します。つまり、7.499×0.8+7.426×0.2=7.484%を用います。前日5/10の理論値が824円ですから、5/11の理論値は824×(1+0.07484)=885.6円となります。5/12は2016年9月限の変動率の0.6倍と、2016年10月限の変動率の0.4倍を加えたものを、変動率として採用します。そして5/17以降は2016年10月限の変動率を用いて計算するわけですね。

下図は2014年9月から2016年5月までの2038の償還価額とTOCOM原油先物価格の比較です。この期間にTOCOM原油は半分程度にしかなっていませんが、2038は僅か1/10以下という酷い値段まで下がっています。これは直感に反する結果です。本当に正しいのでしょうか。
2014年9月~2016年5月におけるTOCOMドバイ原油価格と原油ダブルブルETN(2038)の重ね描きチャート

筆者は2014年9月まで遡り、野村證券発表の償還価額と、上述の方法で計算した価格を比較しました。その結果を下図に示します。2038の価格の下がり方が原油先物の値下がり速度に比べ著しく速いため、2038の取引価格がおかしいような気分になりますが、そうではありません。商品設計通りの動きをしていることが分かりました。

野村證券発表の原油ダブルブルETN(2038)償還価額と、筆者計算の償還価額の重ね描きチャート

原油ETF1699、1671、1690、2038、2039と原油先物の板画面

下図は2016年6月6日の08:59:57頃の1699、1671、1690、2038、2039、TOCOM原油先物2016年11月限、NYMEX原油先物2016年7月限(CLN16)の板画面です。

1699_1671_2038_TOCOM_NYMEX気配値

1699の板を朝から眺めていると寄り付き価格付近で、上下に17万株の指値が出てきます。これはマーケットメーカーの指値であると考えられます。リアルタイムのNYMEX原油先物価格と為替から、1699が幾らになるべきかをマーケットメーカーは自動計算し、自動で指値を動かしていると考えられます。1671もマーケットメーカーらしき指値が出てきます。この指値も1699と同様に、リアルタイムのNYMEX原油先物価格と為替に応じて動きます。しかし1690に関しては、板がスカスカでありマーケットメイカーの指値が出ていないように見受けられます。2038や2039にもマーケットメーカーらしき指値が出ており、TOCOM(東京商品取引所)原油の気配値に応じて指値が動く様子が観察できます。なお、東京時間で午前9時の時点において、NYMEX原油先物は既に取引されておりますが、TOCOM原油は東証と同じ午前9時開始です(2016年秋に08:45に変更される模様)。

原油価格とカナダドルの関係を分足で比較してみた

原油とカナダドルの長・中期におけるチャート比較から、カナダドルは原油価格と相関が強いことが分かりました。では分足レベルではどうなのでしょうか。原油価格は東京商品取引所(TOCOM)のドバイ原油を、カナダドルは対円での価格を用いて比較してみます。サンプルとして選んだのは2016年6月1日です。

2016年6月1日のTOCOMドバイ原油価格とカナダドル(対円レート)の比較チャート

円建てのドバイ原油価格とカナダドル円には、分足での比較であっても、かなり強い相関が見られます。このことから原油のデイトレードの擬似的な代替品として、カナダドルをトレードすることも可能でしょう。ただし、あくまでも擬似的な代替品であり、別物であることは認識すべきではありますが。

6/1にデイトレードした場合の資金効率を比較してみましょう。大雑把な比較をするのが目的ですので、この日のほぼ高値で売り、ほぼ安値で買い戻す会心のデイトレードが成功したと仮定しましょう。

<カナダドルのデイトレード>
・証拠金計算のためのレートは少々余裕見て85円とします
・1万通貨
・必要証拠金=85円×1万通貨X4%(レバレッジ25倍で計算)=3.4万円
・84.8円で売り、84.1で利益確定した。1万通貨なので7000円の利益。
・必要証拠金に対する利益率=7000円÷3.4万円=21%
・元手100万円でフルレバ勝負の場合の利益=約20万円 (29万通貨売り建てしたと仮定)

<TOCOMドバイ原油のデイトレード>
・先物1枚(数量50キロリットル)あたりの証拠金は取引会社によりますが15万円程度です。
・32400円で売り、31850円で利益確定した。利益は(32400-31850)×50=27500円。
・必要証拠金に対する利益率=27500円÷15万円=18.3%
・元手100万円でフルレバ勝負の場合の利益=約16.5万円 (6枚売り建てしたと仮定)

なお、上で挙げたようなフルレバレッジ勝負の例は、資金効率比較のために挙げた例であり、実際にこのようなトレードを行うのは危険ですので、リアルマネーでの実戦トレードにおいては十分な余力を残して望むべきです。想定外の相場の急変動はよくあること。短期勝負であってもレバレッジのかけすぎはやめましょう。ポジションを持ったら、デイトレであっても、かならず逆指値のストップロス注文(いくら以上、逆に動いたら損切りする、という注文)を入れておきましょう。FXも、商品先物も、フルレバで売買すると同じくらい危険だということが上の例から分かりますよね。

ところで分足チャートの比較例が1日だけでは、「たまたまその日は相関が強かっただけでは?」と思うかもしれません。私もそう思いました。別の日での分足チャートの比較例を以下に示します。この日も原油価格とカナダドルは相関が強いことがわかります。「全然相関してない日の分足」は、探しております。かなりお待ち下さい。

2016年2月9日のTOCOMドバイ原油価格とカナダドル(対円レート)の比較チャート

原油の季節的傾向をETF、CFD、カナダドル等の売買に利用する(1)
原油の季節的傾向をETF、CFD、カナダドル等の売買に利用する(2)
原油価格が100ドルになるとカナダドルやノルウェークローネはどれくらい上がる?
カナダドルとノルウェークローネでFXサヤトリやってみました
(広告)TOCOMドバイ原油先物ならEVOLUTION JAPAN株式会社[EVOCX]
(広告)公的な取引所での為替取引ならくりっく365
(広告)通貨ペア充実のDMM FX!

先物つなぎ足を見ると騙される(2)

以前の記事で「先物つなぎ足が上がっていたとしても、ETF保有者はその上昇分を享受できません。修正つなぎ足に応じた上昇分しか享受できません。」という話を書きました。厳密には少々異なっているので訂正します。

ETFが原油先物のロールオーバーするとき、まったく同じ数量を乗り換えるわけではありません。ETFは、その発行額面分になるような数量の原油先物を買っています。買い持ちする原油先物の限月が替わると先物価格が異なるので、買い持ちする数量が変わってしまうわけです。原油ETFの基本的なしくみの後半部に少々の例が挙げてあるように、買い持ちする数量は、ロールオーバーする限月間の価格差ではなく、価格比に応じて変わります。

一般的な修正先物つなぎ足は、ロールオーバー時の先物同士の価格差を修正して繋いでいきます(5月が50ドルで6月が51ドルであれば繋ぐときに1を引く)。しかしながら原油ETFの仕組み上、ETF損益を反映させるための比較をするためには、ロールオーバー時の先物の価格比分を修正して繋ぐべきです(5月が50ドルで6月が51ドルであれば繋ぐときに0.980392を掛ける)。ただし、価格比で修正したつなぎ足は一般的ではないので、これまでに筆者自身、見たことがありません。

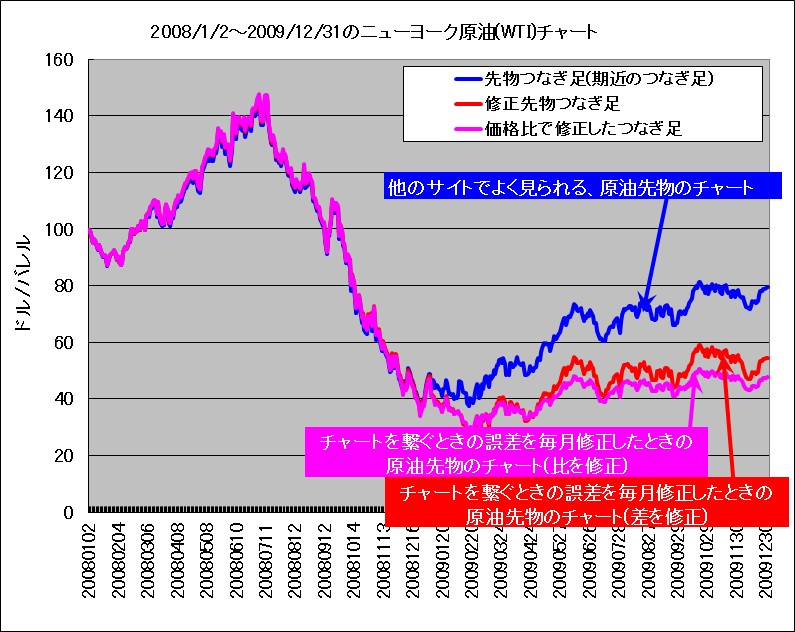
リーマンショック前後の2008年1月から2009年12月における、原油先物つなぎ足と、ロールオーバー時の価格差で修正した修正先物つなぎ足と、ロールオーバー時の価格比で修正した修正先物つなぎ足の比較を下に示します。

2008年~2009年におけるWTI原油先物つなぎ足、価格差で修正したつなぎ足、価格比で修正したつなぎ足の比較

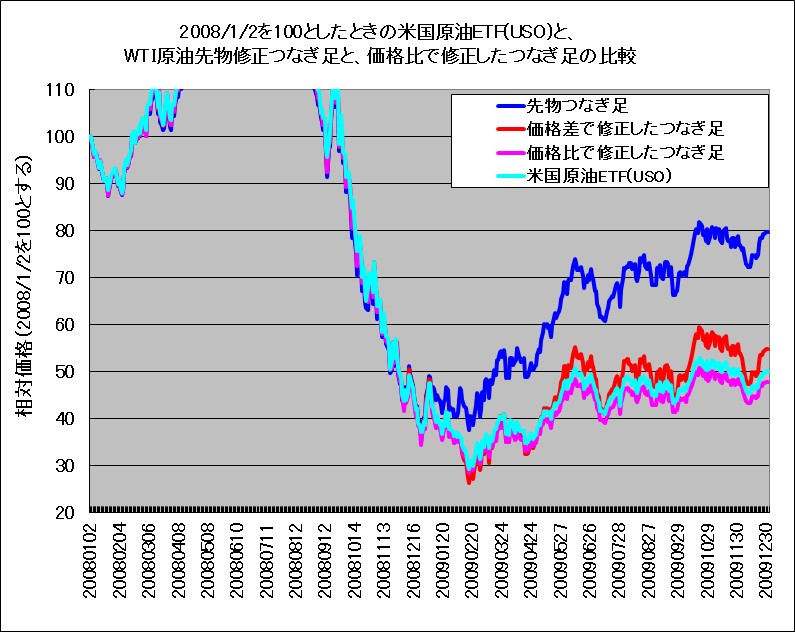
ロールオーバー時の価格差で繋いだ場合(一般的な修正つなぎ足)と比べると、けっこうな差異があることがわかります。先物つなぎ足だけを見ると原油価格は下落後にかなり戻しているように見えますが、ロールオーバー時に過大評価された分を修正していくと、戻りが悪いことが分かります。更に米国原油ETFのUSOと比較してみましょう。

2008年~2009年におけるWTI原油先物つなぎ足、修正したつなぎ足と、米国原油ETF(USO)の比較チャート

価格比を用いて繋いだ修正つなぎ足のほうが、USOとの相関が高いことが確認できました。筆者の考えでは、かなりの精度でこれらが一致すると考えていたのですが、若干のズレがあります。今回、5営業日目の終値で全量強制的にロールオーバーすると仮定して計算しましたが、実際はこの日に全量行われるわけではありません。その辺の誤差が積み重なった影響なのかもしれません。

原油インデックス連動型上場投信1699と、米国原油ETFのUSOの違いとは?で述べたように、1699とUSOの違いはほぼ為替でだけですから、今回の考察結果は、そのまま1699に応用できます。ロールオーバー時に乗り換える限月の価格のほうが高い場合、乗り換え前の限月との価格比の分、累積してパフォーマンスが悪化してゆくということです。

NOMURA原油インデックスを計算してみよう

1699「NEXT FUNDS NOMURA原油インデックス連動型上場投信」は、NOMURA原油ロングインデックスを対象指数とし、日本円換算した対象指数に連動する投資成果を目指しています。NOMURA原油ロングインデックスは、世界の原油先物取引の中から、取引量が多く流動性が十分あるものを構成銘柄として採用し、原油価格の値動きに連動することを目的とするインデックス、となっています。

自分で計算できるのかチャレンジしてみましょう。野村證券金融工学研究センターのHPで詳しい計算式が開示されています。式がちょっと難しいのですが複数種の原油をインデックス化できるように汎用性を持たせて定義したためだと思われます。説明をよく読むと現在組み入れられている銘柄は現在WTI原油だけですから、複数銘柄に対して各々計算して合計する過程がなくなりますので意外に簡単に計算できます。採用されている限月は一つだけです(ロールオーバーの日のみ2つの限月を参照しています)。ということで、WTI原油価格から自分で指数を計算することができます。計算方法は「WTI原油の終値の比」と「前日の指数」を掛ければ良いです。下のカラフルな表を見ながら説明します。
その前にWTI原油の限月と、最終取引日は以下のようになってます。だいたい、一つ前の月の20日頃となってます。
2016年1月限 2015年12月21日
2016年2月限 2016年 1月20日
2016年3月限 2016年 2月22日
2016年4月限 2016年 3月21日
2016年5月限 2016年 4月20日

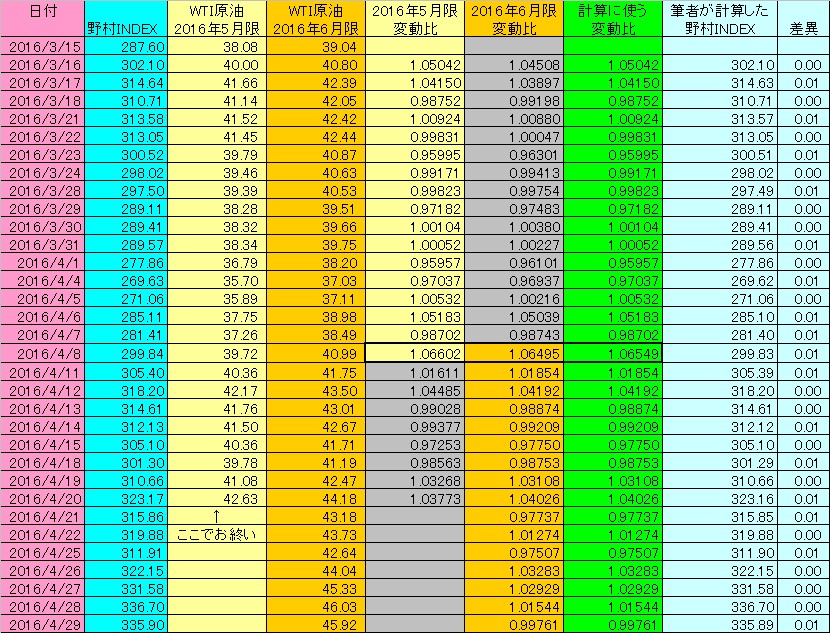
2016年3月~4月のWTI原油先物を用いて野村INDEXを計算した結果の表

例えば2016年3月16日の場合、2016年4月限はまだ取引されていますが、取引中心の限月は既に翌月の2016年5月限になっており、インデックス計算のための限月は2016年5月限となっています。3月16日のインデックスを計算するためには、3月15日の2016年5月限の原油価格(38.08ドル)と、3月16日の2016年5月限の原油価格(40.00)の比を求め(40.00÷38.08=1.05042)、3月15日のインデックス(287.60)に掛けます(1.05042×287.60=302.10)。ちょっと難しいのはロールオーバーです。上述のように期限が短い先物は期限が来るたびに次々と上場廃止になっていきますので、期限前に次の期限の先物に乗り換えて行く必要があります。かなり先の先物を買えば良いのでは?と思いますけれど、期限が短い先物ほど取引量、取組高ともに多いため、期限が短い先物を乗り換えて行くことになっています。ロールオーバーする日は米国と日本のカレンダーの違いによって月によって多少異なるものの、2016年4月の場合、4/8がロールオーバー日のようです。上表の場合、4/7までは2016年5月限の変動比からインデックスを計算し、4/8は2016年5月限の変動比と2016年6月限の変動比の平均からインデックスを計算し、4/9以降は2016年6月限の変動比からインデックスを計算しております。表の一番左側が野村證券金融工学研究センター発表のインデックス値、右から2番目の列がWTI原油の清算価格を使って筆者が計算したインデックス値です。両者が殆ど一致していることから、計算方法はこれで正しいようです。

表に記載した原油先物価格は、NYMEX発表の清算価格(Settlement Price)ですが、原油先物はほとんど途切れることなく取引されているので、いつの価格だ?という疑問があります。これはDaily Settlement Proceduresで定められておりまして、米国東部時間の14:28から14:30のVWAP(売買高加重平均価格)です。

原油価格が上がるとカナダドルも上がる?

カナダドルの見通しを考える上では、カナダの政策金利等の動向だけでなく、カナダドルと相関の高い原油価格の動向に注視したほうが良いと言われています。例えば金(価格)が上がると金鉱山を持ってる会社の株価が上がりますよね。金価格高騰を材料に住友金属鉱山の株価が高値を追っていた時期がありました。同じように考えると、「原油埋蔵量が多い国は、原油価格が上がると、通貨の価値が上がる」可能性は十分ありえます。

BP Statistical review of world energy June 2015に世界の原油の確認埋蔵量の数値がありましたので、見やすくするために円グラフ化してみます。グラフには%表記されていますが、マウスポインタを合わせると数値が見れます(単位は10億バレルです)。グラフに示した通り原油埋蔵量の最も多い国はベネズエラであり、全世界の確認埋蔵量の17.5%を有しています。2番目はサウジアラビアで15.7%、3番目はカナダで10.2%です。つまり世界の原油の確認埋蔵量の約1割をカナダが持っているということになります。さすがにこれだけ持っていれば原油価格がカナダドルに影響を与えていてもおかしくありませんね。

[pieChart vaxis=”{title: ”}” haxis=”{title:”}” title=”世界の原油確認埋蔵量”]
[‘国名’, ‘原油確認埋蔵量x10億バレル’],
[‘ベネズエラ’, 298.3],
[‘サウジアラビア’, 267],
[‘カナダ’, 172.9],
[‘イラン’, 157.8],
[‘イラク’, 150.0],
[‘ロシア’, 103.2],
[‘クウェート’, 101.5],
[‘アラブ首長国連邦’, 97.8],
[‘その他’, 351.6],
[/pieChart]

おっと、その前にベネズエラの通貨が先ですね。しかしベネズエラの通貨ボリバルは管理相場制となっている上、最近、1ドル=6.3ボリバルから10ボリバルに切り下げられており、またニコラス・マドゥロ大統領が経済緊急事態を宣言するような騒ぎになっていることもあり、原油価格との相関を調べてボリバルに投資するのはリスクが高すぎます。

では、サウジアラビアの通貨リヤルはどうでしょうか?こちらは固定相場制を取っており、1ドル=3.75リヤルとなっていますので対ドルでは一定値のはずなのですが、切り下げ観測が浮上しています。このような状況を勘案するとリヤルの価格は、原油価格への感応度云々でなく、ドルペッグ制(ドルに対する固定相場制)が持続可能な政策であるかという点が焦点になっていると思われます。

とすると次はカナダドルです。カナダはご存知の通り米国の隣にある先進国であり、変動相場制を取っています。とすると、原油価格に対しての感応度が高い可能性がありますね。実際、どうなのか調べてみましょう。2015年1月から2016年5月における、WTI原油つなぎ足とカナダドル(対円と対ドル)の関係を以下に示します。

2015年1月~5月におけるWTI原油先物とカナダドル(対円レート)の重ね描きチャート
2015年1月~5月におけるWTI原油先物とカナダドル(対米ドルレート)の重ね描きチャート

WTI原油価格とカナダドル価格には、大きな相関がありそうに見えます。もう少し期間を広げてみましょう。2014年1月から2016年5月における、WTI原油つなぎ足とカナダドル(対円と対ドル)の関係を以下に示します。

2014年1月~2016年5月におけるWTI原油先物とカナダドル(対円レート)の重ね描きチャート
2014年1月~2016年5月におけるWTI原油先物とカナダドル(対米ドルレート)の重ね描きチャート

期間を広げてみると、対円におけるカナダドルは、WTI原油価格と相関が低い時期があります。この時期はアベノミクスの異次元緩和で急激に円安が進んでいた時期でもあります。対ドルにおけるカナダドルはWTI原油価格と相関が高くなっています。
次にリーマンショックで原油価格が暴落してから、原油価格が上向き始めた時期について見てみます。2008年1月から2009年12月における、WTI原油つなぎ足とカナダドル(対円と対ドル)の関係を以下に示します。

リーマンショック時におけるWTI原油先物とカナダドル(対円レート)の重ね描きチャート
リーマンショック時におけるWTI原油先物とカナダドル(対米ドルレート)の重ね描きチャート

WTI原油価格とカナダドルには、大きな相関があるようですね。原油に間接的に投資する方法としてカナダドルに投資する手があるかもしれませんね。カナダドルの対ドルレート(USD/CAD)のFX取り扱いがある大手FX会社は例えば、DMM FX、ヒロセ通商、外為オンラインなどがあります。ヒロセ通商はノルウェークローネの取り扱いもあります。

原油価格が100ドルになるとカナダドルやノルウェークローネはどれくらい上がる?
原油の季節的傾向をETF、CFD、カナダドル等の売買に利用する(1)
原油の季節的傾向をETF、CFD、カナダドル等の売買に利用する(2)

DMM FX

原油インデックス連動型上場投信1699と、米国原油ETFのUSOの違いとは?

世界最大の原油ETF(上場投資信託)は、United States Oil Fund(シンボルはUSO)です。USOは、NYMEX(世界を先導するデリバティブ市場のCMEグループの一部門であるNew York Mercantile Exchangeの略。ナイメックス)のWTI原油(West Texas Intermediate。米国南部で産出される主要な原油)先物を買うことで組成されています。一方、東京市場で取引されている原油ETFである1699「NEXT FUNDS NOMURA 原油インデックス連動型上場投信」も、NYMEXのWTI原油先物を買うことで組成されています。両者の違いは、厳密にはロールオーバーのルールの微妙な差異や信託報酬の違いがありますが、最も大きな違いはドル建か円建かというところです。USOを円換算したものと、1699を比較してみれば為替以外の差異の影響があるかどうか一目瞭然です。早速やってみましょう。

2014年1月~2016年5月における野村原油1699と、米国最大の原油ETF(USO)の比較チャート

2014年の最初の取引日の価格を100として相対比較してみました。赤い線が米国原油ETFであるUSOの円換算値を、水色の線が1699(最初から円建て)を示していますが、両者は殆ど一致していることがわかります。つまり「円をドルに両替して米国証券市場で原油ETFのUSOを買うこと」と、「東京市場で原油ETFの1699を買うこと」は、ほぼ同じ経済的効果を産むということがわかります。青線は、WTI原油先物のつなぎ足です。2014年1月の第一営業日を基準にして比較してみると、原油先物が半分になった期間にUSOの円換算値や1699はほぼ1/3になってしまっているということがわかります。つなぎ足を見ていると原油が上がってるのにETFが全然上がらないという感覚に襲われますが、その件に関してはリーマンショック時の原油暴落時のデータを使って説明した、この記事が参考になります。